
در نظام مالیاتی، یکی از مفاهیمی که اغلب برای مؤدیان مالیاتی و به ویژه فعالان اقتصادی جای سؤال دارد، استرداد مالیات بر ارزش افزوده است. این فرآیند، زمانی مطرح می شود که شرکت ها یا اشخاص حقیقی و حقوقی در طی دوره های مالیاتی، بیش از میزان واقعی بدهی مالیاتی خود، مالیات پرداخت کرده اند و اکنون خواستار بازگشت این مبلغ اضافه هستند. در ادامه به بررسی دقیق مفهوم استرداد مالی، شرایط و مدارک لازم برای دریافت استرداد، فرآیند قانونی آن و نکات مهم برای جلوگیری از مشکلات احتمالی می پردازیم.
آنچه در این مقاله می خوانید:
استرداد مالیات بر ارزش افزوده چیست؟
استرداد مالیات بر ارزش افزوده به فرآیندی گفته میشود که طی آن، مبلغی از مالیات و عوارض پرداختشده توسط مؤدی، در صورت احراز شرایط قانونی، از سوی سازمان امور مالیاتی به او بازگردانده میشود. یکی از رایجترین موارد استرداد زمانی اتفاق میافتد که اعتبار مالیاتی ناشی از خرید کالاها و خدمات مورد نیاز فعالیت اقتصادی مؤدی، از مالیات و عوارض فروش او در یک دوره مالیاتی بیشتر باشد.
بر اساس ماده ۸ قانون مالیات بر ارزش افزوده، در چنین شرایطی مؤدی میتواند مازاد اعتبار مالیاتی خود را به دورههای بعد منتقل کند یا با ثبت درخواست، استرداد آن را از سازمان امور مالیاتی بخواهد. البته پذیرش مبلغ مورد درخواست به احراز اعتبار مالیاتی و رعایت الزامات قانونی بستگی دارد.
علاوه بر این، در برخی موارد مانند صادرات کالا و خدمات واجد شرایط، مالیات و عوارض خرید نهادههای مرتبط نیز مطابق ماده ۱۰ قانون مالیات بر ارزش افزوده قابل استرداد است. بنابراین، استرداد مالیات بر ارزش افزوده فقط به بیشتر بودن مالیات خرید از مالیات فروش محدود نمیشود و شرایط قانونی هر نوع استرداد باید جداگانه بررسی شود.
برای درک بهتر فرآیند استرداد، ابتدا باید با مفهوم مالیات بر ارزش افزوده و نحوه محاسبه آن آشنا باشید. در مقاله مالیات بر ارزش افزوده چیست؟ میتوانید با مفهوم این مالیات، بیشتر آشنا شوید.
چه کسانی مشمول استرداد مالیات بر ارزش افزوده هستند؟
امکان دریافت استرداد مالیات بر ارزش افزوده برای تمام مؤدیان به یک شکل نیست و به نوع فعالیت اقتصادی، ماهیت خریدها و شرایط قانونی بستگی دارد. بر اساس قانون مالیات بر ارزش افزوده، مهمترین مواردی که میتوانند مبنای درخواست استرداد قرار بگیرند عبارتاند از:
| وضعیت مؤدی | مبنای استرداد | نکته مهم |
|---|---|---|
| بیشتر بودن اعتبار خرید از مالیات فروش | ماده ۸ قانون مالیات بر ارزش افزوده | مازاد اعتبار قابل انتقال به دوره بعد یا درخواست استرداد است. |
| صادرات کالا و خدمات واجد شرایط | ماده ۱۰ قانون مالیات بر ارزش افزوده | احراز صادرات و ارائه اسناد معتبر ضروری است. |
| واحدهای تولیدی و معدنی پیش از بهرهبرداری | تبصره ۶ ماده ۸ | استرداد مالیات خریدهای موردنیاز برای راهاندازی، با رعایت شرایط قانونی امکانپذیر است. |
مؤدیان دارای مازاد اعتبار مالیاتی
اگر مالیات و عوارض پرداختشده بابت خرید کالاها و خدمات مورد نیاز فعالیت اقتصادی یک مؤدی، از مالیات و عوارض فروش او در یک دوره مالیاتی بیشتر باشد، مازاد اعتبار مالیاتی ایجاد میشود. مطابق ماده ۸ قانون مالیات بر ارزش افزوده، مؤدی میتواند این مبلغ را به دورههای بعد منتقل کند یا درخواست استرداد آن را به سازمان امور مالیاتی ارائه دهد.
برای مثال، اگر یک شرکت در یک دوره مالیاتی ۱۸۰ میلیون تومان مالیات و عوارض فروش داشته باشد و اعتبار مالیاتی خریدهای واجد شرایط آن ۲۴۰ میلیون تومان باشد، ۶۰ میلیون تومان مازاد اعتبار مالیاتی ایجاد میشود. این مبلغ، در صورت تأیید اعتبار خریدها، میتواند مبنای درخواست استرداد قرار گیرد.
صادرکنندگان کالا و خدمات واجد شرایط
بر اساس ماده ۱۰ قانون مالیات بر ارزش افزوده، صادرات کالا و خدماتی که شرایط قانونی مقرر را داشته باشند، از پرداخت مالیات و عوارض ارزش افزوده معاف هستند و مالیات و عوارض خرید نهادههای مرتبط با آنها نیز قابل استرداد است.
البته برای دریافت این مبلغ، مؤدی باید مدارک معتبر صادرات را ارائه کند و شرایط قانونی مربوط به نوع کالای صادراتی یا خدمت ارائهشده را رعایت کرده باشد. همچنین استرداد مالیات و عوارض خرید مربوط به صادرات برخی مواد خام و مواد اولیه تولید که در فهرست موضوع ماده ۱۴۱ قانون مالیاتهای مستقیم قرار دارند، ممنوع است.
واحدهای تولیدی و معدنی در دوره پیش از بهرهبرداری
بر اساس تبصره ۶ ماده ۸ قانون مالیات بر ارزش افزوده، مالیات و عوارض پرداختشده توسط واحدهای تولیدی یا معدنی دارای مجوز تأسیس، بابت خرید کالاها و خدمات مورد نیاز برای تأسیس و راهاندازی واحد در دوره پیش از بهرهبرداری، با رعایت شرایط و مقررات قانونی قابل استرداد است.
بنابراین، صرف داشتن اعتبار مالیاتی برای دریافت وجه کافی نیست؛ نوع فعالیت، ارتباط خرید با فعالیت اقتصادی و اسناد اثباتکننده آن نیز در رسیدگی سازمان امور مالیاتی اهمیت دارد.
تفاوت انتقال اعتبار مالیاتی به دوره بعد با استرداد وجه
وقتی اعتبار مالیاتی خریدهای مؤدی از مالیات و عوارض فروش او بیشتر باشد، این مازاد الزاماً بهصورت خودکار به حساب بانکی مؤدی واریز نمیشود. طبق ماده ۸ قانون مالیات بر ارزش افزوده، مؤدی میتواند مازاد اعتبار را به دوره یا دورههای مالیاتی بعد منتقل کند یا درخواست استرداد آن را ثبت نماید.
تفاوت این دو روش در نحوه استفاده از اعتبار مالیاتی است:
| معیار | انتقال اعتبار مالیاتی | استرداد وجه |
|---|---|---|
| نحوه استفاده | کسر از مالیات دورههای بعد | بازگشت مبلغ قابل استرداد به مؤدی |
| نیاز به درخواست استرداد | ندارد | دارد |
| هدف | استفاده از اعتبار در محاسبات بعدی | دریافت مبلغ مازاد |
| مبنای قانونی | ماده ۸ | ماده ۸ |
بنابراین، اگر مؤدی به وجه نقد نیاز داشته باشد، میتواند بهجای انتقال مازاد اعتبار، درخواست استرداد آن را ارائه کند. البته مبلغ نهایی قابل پرداخت پس از بررسی و تأیید سازمان امور مالیاتی مشخص میشود.
برای محاسبه صحیح مالیات و اعتبار مالیاتی، لازم است مؤدی با کالاها و خدمات مشمول این مالیات آشنا باشد. در مقاله خدمات مشمول مالیات بر ارزش افزوده میتوانید فهرست و شرایط مربوط به این خدمات را بررسی کنید.
مدارک مورد نیاز برای درخواست استرداد مالیات بر ارزش افزوده
برای این که سازمان امور مالیاتی با درخواست استرداد مالیات بر ارزش افزوده موافقت کند، مؤدی باید مدارکی را ارائه دهد که هم پرداخت های قانونی مالیات را اثبات کند و هم نشان دهد که مبلغ پرداختی اضافه بوده و مشمول استرداد می شود. این مدارک باید دقیق، مستند و منطبق با قوانین مالیاتی باشند. در ادامه، به مهم ترین مدارک مورد نیاز برای ارائه درخواست استرداد و توضیح هر یک اشاره می شود.
اظهارنامه مالیات بر ارزش افزوده دوره مربوطه
اظهارنامه رسمی است که مؤدی در پایان هر دوره مالیاتی تنظیم و به سازمان امور مالیاتی ارسال می کند. در این اظهارنامه، میزان مالیات خرید، مالیات فروش و مانده قابل پرداخت یا استرداد مشخص می شود. اطلاعات این سند مبنای محاسبه اولیه استرداد خواهد بود.
صورتحسابهای معتبر خرید و اسناد معاملات
برای پذیرش اعتبار مالیاتی خریدها، مؤدی باید صورتحسابها و اسناد مربوط به معاملات خود را مطابق الزامات قانونی نگهداری و ارائه کند. اطلاعات صورتحسابها باید با مشخصات فروشنده و خریدار، نوع کالا یا خدمت، مبلغ معامله و مالیات و عوارض درجشده مطابقت داشته باشد.
در معاملات مشمول الزامات سامانه مؤدیان، وضعیت ثبت و اطلاعات صورتحساب الکترونیکی نیز اهمیت دارد. صرف پرداخت مالیات در یک فاکتور یا داشتن یک سند خرید، بهتنهایی به معنای پذیرش اعتبار مالیاتی نیست؛ واقعی بودن معامله، ارتباط خرید با فعالیت اقتصادی و رعایت مقررات مربوط به اعتبار مالیاتی نیز باید احراز شود.
گزارشها و سوابق اطلاعات معاملات
اطلاعات مربوط به خرید و فروش مؤدی باید در سوابق مالی و مالیاتی او بهدرستی ثبت شده باشد. هنگام رسیدگی به درخواست استرداد، ممکن است اطلاعات صورتحسابها، سوابق سامانه مؤدیان، اسناد حسابداری و سایر اطلاعات معاملاتی برای بررسی صحت اعتبار مالیاتی با یکدیگر تطبیق داده شوند.
بنابراین، مؤدی باید از ثبت صحیح اطلاعات معاملات و هماهنگی اسناد مالی با اطلاعات اظهارشده اطمینان حاصل کند. ارائه گزارش معاملات فصلی نیز باید با توجه به تکالیف قانونی و مقررات مربوط به دوره مورد رسیدگی بررسی شود و نباید آن را بدون قید و شرط، مدرک الزامی تمام درخواستهای استرداد دانست.
مدارک مربوط به صادرات کالا یا خدمات
اگر درخواست استرداد به مالیات و عوارض خرید نهادههای مرتبط با صادرات مربوط باشد، مؤدی باید اسناد لازم برای اثبات صادرات و احراز شرایط قانونی را ارائه کند.
برای صادرات کالا، پروانه گمرکی یا برگ خروجی صادرشده از سوی گمرک از مهمترین مستندات اثبات صادرات است. در صادرات خدمات نیز ارائه قرارداد مربوط، گواهی انجام کار مورد تأیید نمایندگی رسمی جمهوری اسلامی ایران در کشور مقصد، گواهی ارزآوری مورد تأیید بانک مرکزی یا سایر اسناد و مدارک معتبر اثباتکننده صادرات اهمیت دارد.
نوع و کفایت مدارک با توجه به ماهیت کالا یا خدمت صادراتی و شرایط مقرر در ماده ۱۰ قانون مالیات بر ارزش افزوده بررسی میشود.
اسناد پرداخت و مستندات درخواست استرداد
مؤدی باید اسناد مالی و مدارکی را که مبنای محاسبه مبلغ مورد درخواست هستند، در اختیار داشته باشد. این مستندات میتوانند شامل اسناد پرداخت، مدارک حسابداری، اطلاعات صورتحسابهای خرید و فروش و سایر مدارک مرتبط با دوره مالیاتی باشند.
در صورتی که برای رسیدگی به درخواست، ارائه توضیحات یا مدارک تکمیلی از سوی اداره امور مالیاتی مطالبه شود، مؤدی باید اطلاعات مربوط به دوره مالیاتی، مبلغ مورد درخواست و مستندات اثباتکننده آن را بهصورت دقیق ارائه کند. همچنین اطلاعات حساب بانکی و مشخصات پرونده مالیاتی باید با اطلاعات مؤدی مطابقت داشته باشد.
اطلاعات هویتی و ثبتی مؤدی
اطلاعات هویتی اشخاص حقیقی و اطلاعات ثبتی اشخاص حقوقی باید با مشخصات ثبتشده در پرونده مالیاتی مطابقت داشته باشد. در صورت نیاز به ارائه مدارک تکمیلی، ممکن است اسناد هویتی، آخرین تغییرات ثبتی شرکت یا سایر مدارک مرتبط برای احراز هویت و بررسی درخواست مطالبه شود.
فرآیند استرداد مالیات بر ارزش افزوده چگونه است؟
فرآیند استرداد مالیات بر ارزش افزوده یک مسیر اداری و قانونی مشخص دارد که توسط سازمان امور مالیاتی طراحی شده است. این فرآیند شامل چند مرحله متوالی است که مؤدی باید آن ها را با دقت و طبق مقررات طی کند تا بتواند مبلغ اضافه پرداختی را دریافت نماید. در ادامه، مراحل اصلی این فرآیند را شرح می دهیم.
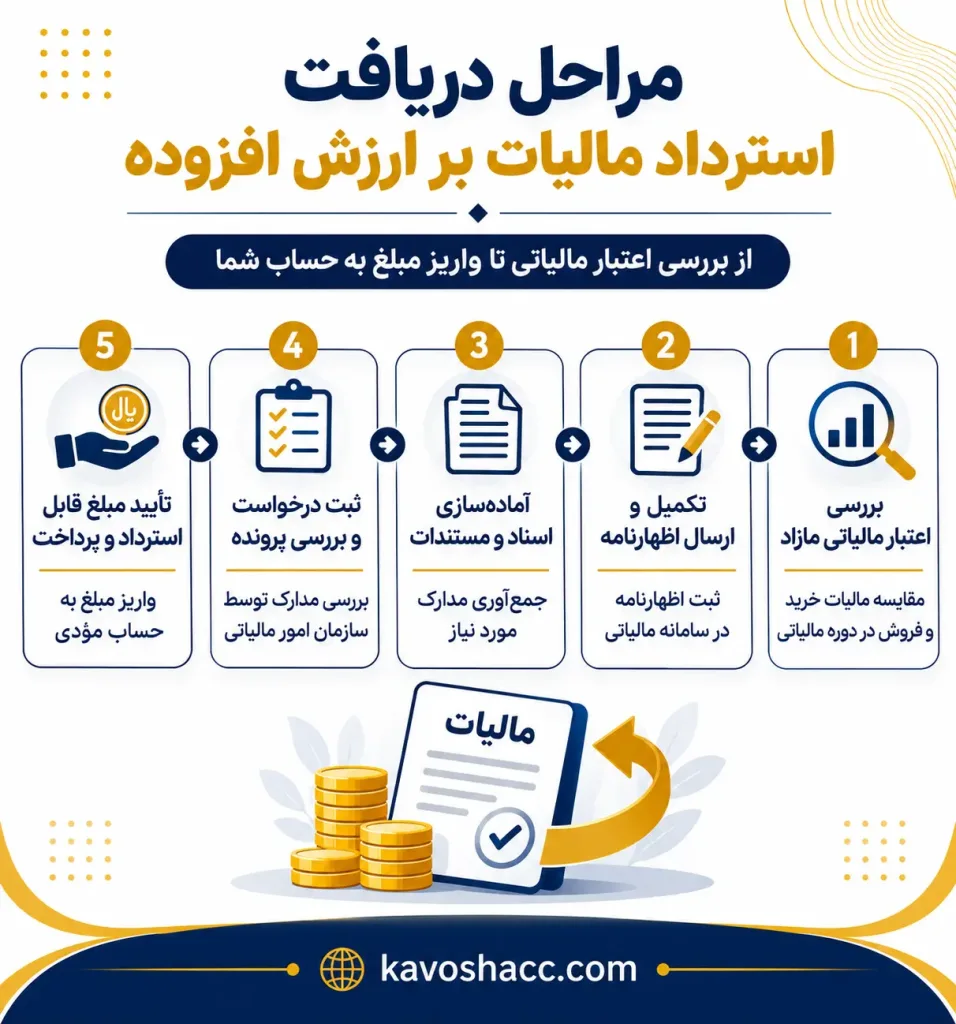
تکمیل و ارسال اظهارنامه مالیات بر ارزش افزوده
در پایان هر دوره مالیاتی سه ماهه، مؤدی باید اظهارنامه خود را در سامانه مالیات بر ارزش افزوده ثبت کند. در این اظهارنامه باید میزان مالیات خرید و فروش، مانده قابل پرداخت یا استرداد و سایر اطلاعات مالی به صورت دقیق درج شود.
تهیه و جمع آوری مدارک مربوط به استرداد
پس از تکمیل اظهارنامه، مؤدی باید مدارک لازم برای اثبات اضافه پرداختی یا مشمول بودن به استرداد را تهیه و آماده کند. این مدارک شامل فاکتورها، گزارش های فصلی، مدارک صادراتی و رسیدهای پرداخت مالیات است.
ثبت درخواست استرداد در سامانه یا ارائه درخواست کتبی
مؤدی باید درخواست استرداد را به اداره امور مالیاتی ارائه دهد. این درخواست می تواند به صورت آنلاین در سامانه مالیاتی یا به صورت حضوری و مکتوب ارائه شود. در این مرحله لازم است مبلغ مورد مطالبه، دوره مالیاتی مربوطه و دلایل درخواست به صورت شفاف بیان شود.
بررسی و رسیدگی توسط اداره امور مالیاتی
اداره امور مالیاتی پس از دریافت درخواست و مدارک، آن ها را بررسی می کند. در صورت نیاز، کارشناسان مالیاتی ممکن است از محل فعالیت مؤدی بازدید کنند یا مدارک بیشتری درخواست نمایند. این مرحله شاید چند هفته تا چند ماه طول بکشد.
صدور رأی و تأیید نهایی استرداد
اگر مدارک کامل و بدون اشکال باشند و کارشناسان صحت اطلاعات را تأیید کنند، اداره امور مالیاتی رأی به استرداد می دهد. این رأی معمولاً در قالب یک نامه رسمی به مؤدی ابلاغ می شود.
پرداخت مبلغ استردادی به حساب بانکی مؤدی
پس از تأیید نهایی، مبلغ مورد تأیید به حساب بانکی معرفی شده توسط مؤدی واریز می شود. زمان پرداخت بستگی به بودجه تخصیص یافته و گردش اداری سازمان دارد، اما در صورت تکمیل مراحل، استرداد حداکثر ظرف چند ماه انجام می شود. این فرآیند در صورت شفاف بودن اطلاعات، ارائه دقیق مدارک و نداشتن سابقه تخلف مالیاتی، با سرعت بیشتری طی می شود و مؤدی می تواند حقوق مالیاتی خود را بدون مشکل دریافت کند.
مهلت قانونی استرداد مالیات بر ارزش افزوده چقدر است؟
مدتزمان استرداد مالیات بر ارزش افزوده تابع مهلت قانونی و روند بررسی درخواست توسط سازمان امور مالیاتی است. بر اساس ماده ۸ قانون مالیات بر ارزش افزوده، اگر مؤدی درخواست استرداد مازاد اعتبار مالیاتی خود را ثبت کند، سازمان امور مالیاتی موظف است حداکثر ظرف یک ماه از تاریخ ثبت درخواست، مبلغ قابل استرداد را پرداخت کند.
همچنین قانون برای تأخیر در پرداخت این مبلغ، خسارتی معادل ۲ درصد در ماه نسبت به مبلغ قابل استرداد و مدت تأخیر پیشبینی کرده است. این خسارت از تاریخ ثبت درخواست محاسبه میشود و پرداخت آن بر عهده سازمان امور مالیاتی است.
البته باید بین مهلت قانونی پرداخت و مدت واقعی تکمیل رسیدگی به پرونده تفاوت قائل شد. برای تعیین مبلغ قابل استرداد، ممکن است اسناد و اطلاعات مالیاتی مؤدی بررسی شود و در صورت وجود مغایرت یا نقص مستندات، رسیدگی به پرونده با تأخیر مواجه شود.
بنابراین، مؤدیان باید ضمن بررسی صحت اطلاعات اظهارنامه و مدارک مربوط به اعتبار مالیاتی، تاریخ ثبت درخواست استرداد را نیز برای پیگیری مهلت قانونی نگهداری کنند.
نکات مهم برای موفقیت در دریافت استرداد
برای این که مؤدی بتواند فرآیند استرداد مالیات بر ارزش افزوده را با موفقیت پشت سر بگذارد و در کمترین زمان ممکن مبلغ اضافه پرداختی خود را دریافت کند، رعایت برخی نکات کلیدی و اصولی بسیار ضروری است. این نکات نه تنها باعث تسریع در روند رسیدگی می شوند، بلکه از رد درخواست یا بروز اختلافات احتمالی با سازمان امور مالیاتی نیز جلوگیری می کنند. در ادامه، مهم ترین عوامل مؤثر در موفقیت استرداد توضیح داده شده اند.
- ثبت دقیق و صحیح اطلاعات در اظهارنامه مالیاتی
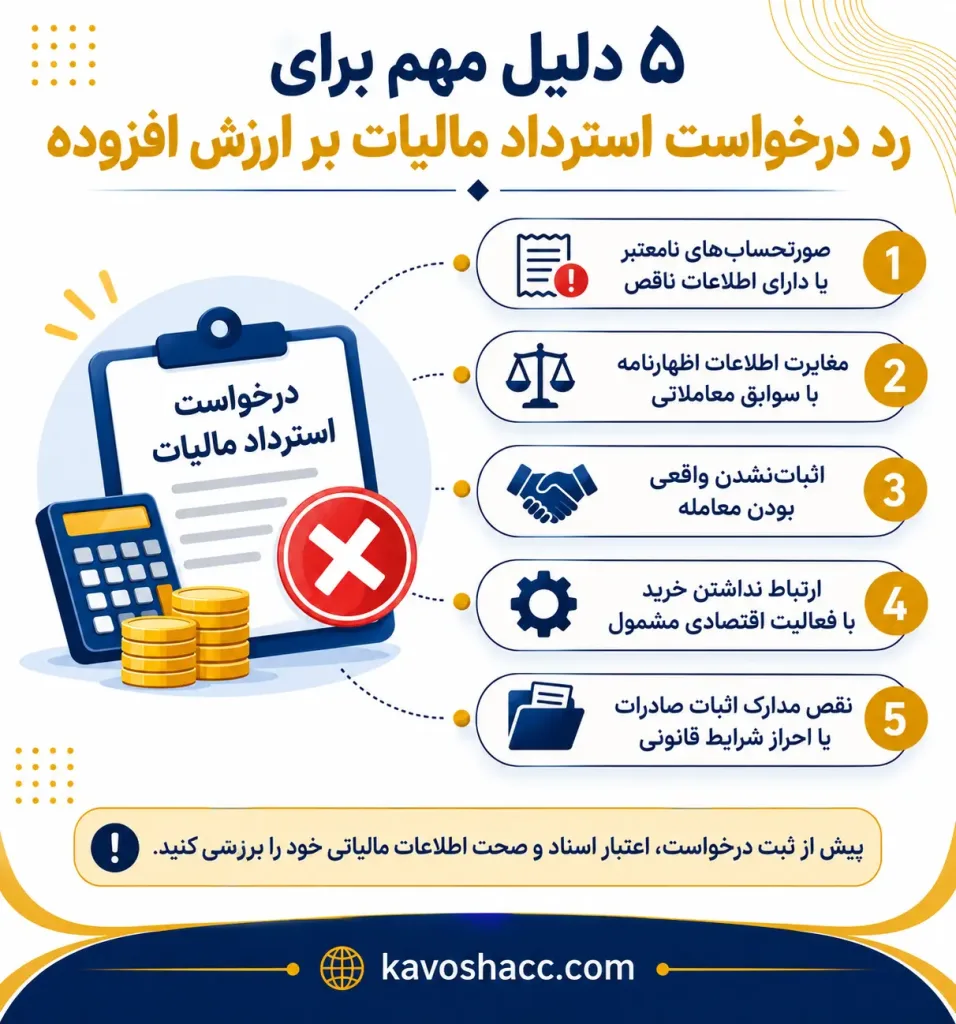
اظهارنامه پایه بررسی استرداد است. هرگونه مغایرت بین اعداد، خطا در محاسبات یا اطلاعات ناقص می تواند موجب تأخیر یا رد درخواست شود. مؤدی باید از صحت تمامی داده های واردشده اطمینان کامل داشته باشد.
- استفاده از فاکتورهای رسمی و معتبر
تمامی خریدهایی که مشمول مالیات هستند باید با فاکتور رسمی ثبت شده باشند، فاکتورهایی که دارای شماره سریال، مشخصات کامل فروشنده، کد اقتصادی و رقم دقیق مالیات است. استفاده از فاکتورهای صوری یا مخدوش موجب رد درخواست خواهد شد.
- تطابق گزارش های فصلی با اظهارنامه و فاکتورها
گزارش خرید و فروش فصلی که تحت عنوان ماده ۱۶۹ مکرر ارسال می شود، باید کاملاً با اطلاعات اظهارنامه و فاکتورهای ثبت شده منطبق باشد. هرگونه مغایرت میان این اسناد می تواند باعث شک و تردید در صحت اطلاعات شود.
- پیگیری مداوم و ارتباط مؤثر با اداره مالیاتی
پیگیری درخواست از طریق درگاهها و سامانههای رسمی سازمان امور مالیاتی اهمیت زیادی دارد. مؤدی باید وضعیت درخواست استرداد و پیامهای مربوط به رسیدگی را بررسی کند تا در صورت مطالبه مدارک تکمیلی یا اعلام مغایرت، بتواند در زمان مناسب پاسخ دهد. نگهداری رسید ثبت درخواست و مستندات ارسالی نیز برای پیگیری مراحل بعدی ضروری است.
- بررسی وضعیت پرونده و بدهیهای مالیاتی
پیش از ثبت درخواست استرداد، بهتر است مؤدی وضعیت پرونده مالیاتی و بدهیهای احتمالی خود را بررسی کند. همچنین باید از صحت اطلاعات ثبتشده، اعتبار اسناد خرید و تطابق اطلاعات مالیاتی اطمینان داشته باشد. وجود بدهی مالیاتی یا سابقه تخلف را نباید بهتنهایی به معنای رد قطعی درخواست استرداد دانست؛ آثار آن بر فرآیند پرداخت باید با توجه به مقررات مربوط و وضعیت پرونده بررسی شود.
سوالات متداول درباره استرداد مالیات بر ارزش افزوده
استرداد مالیات بر ارزش افزوده به معنای بازگرداندن مبلغی از مالیات و عوارض پرداختشده به مؤدی است که طبق شرایط قانونی، قابل استرداد باشد. یکی از موارد رایج آن زمانی است که اعتبار مالیاتی خریدهای مؤدی از مالیات و عوارض فروش او در یک دوره بیشتر باشد.
مؤدیانی که اعتبار مالیاتی قابل قبول آنها در یک دوره از مالیات و عوارض فروش بیشتر باشد، میتوانند مازاد اعتبار را به دوره بعد منتقل کنند یا درخواست استرداد آن را ثبت کنند. صادرکنندگان واجد شرایط و برخی واحدهای تولیدی و معدنی پیش از بهرهبرداری نیز طبق مقررات قانونی امکان استفاده از استرداد را دارند.
اظهارنامه مالیات بر ارزش افزوده، صورتحسابهای معتبر خرید، اسناد حسابداری و پرداخت، اطلاعات معاملات و مدارک مربوط به اعتبار مالیاتی از مهمترین مستندات هستند. در درخواستهای مرتبط با صادرات نیز باید مدارک معتبر اثبات صادرات ارائه شود. مدارک دقیق با توجه به نوع درخواست و شرایط پرونده تعیین میشود.
بر اساس ماده ۸ قانون مالیات بر ارزش افزوده، سازمان امور مالیاتی موظف است مازاد اعتبار مالیاتی قابل استرداد را حداکثر ظرف یک ماه از تاریخ ثبت درخواست پرداخت کند. در صورت تأخیر، برای مبلغ قابل استرداد و مدت تأخیر، خسارت قانونی معادل ۲ درصد در ماه پیشبینی شده است.
وجود صورتحسابهای نامعتبر، مغایرت اطلاعات اظهارنامه با اسناد و سوابق معاملاتی، اثباتنشدن واقعی بودن خریدها یا ارتباط نداشتن آنها با فعالیت اقتصادی و ارائهنکردن مدارک کافی میتواند باعث رد تمام یا بخشی از اعتبار درخواستی شود. به همین دلیل، پیش از ثبت درخواست باید صحت اطلاعات و اعتبار مستندات بررسی شود.
کلام آخر
استرداد مالیات بر ارزش افزوده یکی از حقوق قانونی مؤدیان است که در صورت وجود اعتبار مالیاتی مازاد یا تحقق شرایط مقرر برای صادرات، امکان استفاده از آن فراهم میشود. با این حال، دریافت مبلغ قابل استرداد به ثبت صحیح اطلاعات مالیاتی، اعتبار صورتحسابها، نگهداری اسناد و رعایت الزامات قانونی بستگی دارد. آگاهی از مهلتهای قانونی و پیگیری درست درخواست نیز میتواند از بروز تأخیر و مشکلات احتمالی در این فرآیند جلوگیری کند.
اگر در محاسبه اعتبار مالیاتی، آمادهسازی اسناد یا پیگیری درخواست استرداد با ابهام مواجه هستید، استفاده از خدمات تخصصی حسابداری و مالیاتی میتواند به بررسی دقیقتر پرونده و کاهش خطاهای مالیاتی کمک کند. برای دریافت مشاوره و آشنایی با خدمات حسابداری و مالیاتی کاوش، به صفحه خدمات شرکت کاوش گویا ارقام مراجعه کنید.