
چرا در اقتصاد تورمی، نقدینگی تعیینکننده بقاست؟
در اقتصاد تورمی، ظاهر اعداد خیلی وقتها فریبنده هستند. فروش انجام میشود، قرارداد بسته میشود، فاکتور صادر میشود و حتی گزارش سود و زیان هم مثبت است؛ اما وقتی به آخر ماه میرسیم و پای پرداخت حقوق، مالیات، بیمه یا بدهی تأمینکننده به وسط میآید، تازه مشخص میشود مشکل اصلی کجاست. واقعیت این است که در تورم، سود بدون نقدینگی صرفا” یک عدد بر روی کاغذ است.
تورم فاصلهی زمانی بین «فروش» و «دریافت پول» را به یک ریسک جدی تبدیل میکند. پولی که امروز قرار است دریافت شود، اگر سه یا شش ماه بعد وارد حساب شود، عملاً بخشی از ارزش خود را از دست داده است. به همین دلیل در اقتصاد تورمی ایران، مدیریت نقدینگی نه یک موضوع حسابداری، بلکه مسئله بقاست.
برای مثال، فرض کنید شرکتی کالایی را به مبلغ ۵۰۰ میلیون تومان میفروشد و قرار است وجه آن را سه ماه بعد دریافت کند. اگر در این مدت قیمت خرید مجدد کالا افزایش پیدا کند، ممکن است مبلغ دریافتی برای تأمین همان مقدار موجودی کافی نباشد. از طرف دیگر، شرکت همچنان باید حقوق کارکنان، اجاره و سایر تعهدات جاری خود را در موعد مقرر بپردازد. در چنین شرایطی، حتی اگر فروش شرکت سودآور باشد، تأخیر در وصول مطالبات میتواند توان مالی آن را تحت فشار قرار دهد. به همین دلیل، در اقتصاد تورمی، زمان دریافت پول بهاندازه مبلغ فروش اهمیت دارد.
آنچه در این مقاله می خوانید:
تفاوت سود حسابداری با جریان واقعی پول؛ جایی که بسیاری از آن ضربه می خورند
سود مفهومی حسابداری است؛ اما نقدینگی واقعیتی است که هر روز در حساب بانکی لمس میشود. خیلی از شرکتها در گزارشها سودده هستنند، اما همزمان برای پرداخت های روزمره دچار بحران هستند. دلیل این امر ساده است؛ زمان بندی ورود و خروج پول مدیریت نشده است.
در شرایط تورمی، این شکاف خطرناکتر میشود. فروش نسیه، قراردادهای بلند مدت بدون تعدیل قیمت، یا تأخیر در وصول مطالبات باعث میشود جریان وجوه نقد از واقعیت کسب وکار عقب بماند.
اینجاست که صورت جریان وجوه نقد، به مراتب مهمتر از صورت سود و زیان میشود؛ چون نشان میدهد پول دقیقاً چه زمانی وارد میشود و چه زمانی از شرکت خارج میگردد.
برای تحلیل وضعیت مالی شرکت، بررسی سود و زیان بهتنهایی کافی نیست. صورت سود و زیان، درآمدها و هزینههای شناساییشده را نشان میدهد؛ درحالیکه صورت جریان وجوه نقد، ورود و خروج وجه نقد را در یک دوره مشخص بررسی میکند. برای مثال، ممکن است شرکت در اثر فروش نسیه درآمد و سود شناسایی کرده باشد، اما چون وجه معامله هنوز دریافت نشده است، برای پرداخت هزینههای جاری با محدودیت مواجه شود. به همین دلیل، بررسی سودآوری و وضعیت نقدینگی باید در کنار یکدیگر انجام شود؛ زیرا سودآوری بهتنهایی تضمینکننده توان پرداخت تعهدات در موعد مقرر نیست.
برای درک بهتر نحوه ورود و خروج پول در کسبوکار و تفاوت آن با سود حسابداری، آشنایی با مفهوم جریان نقدینگی چیست؟ و عوامل مؤثر بر آن ضروری است.
تفاوت سود حسابداری و نقدینگی در کسبوکار
| معیار مقایسه | سود حسابداری | نقدینگی |
|---|---|---|
| مفهوم | تفاوت درآمدها و هزینههای شناساییشده در یک دوره | وجه نقد در دسترس برای انجام پرداختها |
| فروش نسیه | ممکن است موجب شناسایی درآمد و سود شود | تا زمان وصول، وجه نقدی از محل آن فروش دریافت نمیشود |
| پرداخت هزینهها | شناسایی هزینه لزوماً همزمان با پرداخت وجه نیست | پرداختهای نقدی مستقیماً بر مانده وجه نقد اثر میگذارند |
| ابزار بررسی | صورت سود و زیان | صورت جریان وجوه نقد و بررسی مانده نقدی |
| کاربرد اصلی | ارزیابی عملکرد و سودآوری کسبوکار | بررسی توان پرداخت تعهدات در موعد مقرر |
| وضعیت پرریسک | شرکت سودآور است، اما بخش زیادی از فروش آن وصول نشده است | منابع نقدی برای پرداخت تعهدات سررسیدشده کافی نیست |
| پرسش کلیدی | آیا کسبوکار سودآور است؟ | آیا برای پرداختهای موردنیاز، وجه نقد کافی وجود دارد؟ |
سودآوری و نقدینگی دو جنبه متفاوت از وضعیت مالی کسبوکار هستند. شرکتی ممکن است سود حسابداری داشته باشد، اما به دلیل تأخیر در وصول مطالبات نتواند تعهدات خود را بهموقع پرداخت کند. به همین دلیل، بررسی صورت سود و زیان در کنار صورت جریان وجوه نقد، تصویر کاملتری از وضعیت مالی شرکت ارائه میدهد.
تورم چه بلایی سر جریان نقد میآورد؟
تورم فقط قیمتها را بالا نمیبرد؛ بلکه تعادل مالی شرکت را نیز بر هم میزند. در چنین شرایطی معمولاً چند اتفاق بطور همزمان رخ میدهد:
هزینههای خرید مواد اولیه و خدمات رشد میکند، تأمینکنندهها شرایط نقدیتری میگذارند، مشتریها دیرتر تعهداتشان را پرداخت میکنند و فاصلهی بین دریافت و پرداخت عمیقتر میشود.
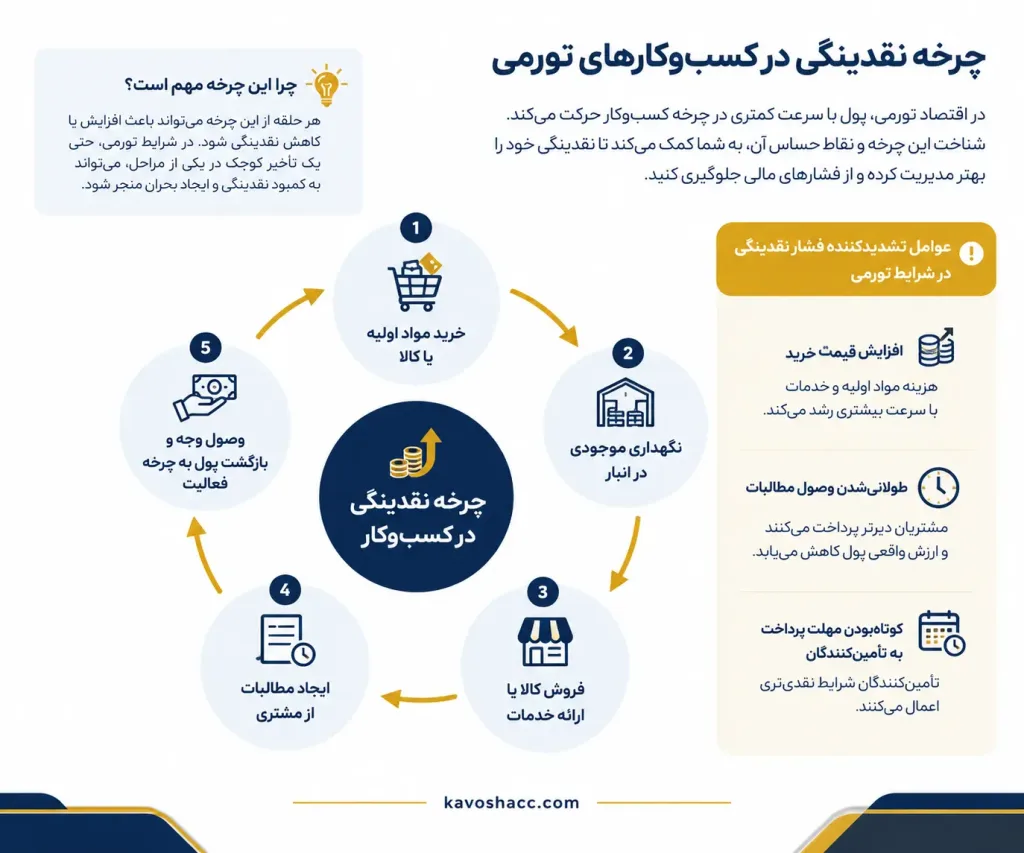
اگر برنامه مشخصی برای مدیریت این تغییرات پیش بینی نشود، فشار آن مستقیماً روی جریان نقدی مینشیند و شرکت خیلی سریع وارد فاز بحران میشود؛ بحرانی که حتی با افزایش فروش هم لزوماً حل نمیشود.
یکی از مهمترین آثار تورم، افزایش منابع مالی موردنیاز برای ادامه فعالیت کسبوکار است. وقتی قیمت مواد اولیه، کالا و خدمات افزایش پیدا میکند، شرکت برای حفظ سطح قبلی تولید یا فروش به نقدینگی بیشتری نیاز دارد. اگر در همین زمان، مشتریان مطالبات خود را با تأخیر پرداخت کنند یا تأمینکنندگان مهلت کمتری برای تسویه در نظر بگیرند، فاصله میان دریافت و پرداخت پول بیشتر به چشم میآید.
برای مثال، شرکتی را در نظر بگیرید که بخش زیادی از خریدهای خود را نقدی انجام میدهد، اما وجه فروش را دو یا سه ماه بعد دریافت میکند. افزایش هزینه خرید در کنار تأخیر وصول مطالبات، باعث میشود شرکت برای ادامه همان فعالیت قبلی به منابع نقد بیشتری نیاز داشته باشد. بنابراین، رشد مبلغ فروش لزوماً به معنای بهبود وضعیت نقدینگی نیست؛ بلکه باید دید این فروش چه زمانی به پول قابلاستفاده تبدیل میشود و هزینههای مربوط به آن در چه زمانی پرداخت خواهند شد.
دام افزایش فروش؛ زمانی که فروش بیشتر، نقدینگی کمتری میآورد
یکی از اشتباهات رایج مدیران در شرایط تورمی این است که برای جبران فشار مالی، فقط به افزایش فروش فکر میکنند. در حالی که فروش بدون تحلیل نقدینگی، میتواند بحران را تشدید کند.
فروشهایی که معمولاً دردسرساز میشوند، معمولا شامل فروش نسیه با دوره وصول طولانی، قراردادهای بدون ضمانت پرداخت و تخفیفهایی هستند که صرفا عدد فروش را بالا میبرند، نه پول واقعی را.
در این حالت، شرکت روی کاغذ رشد میکند، اما پول وارد حساب نمیشود. تورم هم این فاصله را به زیان واقعی تبدیل میکند. اما یک مدیر حرفهای میداند که هر فروشی، فروش خوب نیست؛ فروش خوب، فروشی است که جریان نقد را تقویت کند.
برای ارزیابی یک قرارداد، مدیر باید علاوه بر مبلغ فروش و سود مورد انتظار، زمانبندی دریافت و پرداخت را نیز بررسی کند. فرض کنید اجرای یک سفارش به پرداخت ۳۰۰ میلیون تومان هزینه نیاز دارد، اما مشتری قرار است مبلغ قرارداد را دو ماه بعد تسویه کند. اگر شرکت منابع نقدی کافی برای تأمین هزینههای اجرای سفارش نداشته باشد، ممکن است برای انجام یک قرارداد سودآور نیز به تأمین مالی جدید نیاز پیدا کند.
در چنین شرایطی، دریافت پیشپرداخت، کوتاهتر کردن مهلت تسویه یا مذاکره برای هماهنگ کردن زمان پرداخت به تأمینکننده با زمان دریافت وجه از مشتری میتواند فشار نقدینگی را کاهش دهد. البته انتخاب هر راهکار باید با توجه به شرایط قرارداد، توان مذاکره و هزینه تأمین مالی انجام شود.
پیشبینی جریان وجوه نقد؛ نقطه تمایز مدیریت حرفهای
مدیریت نقدینگی بدون پیش بینی، شبیه رانندگی در مه است. پیش بینی جریان وجوه نقد یعنی شرکت بداند در هفتهها و ماههای آینده چه میزان دریافتی واقعی دارد، چه پرداختهایی قطعی است و در کدام بازهها احتمال کمبود نقدینگی وجود دارد.
این پیشبینی نباید بر اساس حدس و خوشبینی باشد. بلکه باید بر مبنای قراردادها، سابقه پرداخت مشتریان، تعهدات واقعی، مالیات، بیمه و اقساط تسهیلات بنا شود. در اقتصاد ناپایدار ایران، همین پیشبینی است که به مدیر این اجازه را میدهد که قبل از وقوع بحران تصمیم بگیرد، نه پس از آن.
چگونه جریان وجوه نقد را بهصورت عملی پیشبینی کنیم؟
برای پیشبینی جریان وجوه نقد، ابتدا باید مانده نقدی قابلاستفاده شرکت در ابتدای دوره مشخص شود. سپس دریافتهای مورد انتظار، مانند فروش نقدی و مطالباتی که زمان وصول آنها مشخص است، بر اساس تاریخ احتمالی دریافت ثبت شوند. در مرحله بعد، پرداختهایی مانند حقوق و دستمزد، اجاره، خرید مواد اولیه، مالیات، بیمه و اقساط تسهیلات بر اساس موعد سررسید در برنامه قرار میگیرند.
با مقایسه مجموع دریافتها و پرداختها میتوان جریان نقدی خالص و مانده نقدی پیشبینیشده در پایان دوره را محاسبه کرد. اگر در یکی از هفتهها یا ماههای آینده احتمال کمبود وجه نقد وجود داشته باشد، مدیر فرصت خواهد داشت پیش از رسیدن موعد پرداختها، برای وصول سریعتر مطالبات، مذاکره با تأمینکنندگان یا تأمین مالی مناسب برنامهریزی کند.
فرمول ساده پیشبینی نقدینگی
مانده نقدی پایان دوره = مانده نقدی ابتدای دوره + دریافتهای پیشبینیشده − پرداختهای پیشبینیشده
برای اینکه این پیشبینی قابل اتکاتر باشد، دریافتهای قطعی باید از دریافتهای احتمالی تفکیک شوند و تاریخ پرداختها نیز تا حد امکان بر اساس تعهدات واقعی ثبت شود. همچنین، پیشبینی باید بهطور منظم و با توجه به دریافتها و پرداختهای واقعی بهروزرسانی شود.
| شرح | مبلغ فرضی |
|---|---|
| مانده نقدی ابتدای هفته | ۱۰۰ میلیون تومان |
| دریافتهای پیشبینیشده | ۸۰ میلیون تومان |
| پرداختهای پیشبینیشده | ۱۳۰ میلیون تومان |
| جریان نقدی خالص هفته | ۵۰- میلیون تومان |
| مانده نقدی پایان هفته | ۵۰ میلیون تومان |
در این مثال، شرکت با وجود خروج بیشتر وجه نقد نسبت به دریافتها، همچنان ۵۰ میلیون تومان مانده نقدی خواهد داشت. بااینحال، اگر پرداختهای سررسیدشده هفته بعد از این مبلغ بیشتر باشند و دریافت قابل اتکایی نیز در دسترس نباشد، شرکت باید پیش از ایجاد کسری نقدینگی برای تأمین منابع لازم برنامهریزی کند.
چرا در تورم، پیشبینی اهمیت دوچندان دارد؟
در اقتصاد تورمی، پیشبینی جریان وجوه نقد نباید صرفاً بر اساس یک برآورد خوشبینانه انجام شود. تأخیر در وصول مطالبات، افزایش هزینه خرید یا تغییر شرایط فروش میتواند برنامه مالی شرکت را با آنچه در عمل اتفاق میافتد متفاوت کند. به همین دلیل، بررسی چند سناریوی احتمالی به مدیر کمک میکند برای شرایط مختلف آمادگی بیشتری داشته باشد.
در سناریوی عادی، دریافتها و پرداختها بر اساس برنامه مورد انتظار بررسی میشوند. در سناریوی محتاطانه، احتمال تأخیر در وصول بخشی از مطالبات یا افزایش برخی هزینهها در نظر گرفته میشود. در سناریوی بحرانی نیز مدیر بررسی میکند که در صورت کاهش دریافتها یا افزایش پرداختهای ضروری، مانده نقدی شرکت چه وضعیتی پیدا خواهد کرد.
مقایسه این سناریوها مشخص میکند که شرکت در چه زمانی ممکن است با کمبود نقدینگی روبهرو شود و برای کاهش این ریسک، چه اقداماتی باید از قبل انجام دهد. به این ترتیب، پیشبینی جریان وجوه نقد از یک گزارش صرفاً عددی به ابزاری برای تصمیمگیری و آمادگی در برابر شرایط نامطمئن تبدیل میشود.
کنترل هزینهها و تعهدات نقدی در شرایط تورمی
در شرایط تورمی، مدیریت نقدینگی صرفاً به معنای کاهش هزینهها نیست؛ بلکه باید مشخص شود هر هزینه یا تعهد در چه زمانی به خروج وجه نقد منجر میشود و تا چه اندازه امکان مدیریت آن وجود دارد. حقوق و دستمزد، اجاره، اقساط تسهیلات و پرداختهای مالیاتی و بیمهای از جمله تعهداتی هستند که باید در برنامه جریان وجوه نقد لحاظ شوند.
در کنار این تعهدات، خرید مواد اولیه، تأمین موجودی کالا و سایر مخارج عملیاتی نیز باید متناسب با نیاز واقعی کسبوکار برنامهریزی شوند. برای مثال، خرید بیش از نیاز و نگهداری طولانیمدت موجودی ممکن است بخش قابلتوجهی از منابع نقدی را در کالا حبس کند؛ درحالیکه کاهش بیش از حد موجودی نیز میتواند موجب اختلال در فروش یا تولید شود.
مدیریت اثربخش هزینهها یعنی حفظ تعادل میان نیازهای عملیاتی، زمانبندی پرداختها و منابع نقدی در دسترس؛ نه صرفاً کاهش مخارج به هر قیمت. به همین دلیل، بررسی دورهای تعهدات و هماهنگ کردن آنها با پیشبینی جریان وجوه نقد، یکی از اقدامات مهم برای جلوگیری از فشار مالی در شرایط تورمی است.
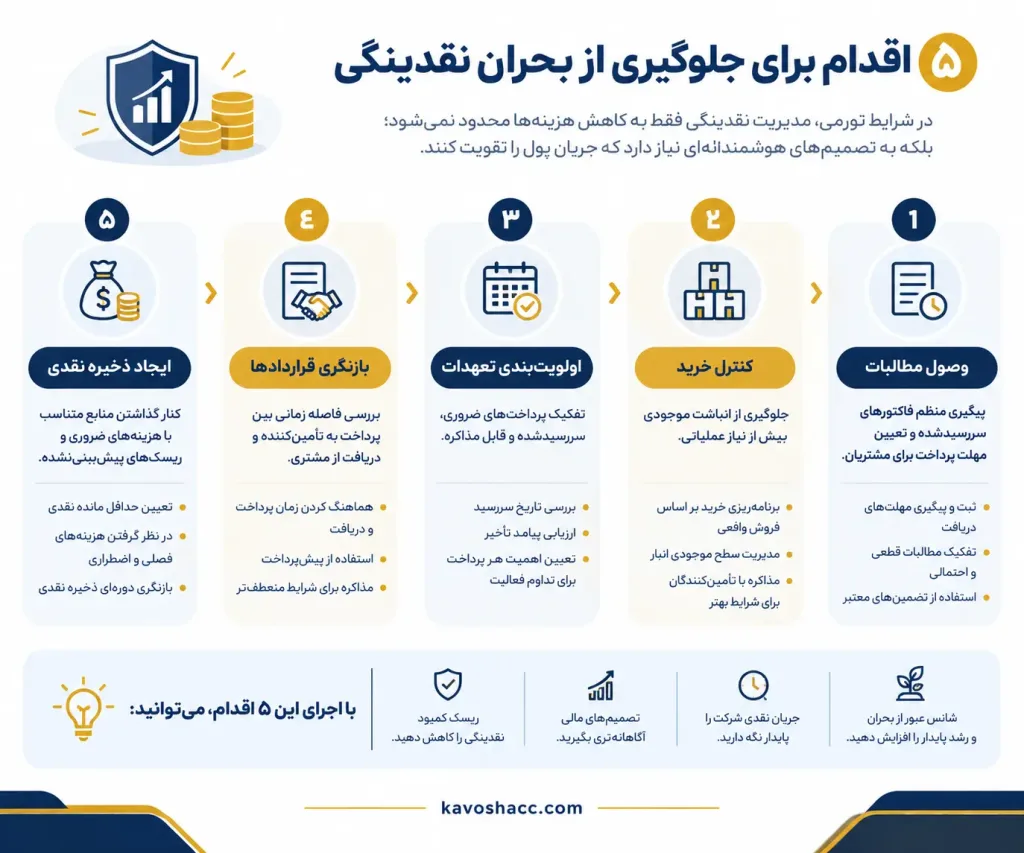
اولویتبندی پرداختها؛ تصمیم آگاهانه بهجای واکنش احساسی
وقتی نقدینگی تحت فشار قرار میگیرد، واکنشهای احساسی خطرساز میشوند. یک مدیر حرفهای می بایست پرداختها را تفکیک کند؛ برخی پرداختها حیاتیاند، برخی قابل مذاکره و بعضی دیگر قابل زمانبندی مجدد. همین اولویتبندی ساده، میتواند یک شرکت را از تصمیماتی مثل استقراض پرهزینه یا فروش داراییهای کلیدی نجات دهد.
برای اولویتبندی پرداختها، ابتدا باید تاریخ سررسید هر تعهد و پیامد احتمالی تأخیر در آن مشخص شود. سپس میتوان پرداختها را از نظر ضرورت برای تداوم فعالیت، امکان مذاکره و قابلیت تغییر زمانبندی بررسی کرد. برای مثال، پرداختی که توقف آن فعالیت روزمره شرکت را مختل میکند، با پرداختی که امکان مذاکره درباره زمان انجام آن وجود دارد، شرایط یکسانی ندارد.
البته تغییر زمان پرداخت بدهیها باید با توجه به مفاد قرارداد و الزامات قانونی انجام شود. به تعویق انداختن یک پرداخت بدون توافق با طرف مقابل یا بدون بررسی پیامدهای آن، ممکن است هزینه بیشتری به شرکت تحمیل کند. هدف از اولویتبندی، تصمیمگیری آگاهانه بر اساس منابع نقدی و تعهدات واقعی است؛ نه صرفاً عقب انداختن پرداختها برای عبور موقت از بحران.
مدیریت مطالبات؛ جایی که تورم بیشترین ضربه را میزند
در اقتصاد تورمی، تأخیر در دریافت پول فقط یک تأخیر ساده نیست؛ بلکه به منزله کاهش ارزش واقعی دارایی است. به همین دلیل بازنگری در سیاستهای فروش و وصول مطالبات اهمیت ویژهای دارد.
کوتاهتر کردن دوره وصول، دریافت تضامین معتبر، تفاوت قائل شدن بین فروش نقدی و نسیه و پیگیری فعال مطالبات، ابزارهای کلیدی حفظ جریان نقد هستند؛ ابزارهایی که خیلی وقتها نادیده گرفته میشوند.
برای مدیریت مؤثر مطالبات، صرفاً پیگیری بدهیهای سررسیدشده کافی نیست. بهتر است شرکت از زمان انعقاد قرارداد، تاریخ تسویه، شرایط پرداخت و سابقه اعتباری مشتری را بررسی کند. تعیین سقف اعتبار متناسب با سابقه پرداخت مشتریان و پیگیری مطالبات پیش از رسیدن به سررسید، میتواند احتمال تأخیر در دریافت وجه را کاهش دهد.
یکی از شاخصهای مفید برای بررسی وضعیت مطالبات، میانگین دوره وصول مطالبات است. این شاخص نشان میدهد که شرکت بهطور متوسط چه مدت برای دریافت مطالبات ناشی از فروش نسیه زمان نیاز دارد. افزایش این دوره نسبت به گذشته میتواند نشانه طولانیتر شدن زمان وصول و در نتیجه، درگیر ماندن منابع مالی در حسابهای دریافتنی باشد.
فرمول تقریبی محاسبه دوره وصول مطالبات به این صورت است:
میانگین دوره وصول مطالبات = متوسط حسابهای دریافتنی ÷ فروش نسیه خالص × تعداد روزهای دوره
برای مثال، اگر متوسط حسابهای دریافتنی یک شرکت ۳۰۰ میلیون تومان و فروش نسیه خالص آن در یک دوره ۳۰روزه، ۶۰۰ میلیون تومان باشد، دوره وصول تقریبی مطالبات برابر با ۱۵ روز خواهد بود. این محاسبه زمانی معنادارتر است که اطلاعات فروش و مطالبات مربوط به یک دوره متناسب باشند و تغییرات فصلی کسبوکار نیز در تفسیر نتیجه در نظر گرفته شود.
در نهایت، شرایط فروش نسیه باید با توان مالی شرکت هماهنگ باشد. اگر شرکت برای اجرای سفارش هزینههای خود را زودتر پرداخت میکند، اما وصول مطالبات آن زمان زیادی میبرد، لازم است شرایط قرارداد، دریافت پیشپرداخت و امکان کوتاهتر کردن مهلت تسویه بازنگری شوند.
نقدینگی، یک موضوع مدیریتی است نه فقط مالی
وضعیت نقدینگی شرکت تنها به عملکرد واحد مالی وابسته نیست؛ تصمیمهای فروش، خرید، منابع انسانی و سرمایهگذاری نیز بر زمان ورود و خروج پول اثر میگذارند. برای مثال، واحد فروش ممکن است یک قرارداد بزرگ و سودآور منعقد کند، اما اگر شرایط تسویه آن با زمان پرداخت هزینههای اجرای قرارداد هماهنگ نباشد، شرکت برای انجام تعهدات خود به منابع مالی بیشتری نیاز خواهد داشت.
به همین دلیل، بهتر است اثر نقدی تصمیمهای مهم پیش از اجرا بررسی شود. هماهنگی میان واحدهای مالی، فروش و تدارکات، ثبت تعهدات در برنامه جریان وجوه نقد و اطلاعرسانی درباره تغییر زمان دریافت یا پرداخت، به مدیر کمک میکند تصمیمهایی بگیرد که علاوه بر سودآوری، با توان مالی شرکت نیز سازگار باشند.
سوالات متداول درباره نقدینگی در اقتصاد تورمی
در شرایط تورمی، هزینه خرید کالا، مواد اولیه و خدمات افزایش مییابد. اگر وصول مطالبات به تأخیر بیفتد، کسبوکار ممکن است برای پرداخت تعهدات خود با کمبود وجه نقد مواجه شود. مدیریت نقدینگی به برنامهریزی بهتر دریافتها و پرداختها و کاهش ریسک کمبود پول کمک میکند.
بله. اگر فروش بهصورت نسیه انجام شود و مطالبات هنوز وصول نشده باشند، کسبوکار ممکن است سود حسابداری داشته باشد، اما برای پرداخت حقوق، خرید مواد اولیه یا تسویه بدهیها با کمبود وجه نقد مواجه شود. به همین دلیل، بررسی سود و جریان نقدی در کنار یکدیگر ضروری است.
برای پیشبینی جریان نقدی، مانده وجه نقد ابتدای دوره را با دریافتهای مورد انتظار جمع کنید و پرداختهای پیشبینیشده را از آن کسر کنید. ثبت دریافتها و پرداختها به تفکیک هفته یا ماه کمک میکند زمان احتمالی کمبود نقدینگی را شناسایی کنید و پیش از ایجاد بحران، تصمیم مناسب بگیرید.
تورم میتواند هزینه خرید موجودی کالا و مواد اولیه را افزایش دهد. اگر وصول مطالبات با تأخیر انجام شود، کسبوکار برای ادامه فعالیت به منابع نقدی بیشتری نیاز خواهد داشت. مدیریت موجودی، تسریع وصول مطالبات و برنامهریزی پرداختها به کنترل این فشار کمک میکند.
هر دو اهمیت دارند و اولویت آنها به شرایط مالی کسبوکار بستگی دارد. تسریع وصول مطالبات، ورود وجه نقد را افزایش میدهد؛ درحالیکه کنترل هزینهها میتواند خروج پول را کاهش دهد. بررسی همزمان زمان وصول مطالبات، پرداختهای سررسیدشده و هزینههای ضروری، تصمیمگیری دقیقتری را ممکن میکند.
ابتدا باید پرداختهای ضروری برای تداوم فعالیت، تعهدات سررسیدشده و پرداختهایی که تأخیر در آنها پیامد قانونی یا قراردادی دارد، بررسی شوند. سپس میتوان با توجه به منابع نقدی و امکان توافق با تأمینکنندگان، زمانبندی سایر پرداختها را تعیین کرد.
جمعبندی و نتیجهگیری؛ بقا، نتیجه مدیریت جریان نقد است
در اقتصاد تورمی، سودآوری بهتنهایی تضمینکننده ثبات مالی کسبوکار نیست. افزایش هزینههای خرید، تأخیر در وصول مطالبات و ناهماهنگی میان زمان دریافت و پرداخت پول میتوانند حتی شرکتهای سودآور را با فشار نقدینگی مواجه کنند. به همین دلیل، مدیریت جریان وجوه نقد باید بخشی از برنامهریزی مستمر هر کسبوکار باشد.
برای کنترل بهتر نقدینگی، لازم است دریافتها و پرداختهای پیشبینیشده بهطور منظم بررسی شوند، مطالبات معوق مورد پیگیری قرار گیرند و تعهدات مالی بر اساس تاریخ سررسید و اهمیت آنها مدیریت شوند. همچنین، پیش از پذیرش قراردادهای بزرگ یا انجام خریدهای عمده، باید اثر آنها بر منابع نقدی شرکت ارزیابی شود.
اگر کسبوکار شما با تأخیر در وصول مطالبات، دشواری در برنامهریزی پرداختها یا ابهام در وضعیت جریان وجوه نقد روبهرو است، بررسی ساختار مالی و تهیه برنامه مشخص برای مدیریت نقدینگی میتواند به شناسایی نقاط پرریسک کمک کند. برای دریافت مشاوره تخصصی و آشنایی با خدمات حسابداری و مالی کاوش گویا ارقام، میتوانید از طریق خدمات حسابداری کاوش اقدام کنید.