
تصور کنید یک پروژه بزرگ عمرانی یا خدماتی را با موفقیت به پایان رساندهاید و اکنون تنها یک گام تا دریافت آخرین قسط و سپرده حسن انجام کار خود فاصله دارید. اما کارفرما چک نهایی را صادر نمیکند! دلیل آن چیست؟ «نبود مفاصا حساب بیمه». این سند کوچک، در واقع حکم تاییدیه نهایی سازمان تأمین اجتماعی است که نشان میدهد شما تمامی حقوق کارگران و حق بیمههای مربوط به آن قرارداد را تا ریال آخر پرداخت کردهاید. در سال ۱۴۰۵، با هوشمند شدن سیستمهای حسابرسی بیمه، دریافت این برگه دیگر یک روند اداری ساده نیست؛ بلکه یک استراتژی مالی است که نادیده گرفتن جزئیات آن میتواند ماهها سرمایه شما را در حسابهای کارفرما بلوکه کند. در این مقاله، تمام مسیر دریافت این سند حیاتی را برای شما ترسیم میکنیم.
تمام آنچه درمورد مفاصا حساب بیمه باید بدانید:
- مفاصا حساب بیمه چیست و چرا دریافت آن اجباری است؟
- بررسی قوانین کلیدی؛ ماده ۳۷ و ماده ۳۸ قانون تأمین اجتماعی
- انواع مفاصا حساب بیمه بر اساس نوع فعالیت
- مراحل گامبهگام دریافت مفاصا حساب بیمه
- نحوه محاسبه حق بیمه در قراردادهای پیمانکاری
- مدارک لازم برای درخواست مفاصا حساب بیمه
- چرا صدور مفاصا حساب به تأخیر میافتد؟
- توصیههای مدیریتی برای سرعت بخشیدن به فرآیند تسویهحساب
- سوالات رایج پیمانکاران درباره مفاصا حساب بیمه
- جمعبندی
مفاصا حساب بیمه چیست و چرا دریافت آن اجباری است؟
مفاصا حساب (Clearance) در لغت به معنای «تسویهحساب» است. در حوزه بیمه، مفاصا حساب سندی رسمی است که از سوی سازمان تأمین اجتماعی صادر میشود و گواهی میدهد که یک مودی (اعم از پیمانکار یا مالک کسبوکارهای در حال انتقال)، هیچ بدهی معوقی به این سازمان ندارد.
طبق قانون، تا زمانی که این برگه ارائه نشود، کارفرما حق ندارد ۵ درصد نهایی مبلغ قرارداد و قسط آخر پیمانکار را آزاد کند. هدف از این اجبار، تضمین حقوق کارگرانی است که در آن پروژه فعالیت کردهاند. سازمان تأمین اجتماعی از این طریق اطمینان حاصل میکند که حق بیمه تمام پرسنل پرداخت شده و باری بر دوش صندوقهای حمایتی باقی نمانده است.
بررسی قوانین کلیدی؛ ماده ۳۷ و ماده ۳۸ قانون تأمین اجتماعی
برای درک بهتر مفاصا حساب، باید با دو ستون اصلی این قانون آشنا باشید:
۱. ماده ۳۸ قانون تأمین اجتماعی (مخصوص پیمانکاران): این ماده بیان میکند که در تمامی قراردادهای پیمانکاری (اعم از دولتی و خصوصی)، کارفرما موظف است پیمانکار را مکلف کند که کارگران خود و کارگران پيمانكاران فرعی را نزد سازمان تأمین اجتماعی بيمه نماید. همچنین کارفرما باید ۵ درصد از کل مبلغ هر صورتوضعیت را نزد خود نگه دارد تا پیمانکار مفاصا حساب خود را از سازمان دریافت و ارائه کند.
۲. ماده ۳۷ قانون تأمین اجتماعی (مخصوص نقلوانتقال): این قانون مربوط به زمانی است که بخواهید کارگاه، کارخانه یا فروشگاه خود را بفروشید یا منتقل کنید. طبق این ماده، انتقالگیرنده (خریدار) باید گواهی سازمان تأمین اجتماعی مبنی بر عدم بدهی انتقالدهنده را بخواهد. در غیر این صورت، خریدار و فروشنده نسبت به پرداخت بدهیهای قبلی مسئولیت تضامنی خواهند داشت.
انواع مفاصا حساب بیمه بر اساس نوع فعالیت
فرآیند دریافت این سند بسته به نوع فعالیت شما متفاوت است:
- قراردادهای پیمانکاری: این رایجترین نوع مفاصا حساب است که بر اساس ضریب حق بیمه (با مصالح یا بدون مصالح) محاسبه میشود.
- مفاصا حساب نقلوانتقال: مربوط به خرید و فروش دفاتر، شرکتها و کارگاههاست.
- مفاصا حساب پایان کار ساختمان: مربوط به سازندگانی است که میخواهند برای آپارتمان خود سند تفکیکی دریافت کنند.
چه کسانی به مفاصا حساب بیمه نیاز دارند؟
مفاصا حساب بیمه فقط مخصوص شرکتهای پیمانکاری بزرگ نیست و بسته به نوع قرارداد یا فعالیت، اشخاص حقیقی، شرکتها، پیمانکاران و در برخی موارد انتقالدهندگان کارگاه نیز ممکن است با آن سروکار داشته باشند. مهمترین حالتها را میتوان بر اساس نوع رابطه کاری و موضوع قرارداد تفکیک کرد.
پیمانکاران: اگر اجرای یک پروژه یا ارائه خدمات در قالب قرارداد پیمانکاری انجام شده باشد، بسته به ماهیت قرارداد و شرایط آن، تعیین تکلیف حق بیمه و دریافت مفاصا حساب میتواند برای تسویه نهایی قرارداد ضروری باشد.
کارفرمایان: کارفرما در قراردادهای مشمول ماده ۳۸، علاوه بر پرداخت مبلغ قرارداد، باید الزامات بیمهای مربوط به قرارداد را نیز رعایت کند و در زمان تسویه نهایی، وضعیت مفاصا حساب پیمانکار را در نظر بگیرد.
انتقالدهندگان و انتقالگیرندگان کارگاه: در مواردی که موضوع معامله، انتقال کارگاه، کارخانه، فروشگاه یا محل فعالیت مشمول مقررات تأمین اجتماعی باشد، موضوع بدهی بیمهای انتقالدهنده باید مطابق ماده ۳۷ بررسی شود.
پیمانکاران فرعی: اگر بخشی از اجرای پروژه به پیمانکار دیگری واگذار شده باشد، وضعیت بیمهای پیمانکار فرعی نیز میتواند در فرآیند تعیین تکلیف قرارداد اصلی اهمیت داشته باشد.
| وضعیت | چرا مفاصا حساب اهمیت دارد؟ |
|---|---|
| پیمانکار | تعیین تکلیف حق بیمه قرارداد و تسویه نهایی |
| کارفرما | رعایت الزامات بیمهای و تعیین تکلیف سپرده قرارداد |
| پیمانکار فرعی | تعیین تکلیف تعهدات بیمهای بخش واگذارشده |
| انتقالدهنده کارگاه | بررسی بدهیهای بیمهای هنگام انتقال |
| انتقالگیرنده | اطمینان از وضعیت بدهیهای بیمهای پیش از معامله |
مراحل گامبهگام دریافت مفاصا حساب بیمه
در سال جاری، اکثر مراحل به صورت الکترونیکی انجام میشود، اما همچنان نظم در مراحل زیر ضروری است:
- ارائه کپی قرارداد: در ابتدای قرارداد، پیمانکار باید یک نسخه از قرارداد را به شعبه تأمین اجتماعی محل اجرای پروژه ارائه دهد تا پرونده و کد کارگاهی مخصوص پروژه صادر شود.
- ارسال لیست ماهانه: در طول اجرای پروژه، پیمانکار باید لیست بیمه پرسنل را به طور مرتب ارسال و پرداخت کند.
- درخواست کتبی صدور مفاصا حساب: پس از پایان کار، پیمانکار باید نامهای از کارفرما (واگذارنده کار) دریافت کند که در آن تاریخ شروع، پایان و مبلغ کل ناخالص کارکرد قید شده باشد.
- بررسی توسط واحد درآمد شعبه: کارشناس شعبه، مبالغ پرداخت شده را با ضرایب قانونی (۷ درصد یا ۱۵ درصد بسته به نوع قرارداد) تطبیق میدهد.
- تسویه مابهالتفاوت: اگر مجموع مبالغ لیستهای ارسالی کمتر از ضریب قانونی قرارداد باشد، پیمانکار موظف به پرداخت مابهالتفاوت است.
- صدور و ارسال نامه مفاصا حساب: پس از صفر شدن بدهی، برگه مفاصا حساب صادر و در سامانه برای کارفرما نیز قابل رویت خواهد بود.
چکلیست قبل از درخواست مفاصا حساب بیمه
قبل از ثبت یا پیگیری درخواست مفاصا حساب، بهتر است این موارد را بررسی کنید:
- قرارداد و تمام الحاقیهها آماده باشد.
- مبلغ نهایی قرارداد مشخص و با صورتوضعیتها مطابقت داشته باشد.
- تاریخ شروع و پایان قرارداد در اسناد مختلف یکسان باشد.
- لیستهای بیمه دوره اجرای قرارداد ارسال شده باشند.
- پرداختهای مربوط به حق بیمه قابل ارائه و پیگیری باشند.
- نامه پایان کار یا نامه مربوط به خاتمه قرارداد از کارفرما دریافت شده باشد.
- صورتوضعیت نهایی و قطعی آماده باشد.
- وضعیت بدهیهای پرونده بررسی شده باشد.
- در صورت وجود پیمانکار فرعی، اسناد و وضعیت بیمهای بخش واگذارشده مشخص باشد.
فرآیند دریافت مفاصا حساب از شروع قرارداد تا پایان پروژه
دریافت مفاصا حساب را نباید فقط به مرحلهای محدود کرد که پروژه به پایان رسیده است. بخش مهمی از مشکلات زمان صدور مفاصا، در واقع به اشتباهاتی برمیگردد که در زمان تنظیم قرارداد یا ارسال لیستهای بیمه اتفاق افتادهاند. به همین دلیل بهتر است وضعیت بیمه قرارداد از ابتدای کار تا زمان تسویه نهایی کنترل شود.
قبل از شروع قرارداد
در زمان تنظیم قرارداد، مبلغ، موضوع، مدت اجرا، نحوه تأمین مصالح، استفاده از نیروی انسانی و سایر شرایط مؤثر بر وضعیت بیمهای قرارداد را مشخص کنید. همچنین نسخه قرارداد و الحاقیههای احتمالی را نگهداری کنید تا اطلاعات آن در زمان رسیدگی با سایر اسناد قابل تطبیق باشد.
در طول اجرای پروژه
در طول اجرای قرارداد، لیستهای بیمه کارکنان را مطابق مقررات ارسال و حق بیمه مربوط را در مهلت مقرر پرداخت کنید. رسیدهای پرداخت، لیستهای ارسالی، صورتوضعیتها و اسناد مربوط به پرداختها را نیز نگهداری کنید.
مهم است که اطلاعات موجود در قرارداد، لیستهای بیمه، صورتوضعیتها و نامههای کارفرما با یکدیگر مغایرت نداشته باشند؛ زیرا اختلاف در مبلغ، تاریخ یا مشخصات قرارداد میتواند فرآیند رسیدگی را طولانیتر کند.
در پایان قرارداد
پس از پایان کار، وضعیت نهایی قرارداد و مبالغ قطعی را با اسناد موجود تطبیق دهید. سپس نامه موردنیاز از کارفرما و سایر مدارک پرونده را آماده کرده و درخواست تعیین تکلیف حق بیمه و صدور مفاصا حساب را پیگیری کنید.
نحوه محاسبه حق بیمه در قراردادهای پیمانکاری
یکی از چالشبرانگیزترین بخشها، محاسبه مبلغ نهایی است که باید به تأمین اجتماعی بپردازید. این مبالغ بر اساس ضرایب زیر تعیین میشوند:
- قراردادهای با مصالح (مکانیکی): در پروژههایی که تهیه مصالح و ابزار بر عهده پیمانکار است، حق بیمه معمولاً ۷ درصد کل ناخالص کارکرد است (به اضافه حق بیمه بیکاری).
- قراردادهای بدون مصالح (دستی): در پروژههایی که کار صرفاً به صورت دستمزدی و خدماتی است، ضریب حق بیمه ۱۵ درصد کل ناخالص کارکرد است.
اگر قرارداد ترکیبی باشد، حق بیمه چگونه بررسی میشود؟
همه پروژهها بهصورت کاملاً دستی یا کاملاً مکانیکی اجرا نمیشوند. در برخی قراردادها بخشی از عملیات با نیروی انسانی و بخش دیگری با ماشینآلات انجام میشود. در چنین شرایطی، تشخیص ماهیت هر بخش از عملیات و نحوه محاسبه حق بیمه آن اهمیت پیدا میکند.
بنابراین نمیتوان صرفاً با مشاهده عنوان قرارداد، کل مبلغ قرارداد را در یک گروه قرار داد. شرح خدمات، نحوه اجرای عملیات، وضعیت ماشینآلات و مصالح و سایر مفاد قرارداد باید بررسی شود تا روش محاسبه مناسب تعیین شود.
مثال: فرض کنید یک قرارداد شامل عملیات اجرایی دستی و بخش دیگری شامل عملیات مکانیکی باشد. در این حالت، ابتدا باید مشخص شود هر بخش از کار چه سهمی از قرارداد را تشکیل میدهد و سپس مطابق مقررات مربوط، نحوه محاسبه حق بیمه هر بخش تعیین شود.
نکته: در سال ۱۴۰۵، بسیاری از قراردادهای دانشبنیان یا خدماتی خاص شامل تخفیف در این ضرایب میشوند که حسابداران باید به آن توجه کنند.
استعلام آنلاین مفاصا حساب بیمه؛ راهنمای سامانه الکترونیک
دیگر نیازی به صفهای طولانی در کارگزاریها نیست. با مراجعه به درگاه ملی خدمات الکترونیک تأمین اجتماعی (eservices.tamin.ir)، میتوانید در بخش «واگذارندگان کار/پیمانکاران»، وضعیت پروندههای خود را مشاهده کنید. در این سامانه، امکان مشاهده بدهی، پرداخت آنلاین و حتی پیگیری مراحل صدور مفاصا حساب فراهم شده است. همچنین کارفرمایان میتوانند با وارد کردن شناسه ملی پیمانکار، از اصالت مفاصا حساب ارائه شده اطمینان حاصل کنند.
مثال ساده از محاسبه حق بیمه قرارداد
فرض کنید مبلغ ناخالص کارکرد یک قرارداد ۱ میلیارد تومان باشد. اگر پس از بررسی ماهیت قرارداد، ضریب مشخصی برای آن تعیین شود، حق بیمه نظری از حاصلضرب مبلغ مشمول در ضریب مربوط محاسبه خواهد شد.
برای مثال، اگر صرفاً برای نمایش روش محاسبه، ضریب فرضی ۱۵ درصد در نظر گرفته شود:
۱,۰۰۰,۰۰۰,۰۰۰ × ۱۵٪ = ۱۵۰,۰۰۰,۰۰۰ تومان
این عدد صرفاً یک مثال آموزشی است و به معنی مشمول بودن تمام قراردادهای پیمانکاری با ضریب ۱۵ درصد نیست. در عمل، نوع قرارداد و شرایط اجرای آن باید بر اساس مقررات مربوط بررسی شود.
مبنای محاسبه حق بیمه قرارداد پیمانکاری چیست؟
محاسبه حق بیمه قراردادهای پیمانکاری فقط به مبلغ درجشده در قرارداد محدود نمیشود. در رسیدگی بیمهای، ماهیت قرارداد، نحوه اجرای کار، وضعیت مصالح و ماشینآلات، مبلغ کارکرد و سایر شرایط قرارداد میتواند در تعیین نحوه محاسبه حق بیمه مؤثر باشد.
به همین دلیل، نمیتوان برای تمام قراردادهای پیمانکاری یک نرخ ثابت در نظر گرفت. ابتدا باید مشخص شود قرارداد از نظر مقررات تأمین اجتماعی در چه گروهی قرار میگیرد و سپس ضریب یا روش محاسبه مربوط به همان قرارداد اعمال شود.
نکته مهم: عددهای ۷ و ۱۵ درصد که در بسیاری از منابع درباره قراردادهای پیمانکاری دیده میشوند، نباید بدون توجه به نوع قرارداد و شرایط اجرای آن به همه قراردادها تعمیم داده شوند.
عوامل مؤثر بر محاسبه حق بیمه قرارداد
| عامل | چرا اهمیت دارد؟ |
|---|---|
| نوع قرارداد | روش و ضریب محاسبه میتواند بر اساس ماهیت قرارداد متفاوت باشد. |
| نحوه اجرای کار | دستی، مکانیکی یا ترکیبی بودن اجرای کار در رسیدگی اهمیت دارد. |
| تأمین مصالح | اینکه مصالح توسط پیمانکار یا کارفرما تأمین شود میتواند بر نحوه محاسبه اثر بگذارد. |
| مبلغ ناخالص کارکرد | مبلغ کارکرد قرارداد یکی از مبانی مهم در تعیین حق بیمه قرارداد است. |
| نیروی انسانی | لیستهای بیمه و مبالغ پرداختشده کارکنان در رسیدگی بررسی میشوند. |
| پیمانکار فرعی | واگذاری بخشی از کار به پیمانکار فرعی نیازمند بررسی وضعیت بیمهای بخش واگذارشده است. |
| الحاقیهها | تغییر مبلغ یا مدت قرارداد باید در اسناد و محاسبات نهایی لحاظ شود. |
مدارک لازم برای درخواست مفاصا حساب بیمه
پیش از مراجعه یا اقدام آنلاین، مدارک زیر را آماده کنید:
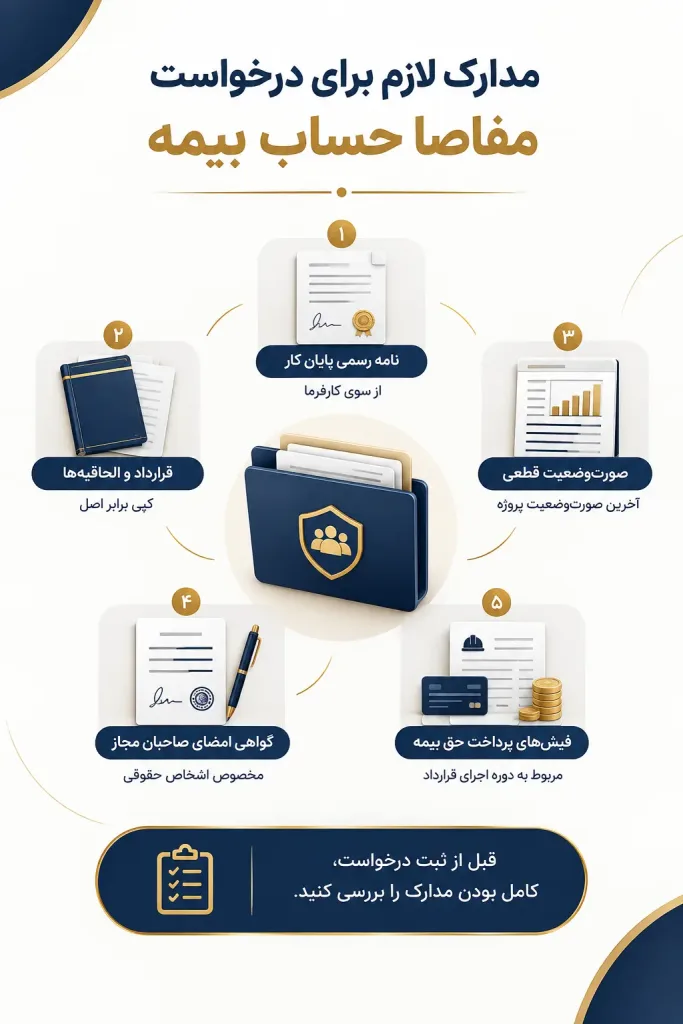
- نامه رسمی پایان کار از سوی کارفرما.
- کپی برابر اصل قرارداد و تمامی الحاقیهها (در صورت تغییر مبلغ).
- صورت وضعیت قطعی و نهایی پروژه.
- گواهی امضای صاحبان مجاز (برای اشخاص حقوقی).
- فیشهای پرداخت حق بیمه ماهانه در طول دوره قرارداد.
چرا صدور مفاصا حساب به تأخیر میافتد؟
اگر با گره اداری مواجه شدید، احتمالاً یکی از دلایل زیر در میان است:
- عدم انطباق تاریخها: تاریخ شروع و پایان در نامه کارفرما با لیستهای بیمه ارسالی همخوانی ندارد.
- بدهی در شعبههای دیگر: گاهی بدهی یک پرونده دیگر از همان شرکت، مانع صدور مفاصا حساب برای پروژه جدید میشود.
- خطای محاسباتی در ضرایب: تفاوت دیدگاه ممیز و حسابدار شرکت در مورد «با مصالح» یا «بدون مصالح» بودن کار.
توصیههای مدیریتی برای سرعت بخشیدن به فرآیند تسویهحساب
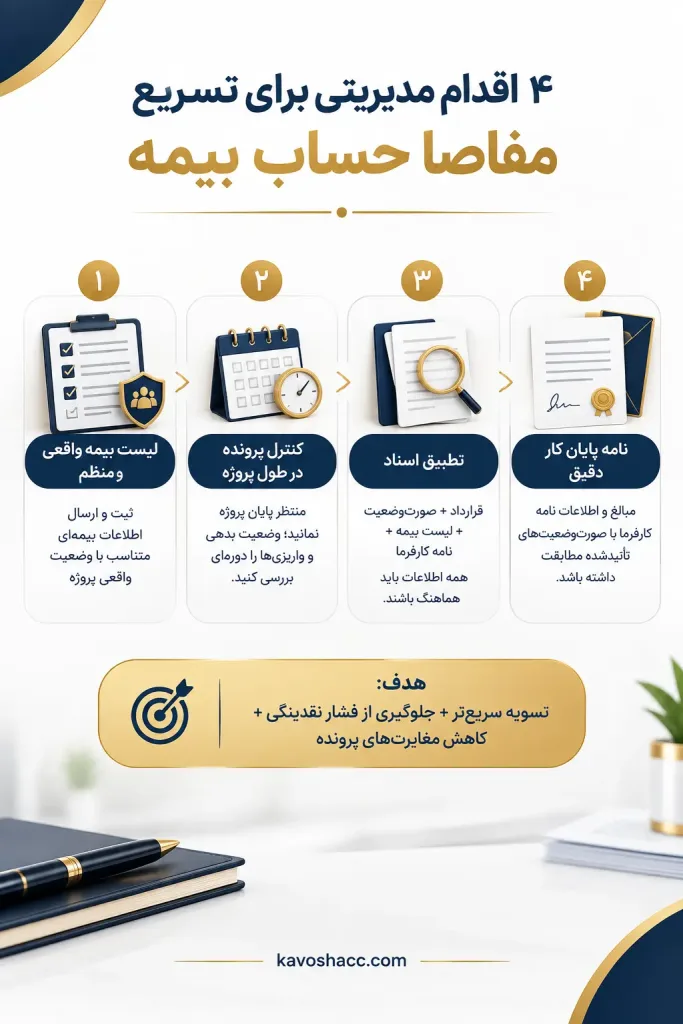
برای اینکه نقدینگی شرکت شما به دلیل نبود مفاصا حساب به خطر نیفتد، این چکلیست را دنبال کنید:
- ارسال لیست واقعی: سعی کنید مبالغ لیست ماهانه را به گونهای تنظیم کنید که در پایان کار، مابهالتفاوت سنگینی با ضریب ۷ یا ۱۵ درصد نداشته باشید. این کار فشار مالی پایان پروژه را کم میکند.
- استفاده از بخشنامههای ۱۱ و ۱۴ قدیم: هنوز هم بسیاری از معافیتها در بخشنامههای قدیمی نهفته است. تسلط بر این بخشنامهها میتواند میلیونها تومان در حق بیمه نهایی صرفهجویی کند.
- پیگیری پرونده در طول اجرا: منتظر پایان پروژه نمانید. هر چند ماه یک بار وضعیت واریزیها و مانده بدهی پرونده پیمان را از شعبه استعلام کنید.
- شفافیت در نامه پایان کار: از کارفرما بخواهید دقیقاً مبالغی را در نامه ذکر کند که با صورتوضعیتهای تایید شده مطابقت دارد تا سیستم هوشمند بیمه دچار تضاد اطلاعاتی نشود.
سوالات رایج پیمانکاران درباره مفاصا حساب بیمه
دریافت مفاصا حساب بیمه در قراردادهای پیمانکاری مشمول مقررات تأمین اجتماعی، معمولاً پس از پایان کار و برای تعیین تکلیف تعهدات بیمهای و تسویه نهایی قرارداد اهمیت دارد. همچنین در برخی موارد نقلوانتقال کارگاه، کارخانه یا محل فعالیت، ارائه گواهی مربوط به وضعیت بدهی بیمهای طبق مقررات ماده ۳۷ ضروری است. بنابراین لزوم دریافت مفاصا حساب به نوع قرارداد و شرایط فعالیت بستگی دارد.
مبلغ حق بیمه بر اساس نوع قرارداد و شرایط اجرای آن تعیین میشود. عواملی مانند مبلغ ناخالص کارکرد، نحوه اجرای کار، وضعیت تأمین مصالح، استفاده از ماشینآلات و حق بیمههای پرداختشده میتوانند در محاسبه مؤثر باشند. پس از رسیدگی، مبالغ پرداختی با حق بیمه محاسبهشده مقایسه میشوند و در صورت وجود بدهی یا مابهالتفاوت، مبلغ مربوط باید تسویه شود.
مدارک مورد نیاز به نوع قرارداد و پرونده بستگی دارد، اما معمولاً قرارداد و الحاقیهها، نامه پایان کار یا نامه کارفرما، صورتوضعیت نهایی و اسناد مربوط به ارسال و پرداخت حق بیمه مورد نیاز است. بهتر است مدارک مالی و قراردادی پروژه نیز نگهداری شوند تا در صورت وجود مغایرت در مبلغ، تاریخ یا مدت قرارداد، امکان ارائه مستندات لازم وجود داشته باشد.
برای پیگیری وضعیت مفاصا حساب میتوان از خدمات الکترونیکی سازمان تأمین اجتماعی استفاده کرد. پس از ورود به حساب کاربری، پرونده یا قرارداد مربوط را پیدا کرده و وضعیت درخواست و بدهی احتمالی را بررسی کنید. در صورت صدور مفاصا حساب، اطلاعات آن را با مشخصات قرارداد تطبیق دهید. اگر وضعیت درخواست تغییر نکرد یا اطلاعات نمایشدادهشده مغایرت داشت، موضوع را از شعبه مربوط پیگیری کنید.
در قراردادهای مشمول ماده ۳۸، کارفرما باید ۵ درصد بهای کل کار و آخرین قسط را تا تعیین تکلیف وضعیت بیمهای قرارداد طبق مقررات نگهداری کند. این سپرده با مبلغ نهایی حق بیمه یکسان نیست و ممکن است پس از رسیدگی، مابهالتفاوتی ایجاد شود. پس از تعیین تکلیف بدهی و صدور مفاصا حساب، وضعیت سپرده نیز در فرآیند تسویه نهایی قرارداد مشخص میشود.
مغایرت تاریخ قرارداد با لیستهای بیمه، اختلاف در مبلغ کارکرد، وجود بدهی بیمهای، نقص مدارک یا ثبت نشدن الحاقیهها از دلایل رایج تأخیر در صدور مفاصا حساب هستند. ابهام در نوع قرارداد یا نحوه اجرای آن نیز میتواند روند رسیدگی را طولانی کند. برای رفع مشکل، ابتدا قرارداد، صورتوضعیت نهایی، لیستهای بیمه و پرداختها را با اطلاعات پرونده تطبیق دهید.
جمعبندی
دریافت مفاصا حساب بیمه نقطه پایانی است بر یک تعهد کاری و آغاز آزادی نقدینگی شرکت شما. در نظام اقتصادی سال ۱۴۰۵، عبور از پیچوخمهای قانون تأمین اجتماعی نیازمند دقت در جزئیات و انضباط در ارسال لیستهای ماهانه است. با شناخت دقیق ماده ۳۸ و استفاده از ابزارهای استعلام آنلاین، نه تنها از جریمههای سنگین مصون میمانید، بلکه جایگاه خود را به عنوان یک پیمانکار یا کارفرمای خوشحساب در بازار تثبیت میکنید. فراموش نکنید که شفافیت با سازمان تأمین اجتماعی، بهترین راه برای حفاظت از سود حاصل از پروژههای شماست. انضباط امروز، آرامش فرداست.