
در دنیای پرزرقوبرق طلا و جواهر، جایی که حتی یک «سوت» (یکهزارم گرم) میتواند مرز میان سود کلان و ضرر هنگفت باشد، حسابداری دیگر یک کار دفتری ساده نیست؛ بلکه نبض حیاتی کسبوکار شماست. تصور کنید در پایان یک روز کاری شلوغ، ویترین گالری شما خیرهکننده به نظر میرسد، اما آیا میدانید دقیقاً چقدر سود خالص ساختهاید؟ یا اینکه نوسانات ناگهانی قیمت طلا در میانه روز، چه تأثیری بر ارزش موجودی انبار شما گذاشته است؟
حسابداری طلافروشی به دلیل ماهیت دوگانه طلا (هم به عنوان کالا و هم به عنوان واحد پولی)، پیچیدگیهایی دارد که در هیچ صنف دیگری دیده نمیشود. در سال ۱۴۰۵، با هوشمند شدن سیستمهای نظارتی سازمان امور مالیاتی و الزام اتصال به سامانه مودیان، دیگر روشهای سنتی و چرتکهای پاسخگوی نیاز زرگران نیست. در این مقاله جامع، قرار است از صفر تا صدِ استانداردهای نوین مالی و مالیاتی صنف طلا را بررسی کنیم تا شما نهتنها بر محاسبات داخلی مسلط شوید، بلکه در برابر تیغ تیز ممیزین مالیاتی نیز سپری نفوذناپذیر داشته باشید.
آنچه در مورد حسابداری طلافروشی میخوانید:
- چرا حسابداری طلا با تمام اصناف دیگر متفاوت است؟
- ۲. مفاهیم اساسی که هر حسابدار طلا باید به آنها مسلط باشد
- ۳. فرمول طلایی فروش؛ نحوه محاسبه فاکتور طلا
- مالیات طلا فروشی در سال ۱۴۰۵؛ آنچه مدیران گالری باید بدانند
- روشهای حسابداری در صنف طلا و جواهر
- ویژگیهای ضروری یک نرمافزار حسابداری طلا فروشی معتبر
- اشتباهات رایج در حسابداری طلا که منجر به ضرر میشود
- چکلیست انبارگردانی لحظهای برای گالریهای طلا
- سوالات متداول درباره حسابداری طلا و جواهر
- جمعبندی
چرا حسابداری طلا با تمام اصناف دیگر متفاوت است؟
اولین چیزی که یک حسابدار یا صاحب گالری باید درک کند این است که در این صنف، «پول» تنها معیار سنجش نیست. ما با دو واحد متغیر روبهرو هستیم: ریال و وزن.
- واحد وزنی دقیق: در حالی که در یک سوپرمارکت، تلورانس چند گرمی اهمیتی ندارد، در طلا فروشی، کوچکترین واحد وزنی یعنی «سوت» در مقیاس هزاران قطعه، میتواند تراز مالی شما را به کلی جابهجا کند. واحدهایی مثل گرم، مثقال و ری ریال، زبان مشترک این صنف هستند.
- نوسان لحظهای قیمت: قیمت طلا ممکن است در طول یک ساعت چندین بار تغییر کند. این موضوع باعث میشود که «ارزش موجودی کالا» در ترازنامه شما مدام در حال تغییر باشد. حسابداری که نتواند این نوسان را در لحظه ثبت کند، عملاً گزارشهای اشتباهی از سود و زیان ارائه میدهد.
۲. مفاهیم اساسی که هر حسابدار طلا باید به آنها مسلط باشد
قبل از ورود به نرمافزارهای پیچیده، باید با ادبیات خاص این بازار آشنا شوید:
محاسبه قیمت زنده طلا و ثبت آن
قیمت تابلو (مظنه) پایه تمامی محاسبات است. در حسابداری نوین، قیمت طلا در زمان خرید و زمان فروش باید به دقت ثبت شود تا «سود حاصل از فروش» از «سود ناشی از تورم و نوسان قیمت» تفکیک شود.
فرمول محاسبه اجرت ساخت
اجرت، دستمزد سازنده طلا است که میتواند به دو صورت ریالی (عدد ثابت برای هر گرم) یا درصدی (درصدی از قیمت طلای خام) محاسبه شود. اشتباه در محاسبه اجرت در هنگام خرید بنکداری، مستقیماً از سود نهایی گالریدار کسر میشود.
تفاوت انواع طلا در حسابداری
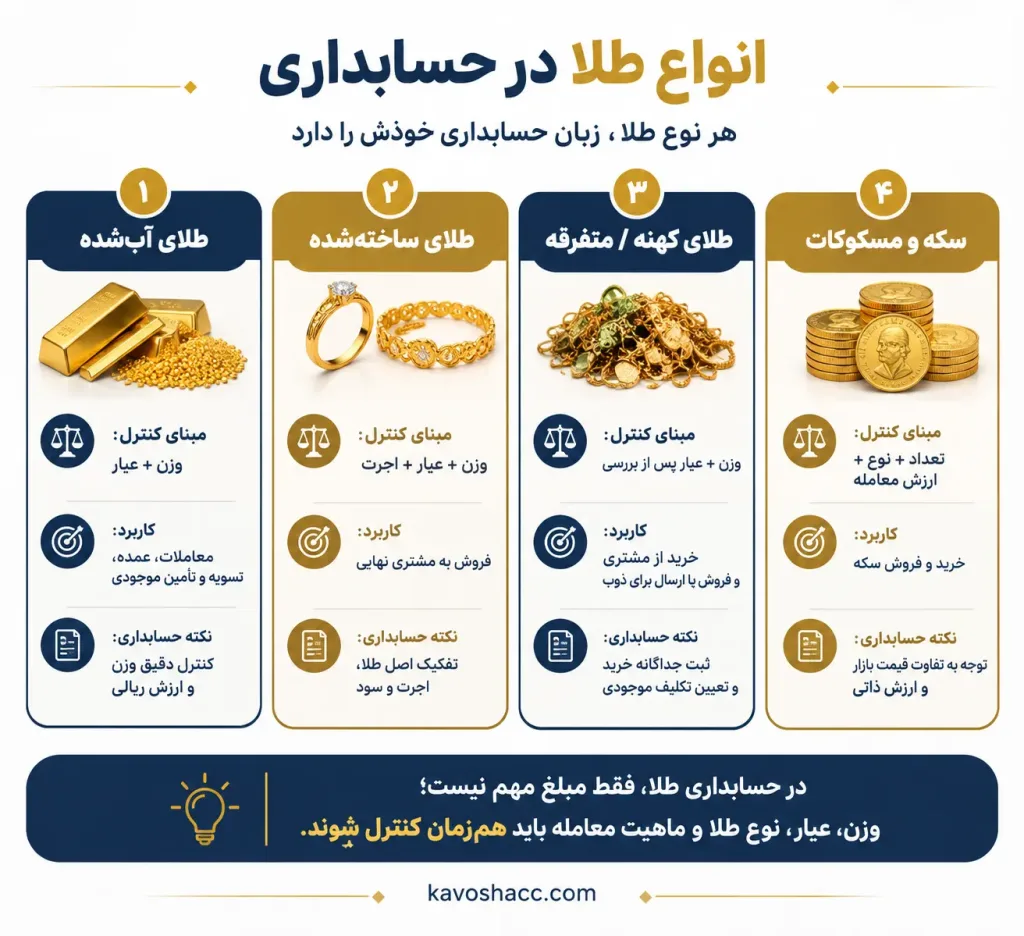
- طلای آبشده: پایهترین شکل طلا که معمولاً برای تسویه حسابها یا به عنوان پشتوانه استفاده میشود.
- طلای ساختهشده: شامل اجرت و سود است که به مشتری نهایی فروخته میشود.
- مسکوکات (سکه): حسابداری سکه به دلیل قیمتهای دستوری و حباب، از قوانین متفاوتی پیروی میکند.
مفهوم «حباب طلا»
در بسیاری از مواقع، قیمت بازار از ارزش واقعی طلای موجود در یک قطعه (مثلاً سکه) بیشتر است. یک حسابدار حرفهای باید این مازاد را به عنوان «حباب» در حسابها شناسایی کند تا در زمان ترکیدن حباب، شوک مالی به مجموعه وارد نشود.
۳. فرمول طلایی فروش؛ نحوه محاسبه فاکتور طلا
محاسبه فاکتور برای مشتری نهایی، حساسترین بخش کار است. طبق آخرین استانداردهای ابلاغی، فرمول محاسبه به شرح زیر است:
قیمت نهایی = [(قیمت روز یک گرم طلا + اجرت ساخت) + سود فروشنده] + مالیات بر ارزش افزوده
نکته حیاتی: طبق قانون جدید، مالیات بر ارزش افزوده (۹ درصد) دیگر به «کل قیمت طلا» تعلق نمیگیرد. این مالیات تنها باید از مجموع «سود فروشنده + اجرت ساخت» محاسبه شود. دریافت مالیات از اصل طلا، تخلف قانونی محسوب میشود.
مثال محاسبه قیمت یک قطعه طلا
فرض کنید یک قطعه طلا ۵ گرم وزن داشته باشد. برای محاسبه مبلغ نهایی، ابتدا ارزش طلای خام بر اساس نرخ روز محاسبه میشود، سپس اجرت ساخت و سود فروشنده به آن اضافه شده و در نهایت مالیات بر ارزش افزوده مربوط به بخشهای مشمول محاسبه میشود.
بنابراین، برای محاسبه دقیق فاکتور باید این اجزا از یکدیگر تفکیک شوند:
ارزش اصل طلا + اجرت ساخت + سود فروشنده + مالیات ارزش افزوده = مبلغ نهایی فاکتور
مالیات طلا فروشی در سال ۱۴۰۵؛ آنچه مدیران گالری باید بدانند
در سال ۱۴۰۵، شفافیت مالی دیگر یک انتخاب نیست، بلکه الزامی سیستمی است.
| نوع مالیات | مبنای کلی | نکته مهم برای طلافروش |
|---|---|---|
| مالیات بر ارزش افزوده | بخشهای مشمول در صورتحساب | باید از اصل طلا و اجزای مشمول بهدرستی تفکیک شود |
| مالیات عملکرد | درآمد و سود مشمول مالیات طبق مقررات | با مالیات ارزش افزوده یکسان نیست |
| مالیات تکلیفی | فقط در مواردی که قانون تعیین کرده است | بسته به نوع پرداخت و معامله بررسی میشود |
نکته مهم: مالیات بر ارزش افزودهای که در فاکتور فروش محاسبه میشود با مالیات عملکرد طلافروش تفاوت دارد. بنابراین، طلافروش نباید مبلغ ارزش افزوده دریافتی از مشتری را با مالیات بر درآمد خود یکسان در نظر بگیرد. محاسبه هرکدام مبنای قانونی و شرایط خاص خود را دارد.
قانون جدید مالیات بر ارزش افزوده طلا
همانطور که اشاره شد، اصل طلا از مالیات معاف است. این موضوع باعث شد تا تقاضا برای سرمایهگذاری در طلا افزایش یابد، اما از سوی دیگر، نظارت بر فاکتورها را شدیدتر کرد. شما باید در دفاتر خود به دقت سهم سود و اجرت را تفکیک کنید تا در زمان بازرسی، جریمه نشوید.
ارسال صورتحساب به سامانه مودیان
تمامی طلا فروشان ملزم به ثبتنام و ارسال فاکتورهای خود به سامانه مودیان هستند.
- صورتحساب نوع اول: برای معاملات عمده و بنکداری که اطلاعات کامل خریدار نیاز است.
- صورتحساب نوع دوم: برای فروش به مشتری نهایی (مصرفکننده) که از طریق پایانه فروشگاهی (کارتخوانهای اندرویدی یا نرمافزار) مستقیماً به سامانه ارسال میشود.
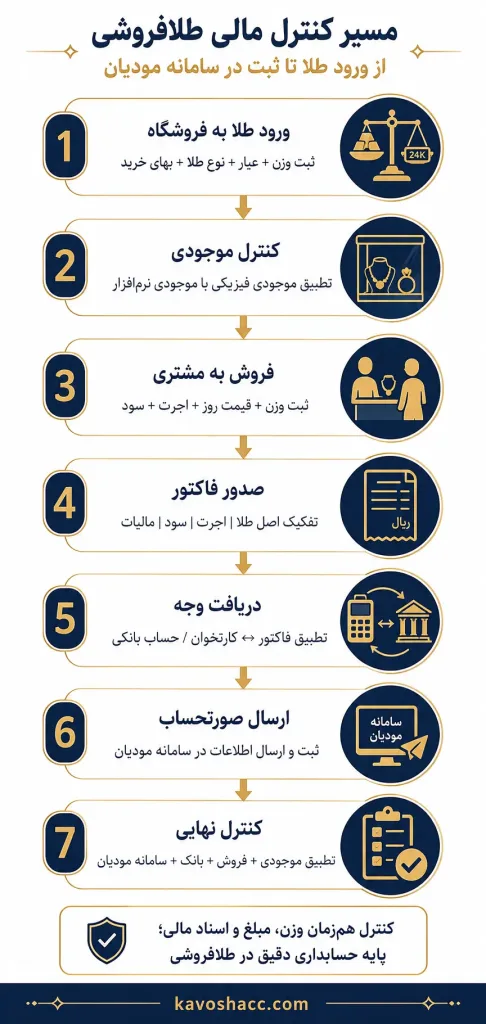
طلافروشان در سامانه مودیان چه مواردی را باید کنترل کنند؟
ثبت صحیح معاملات طلا در سامانه مودیان فقط به ارسال صورتحساب محدود نمیشود. اطلاعات فاکتور باید با معامله واقعی، مبلغ دریافتی، موجودی کالا و اطلاعات ثبتشده در سیستم حسابداری هماهنگ باشد.
مهمترین کنترلها عبارتاند از:
- ثبت صحیح مشخصات و نوع صورتحساب
- تفکیک اصل طلا، اجرت، سود و مالیات در فاکتور
- تطبیق مبالغ صورتحساب با دریافتهای بانکی و کارتخوان
- کنترل اطلاعات خریدار در مواردی که صورتحساب به اطلاعات کامل خریدار نیاز دارد
- بررسی وضعیت صورتحسابهای ارسالشده و خطاهای احتمالی
- نگهداری سوابق خرید و فروش برای تطبیق با موجودی و دفاتر
چالش تراکنشهای بانکی
سازمان امور مالیاتی تمامی واریزیها به حسابهای متصل به کد اقتصادی گالری را رصد میکند. تطابق دقیق بین «وزن طلای خارج شده از ویترین» و «وجوه واریزی به بانک» تنها راه اثبات عدم کتمان درآمد است.
روشهای حسابداری در صنف طلا و جواهر
بسته به نوع فعالیت (بنکداری، کارگاهی یا تکفروشی)، دو روش عمده وجود دارد:
- حسابداری وزنی (کالا به کالا): در این روش، بدهکاری و بستانکاری بر اساس وزن طلا ثبت میشود. مثلاً شما به بنکدار ۱۰۰ گرم طلا بدهکار میشوید و موظفید ۱۰۰ گرم طلا (با عیار مشخص) به او بازگردانید، فارغ از اینکه قیمت ریالی چقدر تغییر کرده است.
- حسابداری ریالی-وزنی (مختلط): این روش متداولترین راه برای خردهفروشیهاست. هم وزن طلا برای کنترل موجودی ویترین ثبت میشود و هم ارزش ریالی آن برای محاسبه سود و زیان نهایی و ترازنامه مالیاتی.
ثبت حسابداری خرید و فروش طلا چگونه انجام میشود؟
در حسابداری طلافروشی، ثبت معاملات فقط بر اساس مبلغ ریالی انجام نمیشود و وزن و عیار طلا نیز باید همزمان کنترل شود. به همین دلیل، هنگام ثبت خرید یا فروش باید مشخص باشد چه مقدار طلا، با چه عیاری و با چه ارزش ریالی وارد یا خارج شده است.
مهمترین ثبتهای حسابداری در این صنف عبارتاند از:
| نوع معامله | حساب بدهکار | حساب بستانکار |
|---|---|---|
| خرید طلا | موجودی طلا | بانک / صندوق / حساب طرف حساب |
| فروش طلا | بانک / صندوق / حساب مشتری | فروش طلا |
| خروج موجودی بابت فروش | بهای تمامشده کالای فروشرفته | موجودی طلا |
| دریافت وجه از مشتری | بانک / صندوق | حساب مشتری |
| خرید طلای امانی | حساب انتظامی یا حسابهای مربوط به امانت | طرف حساب امانی |
نکته: در معاملات طلا، ثبت ریالی بهتنهایی برای کنترل موجودی کافی نیست و بهتر است وزن، عیار و ارزش ریالی معامله بهصورت همزمان در سیستم ثبت و قابل گزارشگیری باشد.
ویژگیهای ضروری یک نرمافزار حسابداری طلا فروشی معتبر
با توجه به پیچیدگیهای ذکر شده، استفاده از اکسل یا نرمافزارهای حسابداری عمومی (مثل سوپرمارکتی) در صنف طلا یک ریسک بزرگ است. یک نرمافزار تخصصی باید ویژگیهای زیر را داشته باشد:
- اتصال به تابلو لحظهای: قیمتها باید به صورت خودکار از منابع معتبر آپدیت شوند.
- مدیریت مخراجکاری و سنگ: اگر گالری شما جواهر (سنگهای قیمتی) میفروشد، نرمافزار باید بتواند وزن سنگ را از وزن طلا جدا کرده و قیمت هر کدام را به تفکیک محاسبه کند.
- گزارشگیری از موجودی ویترین و گاوصندوق: تفکیک موجودی پشت ویترین از ذخایر داخل گاوصندوق برای امنیت و مدیریت فروش ضروری است.
- انطباق با سامانه مودیان: ارسال خودکار و بدون خطای فاکتورها به پوشه مالیاتی.
اشتباهات رایج در حسابداری طلا که منجر به ضرر میشود
- نادیده گرفتن «کسری طلا»: در فرآیند جابهجایی، ویترینچینی و مخصوصاً ساخت، مقداری از طلا به صورت گرد و غبار یا در اثر سایش از بین میرود. عدم محاسبه این «کسری فنی» باعث میشود در پایان سال با کسری موجودی غیرقابل توجیه مواجه شوید.
- اشتباه در ثبت حسابهای امانی: بسیاری از زرگران طلا را به صورت امانی از بنکدار میگیرند. اگر این طلا به عنوان دارایی قطعی ثبت شود، مالیات اشتباهی برای آن محاسبه خواهد شد.
- عدم تطبیق دورهای: موجودی فیزیکی طلا باید به صورت هفتگی با موجودی سیستمی تطبیق داده شود. حتی ۱۰۰ سوت اختلاف در هر قطعه، در درازمدت ضرری معادل چند صد میلیون تومان ایجاد میکند.
- عدم تطبیق حساب بانکی و کارتخوان با فروش ثبتشده: تمامی مبالغ دریافتی از حسابهای بانکی و دستگاههای کارتخوان باید با فاکتورهای فروش ثبتشده در سیستم مطابقت داشته باشد.
- ثبت نکردن وزن و عیار در کنار مبلغ ریالی: ثبت صرفاً مبلغ معامله، کنترل دقیق موجودی و ارزش واقعی طلا را دشوار میکند؛ بنابراین وزن و عیار نیز باید همزمان ثبت شود.
- مخلوط کردن معاملات شخصی با حسابهای تجاری: استفاده از حسابهای شخصی برای دریافت یا پرداختهای مربوط به طلافروشی، تطبیق تراکنشها و اثبات ماهیت معاملات را دشوار کرده و میتواند مشکلات مالیاتی ایجاد کند.
- اشتباه در تفکیک اصل طلا، اجرت، سود و مالیات در فاکتور: تفکیک نادرست این اجزا میتواند باعث محاسبه اشتباه مبلغ نهایی و مالیات ارزش افزوده شود.
چکلیست انبارگردانی لحظهای برای گالریهای طلا
برای اینکه همیشه از سلامت مالی گالری خود مطمئن باشید، این چکلیست را دنبال کنید:
- وزنکشی تصادفی ۱۰ قطعه از ویترین و تطبیق با اتیکت و سیستم.
- بررسی لیست «طلای کهنه» خریداری شده از مشتری و اطمینان از ذوب یا ارسال آنها به بنکدار.
- چک کردن مانده حساب ریالی و وزنی با طرف حسابهای عمده (بنکدار و کارگاه).
- اطمینان از اینکه تمامی تراکنشهای دستگاه پوز دارای فاکتور معادل در سیستم هستند.
- تطبیق موجودی طلای امانی با اسناد و حساب طرف حساب.
- بررسی اختلاف وزن، عیار و تعداد اقلام بین موجودی فیزیکی و نرمافزار.
سوالات متداول درباره حسابداری طلا و جواهر
در حسابداری طلافروشی، علاوه بر مبلغ ریالی، وزن، عیار، نرخ روز طلا و اجرت ساخت نیز باید کنترل و ثبت شود. به همین دلیل، موجودی کالا فقط بر اساس ارزش ریالی بررسی نمیشود و تطبیق موجودی وزنی با موجودی واقعی فروشگاه اهمیت زیادی دارد. نوسان قیمت طلا نیز باعث میشود ثبت دقیق زمان خرید و فروش برای محاسبه سود واقعی اهمیت بیشتری داشته باشد.
برای محاسبه مبلغ نهایی فاکتور، ابتدا ارزش طلای مورد معامله بر اساس وزن و نرخ روز مشخص میشود. سپس اجرت ساخت و سود فروشنده به آن اضافه میشود و مالیات و عوارض ارزش افزوده مربوط به بخشهای مشمول محاسبه خواهد شد. بنابراین، اصل طلا، اجرت، سود و مالیات باید در محاسبات و فاکتور بهصورت شفاف از یکدیگر تفکیک شوند.
خیر. اصل طلا، جواهر و پلاتین از مالیات و عوارض ارزش افزوده معاف است و مالیات و عوارض مربوط به اجرت ساخت، سود فروشنده و حقالعمل، در صورت وجود، محاسبه میشود. بنابراین دریافت یا محاسبه مالیات بر ارزش اصل طلا با مقررات این معاملات مطابقت ندارد. نرخ قابل اعمال نیز باید بر اساس مقررات و نرخ قانونی سال جاری بررسی شود.
بله، فعالان مشمول در صنف طلا، جواهر و پلاتین باید معاملات خود را مطابق مقررات در سامانه مودیان ثبت و صورتحساب الکترونیکی مربوط را صادر کنند. در این صورتحساب، اجزای معامله از جمله اصل طلا، اجرت ساخت، سود فروشنده و حقالعمل باید بهدرستی تفکیک شوند. بنابراین فاکتور و سیستم حسابداری طلافروشی باید با اطلاعات ارسالشده به سامانه مودیان هماهنگ باشد.
برای بیشتر طلافروشیها و گالریهایی که همزمان با وزن و ارزش ریالی طلا سروکار دارند، حسابداری ریالی ـ وزنی کاربرد بیشتری دارد. در این روش، موجودی طلا از نظر وزن و عیار کنترل میشود و ارزش ریالی خرید، فروش و موجودی نیز در سیستم ثبت خواهد شد. انتخاب روش مناسب در نهایت به نوع فعالیت، حجم معاملات و ساختار کسبوکار بستگی دارد.
برای کنترل موجودی، باید موجودی فیزیکی طلا بهصورت دورهای از نظر وزن، عیار و تعداد با اطلاعات نرمافزار حسابداری تطبیق داده شود. همچنین موجودی طلای امانی، طلای کهنه، طلای آبشده و مصنوعات باید بهدرستی تفکیک شوند. تطبیق این اطلاعات با فاکتورهای فروش، خرید و تراکنشهای بانکی نیز به شناسایی سریع مغایرتها و جلوگیری از زیان کمک میکند.
جمعبندی
حسابداری طلا فروشی ترکیبی از دقت ریاضی، هوش بازار و آگاهی حقوقی است. در عصری که شفافیت مالی حرف اول را میزند، مدیریت سنتی دیگر جایی در بازار ندارد. با استفاده از نرمافزارهای تخصصی، رعایت دقیق فرمولهای مالیاتی و انضباط در ثبت تراکنشهای وزنی، نهتنها از جریمههای مالیاتی مصون میمانید، بلکه میتوانید با خیالی آسوده بر روی توسعه گالری و جذب مشتریان جدید تمرکز کنید. فراموش نکنید که در این صنف، دقت در حسابداری، خود نوعی درآمدزایی است.
در صورتی که برای طلافروشی خود نیاز به مشاوره مالیاتی یا خدمات حسابداری دارید، فرم درخواست مشاوره را تکمیل نمایید تا کارشناسان کاوش گویا ارقام با شما تماس بگیرید.