
گاهی یک برگ تشخیص مالیات، یک مطالبه، یا حتی یک جریمه دیرکرد میتواند نتیجه یک پرونده را تغییر دهد. در چنین موقعیتی، چیزی که از حقوق مودی دفاع میکند «لایحه مالیاتی» است؛ متنی رسمی، مستند و دقیق که برای اعتراض، دفاع، درخواست رسیدگی مجدد یا تقاضای بخشودگی به مرجع مالیاتی ارائه میشود. در قوانین مالیاتی نیز بر این تأکید شده که برگ تشخیص باید بر پایه مأخذ صحیح، اطلاعات کافی و بهصورت روشن صادر شود و اگر مودی معترض باشد، مسیر اعتراض قانونی برای او پیشبینی شده است.
آنچه درمورد انواع لایحه مالیاتی می خوانید:
- لایحه مالیاتی چیست و چه کاربردی دارد؟
- تفاوت لایحه مالیاتی با اظهارنامه مالیاتی
- انواع لایحه مالیاتی
- ساختار استاندارد یک لایحه مالیاتی
- چگونه یک لایحه مالیاتی حرفهای نوشته میشود؟
- نمونه کوتاه از شروع یک لایحه دفاعیه مالیاتی
- نقش لایحه مالیاتی در کاهش مالیات و جرایم
- اشتباهات رایج در نوشتن لایحه مالیاتی
- سوالات متداول درباره انواع لایحه مالیاتی
- جمعبندی
لایحه مالیاتی چیست و چه کاربردی دارد؟
لایحه مالیاتی در سادهترین تعریف، یک متن رسمی و مستدل است که مودی یا نماینده او برای دفاع از خود در برابر تصمیمات مالیاتی تنظیم میکند. این لایحه میتواند برای اعتراض به برگ تشخیص، اعتراض به مطالبه مالیات، درخواست تجدید رسیدگی، تقاضای بخشودگی جرایم، یا طرح موضوع در مراجع بالاتر استفاده شود. در منابع آموزشی و حقوقی، از لایحه مالیاتی بهعنوان ابزار اصلی اعتراض و دفاع در پروندههای مالیاتی نام برده شده است.
کاربرد لایحه فقط به «اعتراض» محدود نیست. در برخی پروندهها، لایحه برای توضیح اسناد، تبیین اشتباه محاسباتی، اثبات هزینههای قابل قبول، یا درخواست بخشودگی جرایم هم به کار میرود. به همین دلیل، لایحه مالیاتی هم جنبه حقوقی دارد و هم جنبه فنی و حسابداری؛ یعنی باید هم قانون را بشناسد و هم زبان اعداد و اسناد را.
تفاوت لایحه مالیاتی با اظهارنامه مالیاتی
اظهارنامه مالیاتی گزارشی است که مودی درباره درآمد، هزینه، سود و زیان یا اطلاعات مالی فعالیت خود ارائه میکند تا مالیات محاسبه شود. اما لایحه مالیاتی زمانی مطرح میشود که درباره این محاسبه یا تصمیم مالیاتی اختلاف، اعتراض یا درخواست رسیدگی مجدد وجود داشته باشد. به بیان دیگر، اظهارنامه ابزار «اعلام» اطلاعات است و لایحه ابزار «دفاع» یا «اعتراض» به نتیجهای است که از آن اطلاعات یا از رسیدگی مالیاتی حاصل شده است.
از همین تفاوت میشود فهمید چرا لایحه باید با استناد به مواد قانونی و مدارک تکمیلی نوشته شود. اگر اظهارنامه، پایه اولیه پرونده باشد، لایحه همان جایی است که مودی میکوشد نشان دهد محاسبه انجامشده دقیق نیست، بخشی از درآمد لحاظ نشده، هزینهای اشتباه رد شده، یا جرمی بهدرستی اعمال نشده است.
| عنوان | مفهوم | کاربرد |
|---|---|---|
| اظهارنامه مالیاتی | اعلام اطلاعات مالی و درآمدی مودی | انجام تکلیف مالیاتی |
| لایحه مالیاتی | متن مستند دفاع یا درخواست مودی | توضیح، دفاع، اعتراض یا درخواست |
| اعتراض مالیاتی | اقدام قانونی برای مخالفت با تصمیم مالیاتی | آغاز یا ادامه رسیدگی اعتراضی |
| شکایت به شورای عالی مالیاتی | اعتراض به رأی قطعی در حدود ماده ۲۵۱ | ادعای عدم رعایت قانون یا نقص رسیدگی |
| درخواست موضوع ماده ۲۵۱ مکرر | مسیر فوقالعاده برای برخی مالیاتهای قطعی | ادعای غیرعادلانه بودن مالیات با شرایط قانونی |
انواع لایحه مالیاتی
لایحه مالیاتی را میتوان بر اساس هدف مودی و مرحله رسیدگی پرونده دستهبندی کرد. به همین دلیل، بعضی از عناوین لایحه در عمل با یکدیگر همپوشانی دارند؛ برای مثال، اعتراض به برگ تشخیص میتواند در قالب یک لایحه دفاعی مستند مطرح شود. تفاوت اصلی، در موضوع پرونده، مرجع رسیدگی، مرحله اعتراض و خواستهای است که مودی در پایان لایحه مطرح میکند.
۱) لایحه دفاعیه مالیاتی
لایحه دفاعیه مالیاتی متداولترین نوع لایحه است و معمولاً وقتی نوشته میشود که مودی به مبلغ تشخیصی یا نحوه رسیدگی اعتراض دارد و میخواهد از موضع خود دفاع کند. در منابع آموزشی، این نوع لایحه برای مالیات عملکرد، مالیات بر ارزش افزوده، و حتی برخی پروندههای بیمه و مالیاتهای مرتبط هم ذکر شده است. میتوانید برای تنظیم لایحه مالیاتی از مشاور مالیاتی کمک بگیرید.
۲) لایحه اعتراض به برگ تشخیص مالیات
اگر برگ تشخیص مالیات صادر شود، مودی میتواند ظرف ۳۰ روز از تاریخ ابلاغ، با ارائه دلایل و اسناد و مدارک، کتباً درخواست رسیدگی مجدد کند. ماده ۲۳۸ قانون مالیاتهای مستقیم این حق را بهصراحت پیشبینی کرده و ماده ۲۳۹ نیز توضیح میدهد که اگر مودی در مهلت مقرر اعتراض نکند، درآمد تعیینشده در برگ تشخیص قطعی میشود.
این نوع لایحه باید دقیق، مستند و روشن باشد؛ چون برگ تشخیص نیز طبق ماده ۲۳۷ باید بر اساس اطلاعات کافی و بهگونهای تنظیم شود که فعالیتها و درآمدهای مرتبط برای مودی روشن باشد. بنابراین در لایحه اعتراض، معمولاً باید نشان داده شود که تشخیص انجامشده با اسناد واقعی یا واقعیت فعالیت اقتصادی همخوانی ندارد. در صورتی که برای تنظیم لایحه دفاعیه مالیاتی از وکیل مالیاتی کمک بگیرید نتیجه به مراتب بهتری خواهید گرفت.
۳) لایحه تجدید نظر مالیاتی و اعتراض به مراجع بالاتر
اگر اختلاف در مرحله بدوی حل نشود، پرونده میتواند به مراحل بالاتر برسد. در ساختار اعتراضات مالیاتی، مسیرهایی مانند هیأتهای حل اختلاف، شورای عالی مالیاتی، و در برخی موارد دیوان عدالت اداری وجود دارد. برخی منابع آموزشی تصریح میکنند که لایحه مالیاتی میتواند برای طرح در شورای عالی مالیاتی و دیوان عدالت اداری نیز تنظیم شود.
در مورد شورای عالی مالیاتی، ماده ۲۵۱ قانون مالیاتهای مستقیم مقرر میکند که مودی یا دادستان انتظامی مالیاتی میتوانند ظرف دو ماه از تاریخ ابلاغ رأی قطعی هیأت حل اختلاف تجدیدنظر، به استناد عدم رعایت قوانین و مقررات یا نقص رسیدگی، با دلایل کافی درخواست تجدید رسیدگی کنند. در قانون مالیات بر ارزش افزوده هم این مسیر با اصلاحات جدید مورد اشاره قرار گرفته است.
۴) لایحه موضوع ماده ۲۵۱ مکرر
ماده ۲۵۱ مکرر برای زمانی است که مالیات قطعی شده، اما مودی آن را غیرعادلانه میداند و مدارک و دلایل کافی برای درخواست تجدید رسیدگی ارائه میکند. بر اساس متن این ماده، وزیر امور اقتصادی و دارایی میتواند پرونده را به هیأتی سهنفره ارجاع دهد و رأی این هیأت، قطعی و لازمالاجرا است. این مسیر معمولاً برای پروندههایی به کار میرود که راههای عادی اعتراض طی شده یا امکان طرح در مرجع دیگری وجود ندارد.
۵) لایحه درخواست بخشودگی جرایم مالیاتی
اگر اصل مالیات مورد اختلاف نباشد اما جرایم مالیاتی سنگین شده باشد، لایحه بخشودگی جرایم میتواند مطرح شود. ماده ۱۹۱ قانون مالیاتهای مستقیم میگوید تمام یا بخشی از جرایم، بنا به درخواست مودی و با توجه به دلایل ابرازی، سوابق مالیاتی و خوشحسابی او، با تشخیص و موافقت سازمان امور مالیاتی قابل بخشودگی است. در برخی منابع آموزشی نیز تأکید شده که این نوع لایحه هم در مالیات عملکرد و هم در مالیات بر ارزش افزوده کاربرد دارد.
۶) لایحه مالیاتی در پروندههای ارزش افزوده
در پروندههای مالیات بر ارزش افزوده هم لایحه اعتراض یا دفاعیه بسیار رایج است. برخی منابع حقوقی برای این نوع پروندهها مهلت ۳۰ روزه برای اعتراض به برگ تشخیص یا برگ قطعی را ذکر کردهاند و اشاره میکنند که دعوا ابتدا در اداره امور مالیاتی بررسی میشود و سپس در صورت نیاز به مراحل بعدی میرود. همچنین در منابع آموزشی، مطالبه یا استرداد مالیات و عوارض ارزش افزوده بهعنوان یکی از انواع لایحههای مالیاتی معرفی شده است.
خلاصه انواع لایحه مالیاتی و مقایسه آنها را در جدول زیر ببینید:
| وضعیت پرونده | لایحه مناسب | مرجع/مرحله | مهلت یا نکته مهم |
|---|---|---|---|
| اعتراض به برگ تشخیص | لایحه اعتراض/دفاعیه | اداره امور مالیاتی | ۳۰ روز از ابلاغ |
| اختلاف پس از رسیدگی | لایحه دفاعیه در هیأت حل اختلاف | هیأت حل اختلاف مالیاتی | مطابق زمان رسیدگی و ابلاغ |
| اعتراض به رأی قطعی هیأت تجدیدنظر | شکایت به شورای عالی مالیاتی | شورای عالی مالیاتی | ۲ ماه از ابلاغ رأی قطعی |
| مالیات قطعی و ادعای غیرعادلانه بودن در شرایط ماده | لایحه موضوع ۲۵۱ مکرر | هیأت موضوع ماده ۲۵۱ مکرر | شرایط خاص قانونی |
| درخواست بخشودگی جریمه | لایحه بخشودگی جرایم | اداره امور مالیاتی | وابسته به شرایط و مقررات بخشودگی |
| اختلافات ارزش افزوده | لایحه اعتراض/دفاعیه ارزش افزوده | مرجع مربوط به پرونده | تابع مقررات اعتراض |
مسیر اعتراض مالیاتی و مهلت ارسال لایحه
زمان تنظیم و ارائه لایحه مالیاتی به مرحلهای که پرونده در آن قرار دارد بستگی دارد. بنابراین قبل از نوشتن لایحه باید مشخص شود که مودی با برگ تشخیص، رأی هیأت حل اختلاف، مالیات قطعیشده یا جرایم مالیاتی مواجه است.
در مرحله اعتراض به برگ تشخیص، مودی میتواند طبق ماده ۲۳۸ قانون مالیاتهای مستقیم، ظرف ۳۰ روز از تاریخ ابلاغ برگ تشخیص با ارائه دلایل، اسناد و مدارک، درخواست رسیدگی مجدد کند. اگر در این مهلت اقدام نشود، مطابق ماده ۲۳۹، درآمد تعیینشده در برگ تشخیص قطعی خواهد شد.
اگر اختلاف در مراحل هیأتهای حل اختلاف مالیاتی باقی بماند، در شرایط مقرر امکان اعتراض به رأی قطعی هیأت حل اختلاف مالیاتی تجدیدنظر در شورای عالی مالیاتی بر اساس ماده ۲۵۱ وجود دارد. مهلت این اعتراض طبق متن فعلی ماده ۲۵۱، دو ماه از تاریخ ابلاغ رأی قطعی هیأت حل اختلاف مالیاتی تجدیدنظر است.
در موارد خاص نیز، ماده ۲۵۱ مکرر برای مالیاتهای قطعیای که در مرجع دیگری قابل طرح نباشند و مودی با استناد به مدارک و دلایل کافی، مالیات را غیرعادلانه بداند، مسیر دیگری برای درخواست تجدید رسیدگی پیشبینی کرده است. ارجاع پرونده در این ماده با اختیار وزیر امور اقتصادی و دارایی به هیأتی سهنفره انجام میشود.
بنابراین، صرف نوشتن یک لایحه کافی نیست؛ انتخاب مرجع صحیح و رعایت مهلت قانونی اهمیت زیادی دارد.
ساختار استاندارد یک لایحه مالیاتی
یک لایحه حرفهای معمولاً با مشخصات پرونده و مرجع رسیدگی شروع میشود، سپس موضوع پرونده را دقیق بیان میکند و بعد وارد شرح ماجرا، دلایل اعتراض، مستندات قانونی، اسناد مالی و نتیجهگیری میشود. در نمونههای آموزشی معتبر نیز همین ترتیب دیده میشود: ذکر تاریخ، مرجع دریافتکننده، موضوع، متن اعتراض، و پیوستها از عناصر اصلی لایحه هستند.
در متن لایحه، ترتیب استدلال مهم است. بهتر است ابتدا اصل اختلاف روشن شود، سپس اسناد و ارقام مطرح گردد، بعد به مواد قانونی مرتبط استناد شود و در پایان، خواسته بهصورت شفاف بیان شود؛ مثلاً «ابطال یا تعدیل مالیات تشخیصی»، «ارجاع به رسیدگی مجدد»، یا «بخشودگی جرایم». چنین نظمی باعث میشود مرجع رسیدگی، بدون پراکندگی، منطق پرونده را دنبال کند.
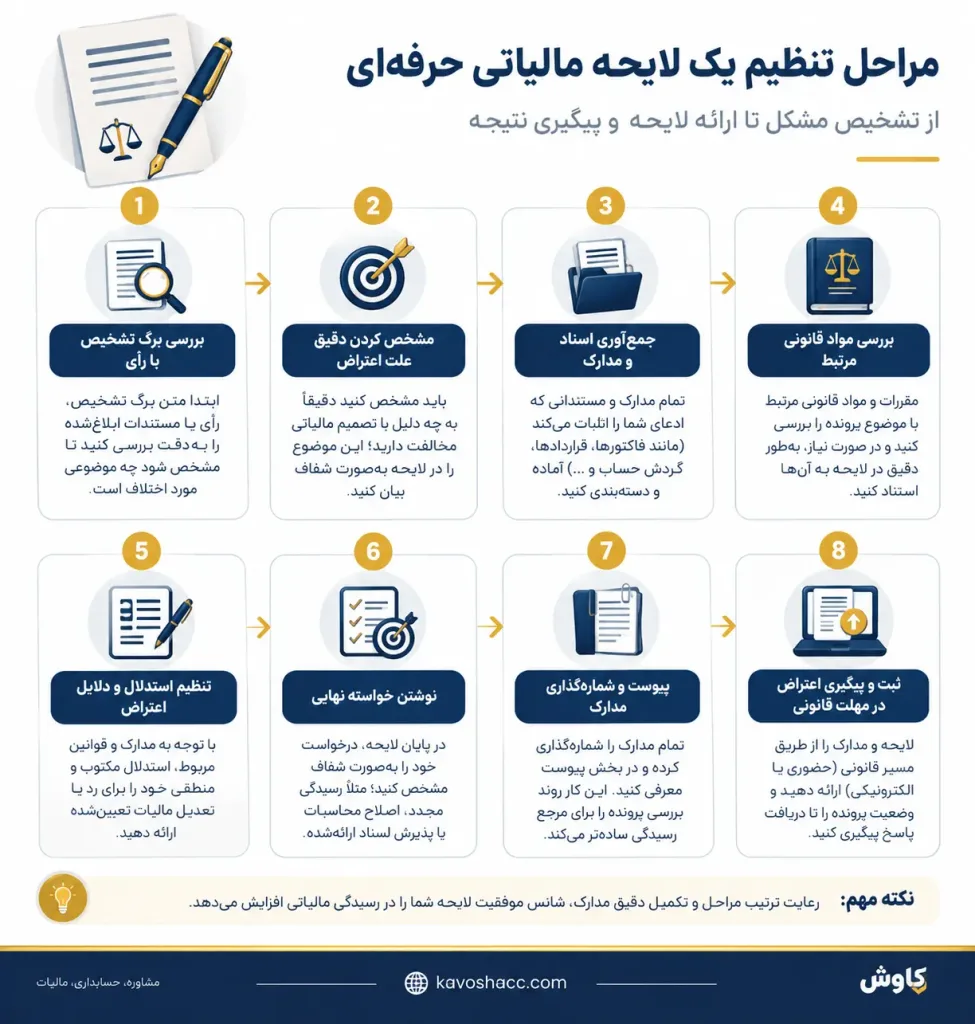
چگونه یک لایحه مالیاتی حرفهای نوشته میشود؟
قدم اول، شناخت دقیق نوع پرونده است. باید مشخص شود که موضوع اعتراض مربوط به برگ تشخیص است، رأی هیأت بدوی است، مطالبه ارزش افزوده است، یا درخواست بخشودگی جرایم. بدون این تشخیص، متن لایحه ممکن است از نظر حقوقی به مرجع درست نرسد یا استدلال اصلی را از دست بدهد. منابع آموزشی مختلف نیز بر همین نکته تأکید دارند که نوع اعتراض، مبنای ساختار لایحه است.
قدم دوم، جمعآوری مدارک است. فاکتورها، قراردادها، گردش حساب، دفاتر قانونی، گزارشهای مالی، اسناد هزینه، و هر مدرکی که ادعای مودی را پشتیبانی کند باید ضمیمه شود. در پروندههای مالیاتی، ادعا بدون سند معمولاً وزن کافی ندارد و همین پیوستها هستند که لایحه را از یک متن عادی به یک دفاعیه قابل رسیدگی تبدیل میکنند.
قدم سوم، استناد قانونی است. در اعتراض به برگ تشخیص، ماده ۲۳۸ و در صورت قطعی شدن، ماده ۲۵۱ یا ۲۵۱ مکرر اهمیت پیدا میکند؛ برای جرایم، ماده ۱۹۱ مهم است؛ و در پروندههای ارزش افزوده، مسیر اعتراض ویژه همان پرونده باید در نظر گرفته شود. هرچه استناد قانونی روشنتر باشد، لایحه حرفهایتر و اثرگذارتر خواهد بود.
مدارک لازم برای تنظیم و ارائه لایحه مالیاتی
مدارک مورد نیاز به موضوع اعتراض و نوع پرونده بستگی دارد و نمیتوان برای همه پروندهها یک فهرست ثابت ارائه کرد. با این حال، هر مدرکی که مستقیماً ادعای مودی را اثبات کند، میتواند در تقویت لایحه مؤثر باشد.
مهمترین مدارک عبارتاند از:
- تصویر برگ تشخیص، مطالبه یا رأی مورد اعتراض
- اظهارنامه مالیاتی مربوط به سال مورد رسیدگی
- دفاتر و اسناد حسابداری مرتبط
- فاکتورها و صورتحسابهای خرید و فروش
- قراردادهای مرتبط با موضوع پرونده
- اسناد پرداخت و دریافت و مدارک بانکی مرتبط
- اسناد مربوط به هزینههای مورد اختلاف
- گزارشها و مستندات سامانه مؤدیان، در صورت ارتباط با پرونده
- مکاتبات قبلی با اداره امور مالیاتی
- هر مدرکی که مستقیماً علت اعتراض یا ادعای مودی را اثبات کند
بهتر است مدارک به همان ترتیبی که در متن لایحه به آنها استناد شده، شمارهگذاری و در بخش پیوست معرفی شوند. این کار بررسی پرونده را برای مرجع رسیدگی سادهتر میکند.
لایحه مالیاتی را چگونه و کجا ارائه کنیم؟
روش ارائه لایحه به مرحله رسیدگی و سازوکار پرونده بستگی دارد. در پروندههای مالیاتی، مودی باید علاوه بر تهیه متن لایحه، به مرجع رسیدگی، مهلت قانونی و شیوه ثبت اعتراض توجه کند.
در مواردی که اعتراض از طریق سامانههای مربوط به دادرسی مالیاتی انجام میشود، ثبت اعتراض و ارائه لایحه و مدارک میتواند از طریق مسیرهای الکترونیکی پیشبینیشده برای پرونده انجام شود. در برخی مراحل نیز نحوه ارائه مدارک تابع ابلاغها و دستورالعملهای مربوط به همان پرونده است.
بنابراین، قبل از ارسال لایحه بهتر است ابتدا وضعیت پرونده و مرجع رسیدگی مشخص شود و سپس لایحه همراه با مدارک مربوط، در همان مسیر قانونی ثبت و پیگیری شود.
نمونه کوتاه از شروع یک لایحه دفاعیه مالیاتی
«به نام خدا
ریاست محترم اداره امور مالیاتی / هیأت حل اختلاف مالیاتی
موضوع: لایحه دفاعیه در خصوص برگ تشخیص مالیات عملکرد سال …
احتراماً، اینجانب … به استناد اسناد و مدارک پیوست، نسبت به برگ تشخیص صادره معترض بوده و تقاضای رسیدگی مجدد دارم. دلایل اعتراض به شرح زیر تقدیم میشود…»
چنین ساختاری با الگوهای آموزشی رایج همخوان است؛ ابتدا مرجع و موضوع مشخص میشود، سپس متن اصلی اعتراض و مدارک پیوست میآید و در پایان خواسته مودی بهصورت شفاف بیان میشود.
نمونه لایحه اعتراض به برگ تشخیص مالیات
به نام خدا
ریاست محترم اداره امور مالیاتی / هیأت حل اختلاف مالیاتی
موضوع: لایحه اعتراض به برگ تشخیص مالیات عملکرد سال …
با سلام و احترام
اینجانب/این شرکت … به شماره اقتصادی …، در خصوص برگ تشخیص مالیات عملکرد سال … که در تاریخ … ابلاغ شده است، با توجه به اسناد و مدارک موجود، نسبت به مبلغ و نحوه محاسبه مالیات تعیینشده معترض بوده و تقاضای رسیدگی مجدد دارم.
دلایل اعتراض:
۱. بخشی از مبلغ درجشده در برگ تشخیص با اسناد و مدارک مالی موجود مطابقت ندارد.
۲. هزینههای قابل قبول مالیاتی مربوط به فعالیت مودی به مبلغ … ریال، با وجود ارائه اسناد و مدارک، در محاسبات لحاظ نشده است.
۳. گردش یا درآمد منظورشده در رسیدگی، مطابق اسناد حسابداری و مدارک پیوست، ماهیت درآمدی نداشته و مستندات مربوط به آن ضمیمه لایحه شده است.
با توجه به موارد فوق و مدارک پیوست، تقاضا میشود موضوع مجدداً بررسی و مالیات متعلقه بر اساس اسناد و مقررات قانونی تعیین شود.
پیوستها:
- تصویر برگ تشخیص
- اسناد و مدارک حسابداری
- فاکتورها و قراردادهای مرتبط
- مستندات پرداخت و دریافت
- سایر مدارک مؤید اعتراض
با احترام
نام و نام خانوادگی / نام شرکت
شماره اقتصادی / شناسه ملی
تاریخ
امضا
نقش لایحه مالیاتی در کاهش مالیات و جرایم
لایحه مالیاتی اگر درست تنظیم شود، میتواند هم در تعدیل مالیات تشخیصی مؤثر باشد و هم در کاهش یا بخشودگی جرایم. در ماده ۱۹۱، بخشودگی جرایم به سوابق مودی و دلایل او وابسته شده و در ماده ۲۳۸ نیز حق اعتراض و رسیدگی مجدد برای مودی به رسمیت شناخته شده است. همین دو ماده نشان میدهند که لایحه، یک ابزار حاشیهای نیست؛ بلکه بخشی از فرایند رسمی دفاع مالیاتی است.
از سوی دیگر، ماده ۲۳۹ نشان میدهد که سکوت یا تأخیر میتواند نتیجه پرونده را قطعی کند. پس ارزش لایحه فقط در «نوشتن» آن نیست؛ در «بهموقع و درست» نوشتن آن است. در دعاوی ارزش افزوده و پروندههای قطعی نیز، مسیرهای بعدی مانند شورای عالی مالیاتی یا ماده ۲۵۱ مکرر میتوانند آخرین فرصتهای دفاع باشند.
اشتباهات رایج در نوشتن لایحه مالیاتی
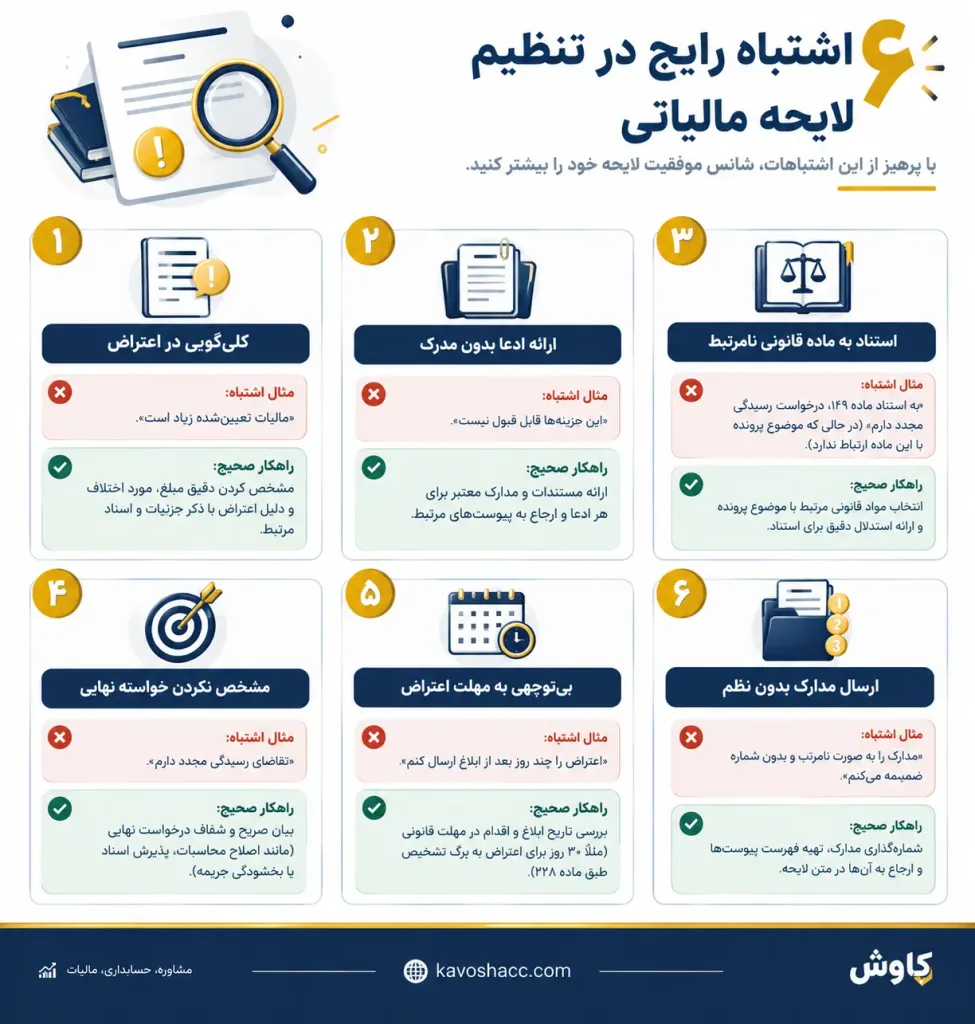
یکی از رایجترین اشتباهات، کلیگویی است. لایحهای که فقط بگوید «مالیات زیاد است» معمولاً شانس کمی دارد؛ اما لایحهای که ردیفهای مشخص، اسناد پیوست، ماده قانونی و خواسته روشن داشته باشد، بسیار جدیتر بررسی میشود. اشتباه دیگر، انتخاب نادرست مرجع یا نوع لایحه است؛ مثلاً وقتی باید اعتراض به برگ تشخیص نوشته شود، بهاشتباه درخواست بخشودگی جرایم مطرح میشود.
اشتباه سوم، نادیده گرفتن مهلتهاست. اعتراض به برگ تشخیص عموماً ۳۰ روزه است، درخواست به شورای عالی مالیاتی در ماده ۲۵۱ مهلت دوماهه دارد، و عدم اقدام در مهلت مقرر میتواند رأی را قطعی کند. به همین دلیل، زمان در پرونده مالیاتی به اندازه محتوا اهمیت دارد.
سوالات متداول درباره انواع لایحه مالیاتی
لایحه مالیاتی یک متن رسمی و مستند است که مودی یا نماینده او برای دفاع، اعتراض، ارائه توضیحات یا طرح درخواست در جریان رسیدگی مالیاتی تنظیم میکند. از لایحه میتوان برای اعتراض به برگ تشخیص، توضیح درباره اسناد و مدارک، دفاع در هیأتهای حل اختلاف، درخواست بخشودگی جرایم یا پیگیری برخی مراحل اعتراض استفاده کرد. محتوای لایحه باید متناسب با موضوع پرونده، همراه با دلایل، مستندات و در صورت نیاز مواد قانونی مرتبط باشد.
خیر، لایحه تنها شکل اعتراض به برگ تشخیص نیست؛ اما ارائه یک لایحه منظم میتواند دلایل و مستندات مودی را بهصورت روشن و منسجم به مرجع رسیدگی ارائه کند. بهخصوص زمانی که اعتراض شامل چند موضوع مانند رد هزینهها، اختلاف در درآمد، اشتباه محاسباتی یا عدم پذیرش اسناد باشد، لایحه دفاعی میتواند برای توضیح دقیق موارد اختلاف بسیار مفید باشد. مهمتر از عنوان لایحه، ثبت اعتراض در مهلت قانونی و ارائه دلایل و مدارک قابل استناد است.
طبق ماده ۲۳۸ قانون مالیاتهای مستقیم، مودی ۳۰ روز از تاریخ ابلاغ برگ تشخیص مالیات فرصت دارد اعتراض خود را همراه با دلایل، اسناد و مدارک ارائه کند و درخواست رسیدگی مجدد داشته باشد. بنابراین، بعد از دریافت برگ تشخیص باید ابتدا تاریخ ابلاغ را بررسی و سپس بدون تأخیر مدارک و دلایل اعتراض را آماده کرد. عدم اقدام در مهلت مقرر میتواند باعث قطعی شدن درآمد تعیینشده طبق ماده ۲۳۹ شود.
یک لایحه مالیاتی استاندارد معمولاً شامل مشخصات مودی و پرونده، مرجع رسیدگی، موضوع لایحه، شرح مختصر پرونده، موارد اعتراض یا دفاع، دلایل و مستندات، مواد قانونی مرتبط، فهرست مدارک پیوست و خواسته نهایی مودی است. بهتر است هر ادعا در لایحه با سند یا مدرک مرتبط پشتیبانی شود و در پایان نیز درخواست مودی کاملاً مشخص باشد؛ برای مثال درخواست رسیدگی مجدد، اصلاح محاسبات یا پذیرش اسناد ارائهشده.
مدارک لازم به نوع پرونده و دلیل اعتراض بستگی دارد، اما معمولاً تصویر برگ تشخیص یا رأی مورد اعتراض، اظهارنامه مالیاتی، دفاتر و اسناد حسابداری، فاکتورها، قراردادها، اسناد بانکی، مدارک مربوط به هزینههای مورد اختلاف و سایر مستنداتی که ادعای مودی را اثبات میکنند اهمیت دارند. بهتر است مدارک به ترتیب شمارهگذاری شوند و در متن لایحه نیز مشخص شود هر مدرک مربوط به کدام بخش از اعتراض است. در پروندههای مالیاتی، ادعای بدون سند معمولاً قدرت دفاعی لایحه را کاهش میدهد.
اگر مودی در مهلت قانونی نسبت به برگ تشخیص اعتراض نکند، طبق ماده ۲۳۹ قانون مالیاتهای مستقیم، درآمد تعیینشده در برگ تشخیص میتواند قطعی شود. به همین دلیل، پس از ابلاغ برگ تشخیص نباید تنظیم لایحه یا جمعآوری مدارک را تا پایان مهلت به تأخیر انداخت. ابتدا باید تاریخ ابلاغ و مهلت قانونی بررسی شود، سپس اعتراض ثبت و دلایل و اسناد مربوط برای رسیدگی ارائه شود.
جمعبندی
انواع لایحه مالیاتی در عمل به چند مسیر اصلی تقسیم میشوند: لایحه دفاعیه، لایحه اعتراض به برگ تشخیص، لایحه تجدیدنظر و اعتراض به مراجع بالاتر، لایحه ماده ۲۵۱ مکرر، لایحه درخواست بخشودگی جرایم، و لایحههای مرتبط با ارزش افزوده. هرکدام از این لوایح، مرجع، مهلت، منطق استدلال و مستندات خاص خود را دارند و موفقیت آنها به دقت در تنظیم متن، انطباق با قانون و ارائه مدارک وابسته است. در صورتی که در زمینه انواع لوایح مالیاتی نیاز به کمک و مشاوره دارید، میتوانید از خدمات مالیاتی کاوش گویا ارقام بهره مند شوید.