
مالیات نقل و انتقال خودرو یکی از هزینههایی است که هنگام خریدوفروش خودرو باید پیش از ثبت انتقال مالکیت و تعویض پلاک به آن توجه کرد. مبلغ این مالیات برای همه خودروها یکسان نیست و بر اساس عواملی مانند نوع خودرو، داخلی یا وارداتی بودن و سال تولید آن محاسبه میشود. اما مالیات نقل و انتقال خودرو بر عهده کیست؛ فروشنده یا خریدار؟ نحوه محاسبه و پرداخت آن چگونه است و چه خودروهایی از پرداخت این مالیات معاف هستند؟
در این مقاله، شرایط و نرخ مالیات نقل و انتقال خودرو در سال ۱۴۰۵ را بررسی میکنیم و مراحل محاسبه و پرداخت آن را توضیح میدهیم تا هنگام معامله خودرو با آگاهی بیشتری تصمیم بگیرید.
آنچه در این مقاله می خوانید:
- مالیات نقل و انتقال خودرو بر عهده کیست؟
- نرخ مالیات نقل و انتقال خودرو در سال ۱۴۰۵ چقدر است؟
- مالیات نقل و انتقال خودرو چگونه محاسبه میشود؟
- مالیات نقل و انتقال خودروی صفر و کارکرده چه تفاوتی دارد؟
- چگونه مالیات نقل و انتقال خودرو را پرداخت کنیم؟
- اگر مالیات نقل و انتقال خودرو پرداخت نشود چه اتفاقی میافتد؟
- چه خودروهایی از مالیات نقل و انتقال معاف هستند؟
- تفاوت مالیات نقل و انتقال خودرو با عوارض سالانه خودرو چیست؟
- سؤالات متداول درباره مالیات نقل و انتقال خودرو
- جمعبندی
مالیات نقل و انتقال خودرو چیست؟
مالیات نقل و انتقال خودرو، مبلغی است که هنگام انتقال مالکیت خودرو یا موتورسیکلت، مطابق مقررات مالیاتی دریافت میشود. این مالیات بر اساس ماده ۳۰ قانون مالیات بر ارزش افزوده مصوب سال ۱۴۰۰ تعیین شده و مبلغ آن به عواملی مانند داخلی یا وارداتی بودن خودرو، سال تولید و مأخذ ارزشگذاری اعلامشده از سوی سازمان امور مالیاتی بستگی دارد.
برخلاف تصور برخی خریداران و فروشندگان، مالیات نقل و انتقال خودرو لزوماً بر اساس مبلغی که در قرارداد خریدوفروش نوشته شده است محاسبه نمیشود. مبنای محاسبه، ارزش تعیینشده از سوی سازمان امور مالیاتی برای خودرو در سال تولید آن است.
در سال ۱۴۰۵ نیز مأخذ محاسبه مالیات نقل و انتقال خودروهای داخلی و وارداتی، بر اساس بخشنامه سازمان امور مالیاتی مورخ ۳۰ دی ۱۴۰۴ اعلام شده است.
بنابراین، پیش از انجام معامله بهتر است مبلغ مالیات خودرو را از سامانه مربوط استعلام کنید و مسئولیت پرداخت آن را در قرارداد مشخص سازید.
مالیات نقل و انتقال خودرو بر عهده کیست؟
مسئول پرداخت مالیات نقل و انتقال خودرو به نوع انتقال بستگی دارد. در معاملات معمول خودروهای کارکرده، پرداخت این مالیات بر عهده فروشنده یا انتقالدهنده است؛ اما در نخستین انتقال خودرو از کارخانه یا واردکننده رسمی به خریدار، شرایط متفاوت است.
مالیات خودروی کارکرده بر عهده فروشنده است یا خریدار؟
در معاملات عادی خودروهای کارکرده، فروشنده مسئول پرداخت مالیات نقل و انتقال است.
اگرچه تبصره ۱ ماده ۳۰ قانون مالیات بر ارزش افزوده، پرداخت مالیات پیش از ثبت انتقال مالکیت یا تعویض پلاک را الزامی میداند، اما در متن این تبصره بهصراحت نام پرداختکننده ذکر نشده است.
بر اساس توضیحات مشاور مالیاتی اتاق اصناف ایران، سازمان امور مالیاتی در نامهای به تاریخ ۲۷ دی ۱۴۰۰، مسئولیت پرداخت مالیات را بر عهده انتقالدهنده یا فروشنده قرار داده است. در سامانه مالیات نقل و انتقال خودرو نیز فروشنده بهعنوان مؤدی مالیاتی معرفی شده است.
با این حال، خریدار و فروشنده میتوانند با توافق یکدیگر، نحوه پرداخت هزینه را مشخص کنند. برای مثال، ممکن است خریدار با رضایت خود پرداخت مالیات را بر عهده بگیرد. بهتر است چنین توافقی در قرارداد خریدوفروش ثبت شود تا در مراحل بعدی اختلافی ایجاد نشود.
مالیات نقل و انتقال خودروی صفر بر عهده کیست؟
در نخستین انتقال خودرو از کارخانه سازنده یا مونتاژکننده داخلی و همچنین واردکننده رسمی به خریدار، پرداخت مالیات نقل و انتقال بر عهده عرضهکننده اولیه است.
بر اساس تبصره ۲ ماده ۳۰ قانون مالیات بر ارزش افزوده، نخستین انتقال خودرو از کارخانه سازنده، مونتاژکننده داخلی یا واردکننده رسمی به خریدار نیز مشمول مالیات نقل و انتقال است.
طبق اعلام سازمان امور مالیاتی، خودروسازان، مونتاژکنندگان و واردکنندگان مربوط باید مالیات این انتقال را پرداخت کنند و مجاز نیستند آن را بهعنوان مالیات نقل و انتقال در صورتحساب فروش به خریدار درج کنند.
بنابراین، در خرید مستقیم خودروی صفر از عرضهکننده اولیه، مسئولیت پرداخت این مالیات با عرضهکننده است. اما اگر خودرو پس از نخستین انتقال دوباره معامله شود، وضعیت آن تابع قواعد معاملات عادی خودروهای کارکرده خواهد بود.
نرخ مالیات نقل و انتقال خودرو در سال ۱۴۰۵ چقدر است؟
بر اساس ماده ۳۰ قانون مالیات بر ارزش افزوده، نرخ پایه مالیات نقل و انتقال خودرو به داخلی یا وارداتی بودن آن بستگی دارد.
| نوع خودرو | نرخ پایه مالیات |
| خودروهای تولید داخل | ۱ درصد |
| خودروهای وارداتی | ۲ درصد |
این نرخها بر اساس مأخذ ارزشگذاری رسمی خودرو محاسبه میشوند، نه لزوماً قیمت روز معامله یا مبلغ توافقشده میان خریدار و فروشنده.
برای محاسبه مبلغ نهایی مالیات، باید مأخذ رسمی خودرو و ضوابط مربوط به سال تولید آن در نظر گرفته شود.
آیا نرخ مالیات همه خودروها یکسان است؟
خیر. نرخ پایه مالیات خودروهای داخلی و وارداتی متفاوت است و مبلغ نهایی نیز برای همه خودروها یکسان نیست.
عوامل مؤثر بر مبلغ مالیات عبارتاند از:
- داخلی یا وارداتی بودن خودرو
- مدل و سال تولید خودرو
- مأخذ ارزشگذاری اعلامشده از سوی سازمان امور مالیاتی
- میزان کاهش مأخذ محاسبه بر اساس عمر خودرو
به همین دلیل، ممکن است دو خودرو با قیمت معاملاتی مشابه، مالیات نقل و انتقال متفاوتی داشته باشند.
مالیات نقل و انتقال خودرو چگونه محاسبه میشود؟
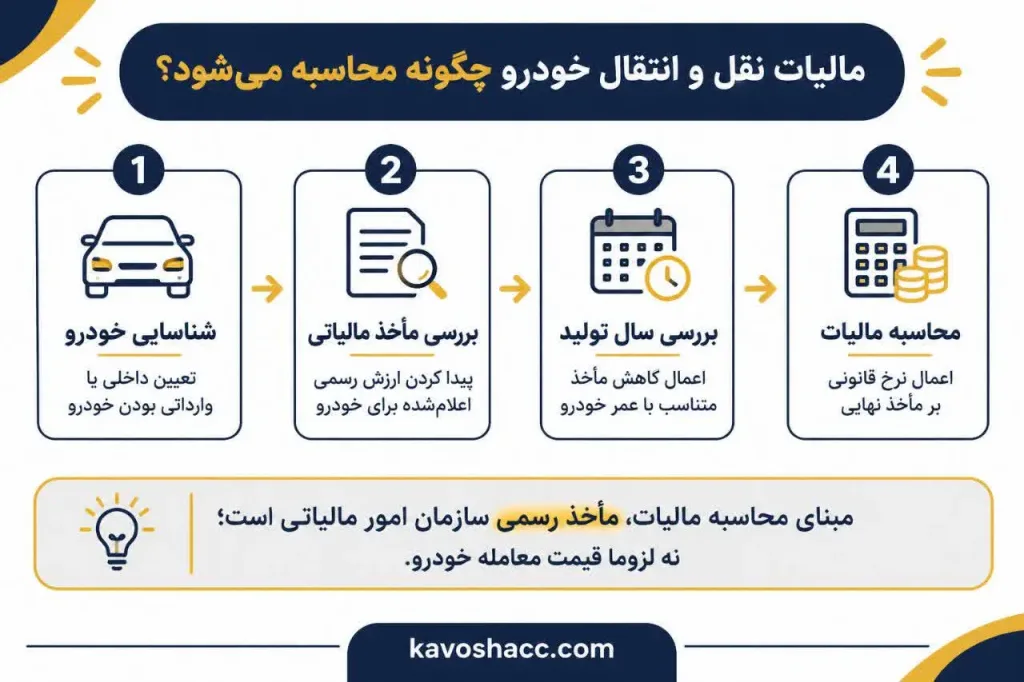
برای محاسبه مالیات نقل و انتقال خودرو، ابتدا مأخذ رسمی ارزشگذاری آن مشخص میشود. سپس نرخ قانونی متناسب با نوع خودرو بر این مأخذ اعمال خواهد شد.
نکته مهم این است که مأخذ محاسبه مالیات با قیمت روز بازار یا قیمت ثبتشده در قرارداد یکسان نیست. سازمان امور مالیاتی برای انواع خودروها مأخذ مشخصی را اعلام میکند و محاسبه باید بر اساس همان مبنا انجام شود.
فرمول محاسبه مالیات نقل و انتقال خودرو
فرمول کلی محاسبه مالیات به شکل زیر است:
مالیات نقل و انتقال = مأخذ محاسبه مالیات × نرخ قانونی
در این فرمول، نرخ قانونی برای خودروهای تولید داخل ۱ درصد و برای خودروهای وارداتی ۲ درصد است.
البته برای خودروهای قدیمیتر، مأخذ محاسبه با توجه به کاهش سالانهای که در ماده ۳۰ قانون مالیات بر ارزش افزوده تعیین شده است، تعدیل میشود.
تأثیر سال تولید خودرو بر مبلغ مالیات
بر اساس ماده ۳۰ قانون مالیات بر ارزش افزوده، مأخذ محاسبه مالیات با افزایش عمر خودرو کاهش پیدا میکند.
مطابق این ماده:
- مأخذ محاسبه مالیات تا شش سال پس از سال تولید، سالانه ۱۰ درصد از مأخذ اولیه کاهش مییابد.
- برای سال ششم به بعد، مأخذ محاسبه معادل ۴۰ درصد مأخذ اولیه در نظر گرفته میشود.
بنابراین، عمر خودرو یکی از عوامل مهم در تعیین مبلغ نهایی مالیات است.
مثال محاسبه مالیات نقل و انتقال خودرو
فرض کنید مأخذ رسمی محاسبه مالیات یک خودروی تولید داخل، بدون اعمال کاهش ناشی از سال تولید، ۵۰۰ میلیون تومان باشد.
مالیات پایه این خودرو به شکل زیر محاسبه میشود:
۵۰۰ میلیون تومان × ۱ درصد = ۵ میلیون تومان
اگر مأخذ رسمی یک خودروی وارداتی نیز ۵۰۰ میلیون تومان باشد، مالیات پایه آن به شکل زیر خواهد بود:
۵۰۰ میلیون تومان × ۲ درصد = ۱۰ میلیون تومان
این مثال صرفاً برای توضیح روش محاسبه است. مبلغ واقعی مالیات باید با توجه به مأخذ رسمی همان خودرو، سال تولید و ضوابط مربوط به کاهش مأخذ تعیین شود.
مالیات نقل و انتقال خودروی صفر و کارکرده چه تفاوتی دارد؟
خودروی صفر و کارکرده هر دو میتوانند مشمول مالیات نقل و انتقال باشند؛ اما در تعیین مسئول پرداخت و شرایط انتقال، تفاوتهایی وجود دارد.
| موضوع | خودروی صفر در نخستین انتقال | خودروی کارکرده |
| مشمول مالیات بودن | بله | بله |
| مسئول پرداخت | کارخانه، مونتاژکننده یا واردکننده رسمی | فروشنده یا انتقالدهنده |
| مبنای محاسبه | مأخذ رسمی و نرخ قانونی | مأخذ رسمی و نرخ قانونی با لحاظ سال تولید |
| زمان پرداخت | پیش از ثبت انتقال طبق مقررات | پیش از ثبت انتقال یا تعویض پلاک |
نکته مهم این است که صفر بودن خودرو بهتنهایی به معنای معافیت از مالیات نیست. نخستین انتقال از کارخانه یا واردکننده نیز طبق تبصره ۲ ماده ۳۰ مشمول مالیات است.
چگونه مالیات نقل و انتقال خودرو را پرداخت کنیم؟
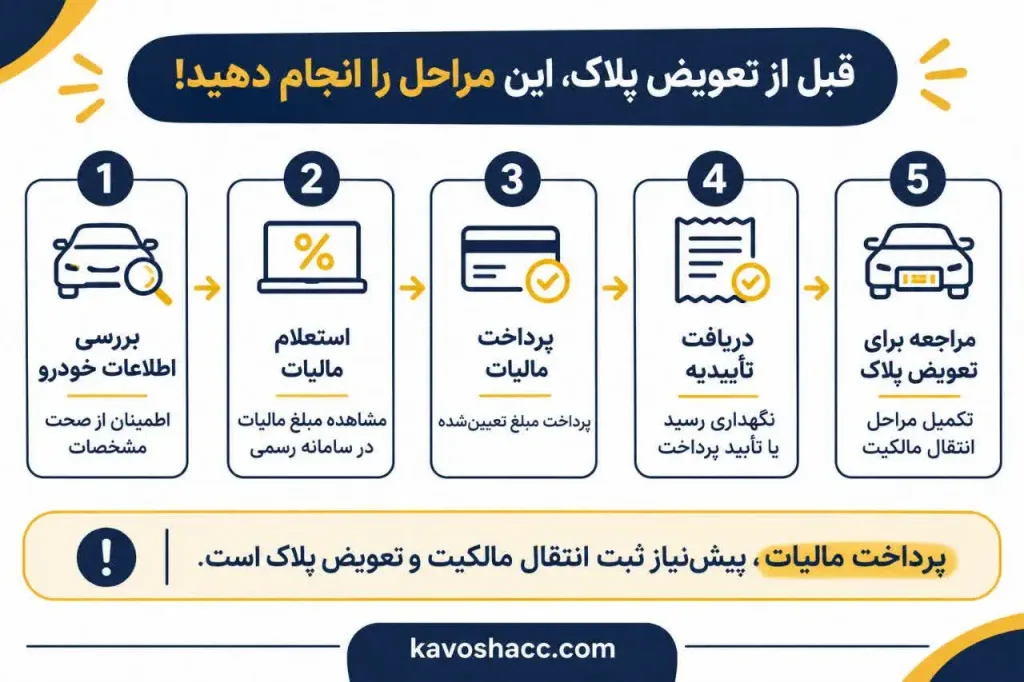
پرداخت مالیات نقل و انتقال خودرو بهصورت الکترونیکی و از طریق سامانه مربوط به سازمان امور مالیاتی انجام میشود.
برای استعلام و پرداخت مالیات میتوانید مراحل زیر را دنبال کنید:
۱. وارد سامانه مالیات نقل و انتقال خودرو به نشانی cartransfer.tax.gov.ir شوید.
۲. اطلاعات هویتی و مشخصات موردنیاز خودرو را وارد کنید.
۳. اطلاعات خودرو و مبلغ مالیات محاسبهشده را بررسی کنید.
۴. در صورت تأیید اطلاعات، وارد مرحله پرداخت شوید.
۵. پس از پرداخت، رسید یا اطلاعات تأیید پرداخت را نگهداری کنید.
توجه داشته باشید که پرداخت مالیات باید پیش از ثبت انتقال مالکیت یا تعویض پلاک انجام شود. بر اساس تبصره ۱ ماده ۳۰ قانون مالیات بر ارزش افزوده، انجام این مراحل به پرداخت مالیات نقل و انتقال وابسته است.
اگر مالیات نقل و انتقال خودرو پرداخت نشود چه اتفاقی میافتد؟
پرداخت مالیات نقل و انتقال یکی از الزامات قانونی پیش از ثبت انتقال مالکیت خودرو است. بنابراین، در صورت پرداختنشدن مالیات، فرایند ثبت سند انتقال یا تعویض پلاک انجام نخواهد شد.
طبق تبصره ۱ ماده ۳۰ قانون مالیات بر ارزش افزوده، ثبت سند انتقال توسط دفاتر اسناد رسمی یا تعویض پلاک توسط نیروی انتظامی به پرداخت این مالیات وابسته است.
به همین دلیل، بهتر است پیش از مراجعه به مراکز تعویض پلاک، وضعیت مالیات خودرو را بررسی کنید تا معامله به دلیل پرداختنشدن مالیات متوقف نشود.
چه خودروهایی از مالیات نقل و انتقال معاف هستند؟
ماده ۳۰ قانون مالیات بر ارزش افزوده، برخی وسایل نقلیه را از شمول مالیات نقل و انتقال خارج کرده است.
بر اساس این ماده، موارد زیر مشمول مالیات نقل و انتقال موضوع آن نیستند:
- ماشینهای راهسازی
- ماشینهای کارگاهی
- ماشینهای معدنی
- ماشینهای کشاورزی
- شناورها
- خودروها و موتورسیکلتهای دارای پلاک انتظامی مناطق آزاد تجاری و صنعتی
معافیت وسایل نقلیه باید بر اساس نوع وسیله و شرایط قانونی آن بررسی شود؛ بنابراین نمیتوان معافیت یک گروه را به همه خودروهای خاص یا خودروهای دارای کاربری متفاوت تعمیم داد.
تفاوت مالیات نقل و انتقال خودرو با عوارض سالانه خودرو چیست؟
مالیات نقل و انتقال و عوارض سالانه خودرو دو هزینه متفاوت هستند که به دلایل و در زمانهای متفاوت دریافت میشوند.
| معیار مقایسه | مالیات نقل و انتقال خودرو | عوارض سالانه خودرو |
| علت پرداخت | انتقال مالکیت خودرو | مالکیت و استفاده از خودرو طبق مقررات |
| زمان پرداخت | هنگام انتقال مالکیت | بهصورت سالانه |
| مبنای قانونی | ماده ۳۰ قانون مالیات بر ارزش افزوده | ماده ۲۹ قانون مالیات بر ارزش افزوده |
| مسئول پرداخت | در معامله عادی، فروشنده | مالک وسیله نقلیه طبق مقررات |
بنابراین، پرداخت عوارض سالانه خودرو به معنای پرداخت مالیات نقل و انتقال نیست. این دو هزینه تعهدات جداگانهای هستند و باید پیش از انتقال خودرو، وضعیت هر دو بررسی شود.
سؤالات متداول درباره مالیات نقل و انتقال خودرو
در معاملات عادی خودروهای کارکرده، پرداخت مالیات بر عهده فروشنده یا انتقالدهنده است. البته خریدار میتواند با رضایت خود پرداخت آن را بر عهده بگیرد. در نخستین انتقال خودروی صفر از کارخانه یا واردکننده رسمی به خریدار، پرداخت مالیات بر عهده عرضهکننده اولیه است.
طبق ماده ۳۰ قانون مالیات بر ارزش افزوده، نرخ پایه مالیات برای خودروهای تولید داخل ۱ درصد و برای خودروهای وارداتی ۲ درصد مأخذ محاسبه است.
خیر. مبنای محاسبه، مأخذ رسمی اعلامشده از سوی سازمان امور مالیاتی است و لزوماً با قیمت خریدوفروش خودرو برابر نیست.
بله. بر اساس ماده ۳۰ قانون مالیات بر ارزش افزوده، مأخذ محاسبه مالیات تا شش سال پس از سال تولید، سالانه ۱۰ درصد کاهش مییابد و برای سال ششم به بعد معادل ۴۰ درصد مأخذ اولیه در نظر گرفته میشود.
خیر. نخستین انتقال خودرو از کارخانه سازنده، مونتاژکننده داخلی یا واردکننده رسمی به خریدار نیز مشمول مالیات است؛ اما پرداخت آن بر عهده عرضهکننده اولیه خواهد بود.
خیر. پرداخت مالیات نقل و انتقال، طبق تبصره ۱ ماده ۳۰ قانون مالیات بر ارزش افزوده، پیششرط ثبت انتقال مالکیت یا تعویض پلاک است.
از طریق سامانه رسمی مالیات نقل و انتقال خودرو به نشانی cartransfer.tax.gov.ir میتوان مبلغ مالیات را استعلام و پرداخت کرد.
جمعبندی
مالیات نقل و انتقال خودرو یکی از هزینههای قانونی هنگام انتقال مالکیت خودرو و موتورسیکلت است که مبلغ آن بر اساس نوع وسیله نقلیه، مأخذ رسمی ارزشگذاری و سال تولید محاسبه میشود. نرخ پایه این مالیات برای خودروهای تولید داخل ۱ درصد و برای خودروهای وارداتی ۲ درصد است.
در معاملات عادی خودروهای کارکرده، مسئولیت پرداخت مالیات بر عهده فروشنده یا انتقالدهنده است؛ اما در نخستین انتقال خودرو از کارخانه، مونتاژکننده یا واردکننده رسمی به خریدار، عرضهکننده اولیه باید مالیات را پرداخت کند.
همچنین پرداخت مالیات پیش از ثبت انتقال مالکیت یا تعویض پلاک الزامی است. آگاهی از این مقررات و بررسی هزینههای معامله پیش از خریدوفروش، میتواند از اختلاف میان خریدار و فروشنده جلوگیری کند.
اگر برای مدیریت تکالیف مالیاتی کسبوکار، بررسی مقررات مالیاتی یا تنظیم امور مالی خود به راهنمایی تخصصی نیاز دارید، میتوانید از خدمات مشاوره و امور مالیاتی کاوش گویا ارقام استفاده کنید.