
مالیات قراردادهای پیمانکاری به نوع فعالیت، شخصیت حقیقی یا حقوقی پیمانکار، ماهیت خدمات و مقررات مالیاتی مربوط بستگی دارد. برخلاف تصور رایج، مالیات تمام قراردادهای پیمانکاری یک نرخ ثابت نیست و نمیتوان از مبلغ کل قرارداد، بدون بررسی شرایط، درصد مشخصی را بهعنوان مالیات کسر کرد.
در قراردادهای پیمانکاری باید چند موضوع را از یکدیگر تفکیک کرد: مالیات بر درآمد پیمانکار، مالیات بر ارزش افزوده خدمات و تکالیف مالیاتی کارفرما. هرکدام مبنای محاسبه و مقررات خاص خود را دارند.
برای مدیران مالی، حسابداران و صاحبان کسبوکار، شناخت این تفاوتها اهمیت زیادی دارد؛ زیرا اشتباه در محاسبه مالیات، صدور صورتحساب یا ثبت پرداختها میتواند مشکلات مالیاتی و جرائم قانونی ایجاد کند.
در این مقاله، مالیات قراردادهای پیمانکاری را بر اساس قوانین و مقررات قابل اعمال در سال ۱۴۰۵ بررسی میکنیم و نحوه محاسبه، تکالیف طرفین و نکات مهم مربوط به سامانه مؤدیان را توضیح میدهیم.
آنچه در این مقاله می خوانید:
- مالیات قراردادهای پیمانکاری چیست و به چه قراردادهایی تعلق میگیرد؟
- انواع مالیات قراردادهای پیمانکاری کداماند؟
- مالیات بر درآمد قراردادهای پیمانکاری چگونه محاسبه میشود؟
- مالیات بر ارزش افزوده قراردادهای پیمانکاری چگونه محاسبه میشود؟
- آیا از قراردادهای پیمانکاری مالیات تکلیفی کسر میشود؟
- تکالیف مالیاتی کارفرما و پیمانکار چیست؟
- معافیت مالیاتی قراردادهای پیمانکاری شامل چه مواردی میشود؟
- جرائم و پیامدهای عدم انجام تکالیف مالیاتی پیمانکاری چیست؟
- مثال عملی محاسبه مالیات قرارداد پیمانکاری
- چکلیست نهایی تکالیف مالیاتی قرارداد پیمانکاری
- سؤالات متداول درباره مالیات قراردادهای پیمانکاری
- جمعبندی
مالیات قراردادهای پیمانکاری چیست و به چه قراردادهایی تعلق میگیرد؟
مالیات قراردادهای پیمانکاری مجموعه مالیاتها و تکالیف مالیاتی مرتبط با درآمد حاصل از اجرای پروژهها و ارائه خدمات پیمانکاری است. این قراردادها ممکن است در حوزه ساختمان، تأسیسات، خدمات فنی و مهندسی، مشاوره، تعمیر و نگهداری، تأمین نیروی انسانی و سایر فعالیتهای پروژهای منعقد شوند.
از نظر مالیاتی، صرف عنوان «قرارداد پیمانکاری» تعیینکننده وضعیت مالیاتی نیست. ماهیت واقعی خدمت، نوع فعالیت اقتصادی، شرایط قرارداد و وضعیت مؤدی باید بررسی شود.
بهطور کلی، قراردادهای پیمانکاری ممکن است از دو جهت اصلی مشمول مالیات شوند:
- مالیات بر درآمد: مالیاتی که بر درآمد مشمول مالیات پیمانکار تعلق میگیرد.
- مالیات بر ارزش افزوده: مالیات و عوارض مربوط به عرضه کالا یا ارائه خدمات مشمول قانون ارزش افزوده.
بنابراین، مشمول بودن یک قرارداد از نظر مالیات بر درآمد به معنای مشمول بودن قطعی تمام اجزای آن از نظر ارزش افزوده نیست.
انواع قراردادهای پیمانکاری از نظر مالیاتی
قراردادهای پیمانکاری را میتوان بر اساس نوع فعالیت به چند گروه تقسیم کرد:
۱. قراردادهای عمرانی
این قراردادها معمولاً به اجرای پروژههای زیرساختی، ساختمانی، راهسازی، تأسیسات و پروژههای عمومی مربوط هستند. وضعیت مالیاتی آنها باید با توجه به ماهیت پروژه و مقررات مربوط بررسی شود.
۲. قراردادهای خدماتی
در این قراردادها پیمانکار در ازای دریافت مبلغ مشخص، خدماتی مانند تعمیر و نگهداری، پشتیبانی، نظافت، خدمات فنی یا سایر فعالیتهای تخصصی ارائه میکند.
۳. قراردادهای مشاورهای
قراردادهایی که موضوع آنها ارائه خدمات تخصصی، مطالعاتی، مهندسی، طراحی و مشاوره است.
۴. قراردادهای تأمین نیروی انسانی
در این نوع قرارداد، شرکت پیمانکار نیروی انسانی موردنیاز کارفرما را تأمین میکند. بخشی از قرارداد که مربوط به حقوق و دستمزد است، در صورت تحقق شرایط مقرر در بند ۴ بخش خدمات ماده ۹ قانون مالیات بر ارزش افزوده و تأیید میزان حقوق و مزایا توسط سازمان بیمهگر، از مالیات و عوارض ارزش افزوده معاف است.
چه عواملی در تعیین وضعیت مالیاتی قرارداد مؤثر هستند؟
برای تعیین تکالیف مالیاتی یک قرارداد باید عوامل زیر بررسی شوند:
- حقیقی یا حقوقی بودن پیمانکار
- موضوع و ماهیت خدمات
- مشمول یا معاف بودن خدمت از ارزش افزوده
- مبلغ و شرایط پرداخت قرارداد
- نحوه صدور صورتحساب
- ثبت قرارداد و پرداختها در سامانه مؤدیان، در مواردی که الزامی است
- هزینههای قابل قبول مالیاتی
- وجود مقررات خاص برای نوع فعالیت یا پروژه
انواع مالیات قراردادهای پیمانکاری کداماند؟
برای محاسبه صحیح مالیات قراردادهای پیمانکاری، ابتدا باید انواع مالیات مرتبط با آن را بشناسیم.
| نوع مالیات | مبنای محاسبه | مسئول اصلی |
| مالیات بر درآمد | درآمد مشمول مالیات پیمانکار | پیمانکار |
| مالیات بر ارزش افزوده | مأخذ مشمول مالیات خدمات یا کالا | عرضهکننده خدمت یا فروشنده |
| مالیات تکلیفی | مواردی که قانون صراحتاً کسر مالیات را الزامی کرده است | پرداختکننده در موارد مقرر قانونی |
مالیات بر درآمد پیمانکار
مالیات بر درآمد، مالیاتی است که بر اساس درآمد مشمول مالیات پیمانکار محاسبه میشود.
در این محاسبه، مبلغ کل قرارداد لزوماً معادل درآمد مشمول مالیات نیست. هزینههای قابل قبول، درآمدهای مرتبط، زیانهای قابل پذیرش و مقررات مربوط به نوع مؤدی در تعیین درآمد مشمول مالیات نقش دارند.
مالیات بر ارزش افزوده قرارداد پیمانکاری
در صورتی که خدمت ارائهشده مشمول قانون مالیات بر ارزش افزوده باشد، پیمانکار باید مالیات و عوارض مربوط را مطابق مقررات محاسبه و در صورتحساب درج کند.
این مالیات معمولاً به مبلغ خدمت مشمول اضافه میشود و با مالیات بر درآمد پیمانکار تفاوت دارد.
مالیات تکلیفی و موارد خاص کسر مالیات
مالیات تکلیفی مالیاتی است که در موارد مشخص قانونی، پرداختکننده وجه موظف به کسر و پرداخت آن به سازمان امور مالیاتی میشود.
نکته مهم این است که کسر مالیات تکلیفی از همه قراردادهای پیمانکاری یک حکم عمومی و ثابت نیست. برای بررسی این موضوع باید مقرره قانونی مربوط به نوع پرداخت یا فعالیت مشخص شود.
تفاوت مالیات و حق بیمه قراردادهای پیمانکاری
مالیات و بیمه دو تعهد قانونی متفاوت هستند.
مالیات بر اساس قوانین مالیاتی و وضعیت درآمدی پیمانکار تعیین میشود؛ اما حق بیمه قراردادهای پیمانکاری تابع قانون تأمین اجتماعی و مقررات مربوط به قراردادهاست.
ماده ۳۸ قانون تأمین اجتماعی از مقررات مهم در زمینه بیمه قراردادهای پیمانکاری است. بر اساس این ماده، در قراردادهای مشمول، کارفرما باید الزامات مربوط به بیمه کارکنان پیمانکار و مفاصاحساب را رعایت کند.
بنابراین، نباید حق بیمه قرارداد را با مالیات پیمانکاری اشتباه گرفت یا درصدهای مربوط به این دو را جایگزین یکدیگر کرد.
مالیات بر درآمد قراردادهای پیمانکاری چگونه محاسبه میشود؟
مالیات بر درآمد پیمانکاری بر اساس درآمد مشمول مالیات تعیین میشود، نه صرفاً مبلغ ناخالص قرارداد.
در محاسبه این مالیات باید ابتدا درآمدهای مربوط به فعالیت مشخص شوند، سپس هزینههای قابل قبول مالیاتی و سایر تعدیلات قانونی بررسی شوند.
نحوه محاسبه مالیات پیمانکاران حقیقی
اگر پیمانکار شخص حقیقی باشد، درآمد فعالیت او در چارچوب مقررات مالیات بر درآمد اشخاص حقیقی و مالیات مشاغل بررسی میشود.
درآمد مشمول مالیات پس از بررسی درآمدها، هزینههای قابل قبول و مقررات مربوط تعیین میشود.
نرخ مالیات اشخاص حقیقی بر اساس ماده ۱۳۱ قانون مالیاتهای مستقیم و طبقات درآمدی مربوط محاسبه میشود. این نرخها پلکانی هستند و به همین دلیل نمیتوان یک درصد ثابت را برای تمام پیمانکاران حقیقی در نظر گرفت.
مهمترین نکات برای محاسبه مالیات پیمانکار حقیقی عبارتاند از:
- ثبت و مستندسازی درآمدهای حاصل از قراردادها
- نگهداری اسناد هزینهها و پرداختها
- رعایت تکالیف مربوط به نگهداری دفاتر یا اسناد و مدارک
- بررسی معافیتها و مشوقهای مالیاتی قابل اعمال
- تسلیم اظهارنامه مالیاتی در مهلت مقرر
نحوه محاسبه مالیات شرکتهای پیمانکاری
اگر پیمانکار بهصورت شرکت یا شخص حقوقی فعالیت کند، درآمد مشمول مالیات شرکت طبق مقررات مالیات اشخاص حقوقی محاسبه میشود.
مطابق ماده ۱۰۵ قانون مالیاتهای مستقیم، نرخ عمومی مالیات بر درآمد اشخاص حقوقی ۲۵ درصد است.
این نرخ بر درآمد مشمول مالیات اعمال میشود، نه مبلغ کل قرارداد.
برای مثال، اگر شرکت پیمانکاری پس از بررسی درآمدها، هزینههای قابل قبول و تعدیلات قانونی، دارای ۲ میلیارد ریال درآمد مشمول مالیات باشد، مالیات با فرض اعمال نرخ عمومی و نبود معافیت یا مشوق خاص به شکل زیر محاسبه میشود:
۲,۰۰۰,۰۰۰,۰۰۰ × ۲۵٪ = ۵۰۰,۰۰۰,۰۰۰ ریال
در نتیجه، مالیات محاسباتی برابر با ۵۰۰ میلیون ریال خواهد بود.
این مثال صرفاً برای نمایش نحوه اعمال نرخ مالیات اشخاص حقوقی بر درآمد مشمول مالیات است و به معنای تعلق مالیات ۲۵ درصدی به مبلغ قرارداد نیست.
درآمد مشمول مالیات و هزینههای قابل قبول
یکی از مهمترین مراحل محاسبه مالیات پیمانکاری، تشخیص هزینههای قابل قبول مالیاتی است.
بر اساس ماده ۱۴۷ قانون مالیاتهای مستقیم، هزینههای قابل قبول باید در حدود مقررات قانونی، متکی به مدارک و مرتبط با تحصیل درآمد مؤسسه باشند.
برخی از هزینههایی که بسته به شرایط و مستندات میتوانند در محاسبه درآمد مشمول مالیات بررسی شوند عبارتاند از:
- هزینه حقوق و دستمزد کارکنان
- هزینه خرید مصالح و مواد مصرفی پروژه
- هزینه اجاره تجهیزات و ماشینآلات
- هزینه حملونقل مرتبط با پروژه
- هزینههای پیمانکاران فرعی
- هزینه استهلاک داراییهای مورد استفاده در فعالیت
- سایر هزینههای مرتبط و واجد شرایط قانونی
صرف ثبت یک هزینه در دفاتر حسابداری، به معنای قابل قبول بودن قطعی آن از نظر مالیاتی نیست. ارتباط هزینه با فعالیت، اسناد مثبته و شرایط مقرر در قانون باید بررسی شوند.
آیا مبلغ کل قرارداد مبنای مالیات بر درآمد است؟
خیر. مبلغ کل قرارداد بهتنهایی مبنای محاسبه مالیات بر درآمد پیمانکار نیست.
برای تعیین مالیات باید درآمد مشمول مالیات مشخص شود. این مبلغ با در نظر گرفتن درآمدهای مرتبط، هزینههای قابل قبول، زیانهای قابل پذیرش و سایر مقررات قانونی تعیین میشود.
برای مثال، شرکتی ممکن است قراردادی به ارزش ۱۰ میلیارد ریال داشته باشد، اما به دلیل هزینههای اجرای پروژه، درآمد مشمول مالیات آن بسیار کمتر از مبلغ قرارداد باشد.
مالیات بر ارزش افزوده قراردادهای پیمانکاری چگونه محاسبه میشود؟
مالیات بر ارزش افزوده یکی از مهمترین موضوعات مالیاتی در قراردادهای پیمانکاری است.
مطابق قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، عرضه کالا و ارائه خدمات مشمول، مشمول مالیات و عوارض خواهد بود؛ مگر اینکه خدمت یا کالا طبق قانون از پرداخت آن معاف شده باشد.
بنابراین، برای تعیین ارزش افزوده قرارداد پیمانکاری باید ابتدا ماهیت خدمت و وضعیت معافیت آن بررسی شود.
آیا تمام قراردادهای پیمانکاری مشمول ارزش افزوده هستند؟
خیر. تمام قراردادهای پیمانکاری الزاماً مشمول مالیات بر ارزش افزوده نیستند.
اصل بر بررسی مشمول بودن عرضه کالا یا خدمت است. ماده ۹ قانون مالیات بر ارزش افزوده، موارد معاف از مالیات و عوارض را مشخص کرده است.
برای مثال، در قراردادهای تأمین نیروی انسانی، بخش مربوط به حقوق و دستمزد در صورت تأیید میزان حقوق و مزایا توسط سازمان بیمهگر، طبق شرایط قانونی معاف است.
در نتیجه، اگر موضوع قرارداد ترکیبی از خدمات مشمول و بخشهای معاف باشد، باید اجزای قرارداد بهدرستی تفکیک و بررسی شوند.
نرخ مالیات بر ارزش افزوده پیمانکاری در سال ۱۴۰۵
نرخ عمومی مالیات و عوارض ارزش افزوده در سال ۱۴۰۵، با توجه به احکام قانون بودجه این سال، ۱۰ درصد است.
این نرخ در مواردی اعمال میشود که عرضه کالا یا خدمت مشمول نرخ عمومی باشد و حکم خاص یا معافیت قانونی دیگری وجود نداشته باشد.
بنابراین، برای محاسبه ارزش افزوده قرارداد پیمانکاری در سال ۱۴۰۵، ابتدا باید مشمول بودن خدمت و سپس نرخ قابل اعمال بررسی شود.
فرمول محاسبه:
مالیات و عوارض ارزش افزوده = مأخذ مشمول مالیات × نرخ قابل اعمال
برای مثال، اگر مبلغ یک صورتوضعیت تأییدشده برای خدمت مشمول، یک میلیارد ریال باشد و نرخ عمومی ۱۰ درصد بر آن اعمال شود:
| شرح | مبلغ |
| مبلغ خدمت مشمول | ۱,۰۰۰,۰۰۰,۰۰۰ ریال |
| نرخ ارزش افزوده | ۱۰٪ |
| مالیات و عوارض | ۱۰۰,۰۰۰,۰۰۰ ریال |
| جمع صورتحساب | ۱,۱۰۰,۰۰۰,۰۰۰ ریال |
این محاسبه با فرض آن است که مبلغ یک میلیارد ریال، مبلغ پایه و بدون ارزش افزوده باشد و خدمت نیز معافیت یا نرخ خاصی نداشته باشد.
زمان تعلق مالیات بر ارزش افزوده در قرارداد پیمانکاری
یکی از نکات مهم در قراردادهای پیمانکاری، تفاوت زمان تعلق مالیات با زمان پرداخت آن است.
طبق تبصره ۲ ماده ۴ قانون مالیات بر ارزش افزوده، در معاملات غیرنقدی از جمله قراردادهای پیمانکاری و مشاورهای، تاریخ تعلق مالیات و عوارض، تاریخ صدور صورتحساب است.
با این حال، مؤدی با رعایت شرایط قانونی و ثبت نسیه بودن معامله و دریافت و پرداختهای مرتبط در سامانه مؤدیان، میتواند پرداخت مالیات و عوارض فروش را متناسب با دریافت مبلغ قرارداد از کارفرما به تأخیر بیندازد.
در این حالت، تا زمانی که وجه مربوط دریافت نشده است، شرایط قانونی تعویق پرداخت و عدم تعلق جریمه تأخیر باید رعایت شود.
نکته مهم دیگر اینکه تا زمان پرداخت مالیات و عوارض توسط خریدار، اعتبار مالیاتی متناظر برای او از این بابت منظور نمیشود.
بنابراین، مدیر مالی باید تاریخ صدور صورتحساب، وضعیت ثبت قرارداد و زمان دریافت وجوه را بهصورت دقیق کنترل کند.
نحوه محاسبه ارزش افزوده در صورتوضعیتها
در قراردادهای پیمانکاری، معمولاً پیمانکار متناسب با میزان پیشرفت پروژه صورتوضعیت صادر میکند.
پس از بررسی و تأیید صورتوضعیت و انجام الزامات صدور صورتحساب، مأخذ مالیات بر ارزش افزوده بر اساس مقررات مربوط تعیین میشود.
برای درک بهتر، فرض کنیم پیمانکار صورتوضعیتی به مبلغ ۵۰۰ میلیون ریال برای خدمات مشمول صادر کرده است.
با فرض نرخ ۱۰ درصد:
- مبلغ صورتوضعیت: ۵۰۰ میلیون ریال
- مالیات و عوارض: ۵۰ میلیون ریال
- مبلغ کل: ۵۵۰ میلیون ریال
البته در این مثال، فرض شده مبلغ صورتوضعیت، مبلغ پایه و بدون مالیات و عوارض است.
پرداخت ارزش افزوده در قراردادهای پیمانکاری
تبصره ۲ ماده ۴ قانون مالیات بر ارزش افزوده برای قراردادهای پیمانکاری و مشاورهای حکم ویژهای در نظر گرفته است.
به این معنا که تاریخ تعلق مالیات، تاریخ صدور صورتحساب است؛ اما پرداخت مالیات و عوارض فروش در صورت رعایت شرایط قانونی میتواند متناسب با دریافت وجه قرارداد به تعویق بیفتد.
برای استفاده از این امکان، ثبت صحیح معامله غیرنقدی و دریافت و پرداختهای مرتبط در سامانه مؤدیان اهمیت دارد.
همچنین طبق تبصره ۳ ماده ۴، برخی کارفرمایان بخش عمومی که در این تبصره مشخص شدهاند، مکلفاند علاوه بر ثبت اصل قرارداد پیمانکاری، پرداختهای خود به پیمانکار را نیز در سامانه مؤدیان ثبت کنند و همزمان با هر پرداخت، مالیات و عوارض متناسب را به پیمانکار بپردازند.
این تکلیف را نباید بدون بررسی شرایط قانونی به تمام کارفرمایان بخش خصوصی تعمیم داد.
تأثیر بخشنامه ۵ اردیبهشت ۱۴۰۵ بر مالیات پیمانکاری
یکی از تغییرات و توضیحات مهم مالیاتی سال ۱۴۰۵، بخشنامه شماره ۲۰۰/۱۴۰۵/۸ مورخ ۱۴۰۵/۰۲/۰۵ سازمان امور مالیاتی کشور است.
این بخشنامه درباره مأخذ مشمول مالیات بر ارزش افزوده خدمات پیمانکاری و نحوه برخورد با درآمدهای شناساییشده بر اساس درصد پیشرفت کار صادر شده است.
بر اساس این بخشنامه:
درآمدی که صرفاً بر اساس درصد پیشرفت کار یا درصد تکمیل پیمان شناسایی میشود، تا زمانی که در صورتحساب صادره، یعنی صورتوضعیت تأییدشده، منعکس نشده باشد، بهعنوان مأخذ مالیات بر ارزش افزوده قابل احتساب نیست.
به بیان ساده، شناسایی درآمد بر اساس درصد پیشرفت پروژه در حسابداری، بهتنهایی به معنای ایجاد مأخذ مالیات بر ارزش افزوده نیست.
مثال کاربردی:
فرض کنید یک شرکت پیمانکاری در پایان یک دوره مالی، بر اساس پیشرفت ۴۰ درصدی پروژه، مبلغی را بهعنوان درآمد برآوردی شناسایی میکند.
اما صورتوضعیت مربوط هنوز صادر و تأیید نشده است.
در چنین شرایطی، صرف شناسایی درآمد برآوردی در حسابداری، طبق بخشنامه یادشده، مبنای محاسبه مالیات بر ارزش افزوده قرار نمیگیرد.
زمانی که مبلغ مربوط در صورتحساب صادره و صورتوضعیت تأییدشده منعکس شود، مقررات مربوط به مأخذ مالیات بر ارزش افزوده اعمال خواهد شد.
این بخشنامه برای مدیران مالی شرکتهای پیمانکاری اهمیت زیادی دارد؛ زیرا میان شناسایی درآمد حسابداری و ایجاد مأخذ مالیات بر ارزش افزوده تفکیک قائل میشود.
آیا از قراردادهای پیمانکاری مالیات تکلیفی کسر میشود؟
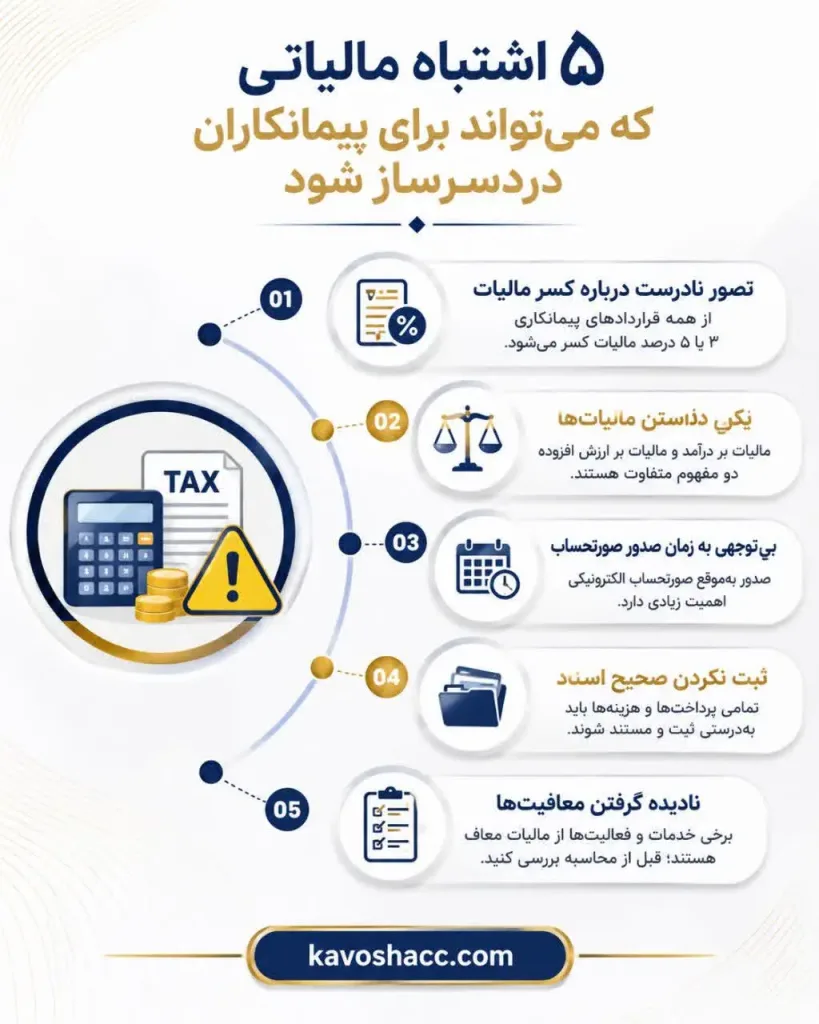
در حال حاضر، کسر عمومی مالیات تکلیفی از تمام قراردادهای پیمانکاری بر اساس درصد ثابت، مبنای قانونی جاری ندارد.
یکی از دلایل ایجاد این تصور، مقررات سابق ماده ۱۰۴ قانون مالیاتهای مستقیم است که در گذشته برای برخی پرداختها از جمله قراردادهای پیمانکاری، تکلیف کسر مالیات پیشبینی کرده بود.
اما این ماده در اصلاحیه قانون مالیاتهای مستقیم مصوب ۱۳۹۴ حذف شد.
بنابراین، نمیتوان بر اساس مقررات قدیمی، از تمام صورتوضعیتها یا پرداختهای پیمانکاری ۳ درصد یا ۵ درصد مالیات کسر کرد.
وضعیت ماده ۱۰۴ قانون مالیاتهای مستقیم
ماده ۱۰۴ قانون مالیاتهای مستقیم در اصلاحیه مصوب ۱۳۹۴ حذف شده و از ابتدای سال ۱۳۹۵ دیگر مبنای عمومی کسر مالیات تکلیفی از قراردادهای پیمانکاری نیست.
در نتیجه، اگر در یک قرارداد یا رویه حسابداری، کسر ۳ درصد مالیات به استناد ماده ۱۰۴ مطرح شود، باید اعتبار قانونی این اقدام بررسی شود.
آیا کارفرما باید ۳ درصد یا ۵ درصد از مبلغ قرارداد کسر کند؟
خیر. هیچیک از این درصدها را نمیتوان بهعنوان نرخ عمومی مالیات تکلیفی تمام قراردادهای پیمانکاری معرفی کرد.
برای مثال، اگر مبلغ یک صورتوضعیت ۲ میلیارد ریال باشد، کارفرما صرفاً به استناد ماده ۱۰۴ مجاز نیست ۳ درصد از آن را بهعنوان مالیات پیمانکار کسر کند؛ زیرا این ماده حذف شده است.
البته این موضوع به معنای حذف تمام انواع مالیاتهای تکلیفی در نظام مالیاتی نیست. در مواردی که قانون دیگری صراحتاً تکلیف کسر مالیات را تعیین کرده باشد، همان حکم باید رعایت شود.
مسئولیت کارفرما در پرداخت مالیاتهای تکلیفی
کارفرما باید پیش از کسر هر مبلغ از مطالبات پیمانکار، مستند قانونی آن را بررسی کند.
اقدامات ضروری عبارتاند از:
- بررسی نوع قرارداد و ماهیت پرداخت
- شناسایی ماده قانونی مرتبط
- تفکیک مالیات بر ارزش افزوده از مالیات بر درآمد
- خودداری از اعمال درصدهای منسوخ
- ثبت صحیح پرداختها و کسورات در اسناد حسابداری
این موضوع بهویژه برای مدیران مالی اهمیت دارد؛ زیرا کسر غیرمستند مالیات میتواند موجب اختلاف مالی میان کارفرما و پیمانکار شود.
تکالیف مالیاتی کارفرما و پیمانکار چیست؟
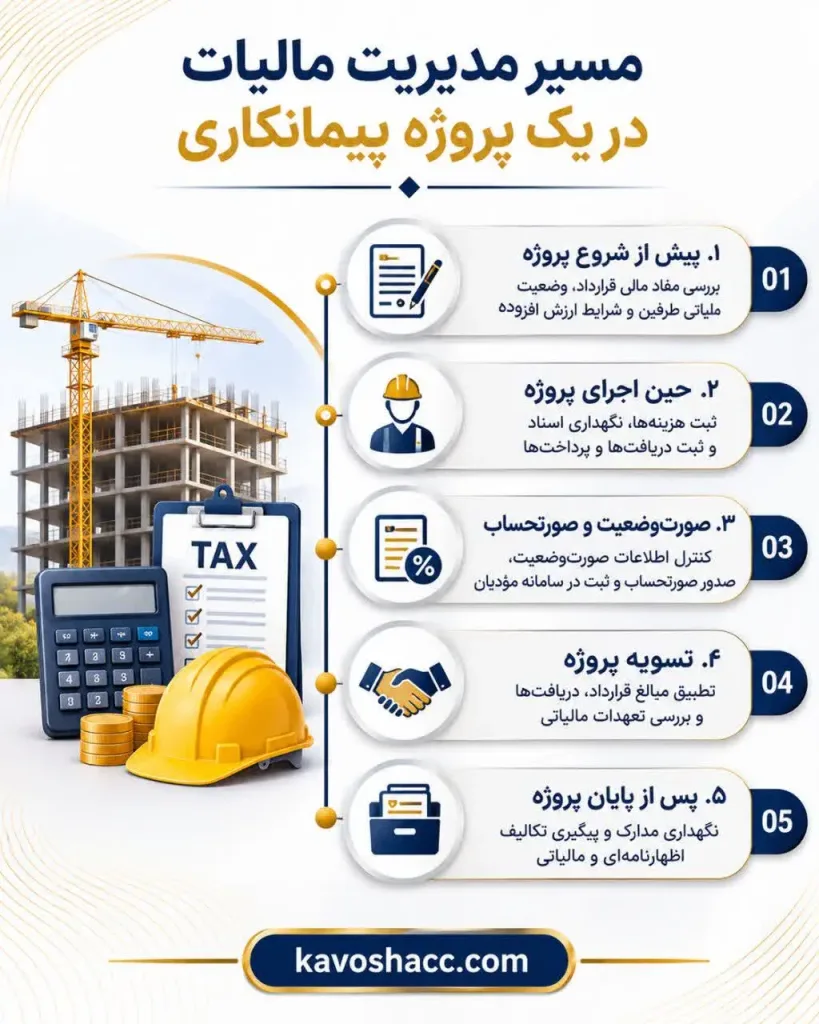
مسئولیتهای مالیاتی دو طرف قرارداد یکسان نیست. پیمانکار بهعنوان ارائهدهنده خدمت، تکالیف مربوط به درآمد و صورتحساب خود را دارد و کارفرما نیز باید تعهدات مربوط به ثبت قرارداد، پرداختها و دریافت صورتحساب را رعایت کند.
تکالیف مالیاتی پیمانکار
مهمترین تکالیف پیمانکار عبارتاند از:
۱. ثبتنام و انجام تکالیف مربوط به پرونده مالیاتی متناسب با وضعیت فعالیت.
۲. صدور صورتحساب الکترونیکی در مواردی که طبق مقررات مشمول این الزام است.
۳. ثبت صحیح قراردادها و اطلاعات پرداخت در سامانه مؤدیان، حسب مورد و مطابق الزامات مربوط.
۴. ثبت درآمدهای حاصل از اجرای پروژهها در اسناد و دفاتر مربوط.
۵. نگهداری اسناد هزینهها و مدارک مثبته.
۶. محاسبه و پرداخت مالیات و عوارض ارزش افزوده در مهلت مقرر، با رعایت احکام معاملات غیرنقدی.
۷. تسلیم اظهارنامه مالیاتی و انجام تکالیف مربوط به مالیات عملکرد.
تکالیف مالیاتی کارفرما
کارفرما نیز در جریان اجرای قرارداد باید موارد زیر را بررسی کند:
- بررسی مشخصات مالیاتی پیمانکار
- دریافت و بررسی صورتحسابهای قانونی
- کنترل اطلاعات قرارداد و صورتوضعیتها
- ثبت پرداختها در مواردی که قانون الزام کرده است
- پرداخت مالیات و عوارض ارزش افزوده مطابق قرارداد و مقررات
- بررسی اعتبار کسورات و مبالغ کسرشده از صورتوضعیت
- نگهداری اسناد پرداخت و مدارک مالی قرارداد
ثبت قرارداد پیمانکاری در سامانه مؤدیان
سامانه مؤدیان یکی از ابزارهای اصلی اجرای تکالیف مربوط به صورتحسابهای الکترونیکی و ثبت اطلاعات معاملات است.
در قراردادهای پیمانکاری، ثبت اطلاعات قرارداد و پرداختها اهمیت ویژهای دارد؛ بهخصوص در قراردادهای غیرنقدی که استفاده از امکان تأخیر در پرداخت مالیات و عوارض ارزش افزوده به رعایت شرایط قانونی و ثبت اطلاعات وابسته است.
همچنین طبق تبصره ۳ ماده ۴ قانون مالیات بر ارزش افزوده، کارفرمایان عمومی مشمول این حکم باید اصل قرارداد و پرداختهای خود به پیمانکار را در سامانه مؤدیان ثبت کنند.
بنابراین، مدیران مالی باید متناسب با نوع کارفرما و قرارداد، تکالیف ثبت اطلاعات را مشخص کنند.
صدور صورتحساب الکترونیکی و ثبت صورتوضعیت
صورتوضعیت پیمانکاری، سندی است که میزان خدمات یا عملیات انجامشده و مبلغ قابل مطالبه را مشخص میکند.
اما باید توجه داشت که صورتوضعیت و صورتحساب الکترونیکی لزوماً یک سند واحد نیستند.
صورتوضعیت پس از تهیه و طی مراحل تأیید، میتواند مبنای صدور صورتحساب مطابق مقررات سامانه مؤدیان قرار بگیرد.
در این فرایند باید موارد زیر کنترل شوند:
- مشخصات طرفین قرارداد
- شناسه یکتای مالیاتی و اطلاعات مؤدی
- موضوع و مبلغ خدمات
- اطلاعات مربوط به قرارداد در موارد الزامی
- مالیات و عوارض قابل اعمال
- وضعیت تأیید و پرداخت صورتوضعیت
اظهارنامه و پرداخت مالیات
پیمانکار باید متناسب با نوع شخصیت حقیقی یا حقوقی خود، اظهارنامه مالیاتی مربوط را در مهلت مقرر تسلیم کند.
در اظهارنامه، درآمدها، هزینهها، تعدیلات و اطلاعات موردنیاز برای تعیین درآمد مشمول مالیات منعکس میشوند.
همچنین تکالیف مربوط به مالیات بر ارزش افزوده باید طبق دورههای مالیاتی و مقررات جاری انجام شود.
نکته مهم این است که مالیات بر درآمد و مالیات بر ارزش افزوده دو تکلیف مستقل هستند و انجام یکی، جایگزین دیگری نمیشود.
معافیت مالیاتی قراردادهای پیمانکاری شامل چه مواردی میشود؟
معافیت مالیاتی قراردادهای پیمانکاری به نوع مالیات و ماهیت فعالیت بستگی دارد.
برای بررسی معافیت باید مشخص شود که منظور، معافیت مالیات بر درآمد است یا معافیت مالیات بر ارزش افزوده؛ زیرا این دو بر اساس مقررات متفاوتی تعیین میشوند.
معافیتهای مرتبط با نوع خدمت یا فعالیت
ماده ۹ قانون مالیات بر ارزش افزوده، فهرست کالاها و خدمات معاف را مشخص کرده است.
برای مثال، بخشی از خدمات مرتبط با حقوق و دستمزد در قراردادهای تأمین نیروی انسانی، در صورت تحقق شرایط قانونی و تأیید سازمان بیمهگر، مشمول معافیت ارزش افزوده است.
اما نمیتوان تمام قراردادهای خدماتی یا پیمانکاری را صرفاً به دلیل ماهیت خدماتی آنها معاف دانست.
تفاوت معافیت ارزش افزوده و معافیت مالیات بر درآمد
این دو معافیت باید بهصورت جداگانه بررسی شوند.
| موضوع | معافیت ارزش افزوده | معافیت مالیات بر درآمد |
| مبنای قانونی | قانون مالیات بر ارزش افزوده | قانون مالیاتهای مستقیم و قوانین خاص |
| موضوع | عرضه کالا و خدمات | درآمد مشمول مالیات |
| اثر | عدم دریافت مالیات و عوارض فروش در موارد معاف | عدم تعلق مالیات بر درآمد در حدود معافیت |
| مرجع بررسی | مقررات ارزش افزوده | مقررات مالیات مستقیم |
ممکن است یک پیمانکار بابت فعالیت خود از نظر ارزش افزوده مشمول معافیت باشد، اما همچنان تکالیف مربوط به مالیات بر درآمد را داشته باشد.
شرایط استفاده از معافیتهای مالیاتی
برای استفاده از هر معافیت باید شرایط قانونی آن بررسی شود.
پیشنهاد میشود پیش از اعمال معافیت، این موارد کنترل شوند:
- نوع دقیق فعالیت و موضوع قرارداد
- ماده قانونی مربوط به معافیت
- شرایط و محدودیتهای استفاده از معافیت
- مدارک و مجوزهای لازم
- تفکیک بخشهای مشمول و معاف قرارداد
جرائم و پیامدهای عدم انجام تکالیف مالیاتی پیمانکاری چیست؟
عدم رعایت تکالیف مالیاتی در قراردادهای پیمانکاری میتواند موجب تعلق جرائم و ایجاد بدهی مالیاتی شود.
نوع جریمه به تخلف انجامشده، ماده قانونی مربوط و شرایط پرونده بستگی دارد.
جرائم مربوط به صورتحساب الکترونیکی
عدم صدور یا عدم ثبت صورتحساب الکترونیکی در مواردی که مؤدی مکلف به انجام آن است، میتواند مشمول جرائم قانون پایانههای فروشگاهی و سامانه مؤدیان شود.
ماده ۲۲ این قانون از مهمترین مواد مربوط به جرائم عدم انجام تکالیف سامانه مؤدیان است.
جرائم عدم پرداخت مالیات و عوارض
در صورت عدم پرداخت مالیات و عوارض در مهلت مقرر، ممکن است جرائم مربوط به تأخیر در پرداخت اعمال شوند.
البته در قراردادهای پیمانکاری غیرنقدی، تبصره ۲ ماده ۴ قانون مالیات بر ارزش افزوده شرایط خاصی برای تعویق پرداخت متناسب با دریافت وجه قرارداد در نظر گرفته است.
در صورت رعایت این شرایط، مؤدی تا زمان پرداخت مالیات و عوارض توسط کارفرما، مشمول جریمه تأخیر مربوط نخواهد شد.
پیامدهای عدم تسلیم اظهارنامه یا ارائه اطلاعات نادرست
عدم تسلیم اظهارنامه، ارائه اطلاعات نادرست، ثبت هزینههای غیرقابل قبول یا عدم نگهداری اسناد لازم میتواند باعث ایجاد مشکلات مالیاتی شود.
بسته به نوع تخلف، مقررات مواد مختلف قانون مالیاتهای مستقیم و سایر قوانین مرتبط اعمال میشوند.
به همین دلیل، شرکتهای پیمانکاری باید از ابتدای اجرای قرارداد، اسناد درآمد و هزینه و صورتحسابهای خود را بهصورت منظم نگهداری کنند.
مثال عملی محاسبه مالیات قرارداد پیمانکاری
برای درک بهتر تفاوت مالیات بر درآمد و ارزش افزوده، یک قرارداد فرضی را بررسی میکنیم.
فرض کنید شرکت الف با شرکت ب برای اجرای یک پروژه تأسیساتی قرارداد منعقد کرده است.
مشخصات قرارداد به شرح زیر است:
| شرح | مبلغ |
| مبلغ پایه قرارداد | ۱۰,۰۰۰,۰۰۰,۰۰۰ ریال |
| هزینههای اجرای پروژه | ۷,۰۰۰,۰۰۰,۰۰۰ ریال |
| سود اولیه قبل از تعدیلات مالیاتی | ۳,۰۰۰,۰۰۰,۰۰۰ ریال |
| نرخ عمومی ارزش افزوده | ۱۰٪ |
فرض میکنیم خدمت ارائهشده مشمول ارزش افزوده است و مبلغ قرارداد نیز بدون مالیات و عوارض تعیین شده است.
محاسبه ارزش افزوده صورتوضعیت
اگر پیمانکار یک صورتوضعیت پایه به مبلغ ۲ میلیارد ریال صادر کند، محاسبه ارزش افزوده به شکل زیر خواهد بود:
۲,۰۰۰,۰۰۰,۰۰۰ × ۱۰٪ = ۲۰۰,۰۰۰,۰۰۰ ریال
در نتیجه:
| شرح | مبلغ |
| مبلغ صورتوضعیت | ۲,۰۰۰,۰۰۰,۰۰۰ ریال |
| مالیات و عوارض ارزش افزوده | ۲۰۰,۰۰۰,۰۰۰ ریال |
| جمع مبلغ صورتحساب | ۲,۲۰۰,۰۰۰,۰۰۰ ریال |
بررسی درآمد و هزینههای پیمانکار
در این مثال، تفاوت مبلغ قرارداد و هزینههای اجرای پروژه برابر با ۳ میلیارد ریال است.
اما این مبلغ را نباید بدون بررسی، درآمد مشمول مالیات قطعی تلقی کرد.
برای تعیین درآمد مشمول مالیات باید موارد زیر بررسی شوند:
- قابل قبول بودن هزینههای ثبتشده
- ارتباط هزینهها با فعالیت پیمانکار
- وجود اسناد و مدارک معتبر
- سایر درآمدها و هزینههای مرتبط
- تعدیلات مالیاتی و معافیتهای احتمالی
پس از تعیین درآمد مشمول مالیات، نرخ مربوط به شخصیت حقیقی یا حقوقی پیمانکار اعمال میشود.
بررسی مسئولیتهای کارفرما و پیمانکار
در این قرارداد:
وظایف پیمانکار:
- صدور صورتحساب الکترونیکی در صورت الزام قانونی
- محاسبه ارزش افزوده خدمت مشمول
- ثبت درآمد و هزینههای پروژه
- انجام تکالیف مالیات عملکرد
- رعایت شرایط قانونی معاملات غیرنقدی
وظایف کارفرما:
- بررسی صورتحساب و صورتوضعیت
- پرداخت مبالغ قرارداد و ارزش افزوده طبق مقررات
- ثبت پرداختها در موارد الزامی
- نگهداری اسناد مالی و قرارداد
این مثال نشان میدهد که مالیات بر ارزش افزوده و مالیات عملکرد دو محاسبه مستقل هستند و نباید با یکدیگر جمع یا جایگزین شوند.
چکلیست نهایی تکالیف مالیاتی قرارداد پیمانکاری
برای کاهش خطاهای مالیاتی، مدیران مالی میتوانند از چکلیست زیر استفاده کنند.
پیش از انعقاد قرارداد:
- [ ] بررسی وضعیت مالیاتی پیمانکار
- [ ] تعیین دقیق موضوع و ماهیت خدمات
- [ ] بررسی مشمول یا معاف بودن خدمات از ارزش افزوده
- [ ] مشخص کردن اینکه مبلغ قرارداد شامل ارزش افزوده است یا خیر
- [ ] تعیین نحوه صدور صورتوضعیت و صورتحساب
- [ ] تعیین شرایط پرداخت و ثبت معامله غیرنقدی
در زمان اجرای قرارداد:
- [ ] ثبت درآمدها و هزینههای پروژه
- [ ] نگهداری اسناد و مدارک هزینهها
- [ ] تهیه و تأیید صورتوضعیتها
- [ ] صدور صورتحساب الکترونیکی مطابق مقررات
- [ ] ثبت اطلاعات پرداخت در سامانه مؤدیان در موارد الزامی
- [ ] کنترل مالیات و عوارض ارزش افزوده
- [ ] بررسی کسورات قانونی و جلوگیری از کسر مبالغ بدون مستند
در زمان تسویه قرارداد:
- [ ] کنترل صورتوضعیت قطعی
- [ ] بررسی پرداختهای انجامشده
- [ ] کنترل مالیات و عوارض پرداختنشده
- [ ] بررسی اسناد هزینه و درآمد
- [ ] انجام تکالیف اظهارنامه مالیاتی
- [ ] پیگیری مفاصاحساب بیمه در صورت لزوم
سؤالات متداول درباره مالیات قراردادهای پیمانکاری
مالیات قراردادهای پیمانکاری یک نرخ ثابت ندارد. مالیات بر درآمد بر اساس درآمد مشمول مالیات و نوع شخصیت پیمانکار محاسبه میشود. نرخ عمومی اشخاص حقوقی طبق ماده ۱۰۵ قانون مالیاتهای مستقیم ۲۵ درصد است. مالیات بر ارزش افزوده نیز در سال ۱۴۰۵ با نرخ عمومی ۱۰ درصد برای خدمات مشمول محاسبه میشود.
خیر. کسر عمومی ۳ درصد مالیات از تمام صورتوضعیتهای پیمانکاری بر اساس ماده ۱۰۴ قانون مالیاتهای مستقیم مبنای قانونی جاری ندارد؛ زیرا این ماده در سال ۱۳۹۴ حذف شده است. موارد خاص کسر مالیات باید بر اساس مستند قانونی جداگانه بررسی شوند.
اگر پس از بررسی اسناد و مدارک، درآمد مشمول مالیات پیمانکار صفر باشد، مالیات بر درآمد بر مبنای سود فرضی یا صرفاً مبلغ قرارداد محاسبه نمیشود. با این حال، ممکن است پیمانکار همچنان تکالیف مربوط به اظهارنامه، صورتحساب و مالیات بر ارزش افزوده را داشته باشد.
بله، پیمانکار فرعی نیز با توجه به درآمد حاصل از فعالیت خود و ماهیت خدمات ارائهشده، مشمول تکالیف مالیاتی مربوط میشود. رابطه پیمانکار اصلی و فرعی بهخودیخود موجب حذف تکالیف مالیاتی پیمانکار فرعی نمیشود.
بر اساس بخشنامه شماره ۲۰۰/۱۴۰۵/۸ مورخ ۵ اردیبهشت ۱۴۰۵، درآمد برآوردی شناساییشده بر اساس درصد پیشرفت کار، تا زمانی که در صورتحساب صادره و صورتوضعیت تأییدشده منعکس نشده باشد، مأخذ مالیات بر ارزش افزوده محسوب نمیشود.
بله. مالیات پیمانکاری تابع قوانین مالیاتی و حق بیمه قرارداد تابع قانون تأمین اجتماعی است. این دو تعهد از نظر مبنای محاسبه، مسئولیتها و مقررات اجرایی متفاوت هستند.
بله، در قراردادهای پیمانکاری غیرنقدی، با رعایت شرایط تبصرههای ۱ و ۲ ماده ۴ قانون مالیات بر ارزش افزوده و ثبت صحیح معامله و پرداختها در سامانه مؤدیان، امکان تأخیر متناسب پرداخت مالیات و عوارض تا زمان دریافت وجه قرارداد وجود دارد.
جمعبندی
مالیات قراردادهای پیمانکاری موضوعی است که باید با توجه به نوع قرارداد، شخصیت پیمانکار و ماهیت خدمات بررسی شود. مهمترین نکته این است که مالیات بر درآمد، مالیات بر ارزش افزوده و مالیات تکلیفی سه مفهوم متفاوت هستند و هرکدام مقررات مستقل دارند.
برای محاسبه صحیح مالیات پیمانکاری باید ابتدا درآمد مشمول مالیات پیمانکار تعیین شود، سپس وضعیت ارزش افزوده خدمات و تکالیف مربوط به صورتحساب و پرداختها بررسی شود.
همچنین، کسر عمومی ۳ درصد مالیات به استناد ماده ۱۰۴ دیگر مبنای قانونی جاری ندارد و مدیران مالی باید از استفاده از اطلاعات قدیمی خودداری کنند.
در نهایت، ثبت صحیح قراردادها، صدور صورتحساب الکترونیکی، نگهداری اسناد و بررسی مقررات جاری میتواند از بروز بسیاری از اختلافات و جرائم مالیاتی جلوگیری کند.
مدیریت دقیق امور مالیاتی قراردادهای پیمانکاری
محاسبه صحیح مالیات قراردادها، بررسی تکالیف قانونی و مدیریت اسناد مالی، نقش مهمی در جلوگیری از جرائم و اختلافات مالیاتی دارد.
اگر برای مدیریت امور مالیاتی کسبوکار خود به راهنمایی تخصصی نیاز دارید، از خدمات مالیاتی کاوش گویا ارقام استفاده کنید.