
فرض کنید یک شرکت قصد دارد بابت اجاره دفتر کار، پرداخت حقوق کارکنان یا دریافت خدمات تخصصی به شخص دیگری وجهی پرداخت کند. آیا باید تمام مبلغ را به دریافتکننده بپردازد یا لازم است بخشی از آن را بهعنوان مالیات کسر کند؟
پاسخ به نوع پرداخت و مقررات قانونی مربوط بستگی دارد. مالیات تکلیفی سازوکاری است که در آن قانون، شخص پرداختکننده را موظف میکند در موارد مشخص، مالیات مربوط به درآمد شخص دیگری را محاسبه و از مبلغ پرداختی کسر کند و در مهلت مقرر به سازمان امور مالیاتی بپردازد.
این مسئولیت برای مدیران مالی و حسابداران اهمیت زیادی دارد؛ زیرا انجام ندادن آن میتواند علاوه بر مسئولیت پرداخت اصل مالیات، جریمههای قانونی نیز به همراه داشته باشد.
در این مقاله بررسی میکنیم مالیات تکلیفی چیست، چه انواعی دارد، چه کسانی مسئول پرداخت آن هستند، نرخ و نحوه محاسبه آن چگونه است و عدم انجام تکالیف مربوط چه پیامدهایی دارد.
آنچه درمورد مالیات تکلیفی می خوانید:
- مالیات تکلیفی چیست و چگونه عمل میکند؟
- چه کسانی مشمول مالیات تکلیفی هستند؟
- انواع مالیات تکلیفی در ایران کداماند؟
- نرخ مالیات تکلیفی در سال ۱۴۰۵ چقدر است؟
- نحوه محاسبه مالیات تکلیفی چگونه است؟
- مهلت پرداخت مالیات تکلیفی چه زمانی است؟
- جریمه عدم کسر یا پرداخت مالیات تکلیفی چیست؟
- مالیات تکلیفی چه تفاوتی با سایر مالیاتها دارد؟
- ثبت حسابداری مالیات تکلیفی چگونه انجام میشود؟
- اشتباهات رایج درباره مالیات تکلیفی
- جمعبندی؛ برای انجام صحیح تکالیف مالیات تکلیفی چه باید کرد؟
- سؤالات متداول درباره مالیات تکلیفی
مالیات تکلیفی چیست و چگونه عمل میکند؟
مالیات تکلیفی نوعی روش وصول مالیات است که طبق حکم قانون، مسئولیت کسر و پرداخت مالیات از برخی درآمدها بر عهده شخصی قرار میگیرد که آن درآمد را به دیگری پرداخت میکند.
به بیان ساده، بهجای اینکه دریافتکننده درآمد در تمام موارد شخصاً مالیات را پرداخت کند، پرداختکننده موظف است هنگام پرداخت وجه، مالیات قانونی مربوط را کسر و به سازمان امور مالیاتی واریز کند.
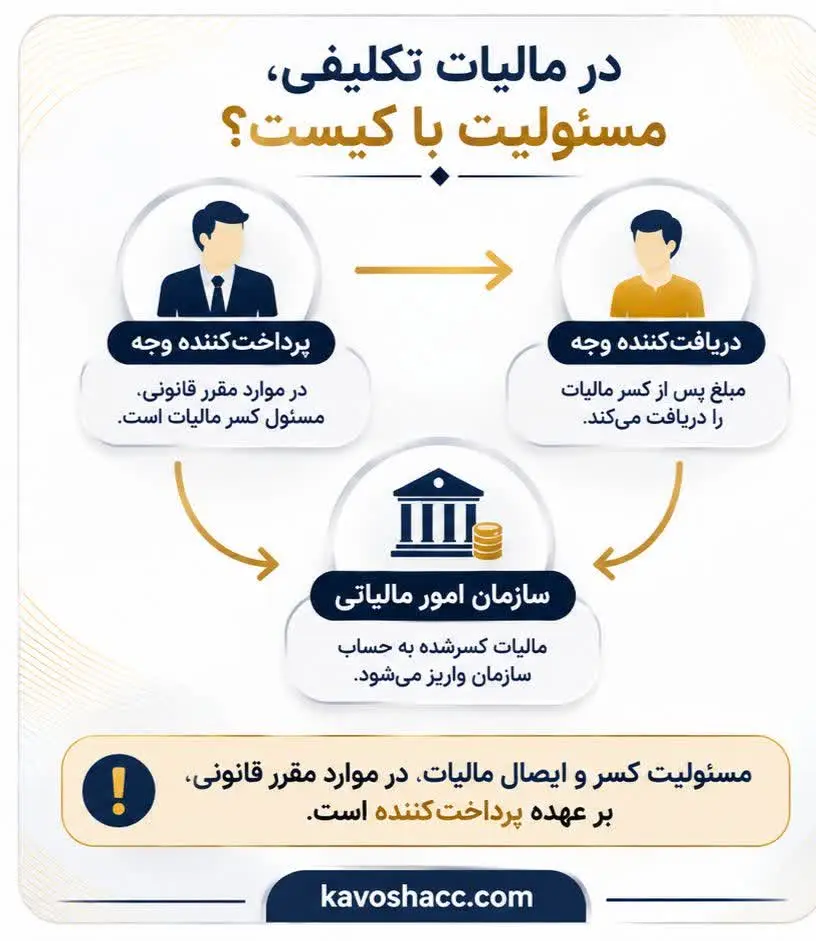
برای درک بهتر این مفهوم، سه طرف اصلی را در نظر بگیرید:
- دریافتکننده وجه: شخصی که درآمد به او تعلق دارد.
- پرداختکننده وجه: شخص حقیقی یا حقوقی که در صورت وجود حکم قانونی، موظف به کسر مالیات است.
- سازمان امور مالیاتی: مرجعی که مالیات کسرشده به حساب آن واریز میشود.
سازوکار مالیات تکلیفی چگونه است؟
فرایند اجرای مالیات تکلیفی معمولاً شامل مراحل زیر است:
۱. پرداختکننده، نوع درآمد و حکم قانونی مرتبط با آن را مشخص میکند.
۲. بررسی میکند که آیا برای این پرداخت، تکلیف قانونی کسر مالیات وجود دارد یا خیر.
۳. مبلغ مشمول مالیات و نرخ یا روش محاسبه را تعیین میکند.
۴. مالیات مربوط را از مبلغ پرداختی کسر میکند.
۵. مبلغ خالص را به دریافتکننده میپردازد.
۶. مالیات کسرشده را در مهلت مقرر به سازمان امور مالیاتی واریز میکند و مدارک و اطلاعات مربوط را نگهداری میکند.
بنابراین، هر پرداختی الزاماً مشمول مالیات تکلیفی نیست و نمیتوان بدون بررسی قانون، درصدی از هر پرداخت یا قرارداد را بهعنوان مالیات کسر کرد.
چه تفاوتی بین پرداختکننده و دریافتکننده مالیات تکلیفی وجود دارد؟
در مالیات تکلیفی باید میان شخصی که درآمد به او تعلق دارد و شخصی که مسئول کسر و واریز مالیات است تفاوت قائل شد.
برای مثال، در پرداخت اجاره ملک توسط یک شرکت به مالک، درآمد اجاره متعلق به مالک است؛ اما در شرایط مقرر در تبصره ۹ ماده ۵۳ قانون مالیاتهای مستقیم، شرکت مستأجر مکلف به کسر و پرداخت مالیات مربوط خواهد بود.
این موضوع نشان میدهد که مسئولیت اجرای تکلیف مالیاتی میتواند بر عهده شخصی غیر از صاحب درآمد قرار بگیرد.
چه کسانی مشمول مالیات تکلیفی هستند؟
مشمول بودن به مالیات تکلیفی به نوع درآمد، هویت طرفین و حکم قانونی مربوط بستگی دارد.
برخی از اشخاصی که در شرایط مشخص ممکن است مکلف به کسر و پرداخت مالیات شوند عبارتاند از:
- کارفرمایان و پرداختکنندگان حقوق
- اشخاص حقوقی پرداختکننده اجاره ملک
- دستگاهها و اشخاص مشمول حکم پرداخت حقالوکاله
- پرداختکنندگان درآمد به اشخاص خارجی در شرایط مقرر در قانون
- اشخاصی که طبق مقررات خاص مالیاتی مسئول کسر مالیات از پرداختهای مشخص هستند.
مسئول کسر مالیات تکلیفی چه کسی است؟
مسئول کسر مالیات، شخصی است که قانون برای یک پرداخت مشخص این وظیفه را بر عهده او گذاشته است.
برای مثال:
- در پرداخت حقوق، پرداختکننده حقوق مکلف به محاسبه و کسر مالیات است.
- در پرداخت اجاره توسط اشخاص حقوقی مشمول تبصره ۹ ماده ۵۳، مستأجر حقوقی مسئول کسر و ایصال مالیات است.
- در برخی پرداختهای حقالوکاله توسط دستگاههای دولتی و اشخاص مشمول، پرداختکننده باید طبق تبصره ۲ ماده ۱۰۳ مالیات مربوط را کسر کند.
آیا دریافتکننده وجه نیز مسئول پرداخت مالیات است؟
باید میان مسئولیت پرداخت مالیات بر درآمد و مسئولیت قانونی کسر و ایصال آن تفاوت قائل شد.
در برخی موارد، قانون برای شخص مکلف به کسر مالیات، مسئولیت تضامنی با مؤدی در پرداخت اصل مالیات و جرایم پیشبینی کرده است.
بنابراین، پرداختکننده نمیتواند صرفاً با این استدلال که مالیات به درآمد شخص دیگری مربوط است، از مسئولیت قانونی خود صرفنظر کند.
انواع مالیات تکلیفی در ایران کداماند؟
مالیات تکلیفی در ایران تنها به یک نوع درآمد محدود نیست. قانون مالیاتهای مستقیم و سایر احکام مرتبط، برای برخی پرداختها تکالیف مشخصی تعیین کردهاند.
مهمترین موارد قابل بررسی عبارتاند از:
| نوع مالیات یا پرداخت | مستند قانونی | توضیح |
| مالیات حقوق | مواد ۸۵ و ۸۶ | کسر مالیات توسط پرداختکننده حقوق |
| مالیات اجاره | تبصره ۹ ماده ۵۳ | کسر مالیات اجاره توسط اشخاص حقوقی مشمول |
| مالیات حقالوکاله | ماده ۱۰۳ | تمبر مالیاتی و در موارد مشخص کسر توسط پرداختکننده |
| درآمد اشخاص خارجی | ماده ۱۰۷ | کسر مالیات از پرداختهای مشمول به اشخاص خارجی |
| درآمد حاصل از مضاربه | ماده ۱۰۲ | تکلیف عامل به کسر مالیات علیالحساب سهم صاحب سرمایه |
توجه داشته باشید که این موارد از نظر حقوقی و نحوه اجرا یکسان نیستند. برای مثال، ماده ۱۰۳ درباره تمبر مالیاتی و علیالحساب حقالوکاله است و نباید آن را بدون توضیح با سازوکار کسر مالیات حقوق یکسان دانست.
مالیات تکلیفی حقوق
مالیات حقوق یکی از شناختهشدهترین موارد کسر مالیات در مبدأ است.
بر اساس ماده ۸۶ قانون مالیاتهای مستقیم، پرداختکنندگان حقوق هنگام هر پرداخت یا تخصیص آن موظفاند مالیات متعلق را طبق مقررات محاسبه و کسر کنند.
در ادامه، مالیات کسرشده باید همراه با فهرست اطلاعات دریافتکنندگان در مهلت قانونی به سازمان امور مالیاتی پرداخت شود.
مهمترین نکات مالیات حقوق عبارتاند از:
- محاسبه مالیات بر اساس مقررات مربوط به درآمد حقوق
- در نظر گرفتن معافیتهای قانونی
- اعمال نرخهای پلکانی مصوب سال مربوط
- کسر مالیات هنگام پرداخت یا تخصیص حقوق
- ارسال فهرست و پرداخت مالیات در موعد مقرر
نکته سال ۱۴۰۵: نرخ مالیات بر درآمد حقوق در این سال بهصورت پلکانی تعیین شده است. بنابراین، برخلاف برخی انواع مالیات تکلیفی، نمیتوان یک درصد ثابت را برای تمام حقوقبگیران در نظر گرفت.
مالیات تکلیفی اجاره املاک
یکی دیگر از موارد مهم، مالیات مربوط به درآمد اجاره املاک است.
طبق تبصره ۹ ماده ۵۳ قانون مالیاتهای مستقیم، وزارتخانهها، مؤسسات و شرکتهای دولتی، دستگاههای دارای بودجه دولتی، نهادهای انقلاب اسلامی، شهرداریها و شرکتها و مؤسسات وابسته به آنها و همچنین سایر اشخاص حقوقی مکلفاند مالیات مربوط را از مالالاجارهای که پرداخت میکنند کسر کنند.
این مالیات باید تا پایان ماه بعد به اداره امور مالیاتی محل وقوع ملک پرداخت شود و رسید آن به موجر تحویل داده شود.
برای مثال، اگر یک شرکت خصوصی برای دفتر اداری خود ملکی اجاره کند، در صورت شمول حکم قانونی، باید مالیات مربوط را از مبلغ اجاره کسر و به سازمان امور مالیاتی پرداخت کند.
نکته مهم این است که این تکلیف را نباید به تمام مستأجران حقیقی تعمیم داد. دامنه اشخاص مکلف در تبصره ۹ ماده ۵۳ مشخص شده است.
مالیات تکلیفی حقالوکاله
ماده ۱۰۳ قانون مالیاتهای مستقیم درباره مالیات حقالوکاله وکلای دادگستری و اشخاصی که در محاکم اختصاصی وکالت میکنند، مقررات مشخصی دارد.
طبق این ماده، وکیل باید مبلغ حقالوکاله را در وکالتنامه درج کند و معادل پنج درصد آن را بابت علیالحساب مالیاتی به شکل تمبر روی وکالتنامه الصاق و ابطال کند.
البته در مواردی که وزارتخانهها، مؤسسات و شرکتهای دولتی، شهرداریها و سایر اشخاص مشمول تبصره ۲ ماده ۱۰۳ بابت حقالوکاله به وکیل وجه پرداخت میکنند، مکلفاند پنج درصد مبلغ مربوط را کسر و تا پایان ماه بعد به اداره امور مالیاتی پرداخت کنند.
در نتیجه، باید میان تکلیف وکیل به ابطال تمبر و تکلیف پرداختکنندگان مشمول تبصره ۲ تفاوت قائل شد.
مالیات تکلیفی پرداخت به اشخاص خارجی
ماده ۱۰۷ قانون مالیاتهای مستقیم به درآمد اشخاص حقیقی و حقوقی خارجی مقیم خارج از ایران میپردازد؛ درآمدهایی که از ایران یا در ایران تحصیل میشوند و در محدوده این ماده قرار میگیرند.
برخی از این درآمدها میتوانند شامل موارد زیر باشند:
- ارائه خدمات فنی
- انتقال دانش فنی
- واگذاری امتیازها و حقوق
- تهیه طرح و محاسبات فنی
- نظارت و خدمات مرتبط با پروژهها
- برخی عملیات پیمانکاری
مبنای تشخیص درآمد مشمول مالیات در این ماده، با توجه به نوع فعالیت و مقررات مربوط تعیین میشود.
پرداختکنندگان وجوه مشمول نیز موظفاند مالیات متعلق را با توجه به پرداختهای انجامشده از ابتدای سال محاسبه و کسر کنند و تا پایان ماه بعد به سازمان امور مالیاتی بپردازند.
نکته مهم: در این مورد، نباید درصد درآمد مشمول مالیات را با نرخ نهایی مالیات اشتباه گرفت. تعیین مبلغ مالیات نیازمند بررسی ضرایب و مقررات اجرایی مرتبط با نوع فعالیت است.
مالیات مربوط به درآمد مضاربه
ماده ۱۰۲ قانون مالیاتهای مستقیم نیز در مورد مضاربه حکم خاصی دارد.
طبق این ماده، عامل یا مضارب هنگام تسلیم اظهارنامه، علاوه بر پرداخت مالیات مربوط به درآمد خود، باید مالیات علیالحساب سهم صاحب سرمایه را کسر و به حساب مالیاتی واریز کند.
این حکم نمونهای از موارد خاص کسر و پرداخت مالیات از درآمد شخص دیگر است.
نرخ مالیات تکلیفی در سال ۱۴۰۵ چقدر است؟
یکی از پرسشهای پرتکرار حسابداران و مدیران مالی این است که نرخ مالیات تکلیفی چند درصد است.
مالیات تکلیفی نرخ ثابت و یکسانی ندارد. نرخ یا روش محاسبه آن به نوع درآمد، ماده قانونی مربوط، وضعیت مؤدی و احکام مالیاتی سالانه بستگی دارد.
برای مثال، مالیات حقوق با نرخهای پلکانی محاسبه میشود، در حالی که برخی پرداختهای خاص نرخ مقطوع دارند.
نرخ مالیات تکلیفی حقوق در سال ۱۴۰۵
بر اساس احکام مالیاتی بودجه سال ۱۴۰۵، سقف معافیت سالانه درآمد حقوق ۴۸۰ میلیون تومان تعیین شده است.
نرخهای مالیات بر درآمد حقوق در این سال به شرح زیر است:
| درآمد مشمول مالیات سالانه | نرخ |
| تا ۴۸۰ میلیون تومان | معاف |
| مازاد بر ۴۸۰ تا ۹۶۰ میلیون تومان | ۱۰ درصد |
| مازاد بر ۹۶۰ میلیون تا ۱ میلیارد و ۲۰۰ میلیون تومان | ۱۵ درصد |
| مازاد بر ۱ میلیارد و ۲۰۰ تا ۱ میلیارد و ۴۴۰ میلیون تومان | ۲۰ درصد |
| مازاد بر ۱ میلیارد و ۴۴۰ تا ۱ میلیارد و ۶۸۰ میلیون تومان | ۲۵ درصد |
| مازاد بر ۱ میلیارد و ۶۸۰ میلیون تومان | ۳۰ درصد |
این نرخها پلکانی هستند؛ یعنی هر نرخ فقط بر بخش مربوط از درآمد اعمال میشود، نه بر کل درآمد شخص.
برای محاسبه صحیح مالیات حقوق باید مجموع دریافتیهای مشمول، معافیتهای قانونی و نحوه اعمال پلکانها بررسی شود.
نرخ مالیات تکلیفی اجاره چقدر است؟
برای مالیات اجاره، یک نرخ ثابت مستقل برای تمام قراردادها وجود ندارد.
ابتدا باید درآمد مشمول مالیات اجاره مطابق ماده ۵۳ و سایر مقررات مرتبط تعیین شود. سپس نرخ مالیات متناسب با وضعیت مؤدی و احکام قانونی مربوط اعمال میشود.
بنابراین، برای تعیین مبلغی که مستأجر حقوقی باید کسر کند، باید مبلغ اجاره، شرایط قرارداد، وضعیت موجر و مقررات جاری بررسی شود.
نرخ مالیات تکلیفی حقالوکاله و سایر پرداختها
در مورد حقالوکاله، ماده ۱۰۳ قانون مالیاتهای مستقیم، مبنای پنج درصدی تمبر مالیاتی و علیالحساب را تعیین کرده است.
در مورد پرداختهای مربوط به اشخاص خارجی نیز ماده ۱۰۷، شیوه تعیین درآمد مشمول مالیات را بر اساس نوع فعالیت و ضرایب مربوط مشخص میکند.
پس نمیتوان نرخ پنج درصد حقالوکاله را به سایر انواع مالیات تکلیفی تعمیم داد.
نحوه محاسبه مالیات تکلیفی چگونه است؟
محاسبه مالیات تکلیفی با شناسایی نوع پرداخت آغاز میشود. پس از آن باید ماده قانونی مربوط و مبنای مشمول مالیات مشخص شود.
برای پرداختهایی که قانون نرخ مشخصی برای آنها تعیین کرده است، میتوان از رابطه زیر استفاده کرد:
مالیات تکلیفی = مبلغ مشمول مالیات × نرخ قانونی
همچنین:
مبلغ خالص پرداختی = مبلغ ناخالص پرداختی − مالیات تکلیفی
البته این فرمول یک چارچوب عمومی است و در همه انواع مالیات تکلیفی، مبنای محاسبه الزاماً کل مبلغ پرداختی نیست.
مثال محاسبه مالیات تکلیفی با اعداد واقعی
فرض کنید یک شرکت خصوصی بابت اجاره ملک اداری، در شرایطی که مشمول تبصره ۹ ماده ۵۳ است، باید مالیات اجاره را کسر کند.
برای محاسبه دقیق، ابتدا باید درآمد مشمول مالیات اجاره بر اساس مقررات مربوط تعیین شود.
فرض کنیم پس از بررسی قرارداد و مقررات قانونی، مبلغ مالیات قابل کسر برای یک دوره پرداخت برابر با ۶ میلیون تومان تعیین شده باشد.
اگر مبلغ ناخالص اجاره ۳۰ میلیون تومان باشد:
- مبلغ ناخالص اجاره: ۳۰ میلیون تومان
- مالیات قابل کسر: ۶ میلیون تومان
- مبلغ خالص پرداختی به موجر: ۲۴ میلیون تومان
شرکت باید مبلغ ۶ میلیون تومان را در حساب مالیات تکلیفی پرداختنی ثبت کند و در مهلت قانونی به سازمان امور مالیاتی بپردازد.
توجه: عدد مالیات در این مثال فرضی است و صرفاً برای نمایش نحوه محاسبه مبلغ خالص پرداختی استفاده شده است؛ نرخ عمومی مالیات اجاره محسوب نمیشود.
آیا تمام مبلغ قرارداد مشمول مالیات تکلیفی میشود؟
خیر. صرف وجود قرارداد میان دو شخص، به معنی لزوم کسر مالیات تکلیفی نیست.
برای تشخیص تکلیف باید موارد زیر بررسی شوند:
۱. موضوع قرارداد چیست؟
۲. طرفین قرارداد چه اشخاصی هستند؟
۳. آیا قانون برای این نوع پرداخت حکم کسر مالیات تعیین کرده است؟
۴. مبنای محاسبه مالیات چیست؟
۵. آیا پرداخت مشمول معافیت یا حکم خاصی است؟
برای مثال، نمیتوان تمام قراردادهای پیمانکاری داخلی را صرفاً به دلیل پیمانکاری بودن، مشمول کسر درصد مشخصی از مالیات دانست.
مهلت پرداخت مالیات تکلیفی چه زمانی است؟
مهلت پرداخت مالیات تکلیفی در تمام موارد یکسان نیست و باید بر اساس ماده قانونی مربوط بررسی شود.
برخی از مهمترین مهلتها عبارتاند از:
| نوع پرداخت | مهلت قانونی |
| مالیات حقوق | تا پایان ماه بعد، طبق ماده ۸۶ |
| مالیات اجاره توسط اشخاص حقوقی مشمول | تا پایان ماه بعد، طبق تبصره ۹ ماده ۵۳ |
| مالیات حقالوکاله پرداختی توسط اشخاص مشمول | تا پایان ماه بعد، طبق تبصره ۲ ماده ۱۰۳ |
| مالیات پرداخت به اشخاص خارجی مشمول ماده ۱۰۷ | تا پایان ماه بعد |
| پرداختهای مشمول تبصره ۱ ماده ۸۶ | تا پایان ماه بعد |
توجه داشته باشید که مهلت ارسال فهرستها، ثبت اطلاعات و پرداخت مالیات باید مطابق مقررات هر نوع پرداخت بررسی شود. همچنین ممکن است بخشنامههای جدید، برخی موعدها را بهصورت موردی تغییر دهند.
جریمه عدم کسر یا پرداخت مالیات تکلیفی چیست؟
عدم انجام تکلیف قانونی کسر و پرداخت مالیات میتواند برای شخص مسئول پیامدهای مالی و حقوقی داشته باشد.
مبنای مهم این موضوع ماده ۱۹۹ قانون مالیاتهای مستقیم است.
طبق این ماده، شخص حقیقی یا حقوقی که به موجب قانون موظف به کسر و ایصال مالیات دیگران است، در صورت تخلف علاوه بر مسئولیت تضامنی با مؤدی در پرداخت مالیات، مشمول جریمههای زیر خواهد شد:
- جریمه معادل ۱۰ درصد مالیات پرداختنشده در موعد مقرر
- جریمه معادل ۲٫۵ درصد مالیات به ازای هر ماه تأخیر از سررسید پرداخت
بنابراین، مسئولیت پرداختکننده صرفاً به کسر مالیات محدود نمیشود و پرداخت بهموقع آن نیز اهمیت دارد.
جریمه عدم کسر مالیات تکلیفی چقدر است؟
برای درک بهتر، فرض کنید یک شخص حقوقی موظف بوده است ۲۰ میلیون تومان مالیات را در موعد مقرر کسر و پرداخت کند، اما این کار را انجام نداده است.
با فرض اینکه تمام مبلغ همچنان پرداختنشده باشد و یک ماه کامل از سررسید گذشته باشد:
- جریمه ۱۰ درصدی: ۲ میلیون تومان
- جریمه یک ماه تأخیر با نرخ ۲٫۵ درصد: ۵۰۰ هزار تومان
- مجموع جریمههای فرضشده: ۲ میلیون و ۵۰۰ هزار تومان
این مبلغ جدا از اصل مالیات است.
در محاسبه واقعی باید مدت تأخیر، تاریخ پرداخت، وضعیت مالیات و سایر شرایط قانونی بررسی شود.
اگر مالیات کسر شود اما به سازمان پرداخت نشود چه اتفاقی میافتد؟
اگر پرداختکننده مالیات را از وجه دریافتکننده کسر کند اما آن را به سازمان امور مالیاتی واریز نکند، تکلیف قانونی خود را انجام نداده است.
در این شرایط، علاوه بر مطالبه اصل مالیات و جرایم قانونی، امکان اعمال مسئولیت تضامنی نیز وجود دارد.
آیا پرداخت مالیات توسط دریافتکننده، مسئولیت پرداختکننده را از بین میبرد؟
خیر، پرداخت اصل مالیات توسط دریافتکننده لزوماً تمام مسئولیت پرداختکننده را از بین نمیبرد.
طبق ماده ۱۹۹، در صورتی که مؤدی مالیات را پرداخت کند، جریمه ۲٫۵ درصدی مربوط به مدت تأخیر تا تاریخ پرداخت مالیات توسط مؤدی نیز میتواند از شخص مکلف به کسر و ایصال مطالبه شود.
مالیات تکلیفی چه تفاوتی با سایر مالیاتها دارد؟
مالیات تکلیفی با مالیات بر عملکرد، مالیات بر ارزش افزوده و کسورات بیمهای تفاوت دارد. شناخت این تفاوتها برای جلوگیری از اشتباه در محاسبات و ثبتهای حسابداری ضروری است.
تفاوت مالیات تکلیفی و مالیات بر عملکرد
| معیار | مالیات تکلیفی | مالیات بر عملکرد |
| ماهیت | روش کسر و وصول مالیات در موارد قانونی | مالیات بر درآمد یا سود مشمول مالیات |
| شخص مسئول | شخص مکلف به کسر و ایصال | مؤدی مربوط |
| زمان پرداخت | مطابق حکم قانونی پرداخت مشخص | طبق مقررات مالیاتی و مهلت اظهارنامه |
| مبنای محاسبه | درآمد یا پرداخت مشمول حکم | درآمد مشمول مالیات مؤدی |
مالیات تکلیفی در بسیاری از موارد بهعنوان مالیات علیالحساب یا بخشی از مالیات مربوط به درآمد دریافتکننده مطرح میشود؛ اما ماهیت و نحوه تسویه آن به حکم قانونی مربوط بستگی دارد.
تفاوت مالیات تکلیفی و مالیات بر ارزش افزوده
مالیات بر ارزش افزوده، مالیاتی است که طبق قانون مربوط بر عرضه کالاها و خدمات مشمول و واردات وضع میشود.
در مقابل، مالیات تکلیفی به مواردی مربوط است که قانون، شخص پرداختکننده را موظف به کسر و پرداخت مالیات از درآمد شخص دیگری میکند.
برای مثال، اگر یک شرکت خدماتی دریافت کند، وجود مالیات بر ارزش افزوده در صورتحساب بهتنهایی به معنای وجود مالیات تکلیفی نیست.
بنابراین، این دو موضوع باید جداگانه و بر اساس قوانین مربوط بررسی شوند.
تفاوت مالیات تکلیفی و مالیات علیالحساب
این دو اصطلاح ارتباط نزدیکی دارند، اما مترادف کامل نیستند.
مالیات تکلیفی به تکلیف قانونی شخصی برای کسر و پرداخت مالیات مربوط به درآمد دیگری اشاره دارد.
مالیات علیالحساب به پرداختی گفته میشود که پیش از تعیین یا تسویه نهایی مالیات انجام میشود و در محاسبات نهایی مالیات مؤدی لحاظ خواهد شد؛ البته نحوه تسویه به حکم مربوط بستگی دارد.
برای مثال، پنج درصد موضوع ماده ۱۰۳ بابت حقالوکاله، صراحتاً علیالحساب مالیاتی است.
تفاوت مالیات تکلیفی و کسورات بیمهای
یکی از اشتباهات رایج در حسابداری قراردادها، اشتباه گرفتن مالیات تکلیفی با کسورات بیمهای است.
ماده ۳۸ قانون تأمین اجتماعی در شرایط مشخص، تکالیفی درباره پرداخت حق بیمه قراردادها تعیین میکند.
بنابراین، کسر پنج درصد موضوع ماده ۳۸، ماهیت بیمهای دارد و نباید آن را مالیات تکلیفی در نظر گرفت.
این دو موضوع از نظر مبنای قانونی، نحوه محاسبه و مرجع دریافتکننده متفاوت هستند.
ثبت حسابداری مالیات تکلیفی چگونه انجام میشود؟
ثبت حسابداری مالیات تکلیفی به نوع پرداخت و نقش شرکت در معامله بستگی دارد.
برای مثال، اگر شرکت پرداختکننده باشد، مالیات کسرشده از مبلغ پرداختنی به طرف قرارداد، بهعنوان بدهی شرکت به سازمان امور مالیاتی شناسایی میشود.
ثبت حسابداری مالیات تکلیفی در دفاتر پرداختکننده
فرض کنید شرکت بابت یک خدمت، ۱۰۰ میلیون تومان بدهکار است و طبق حکم قانونی باید ۱۰ میلیون تومان مالیات تکلیفی کسر کند.
ثبت اولیه به شکل زیر خواهد بود:
| شرح حساب | بدهکار | بستانکار |
| هزینه خدمات | ۱۰۰ میلیون | – |
| حسابهای پرداختنی | – | ۹۰ میلیون |
| مالیات تکلیفی پرداختنی | – | ۱۰ میلیون |
در زمان پرداخت به دریافتکننده:
| شرح حساب | بدهکار | بستانکار |
| حسابهای پرداختنی | ۹۰ میلیون | – |
| بانک | – | ۹۰ میلیون |
در زمان پرداخت مالیات به سازمان امور مالیاتی:
| شرح حساب | بدهکار | بستانکار |
| مالیات تکلیفی پرداختنی | ۱۰ میلیون | – |
| بانک | – | ۱۰ میلیون |
ارقام این مثال فرضیاند و نرخ ۱۰ درصد صرفاً برای نمایش نحوه ثبت حسابداری استفاده شده است. برای ثبت واقعی باید وجود حکم قانونی و مبنای محاسبه مالیات احراز شود.
ثبت حسابداری در دفاتر دریافتکننده
از دید دریافتکننده، اگر مالیات از درآمد او کسر شده باشد، مبلغ کسرشده باید با توجه به ماهیت و قابلیت تهاتر یا اعتبار مالیاتی آن، در حساب مناسب ثبت شود.
برای مثال، در صورتی که مالیات کسرشده قابل احتساب بهعنوان پیشپرداخت مالیات باشد، ثبت سادهشده میتواند به شکل زیر باشد:
| شرح حساب | بدهکار | بستانکار |
| بانک | ۹۰ میلیون | – |
| پیشپرداخت مالیات | ۱۰ میلیون | – |
| درآمد خدمات | – | ۱۰۰ میلیون |
البته نوع حساب و نحوه تسویه باید با توجه به ماهیت مالیات، اسناد پرداخت و مقررات مربوط تعیین شود.
اشتباهات رایج درباره مالیات تکلیفی
برخی اشتباهات در اجرای تکالیف مالیاتی میتوانند باعث ایجاد بدهی و جریمه شوند. مهمترین آنها عبارتاند از:
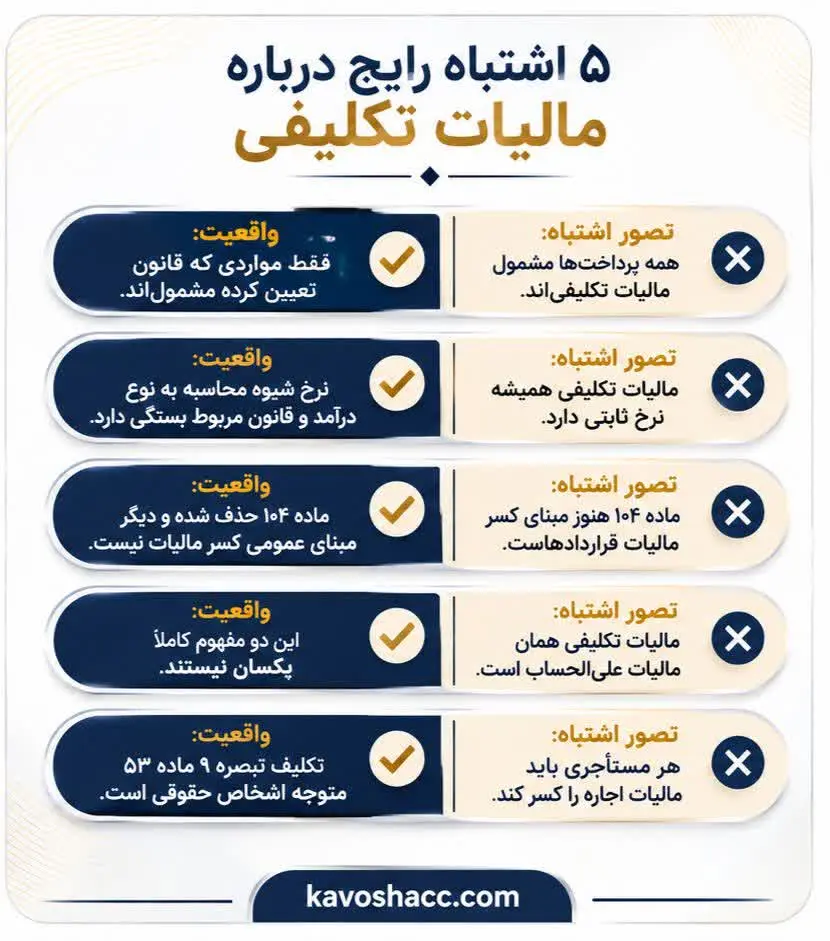
تصور اینکه تمام قراردادهای پیمانکاری مشمول مالیات تکلیفی هستند
یکی از برداشتهای نادرست این است که از هر قرارداد پیمانکاری باید درصد ثابتی بهعنوان مالیات کسر شود.
ماده ۱۰۴ قانون مالیاتهای مستقیم که پیشتر مبنای کسر مالیات برخی قراردادها بود، در اصلاحیه سال ۱۳۹۴ حذف شد و از ابتدای سال ۱۳۹۵ دیگر مبنای عمومی کسر مالیات از قراردادهای پیمانکاری داخلی نیست.
بنابراین، برای هر قرارداد باید مقررات جاری و حکم خاص احتمالی بررسی شود.
البته این موضوع به معنای معاف بودن تمام قراردادها از مالیات نیست. برای مثال، قراردادهای مشمول ماده ۱۰۷ درباره اشخاص خارجی میتوانند شرایط متفاوتی داشته باشند.
اشتباه گرفتن مالیات تکلیفی با مالیات بر ارزش افزوده
مالیات تکلیفی و ارزش افزوده دو سازوکار متفاوت هستند. صرف درج مالیات بر ارزش افزوده در صورتحساب، تکلیف کسر مالیات تکلیفی ایجاد نمیکند.
اشتباه گرفتن مالیات تکلیفی با پنج درصد ماده ۳۸ تأمین اجتماعی
پنج درصد موضوع ماده ۳۸ مربوط به تضمین پرداخت حق بیمه قراردادهای مشمول است، نه مالیات تکلیفی.
استفاده از نرخها و مقررات منسوخ
یکی دیگر از اشتباهات رایج، استفاده از نرخها و احکام قدیمی بدون بررسی اصلاحات قانونی است.
برای نمونه، ماده ۱۰۴ قانون مالیاتهای مستقیم دیگر مبنای عمومی کسر مالیات قراردادهای داخلی نیست.
حتی اگر مالیات بهدرستی محاسبه و از پرداختی کسر شده باشد، واریز نکردن آن در موعد قانونی میتواند موجب جریمه شود.
به همین دلیل، حسابداران باید علاوه بر محاسبه مالیات، زمان پرداخت و مستندات مربوط را نیز کنترل کنند.
جمعبندی؛ برای انجام صحیح تکالیف مالیات تکلیفی چه باید کرد؟
مالیات تکلیفی یکی از موضوعات مهم در مدیریت مالی و حسابداری کسبوکارهاست. در این سازوکار، قانون در موارد مشخص، پرداختکننده را موظف میکند مالیات مربوط به درآمد شخص دیگری را کسر و به سازمان امور مالیاتی پرداخت کند.
برای جلوگیری از اشتباه و جریمه، مدیران مالی و حسابداران بهتر است قبل از هر پرداخت، مراحل زیر را بررسی کنند:
۱. نوع درآمد و پرداخت را مشخص کنند.
۲. ماده قانونی مرتبط را شناسایی کنند.
۳. بررسی کنند که آیا پرداختکننده مشمول تکلیف کسر مالیات است یا خیر.
۴. مبنای محاسبه و نرخ قانونی را تعیین کنند.
۵. مالیات را بهدرستی محاسبه و کسر کنند.
۶. مالیات را در مهلت مقرر بپردازند.
۷. ثبت حسابداری و مدارک پرداخت را نگهداری کنند.
از آنجا که مقررات مالیاتی ممکن است با اصلاح قوانین و بخشنامههای جدید تغییر کنند، استفاده از اطلاعات بهروز و بررسی وضعیت هر پرداخت اهمیت زیادی دارد.
اگر در کسبوکار خود با قراردادهای مختلف، پرداختهای مشمول مالیات یا ابهام در تکالیف قانونی مواجه هستید، بررسی تخصصی موضوع میتواند از بروز خطا و تحمیل هزینههای مالیاتی جلوگیری کند.
کاوش گویا ارقام با ارائه خدمات حسابداری و مشاوره مالیاتی به کسبوکارها کمک میکند تکالیف مالیاتی خود را دقیقتر شناسایی و مدیریت کنند.
برای بررسی مسائل مالیاتی کسبوکار خود میتوانید از خدمات تخصصی کاوش گویا ارقام استفاده کنید.
سؤالات متداول درباره مالیات تکلیفی
خیر. مالیات تکلیفی بیشتر به سازوکار قانونی کسر و پرداخت مالیات از برخی درآمدها اشاره دارد. نوع درآمد و حکم قانونی مربوط تعیین میکند که چه مالیاتی و با چه روشی باید وصول شود.
خیر. فقط اشخاصی که طبق قانون برای پرداخت مشخصی مکلف به کسر و ایصال مالیات شدهاند، این مسئولیت را دارند. برای مثال، تمام مستأجران حقیقی مشمول تکلیف تبصره ۹ ماده ۵۳ نیستند.
این موضوع به حکم قانونی مربوط بستگی دارد. در برخی موارد مبنای محاسبه مبلغ پرداختی و در موارد دیگر درآمد مشمول مالیات یا مأخذ قانونی خاص است. بنابراین، نمیتوان یک قاعده عمومی برای تمام انواع مالیات تکلیفی در نظر گرفت.
خیر. مالیات تکلیفی به مسئولیت قانونی کسر و پرداخت مالیات اشاره دارد، درحالیکه مالیات علیالحساب به پرداختی پیش از تسویه نهایی مالیات گفته میشود. برخی مالیاتهای تکلیفی ماهیت علیالحساب دارند، اما این دو اصطلاح کاملاً معادل نیستند.
در مواردی که مالیات کسرشده بهعنوان مالیات یا پیشپرداخت قابل احتساب برای دریافتکننده شناخته میشود، مبلغ پرداختی باید در تسویه مالیاتی او لحاظ شود. نحوه احتساب به نوع مالیات و حکم قانونی مربوط بستگی دارد.
خیر. ماده ۱۰۴ در اصلاحیه سال ۱۳۹۴ حذف شده و از ابتدای سال ۱۳۹۵ مبنای عمومی کسر مالیات از قراردادهای پیمانکاری داخلی نیست. البته برخی قراردادها، از جمله موارد مشمول ماده ۱۰۷ درباره اشخاص خارجی، ممکن است تابع احکام مالیاتی جداگانه باشند.