
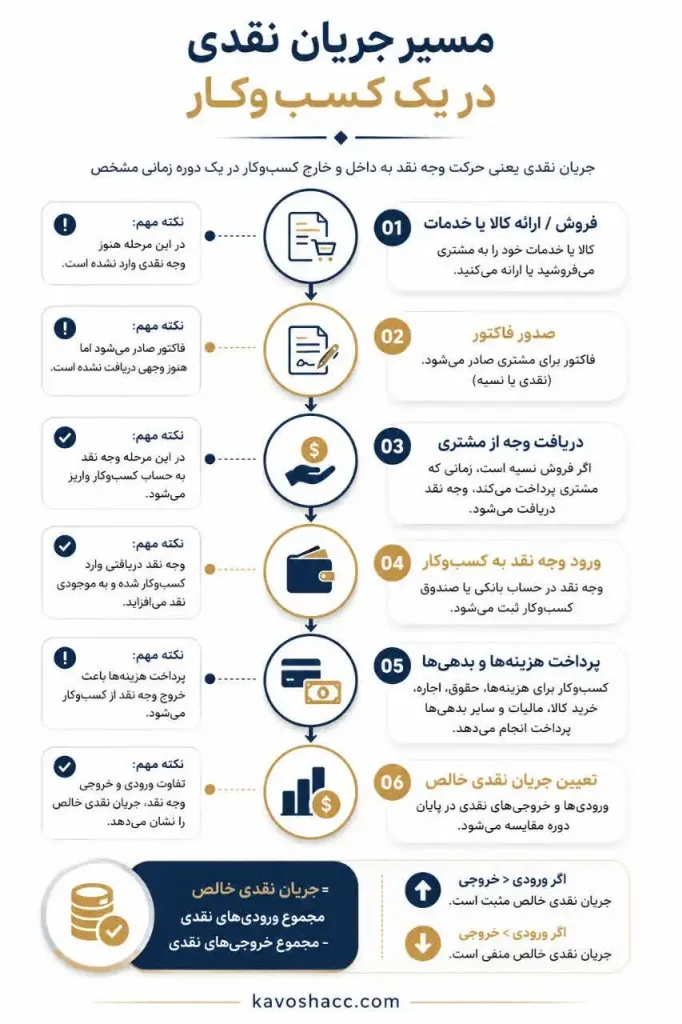
وقتی میپرسیم جریان نقدینگی چیست، منظور در سادهترین شکل، ورود و خروج وجه نقد و معادلهای نقدی یک کسبوکار در یک دوره زمانی مشخص است. اگر وجه نقدی که وارد کسبوکار میشود بیشتر از وجه نقد خارجشده باشد، جریان نقدی خالص مثبت است و اگر خروج وجه نقد بیشتر باشد، جریان نقدی خالص منفی خواهد بود.
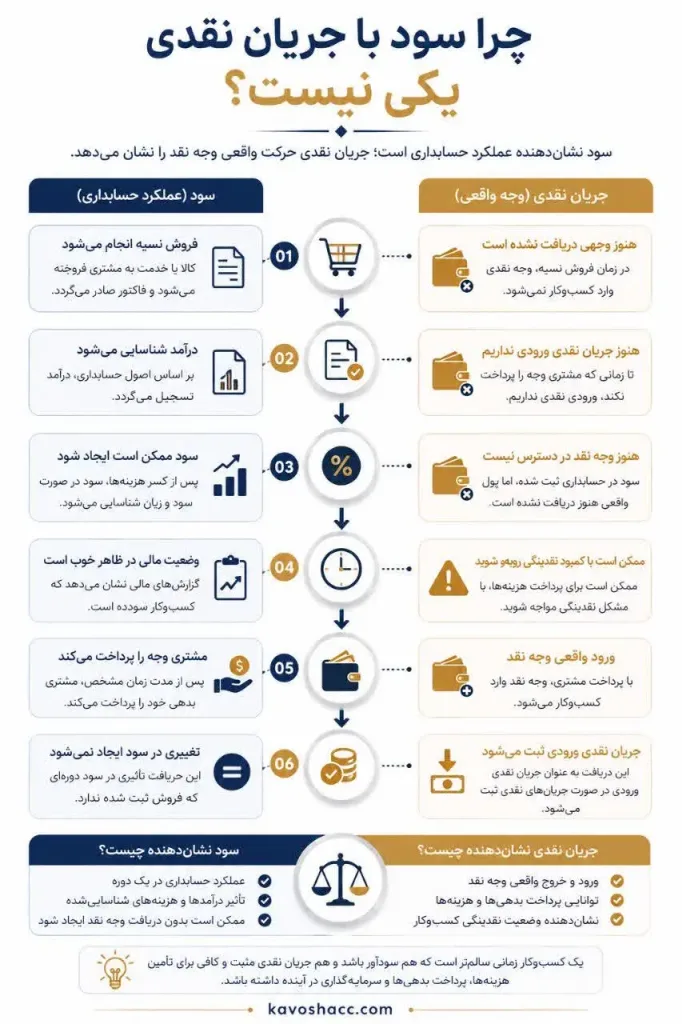
نکته مهم این است که سودآور بودن یک کسبوکار لزوماً به معنی مثبت بودن جریان نقدی آن نیست. ممکن است یک شرکت فروش و سود داشته باشد، اما هنوز وجه فروشهای نسیه را دریافت نکرده باشد و در نتیجه برای پرداخت هزینههای جاری خود با کمبود نقد مواجه شود.
در این مقاله میبینید جریان نقدی دقیقاً چیست، چگونه محاسبه میشود، چه انواعی دارد و چه تفاوتی با سود، نقدینگی و صورت جریانهای نقدی دارد.
آنچه درمورد جریان نقدینگی می خوانید:
- جریان نقدینگی چیست؟
- جریان نقدی چگونه کار میکند؟
- جریان نقدی مثبت و منفی چیست؟
- انواع جریان نقدی چیست؟
- تفاوت جریان نقدی و سود چیست؟
- تفاوت جریان نقدی، نقدینگی و صورت جریانهای نقدی چیست؟
- صورت جریانهای نقدی چیست؟
- چرا جریان نقدینگی برای کسبوکار مهم است؟
- جریان نقدینگی چگونه محاسبه میشود؟ + مثال عملی
- چند نکته مهم برای تحلیل جریان نقدی
- سؤالات متداول درباره جریان نقدینگی
- جمعبندی
جریان نقدینگی چیست؟
جریان نقدینگی یا جریان نقدی (Cash Flow) به ورود و خروج وجه نقد و معادلهای نقدی یک واحد تجاری طی یک دوره زمانی مشخص گفته میشود.
برای درک سادهتر، یک کسبوکار را در نظر بگیرید:
- پولی که از مشتری دریافت میشود، جریان نقدی ورودی است.
- پولی که بابت حقوق، اجاره، خرید کالا یا سایر پرداختها خرج میشود، جریان نقدی خروجی است.
- تفاوت مجموع جریانهای ورودی و خروجی، جریان نقدی خالص را مشخص میکند.
بنابراین سؤال اصلی در بررسی جریان نقدی این است:
چه مقدار وجه نقد وارد کسبوکار شده و چه مقدار وجه نقد از آن خارج شده است؟
این مفهوم با درآمد و سود یکسان نیست؛ زیرا ممکن است درآمدی شناسایی شده باشد، اما وجه آن هنوز دریافت نشده باشد.
یک مثال ساده از جریان نقدی
فرض کنید یک فروشگاه در یک ماه:
- ۸۰ میلیون تومان از مشتریان دریافت کرده است.
- ۲۰ میلیون تومان بابت خرید کالا پرداخت کرده است.
- ۱۰ میلیون تومان حقوق پرداخت کرده است.
- ۵ میلیون تومان بابت اجاره پرداخت کرده است.
در این حالت:
جریان نقدی خالص = ۸۰ − (۲۰ + ۱۰ + ۵) = ۴۵ میلیون تومان
بنابراین جریان نقدی خالص فروشگاه در این مثال ۴۵ میلیون تومان مثبت است.
جریان نقدی چگونه کار میکند؟
برای درک جریان نقدینگی باید دو مفهوم اصلی را بشناسیم: جریان نقدی ورودی و جریان نقدی خروجی.
جریان نقدی ورودی چیست؟
هر وجه نقدی که در یک دوره وارد کسبوکار شود، میتواند بخشی از جریان نقدی ورودی باشد؛ مانند:
- دریافت وجه از مشتریان
- فروش نقدی کالا یا خدمات
- دریافت تسهیلات
- دریافت وجه حاصل از فروش دارایی
- دریافت برخی مبالغ حاصل از سرمایهگذاری
البته طبقهبندی هر دریافت در صورت جریانهای نقدی به ماهیت آن و الزامات حسابداری مربوط بستگی دارد.
جریان نقدی خروجی چیست؟
جریان نقدی خروجی شامل وجه نقدی است که کسبوکار در یک دوره پرداخت میکند؛ برای مثال:
- پرداخت حقوق و دستمزد
- پرداخت اجاره
- پرداخت به تأمینکنندگان
- خرید تجهیزات
- بازپرداخت اصل تسهیلات
- پرداخت مالیات و سایر تعهدات نقدی
بنابراین برای ارزیابی وضعیت نقدی کسبوکار، فقط میزان فروش یا سود کافی نیست و باید زمان دریافت و پرداخت وجه نقد را نیز در نظر گرفت.
جریان نقدی خالص چگونه محاسبه میشود؟
فرمول ساده جریان نقدی خالص عبارت است از:
جریان نقدی خالص = مجموع جریانهای نقدی ورودی − مجموع جریانهای نقدی خروجی
برای مثال، اگر در یک ماه ۱۵۰ میلیون تومان وجه وارد کسبوکار و ۱۱۰ میلیون تومان از آن خارج شود:
۱۵۰ − ۱۱۰ = ۴۰ میلیون تومان
پس جریان نقدی خالص در این مثال ۴۰ میلیون تومان مثبت است.
جریان نقدی مثبت و منفی چیست؟
جریان نقدی مثبت یعنی چه؟
وقتی مجموع جریانهای نقدی ورودی از مجموع جریانهای نقدی خروجی بیشتر باشد، جریان نقدی خالص مثبت است.
جریان نقدی مثبت میتواند به کسبوکار کمک کند تا:
- هزینههای جاری را پرداخت کند.
- بدهیها و تعهدات خود را بپردازد.
- برای توسعه فعالیت خود سرمایهگذاری کند.
- ذخیره نقدی ایجاد کند.
- برای دورههای کاهش دریافت وجه آمادگی بیشتری داشته باشد.
جریان نقدی منفی یعنی چه؟
وقتی مجموع خروج وجه نقد از مجموع ورود آن بیشتر باشد، جریان نقدی خالص منفی است.
مثلاً اگر کسبوکاری در یک ماه ۵۰ میلیون تومان دریافت و ۷۰ میلیون تومان پرداخت داشته باشد:
۵۰ − ۷۰ = ۲۰– میلیون تومان
یعنی جریان نقدی خالص آن در این دوره ۲۰ میلیون تومان منفی بوده است.
آیا جریان نقدی منفی همیشه بد است؟
خیر.
منفی بودن جریان نقدی بهتنهایی به معنی عملکرد ضعیف کسبوکار نیست.
برای مثال، یک شرکت ممکن است برای خرید دستگاه جدید مبلغ زیادی پرداخت کند. این پرداخت باعث خروج وجه نقد و منفی شدن جریان نقدی آن بخش در دوره جاری میشود، اما خرید دستگاه میتواند بخشی از برنامه توسعه شرکت باشد.
بنابراین هنگام تحلیل جریان نقدی باید پرسید:
وجه نقد چرا وارد یا خارج شده است؟
انواع جریان نقدی چیست؟
در آموزش عمومی، جریانهای نقدی معمولاً بر اساس ماهیت فعالیت به سه گروه اصلی تقسیم میشوند:
جریان نقدی عملیاتی
جریان نقدی عملیاتی به جریانهای نقدی مرتبط با فعالیتهای اصلی و جاری کسبوکار مربوط میشود.
برای مثال در یک فروشگاه:
- دریافت وجه از مشتریان
- پرداخت به تأمینکنندگان
- پرداخت حقوق کارکنان
از جریانهای مرتبط با فعالیتهای عملیاتی هستند.
جریان نقدی عملیاتی اهمیت زیادی دارد، زیرا نشان میدهد فعالیت اصلی واحد تجاری تا چه اندازه وجه نقد ایجاد میکند.
جریان نقدی سرمایهگذاری
جریان نقدی سرمایهگذاری به جریانهای مرتبط با خرید و فروش داراییها و سرمایهگذاریها مربوط میشود.
برای مثال:
- خرید تجهیزات
- خرید ساختمان
- فروش یک دارایی بلندمدت
- برخی خرید و فروشهای سرمایهگذاری
بنابراین اگر شرکتی برای توسعه فعالیت خود تجهیزات جدید بخرد، ممکن است جریان نقدی سرمایهگذاری آن در آن دوره منفی شود.
جریان نقدی تأمین مالی
جریان نقدی تأمین مالی به جریانهای نقدی مرتبط با تأمین منابع مالی و بازپرداخت آنها مربوط میشود.
برای نمونه:
- دریافت تسهیلات
- بازپرداخت اصل بدهی
- دریافت منابع از صاحبان سرمایه
- برخی پرداختهای مرتبط با تأمین مالی
نکته مهم درباره حسابداری ایران: این تقسیمبندی سهگانه، یک توضیح آموزشی رایج درباره ماهیت جریانهای نقدی است. در استاندارد حسابداری شماره ۲ «صورت جریانهای نقدی» تجدیدنظرشده ۱۳۹۷، صورت جریانهای نقدی ساختار و سرفصلهای دقیقتری برای ارائه دارد و نباید تقسیمبندی آموزشی سهگانه را با تمام سرفصلهای گزارشگری استاندارد یکی دانست. این استاندارد از ابتدای سال ۱۳۹۸ لازمالاجرا شده و در منابع بررسیشده، استاندارد شماره ۲ همچنان با عنوان «تجدیدنظرشده ۱۳۹۷» معرفی میشود.
تفاوت جریان نقدی و سود چیست؟
یکی از مهمترین نکات در درک جریان نقدینگی این است که سود و جریان نقدی یکسان نیستند.
| مورد | سود | جریان نقدی |
| تمرکز اصلی | درآمدها و هزینههای شناساییشده | دریافتها و پرداختهای نقدی |
| زمان دریافت وجه | لزوماً همزمان با شناسایی درآمد نیست | مستقیماً اهمیت دارد |
| فروش نسیه | میتواند در درآمد و سود اثر بگذارد | تا زمان دریافت وجه، جریان نقدی ایجاد نمیکند |
| اقلام غیرنقدی | میتوانند بر سود اثر بگذارند | مستقیماً جریان نقدی ایجاد نمیکنند |
| کاربرد | بررسی عملکرد و سودآوری | بررسی ورود و خروج وجه نقد |
آیا ممکن است یک شرکت سودده باشد اما جریان نقدی منفی داشته باشد؟
بله.
فرض کنید شرکتی در یک دوره ۱۰۰ میلیون تومان کالا را بهصورت نسیه فروخته است. در صورت وجود شرایط لازم برای شناسایی درآمد، این فروش میتواند در درآمد و سود شرکت اثر بگذارد؛ اما اگر مشتری هنوز وجه را پرداخت نکرده باشد، بابت این فروش هنوز جریان نقدی ورودی ایجاد نشده است.
حالا اگر شرکت در همان دوره ۶۰ میلیون تومان بابت حقوق، اجاره و خرید کالا پرداخت کند، ممکن است با وجود سود حسابداری، جریان نقدی آن ضعیف یا منفی باشد.
بنابراین بررسی سود بهتنهایی برای ارزیابی وضعیت مالی شرکت کافی نیست.
تفاوت جریان نقدی، نقدینگی و صورت جریانهای نقدی چیست؟
این سه مفهوم به یکدیگر مرتبطاند، اما یکسان نیستند.
| مفهوم | معنی ساده |
| جریان نقدی | ورود و خروج وجه نقد در یک دوره |
| نقدینگی | توانایی واحد تجاری برای تأمین پرداختها و تعهدات خود |
| صورت جریانهای نقدی | گزارش مالی مربوط به جریانهای نقدی طی یک دوره |
برای مثال، ممکن است یک کسبوکار داراییهای زیادی داشته باشد، اما اگر نتواند در موعد مقرر وجه لازم برای پرداخت حقوق یا بدهی خود را فراهم کند، با مشکل نقدینگی مواجه شود.
در مقابل، جریان نقدی درباره حرکت وجه نقد طی یک دوره صحبت میکند.
صورت جریانهای نقدی نیز گزارشی است که این جریانها را به شکل ساختاریافته ارائه میکند.
صورت جریانهای نقدی چیست؟
صورت جریانهای نقدی یکی از صورتهای مالی است که تغییرات تاریخی نقد و معادلهای نقد واحد تجاری و جریانهای نقدی طی یک دوره را نشان میدهد.
استاندارد حسابداری شماره ۲ ایران با عنوان «صورت جریانهای نقدی» در سال ۱۳۹۷ تجدیدنظر شده و از ابتدای سال ۱۳۹۸ لازمالاجرا شده است. هدف این استاندارد، ارائه اطلاعات درباره تغییرات تاریخی نقد و معادلهای نقد واحد تجاری از طریق صورت جریانهای نقدی است.
در این صورت مالی، جریانهای نقدی بر اساس فعالیتهای مرتبط طبقهبندی میشوند. در ساختار استاندارد ایران، علاوه بر فعالیتهای عملیاتی، سرمایهگذاری و تأمین مالی، سرفصلهایی مانند بازده سرمایهگذاریها و سود پرداختی بابت تأمین مالی و مالیات بر درآمد نیز در ارائه صورت جریانهای نقدی مطرح میشوند.
بنابراین:
جریان نقدی ≠ صورت جریانهای نقدی
جریان نقدی یک مفهوم درباره ورود و خروج وجه نقد است، در حالی که صورت جریانهای نقدی یک گزارش مالی برای ارائه و طبقهبندی این جریانهاست.
چرا جریان نقدینگی برای کسبوکار مهم است؟
ممکن است یک کسبوکار فروش بالایی داشته باشد، اما اگر وصول مطالبات آن ضعیف باشد یا پرداختهایش زودتر از دریافتهایش انجام شوند، با کمبود وجه نقد مواجه شود.
بررسی جریان نقدی به کسبوکار کمک میکند:
- توان پرداخت هزینههای جاری را ارزیابی کند.
- زمان احتمالی کمبود وجه نقد را بهتر تشخیص دهد.
- برای پرداخت بدهیها برنامهریزی کند.
- درباره خرید دارایی و سرمایهگذاری تصمیمگیری کند.
- نیاز خود به تأمین مالی را بهتر ارزیابی کند.
- وضعیت نقدی خود را در کنار سودآوری بررسی کند.
با این حال، جریان نقدی بهتنهایی معیار کافی برای قضاوت درباره سلامت مالی یک کسبوکار نیست و باید در کنار سایر اطلاعات مالی بررسی شود.
جریان نقدینگی چگونه محاسبه میشود؟ + مثال عملی
برای یک محاسبه ساده میتوان از این رابطه استفاده کرد:
جریان نقدی خالص = جریانهای نقدی ورودی − جریانهای نقدی خروجی
فرض کنید یک کسبوکار در یک ماه اطلاعات زیر را دارد:
| مورد | مبلغ |
| دریافت از مشتریان | ۱۲۰ میلیون تومان |
| سایر دریافتهای نقدی | ۲۰ میلیون تومان |
| پرداخت به تأمینکنندگان | ۵۰ میلیون تومان |
| حقوق و دستمزد | ۳۰ میلیون تومان |
| اجاره و سایر پرداختها | ۱۵ میلیون تومان |
مجموع جریانهای ورودی:
۱۲۰ + ۲۰ = ۱۴۰ میلیون تومان
مجموع جریانهای خروجی:
۵۰ + ۳۰ + ۱۵ = ۹۵ میلیون تومان
بنابراین:
۱۴۰ − ۹۵ = ۴۵ میلیون تومان
جریان نقدی خالص این کسبوکار در این مثال ۴۵ میلیون تومان مثبت است.
اما فرض کنید ۵۰ میلیون تومان از فروشهای انجامشده هنوز وصول نشده باشد. این مبلغ صرفاً به دلیل ثبت فروش، جریان نقدی ورودی محسوب نمیشود؛ زیرا وجه آن هنوز دریافت نشده است.
چند نکته مهم برای تحلیل جریان نقدی
برای بررسی جریان نقدینگی فقط به عدد نهایی مثبت یا منفی توجه نکنید. بهتر است این موارد را هم بررسی کنید:
- مهمترین منبع ورود وجه نقد چیست؟
- بیشترین خروج وجه نقد مربوط به کدام بخش است؟
- آیا فعالیت اصلی کسبوکار وجه نقد ایجاد میکند؟
- آیا جریان نقدی منفی ناشی از یک سرمایهگذاری یا هزینه توسعهای است؟
- آیا فروشهای نسیه و مطالبات باعث فاصله میان سود و جریان نقدی شدهاند؟
- آیا کسبوکار برای تأمین وجه نقد به تسهیلات یا منابع مالی جدید وابسته شده است؟
این بررسی، تصویر دقیقتری نسبت به سؤال ساده «جریان نقدی مثبت است یا منفی؟» ارائه میدهد.
سؤالات متداول درباره جریان نقدینگی
جریان نقدینگی یا جریان نقدی به ورود و خروج وجه نقد یک کسبوکار در یک دوره مشخص گفته میشود. بررسی جریان نقدی نشان میدهد چه میزان وجه نقد دریافت و چه مقدار پرداخت شده و در نهایت جریان نقدی خالص چه تغییری داشته است. این اطلاعات برای ارزیابی وضعیت مالی و توان پرداخت تعهدات کسبوکار اهمیت دارد.
سود بر اساس درآمدها و هزینههای شناساییشده محاسبه میشود، اما جریان نقدی بر دریافت و پرداخت واقعی وجه نقد تمرکز دارد. بنابراین ممکن است یک کسبوکار سودده باشد، اما به دلیل دریافتنشدن مطالبات یا افزایش پرداختها، جریان نقدی ضعیفی داشته باشد.
جریان نقدی مثبت معمولاً نشاندهنده بیشتر بودن ورود وجه نقد نسبت به خروج آن در یک دوره است، اما مثبت یا منفی بودن جریان نقدی بهتنهایی معیار کاملی برای ارزیابی وضعیت مالی نیست. برای مثال، خرید یک دارایی یا سرمایهگذاری جدید میتواند جریان نقدی سرمایهگذاری را منفی کند.
بله. برای مثال، ممکن است شرکت فروش نسیه داشته باشد و درآمد و سود را شناسایی کند، اما هنوز وجه معامله را از مشتری دریافت نکرده باشد. در این شرایط، شرکت میتواند سودده باشد ولی به دلیل نبود دریافت نقدی کافی، جریان نقدی منفی داشته باشد.
جریان نقدی عملیاتی شامل ورود و خروج وجه نقد ناشی از فعالیتهای اصلی و جاری کسبوکار است؛ مانند دریافت وجه از مشتریان و پرداختهای مربوط به خرید کالا، خدمات، حقوق و سایر هزینههای عملیاتی. این بخش یکی از مهمترین قسمتهای صورت جریانهای نقدی برای ارزیابی توان ایجاد نقدینگی از فعالیت اصلی شرکت است.
صورت جریانهای نقدی یک گزارش مالی است که جریانهای ورود و خروج وجه نقد و تغییرات نقد و معادلهای نقد را طی یک دوره مالی نشان میدهد. این صورت مالی معمولاً جریانهای نقدی را در سه بخش فعالیتهای عملیاتی، سرمایهگذاری و تأمین مالی ارائه میکند. الزامات ارائه صورت جریانهای نقدی در ایران در استاندارد حسابداری شماره ۲ «صورت جریانهای نقدی» بیان شده است.
جریان نقدی به ورود و خروج وجه نقد در یک دوره مشخص اشاره دارد، در حالی که نقدینگی به توانایی کسبوکار برای تأمین وجه موردنیاز و پرداخت بهموقع تعهدات خود مربوط میشود. به بیان ساده، جریان نقدی حرکت پول را نشان میدهد و نقدینگی بیانگر توان پرداخت تعهدات کوتاهمدت است.
جمعبندی
جریان نقدینگی چیست؟ جریان نقدینگی یا جریان نقدی، ورود و خروج وجه نقد و معادلهای نقدی یک کسبوکار در یک دوره مشخص است.
برای درک درست این مفهوم باید چهار مورد را از یکدیگر تفکیک کرد:
- جریان نقدی ورودی: وجه نقدی که وارد کسبوکار میشود.
- جریان نقدی خروجی: وجه نقدی که از کسبوکار خارج میشود.
- جریان نقدی خالص: تفاوت مجموع جریانهای ورودی و خروجی.
- صورت جریانهای نقدی: گزارش مالی که جریانهای نقدی را به شکل ساختاریافته ارائه میکند.
مهمتر از همه، سود را با جریان نقدی یکی ندانید. ممکن است یک کسبوکار از نظر حسابداری سودآور باشد، اما به دلیل وصول نشدن مطالبات یا بالا بودن پرداختهای نقدی، با کمبود وجه نقد مواجه شود.
استاندارد حسابداری شماره ۲ «صورت جریانهای نقدی» در ایران تجدیدنظرشده ۱۳۹۷ است و از ابتدای سال ۱۳۹۸ لازمالاجرا شده است. در منابع بررسیشده، تغییر یا تجدیدنظر جدیدی برای این استاندارد که مخصوص سال ۱۴۰۵ باشد مشاهده نشد؛ بنابراین در این مقاله از نسبت دادن تغییرات تأییدنشده به سال ۱۴۰۵ خودداری شده است.