
تخلفات مالیات بر ارزش افزوده و جریمههای آن به نوع تخلف، میزان مالیات و عوارض پرداختنشده و شرایط پرونده بستگی دارد. طبق ماده ۳۶ قانون مالیات بر ارزش افزوده، کتمان معامله یا کماظهاری مالیات فروش میتواند جریمهای معادل دو برابر مالیات و عوارض پرداختنشده داشته باشد؛ در صورت تکرار تخلف در فاصله کمتر از دو سال، این میزان به سه برابر میرسد. همچنین تأخیر در پرداخت مالیات و عوارض، طبق ماده ۳۷، مشمول جریمه ماهانه ۲ درصد است. این مبالغ جدا از اصل بدهی مالیاتی هستند.
برای مدیران مالی، حسابداران و صاحبان کسبوکار، شناخت دقیق این مقررات اهمیت زیادی دارد؛ زیرا اشتباه در ثبت معاملات، پذیرش اعتبار مالیاتی خرید یا رعایت مهلتهای پرداخت میتواند هزینههای مالیاتی ایجاد کند. در این راهنما، مهمترین تخلفات، مبنای محاسبه جریمهها و راههای کاهش ریسک مالیاتی را بررسی میکنیم.
آنچه در این مقاله می خوانید:
تخلفات مالیات بر ارزش افزوده و جریمههای آن چیست؟
تخلف مالیات بر ارزش افزوده به نقض تکالیف مقرر در قانون مالیات بر ارزش افزوده یا مقررات مرتبط گفته میشود؛ تخلفاتی مانند کتمان معامله، بیشاظهاری مالیات و عوارض خرید، کماظهاری مالیات فروش، استفاده از اسناد صوری و تأخیر در پرداخت بدهی.
باید بین سه موضوع تفاوت قائل شد:
- اصل مالیات و عوارض: مبلغی که طبق قانون باید پرداخت شود.
- جریمه تخلف: مبلغی که به دلیل تحقق تخلف و بر اساس حکم قانونی مطالبه میشود.
- جریمه تأخیر در پرداخت: جریمهای که بابت پرداختنکردن بدهی در موعد مقرر محاسبه میشود.
این موارد ممکن است همزمان مطرح شوند؛ اما اعمال هر جریمه به شرایط و مستندات قانونی مربوط به همان تخلف بستگی دارد.
تخلفات مالیات بر ارزش افزوده و جریمههای قانونی:
| نوع تخلف | مستند قانونی | مبنای جریمه |
| عدم تسلیم اظهارنامه در شرایط مشمول جریمه | بند «الف» ماده ۳۶ | ۱۰ میلیون ریال یا دو برابر مالیات و عوارض پرداختنشده تا موعد مقرر، هرکدام بیشتر باشد |
| کتمان معامله یا کماظهاری مالیات و عوارض فروش | بند «ب» ماده ۳۶ | دو برابر مالیات و عوارض پرداختنشده ناشی از تخلف؛ در صورت تکرار در فاصله کمتر از دو سال، سه برابر مالیات پرداختنشده |
| بیشاظهاری مالیات و عوارض خرید | بند «ب» ماده ۳۶ | بر اساس بدهی ایجادشده ناشی از تخلف و شرایط قانونی |
| ثبت معامله خود به نام دیگری یا معامله دیگری به نام خود | بند «ب» ماده ۳۶ | دو برابر مبلغ مشمول جریمه؛ در صورت تحقق شرایط تکرار، سه برابر |
| استناد به اسناد صوری یا اقدام منجر به استرداد غیرواقعی | بند «ب» ماده ۳۶ | بر مبنای مالیات و عوارض پرداختنشده یا مبلغ استرداد غیرواقعی، طبق شرایط قانونی |
| دریافت مالیات و عوارض توسط اشخاص غیرمجاز | بند «ج» ماده ۳۶ | دو برابر مالیات و عوارض دریافتی |
| تأخیر در پرداخت مالیات و عوارض | ماده ۳۷ | ماهانه ۲ درصد نسبت به مالیات و عوارض پرداختنشده، با رعایت مقررات قانونی |
نکته مهم: جدول بالا خلاصه احکام اصلی قانون است. برای محاسبه قطعی جریمه باید وضعیت مؤدی، دوره مالیاتی، بدهی ایجادشده، اعتبار مالیاتی قابل قبول، مقررات مرتبط با سامانه مؤدیان و بخشنامههای قابل اعمال بررسی شود.
۱. جریمه عدم تسلیم اظهارنامه مالیات بر ارزش افزوده
بند «الف» ماده ۳۶ قانون مالیات بر ارزش افزوده برای عدم تسلیم اظهارنامه، در شرایط مقرر قانونی، جریمهای معادل ۱۰ میلیون ریال یا دو برابر مالیات و عوارض پرداختنشده تا موعد مقرر در ماده ۴ تعیین کرده است؛ هرکدام که بیشتر باشد.
بااینحال، این حکم برای همه مؤدیان بهصورت یکسان قابل اعمال نیست. متن ماده ۳۶ بین دوره پیش از استقرار سامانه مؤدیان و دوره پس از استقرار آن تفاوت قائل شده است. پس از استقرار سامانه، حکم یادشده برای مؤدیانی مطرح است که از عضویت در سامانه مؤدیان امتناع کردهاند. این جریمه میتواند علاوه بر جریمه مربوط به عدم ثبتنام در سامانه مؤدیان مطرح شود.
بنابراین، پیش از اعلام مبلغ جریمه به یک کسبوکار، باید وضعیت عضویت آن در سامانه مؤدیان، تکالیف دوره مربوط و مقررات لازمالاجرا بررسی شود.
۲. جریمه کتمان معامله و کماظهاری مالیات فروش
کتمان معامله یعنی پنهانکردن معاملهای که باید مطابق مقررات در اطلاعات و محاسبات مالیاتی منعکس شود. کماظهاری مالیات و عوارض فروش نیز زمانی مطرح میشود که مبلغ اعلامشده کمتر از میزان واقعی و قانونی باشد.
مطابق بند «ب» ماده ۳۶، جریمه این تخلفات دو برابر مالیات و عوارض پرداختنشده تا موعد مقرر است. اگر تخلف در فاصله کمتر از دو سال تکرار شود، جریمه به سه برابر مالیات پرداختنشده افزایش مییابد.
مثال محاسبه جریمه
فرض کنید پس از رسیدگی مالیاتی، مشخص شود که به دلیل کتمان معامله، ۱۰۰ میلیون تومان مالیات و عوارض پرداختنشده ایجاد شده است. اگر شرایط بند «ب» ماده ۳۶ محقق باشد، جریمه اولیه بر مبنای دو برابر این مبلغ محاسبه میشود؛ یعنی ۲۰۰ میلیون تومان.
اگر شرایط قانونی تکرار تخلف نیز برقرار باشد، جریمه میتواند به سه برابر مأخذ قانونی برسد. این مثال صرفاً آموزشی است و مبلغ نهایی به نتایج رسیدگی و قواعد تعیین مأخذ جریمه بستگی دارد.
۳. جریمه بیشاظهاری مالیات و عوارض خرید
مؤدیان در صورت رعایت شرایط قانونی میتوانند مالیات و عوارض خرید مرتبط با فعالیت اقتصادی خود را بهعنوان اعتبار مالیاتی منظور کنند. اما اگر اعتبار خرید بیش از میزان قابل قبول اعلام شود و این موضوع به ایجاد بدهی یا استرداد غیرواقعی منجر شود، ممکن است مشمول بند «ب» ماده ۳۶ باشد.
برای مثال، کسبوکاری را در نظر بگیرید که مالیات و عوارض خرید را بر اساس اسنادی در اظهارنامه ثبت کرده است؛ اما در رسیدگی مشخص میشود بخشی از اعتبار ادعاشده قابل پذیرش نیست. در این حالت، میزان اعتبار قابل قبول مجدداً تعیین میشود و اگر تخلف قانونی و بدهی ناشی از آن احراز شود، مبنای جریمه نیز محاسبه خواهد شد.
صرف اختلاف میان اعتبار اظهارشده و اعتبار مورد پذیرش، بدون بررسی مستندات و شرایط قانونی، برای نتیجهگیری قطعی درباره جریمه کافی نیست.
۴. جریمه اسناد صوری و ثبت معامله به نام دیگری
استناد به اسناد صوری، ثبت معامله خود به نام دیگری یا ثبت معامله دیگری به نام خود، در بند «ب» ماده ۳۶ بهعنوان رفتارهای مشمول جریمه ذکر شدهاند؛ مشروط بر اینکه شرایط قانونی مربوط تحقق پیدا کند.
برای کاهش ریسک این تخلفات، واحد مالی باید:
- صورتحسابها را با قراردادها، سفارشها و اسناد تحویل کالا یا ارائه خدمت تطبیق دهد.
- واقعیبودن معامله و هویت طرف معامله را بررسی کند.
- مدارک مربوط به پرداخت و دریافت وجه را نگهداری کند.
- از ثبت اعتبار مالیاتی خرید بدون مستندات معتبر خودداری کند.
- مغایرتهای ثبتشده در سامانه مؤدیان را در مهلت مناسب بررسی و اصلاح کند.
وجود یک سند در سیستم حسابداری بهتنهایی واقعیبودن معامله یا پذیرش مالیاتی آن را اثبات نمیکند.
۵. جریمه دریافت مالیات و عوارض توسط اشخاص غیرمجاز
بند «ج» ماده ۳۶، دریافت مالیات و عوارض توسط اشخاص غیرمجاز را مشمول جریمهای معادل دو برابر مالیات و عوارض دریافتی میداند.
در عمل، کسبوکارها باید از دریافت مالیات و عوارض در مواردی که مجوز یا مبنای قانونی آن را ندارند خودداری کنند. همچنین لازم است وضعیت مشمولبودن کالا یا خدمت و تکالیف مربوط به صدور صورتحساب پیش از محاسبه و دریافت مبلغ از مشتری بررسی شود.
برای بررسی وضعیت مشمول بودن کالا یا خدمات، مقاله خدمات و مشاغل مشمول مالیات بر ارزش افزوده را بخوانید.
۶. جریمه تأخیر در پرداخت مالیات بر ارزش افزوده
طبق ماده ۳۷ قانون مالیات بر ارزش افزوده، تأخیر در پرداخت مالیات و عوارض در موعد مقرر، با رعایت ماده ۱۹ قانون مالیاتهای مستقیم، موجب جریمهای معادل ۲ درصد در ماه نسبت به مالیات و عوارض پرداختنشده میشود. محاسبه مدت تأخیر از زمان انقضای مهلت تسلیم اظهارنامه یا سررسید پرداخت، هرکدام که زودتر باشد، انجام میشود.
برای نمونه، اگر مبلغی از مالیات و عوارض در موعد قانونی پرداخت نشده باشد، جریمه تأخیر با توجه به مبلغ پرداختنشده و مدت تأخیر محاسبه میشود. برای محاسبه مبلغ قطعی باید تاریخ سررسید، پرداختهای انجامشده و قواعد محاسبه مدت تأخیر در پرونده بررسی شود.
ماده ۳۷ همچنین پیشبینی کرده است که اگر مؤدی خارج از اراده خود امکان پرداخت در موعد مقرر را نداشته باشد، میتواند با ارائه اسناد و مدارک به هیأت حل اختلاف مالیاتی اعتراض کند. در صورت پذیرش ادعا، جریمه موضوع این ماده بخشوده میشود.
با انواع جرائم مالیاتی و پیامدهای قانونی آنها بیشتر آشنا شوید.
بخشنامه سال ۱۴۰۵ درباره نحوه محاسبه جریمه تخلفات
بخشنامه شماره ۲۰۰/۱۴۰۵/۲۷ مورخ ۲۵ خرداد ۱۴۰۵ سازمان امور مالیاتی، درباره مأخذ محاسبه جریمه بند «ب» ماده ۳۶ توضیحاتی ارائه کرده است. اهمیت این بخشنامه در آن است که جریمه را صرفاً بر مبنای کل مالیات اظهارشده یا کل بدهی مؤدی محاسبه نمیکند؛ بلکه بدهی ایجادشده ناشی از تخلف را با توجه به وضعیت اظهارنامه، اعتبار مالیاتی قابل قبول و مانده بستانکاری بررسی میکند.
بر اساس این بخشنامه:
- اگر مؤدی بدهی ابرازی داشته باشد و تخلف باعث افزایش بدهی شود، مبلغ بدهی ایجادشده ناشی از تخلف میتواند مبنای جریمه باشد.
- اگر مؤدی مانده بستانکاری داشته باشد، باید اثر آن بر بدهی ایجادشده بررسی شود.
- اگر استرداد غیرواقعی رخ داده باشد، مبلغ استرداد غیرواقعی نیز در تعیین مأخذ جریمه اهمیت دارد.
- در صورت وجود بستانکاری معتبر، ممکن است تمام مبلغ اختلاف مشمول جریمه نباشد.
در نتیجه، برای تعیین جریمه بیشاظهاری اعتبار خرید یا کماظهاری فروش، باید محاسبات پرونده و مفاد بخشنامه با یکدیگر تطبیق داده شوند.
آیا جریمههای مالیات بر ارزش افزوده قابل بخشودگی هستند؟
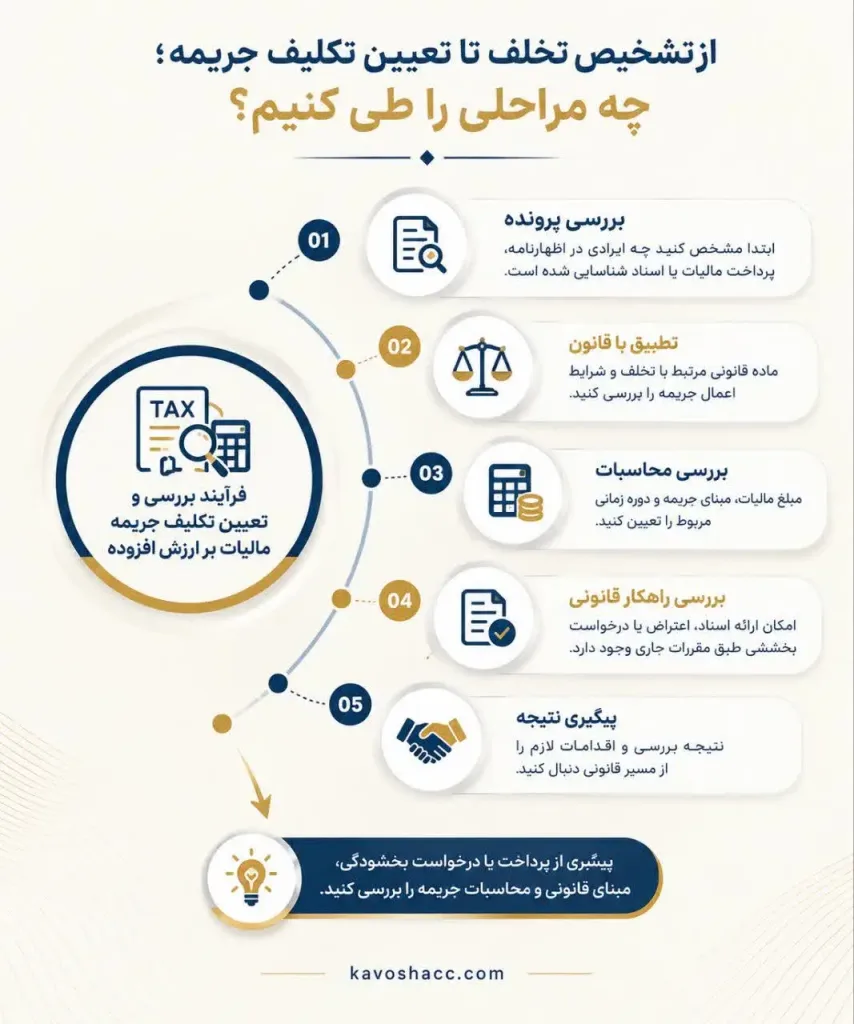
بخشودگی جریمه به نوع جریمه، مستند قانونی و شرایط مقرر بستگی دارد؛ بنابراین نمیتوان گفت همه جریمههای مالیات بر ارزش افزوده همیشه قابل بخشودگیاند یا هیچکدام امکان بخشودگی ندارند.
برای جریمه تأخیر موضوع ماده ۳۷، قانون به امکان اعتراض در هیأت حل اختلاف مالیاتی در شرایطی که عدم پرداخت خارج از اراده مؤدی بوده و با اسناد و مدارک اثبات شود، اشاره کرده است.
در مورد سایر جریمهها نیز باید آخرین بخشنامههای معتبر، مهلتهای تعیینشده و شرایط اختصاصی هر دستورالعمل بررسی شوند. بخشنامههای دارای مهلت محدود را نباید بهعنوان مجوز دائمی بخشودگی معرفی کرد.
اگر برای یک پرونده جریمه صادر شده است، بهتر است پیش از پرداخت یا تنظیم درخواست، نوع جریمه، ماده قانونی، تاریخ ابلاغ و امکان اعتراض یا بخشودگی آن بررسی شود.
چگونه از جرایم مالیات بر ارزش افزوده پیشگیری کنیم؟
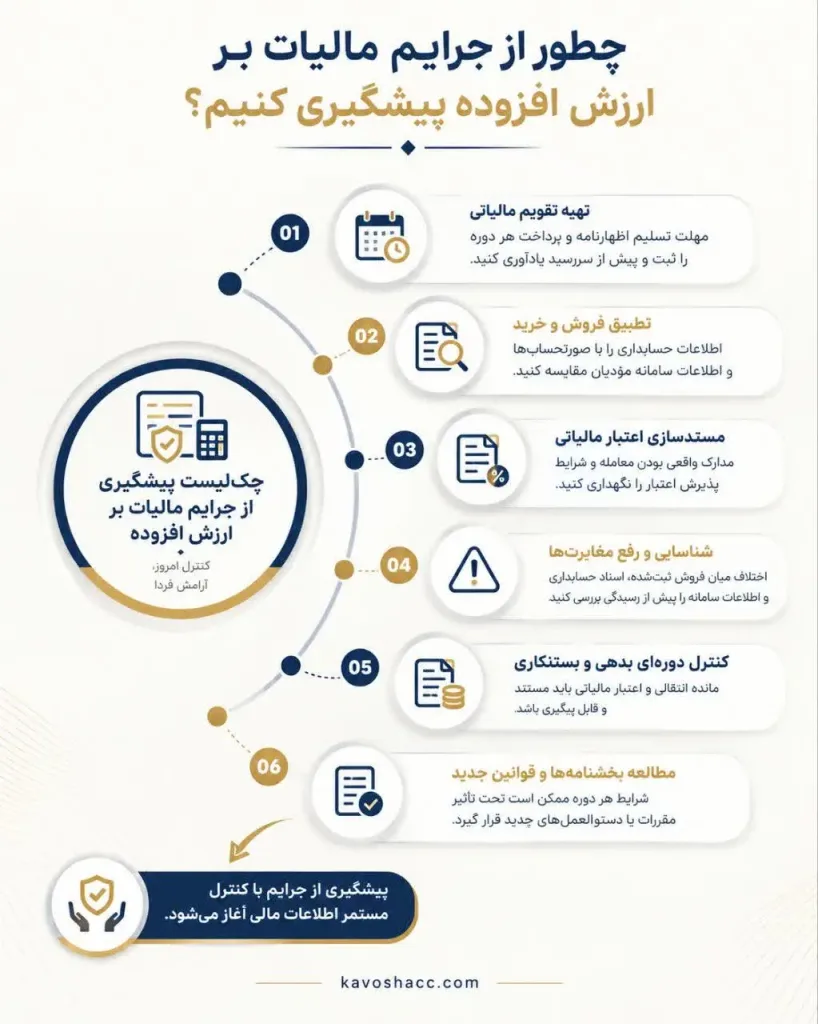
برای کاهش احتمال جرایم، مدیران مالی و حسابداران میتوانند یک فرایند کنترلی منظم داشته باشند:
- تقویم مالیاتی تهیه کنید. مهلت تسلیم اظهارنامه و پرداخت هر دوره را ثبت و پیش از سررسید یادآوری کنید.
- فروش و خرید را تطبیق دهید. اطلاعات حسابداری را با صورتحسابها و اطلاعات ثبتشده در سامانه مؤدیان مقایسه کنید.
- اعتبار مالیاتی خرید را مستند کنید. مدارک واقعیبودن معامله و شرایط پذیرش اعتبار را نگهداری کنید.
- مغایرتها را زود شناسایی کنید. اختلاف میان فروش ثبتشده، اسناد حسابداری و اطلاعات سامانه را پیش از رسیدگی بررسی کنید.
- بدهی و بستانکاری را دورهای کنترل کنید. مانده انتقالی و اعتبار مالیاتی باید مستند و قابل پیگیری باشد.
- ابلاغیهها و بخشنامهها را بررسی کنید. شرایط هر دوره ممکن است تحت تأثیر مقررات یا دستورالعملهای جدید قرار گیرد.
- مدارک پرداخت را بایگانی کنید. رسیدهای پرداخت و مستندات اصلاح اظهارنامه را برای پیگیریهای بعدی نگه دارید.
پرسشهای متداول درباره تخلفات و جرایم مالیات بر ارزش افزوده
طبق بند «ب» ماده ۳۶، جریمه در حالت معمول دو برابر مالیات و عوارض پرداختنشده ناشی از تخلف است. در صورت تکرار تخلف پیش از گذشت دو سال، جریمه مقرر به سه برابر مالیات پرداختنشده میرسد؛ با رعایت شرایط قانونی.
طبق ماده ۳۷، جریمه تأخیر معادل ۲ درصد در ماه نسبت به مالیات و عوارض پرداختنشده است. تاریخ شروع و مدت تأخیر باید بر اساس سررسید قانونی و پرداختهای انجامشده تعیین شود.
حکم بند «الف» ماده ۳۶ به شرایط قانونی و وضعیت استقرار و عضویت در سامانه مؤدیان وابسته است. بنابراین، وضعیت مؤدی و دوره مالیاتی باید پیش از اعلام جریمه بررسی شود.
بخشودگی به نوع جریمه و شرایط قانونی یا بخشنامههای معتبر بستگی دارد. برای جریمه تأخیر موضوع ماده ۳۷، امکان اعتراض در شرایط مقرر قانونی وجود دارد؛ اما بخشودگی سایر جرایم باید جداگانه بررسی شود.
خیر؛ رد یا تعدیل اعتبار بهتنهایی برای تعیین قطعی جریمه کافی نیست. باید بررسی شود که آیا تخلف مشمول بند «ب» ماده ۳۶ رخ داده و آیا بدهی یا استرداد غیرواقعی ناشی از آن ایجاد شده است.
جمعبندی
تخلفات مالیات بر ارزش افزوده میتوانند هزینه قابلتوجهی برای کسبوکارها ایجاد کنند؛ اما محاسبه جریمه باید بر اساس نوع تخلف، مبلغ بدهی ناشی از آن و مقررات قابل اعمال انجام شود. مواد ۳۶ و ۳۷ قانون مالیات بر ارزش افزوده، مبنای مهمی برای بررسی جرایم عدم تسلیم اظهارنامه در شرایط مقرر، کتمان معامله، بیشاظهاری خرید، کماظهاری فروش، دریافت غیرمجاز مالیات و تأخیر در پرداخت هستند.
برای جلوگیری از خطا، بهتر است واحد مالی به تطبیق اسناد، کنترل اعتبار مالیاتی، ثبت صحیح معاملات و رعایت مهلتهای قانونی توجه ویژه داشته باشد. در صورت صدور برگ مطالبه یا ابهام در محاسبه جریمه، بررسی جزئیات پرونده و مقررات جاری پیش از تصمیمگیری اهمیت دارد.
اگر کسبوکار شما با جریمه مالیات بر ارزش افزوده، اختلاف در اعتبار مالیاتی یا ابهام در نحوه محاسبه بدهی روبهرو است، میتوانید برای مشاوره مالیاتی و بررسی مستندات پرونده از متخصصان مالیاتی کاوش گویا ارقام کمک بگیرید.