
مالیات بر ارزش افزوده صادرات و واردات در ایران تابع مقررات قانون مالیات بر ارزش افزوده و احکام معتبر هر سال است. صادرات کالا و خدمات در صورت احراز شرایط قانونی مشمول معافیت و امکان استرداد مالیات خرید است؛ اما واردات کالا اصولاً مشمول مالیات بر ارزش افزوده است که مأخذ محاسبه آن از مجموع ارزش گمرکی و حقوق ورودی به دست میآید.
برای مدیران مالی و حسابداران، دانستن این تفاوت بهتنهایی کافی نیست. باید نرخ معتبر سال ۱۴۰۵، شرایط استرداد مالیات خرید، مدارک اثبات صادرات و نحوه محاسبه هزینههای واردات نیز مشخص باشد.
در این راهنما، مقررات صادرات و واردات را جداگانه بررسی میکنیم و با مثال عددی نشان میدهیم مالیات واردات چگونه محاسبه میشود.
برای آشنایی با مفهوم مالیات بر ارزش افزوده، نحوه عملکرد آن و اصول کلی محاسبه این مالیات، مقاله مالیات بر ارزش افزوده چیست؟ را مطالعه کنید.
آنچه در این مقاله می خوانید:
- مالیات بر ارزش افزوده صادرات و واردات چیست؟
- مبنای قانونی مالیات صادرات و واردات
- مالیات بر ارزش افزوده صادرات چگونه محاسبه میشود؟
- آیا صادرات کالا از مالیات بر ارزش افزوده معاف است؟
- مالیات بر ارزش افزوده صادرات خدمات
- آیا مالیات خریدهای مرتبط با صادرات مسترد میشود؟
- مالیات بر ارزش افزوده واردات چگونه محاسبه میشود؟
- مأخذ محاسبه مالیات واردات کالا چیست؟
- نرخ مالیات بر ارزش افزوده واردات در سال ۱۴۰۵ چقدر است؟
- مثال عملی محاسبه مالیات بر ارزش افزوده واردات
- مالیات بر ارزش افزوده واردات خدمات چگونه است؟
- تفاوت مالیات بر ارزش افزوده، حقوق ورودی و عوارض گمرکی چیست؟
- کدام هزینهها در مأخذ محاسبه مالیات واردات قرار میگیرند؟
- مثال تفکیک هزینههای یک محموله وارداتی
- نکات حسابداری و مدارک مالیاتی صادرات و واردات
- ثبت حسابداری مالیات بر ارزش افزوده واردات
- ثبت حسابداری فروش صادراتی و مالیات خرید
- اشتباهات رایج در محاسبه و مستندسازی
- جمعبندی؛ برای صادرات و واردات چه نکات مالیاتی را باید بررسی کرد؟
- سؤالات متداول مالیات بر ارزش افزوده صادرات و واردات
مالیات بر ارزش افزوده صادرات و واردات چیست؟
مالیات بر ارزش افزوده، مالیاتی است که در چارچوب قانون بر عرضه کالاها و ارائه خدمات مشمول و نیز واردات و صادرات اعمال میشود. طبق ماده ۲ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، عرضه کالا و خدمات در ایران و واردات و صادرات آنها تابع مقررات این قانون است. بااینحال، نحوه برخورد مالیاتی با هر معامله به شرایط قانونی و معافیتهای مربوط بستگی دارد.
تفاوت اصلی این دو فرایند را در جدول زیر ببینید.
| موضوع | صادرات | واردات |
| وضعیت مالیاتی | صادرات واجد شرایط مشمول معافیت قانونی است | واردات کالا اصولاً مشمول مالیات است، مگر موارد معاف یا دارای حکم خاص |
| مبنای اصلی بررسی | احراز صادرات و مدارک قانونی | ارزش گمرکی و حقوق ورودی |
| مالیات خرید | امکان استرداد با رعایت شرایط و استثناها | امکان احتساب بهعنوان اعتبار مالیاتی با رعایت شرایط قانونی |
| مدارک مهم | اسناد خروج کالا یا مدارک اثبات صادرات خدمات | اسناد گمرکی و مدارک مربوط به محاسبه و پرداخت مالیات |
| نکته کلیدی | معافیت به معنای استرداد خودکار همه مالیاتهای خرید نیست | مالیات ارزش افزوده با حقوق ورودی تفاوت دارد |
مبنای قانونی مالیات صادرات و واردات
برای بررسی دقیق این موضوع، مهمترین مواد قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ عبارتاند از:
- ماده ۱: تعریف اصطلاحاتی مانند صادرات و واردات.
- ماده ۲: تعیین شمول قانون بر عرضه کالاها و خدمات و واردات و صادرات آنها.
- ماده ۶: تعیین مأخذ محاسبه مالیات و عوارض واردات کالا.
- ماده ۷: تعیین نرخ عمومی قانونی، با لحاظ احکام معتبر سالانه و نرخهای خاص.
- ماده ۸: مقررات مربوط به اعتبار مالیاتی خریدها.
- ماده ۱۰: معافیت صادرات واجد شرایط و مقررات مربوط به استرداد مالیات خرید نهادهها.
متن قانون و مقررات تکمیلی را باید در کنار احکام بودجه سال مربوط بررسی کرد؛ زیرا نرخ قابل اعمال در یک سال ممکن است با نرخ پایه مندرج در قانون دائمی متفاوت باشد.
مالیات بر ارزش افزوده صادرات چگونه محاسبه میشود؟
صادرات کالا و خدمات در صورت احراز شرایط ماده ۱۰ قانون مالیات بر ارزش افزوده از پرداخت مالیات و عوارض معاف است و مالیات و عوارض خرید نهادههای مربوط نیز طبق شرایط قانونی قابل استرداد خواهد بود. برای استفاده از این حکم، نوع صادرات، مدارک اثبات آن و استثناهای قانونی باید بررسی شوند.
بنابراین، هنگام بررسی مالیات صادرات باید دو موضوع را از هم جدا کرد:
- مالیات و عوارض مربوط به فروش صادراتی.
- مالیات و عوارضی که صادرکننده هنگام خرید کالاها و خدمات موردنیاز فعالیت خود پرداخت کرده است.
این دو موضوع آثار یکسانی ندارند و شرایط قانونی آنها باید جداگانه بررسی شود.
آیا صادرات کالا از مالیات بر ارزش افزوده معاف است؟
بله؛ صادرات کالا به خارج از کشور در صورت رعایت شرایط مقرر در ماده ۱۰ قانون، مشمول معافیت است. یکی از الزامات اصلی، اثبات خروج کالا از طریق مبادی خروجی رسمی با مدارک مورد قبول گمرک است.
برای اثبات صادرات کالا، مهمترین مدارک عبارتاند از:
- پروانه سبز گمرکی صادرشده توسط گمرک.
- برگ خروجی، در موارد مربوط.
- اسناد تجاری و مالی مرتبط که برای احراز شرایط معامله لازماند.
صرف اینکه یک شرکت کالا را به مشتری خارجی فروخته یا مبلغی را از خارج دریافت کرده باشد، بهتنهایی جایگزین تمام مدارک قانونی اثبات صادرات کالا نیست.
البته همه کالاها و خدمات مشمول مالیات بر ارزش افزوده نیستند و برخی موارد طبق قانون از این مالیات معافاند. برای آشنایی با مصادیق معافیتها و شرایط قانونی آنها، مقاله مشاغل و خدمات معاف از مالیات بر ارزش افزوده را مطالعه کنید.
مالیات بر ارزش افزوده صادرات خدمات
صادرات خدمات نیز میتواند مشمول معافیت مقرر در ماده ۱۰ باشد؛ اما احراز آن به ماهیت خدمت و مدارک مورد قبول قانونی بستگی دارد.
طبق متن ماده ۱۰، مدارک مربوط میتواند شامل موارد زیر باشد:
- قرارداد مربوط به ارائه خدمت.
- گواهی انجام کار با تأیید مرجع پیشبینیشده در قانون، در موارد مربوط.
- گواهی ارزآوری مورد تأیید بانک مرکزی یا سایر اسناد و مدارک اثباتکننده قابل قبول.
همچنین، برای تشخیص صادرات خدمات باید شرایط قانونی مربوط به مقصد خدمت و ورود ارز حاصل از آن بررسی شود. بنابراین، ارائه خدمت به یک مشتری خارجی بهتنهایی برای نتیجهگیری قطعی درباره معافیت کافی نیست.
آیا مالیات خریدهای مرتبط با صادرات مسترد میشود؟
در صورت احراز شرایط قانونی، مالیات و عوارض خرید نهادههای مرتبط با صادرات قابل استرداد است. بااینحال، این امکان شامل همه کالاها و همه وضعیتها نمیشود.
تبصره ۲ ماده ۱۰، استرداد مالیات و عوارض خرید برای صادرات مواد خام و مواد اولیه تولیدی را که در فهرست مربوط به ماده ۱۴۱ قانون مالیاتهای مستقیم ذکر شدهاند، ممنوع کرده است. بنابراین، نوع کالا و قرارداشتن آن در فهرست قانونی باید بررسی شود.
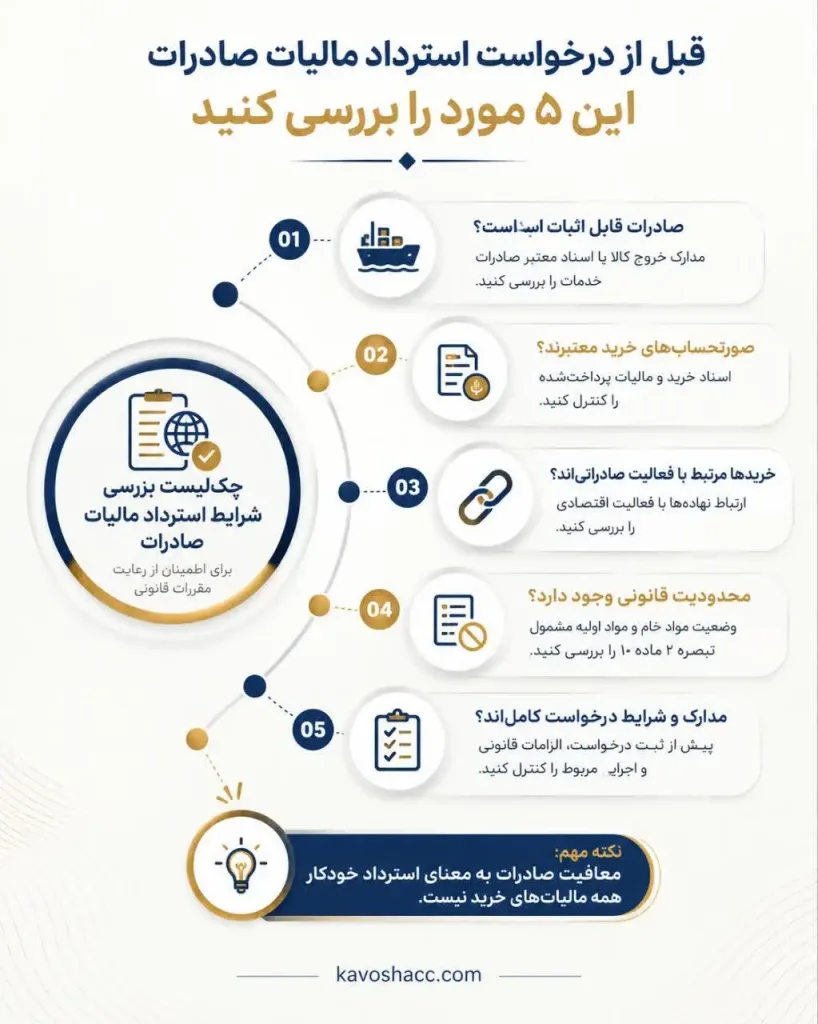
پیش از درخواست استرداد، این موارد را بررسی کنید:
- آیا صادرات طبق مقررات قابل اثبات است؟
- آیا مالیات خرید با اسناد معتبر ثبت شده است؟
- آیا نهادههای خریداریشده ارتباط قابل اثباتی با فعالیت صادراتی دارند؟
- آیا کالا در گروه مواد خام یا مواد اولیه تولید مشمول محدودیت استرداد قرار میگیرد؟
- آیا مدارک و شرایط اجرایی موردنیاز برای درخواست استرداد تکمیل شدهاند؟
مثال کاربردی: فرض کنید یک شرکت تولیدی برای تهیه مواد بستهبندی صادرات خود مالیات بر ارزش افزوده پرداخت کرده است. شرکت نمیتواند صرفاً با استناد به صادرات محصول نهایی، استرداد را قطعی بداند؛ بلکه باید ارتباط خرید با فعالیت اقتصادی، اعتبار اسناد و سایر شرایط قانونی را بررسی کند.
مالیات بر ارزش افزوده واردات چگونه محاسبه میشود؟
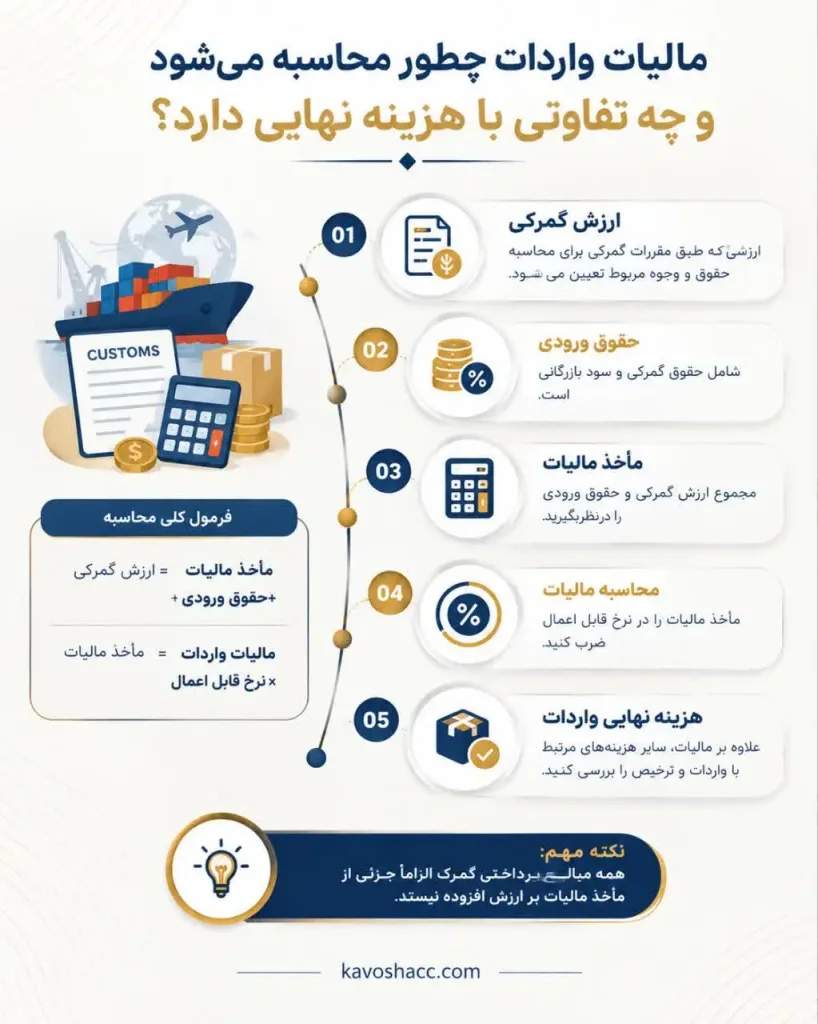
مالیات بر ارزش افزوده واردات کالا بر اساس مأخذ تعیینشده در ماده ۶ قانون مالیات بر ارزش افزوده محاسبه میشود. طبق این ماده، مأخذ محاسبه مالیات و عوارض واردات، مجموع ارزش گمرکی کالا و حقوق ورودی آن است. حقوق ورودی شامل حقوق گمرکی و سود بازرگانی میشود و مالیات بر ارزش افزوده جزو حقوق ورودی محسوب نمیشود.
فرمول کلی محاسبه مالیات بر ارزش افزوده واردات:
مأخذ محاسبه مالیات بر ارزش افزوده واردات = ارزش گمرکی کالا + حقوق ورودی
مالیات بر ارزش افزوده واردات = مأخذ محاسبه مالیات × نرخ قابل اعمال
به بیان سادهتر:
مالیات بر ارزش افزوده واردات = (ارزش گمرکی کالا + حقوق ورودی) × نرخ مالیات بر ارزش افزوده
مأخذ محاسبه مالیات واردات کالا چیست؟
مأخذ مالیات واردات، مبلغی نیست که صرفاً از قیمت خرید درجشده در فاکتور خارجی به دست بیاید. مبنای قانونی، ارزش گمرکی کالا بهعلاوه حقوق ورودی است.
برای تعیین این مبلغ باید به موارد زیر توجه کرد:
- ارزش گمرکی: ارزشی که مطابق مقررات گمرکی برای محاسبه حقوق و وجوه مربوط تعیین میشود.
- حقوق گمرکی و سود بازرگانی: اجزای حقوق ورودی که طبق مقررات مربوط محاسبه میشوند.
- نرخ مالیات بر ارزش افزوده: نرخی که در زمان مربوط و برای کالای موردنظر قابل اعمال است.
هزینههای حمل، بیمه و سایر اجزای مرتبط ممکن است در تعیین ارزش گمرکی اثر داشته باشند؛ بنابراین نباید بدون بررسی اسناد و ضوابط گمرکی، ارزش فاکتور را مستقیماً مأخذ مالیات قرار داد.
نرخ مالیات بر ارزش افزوده واردات در سال ۱۴۰۵ چقدر است؟
بر اساس بخشنامه گمرک درباره احکام واردات سال ۱۴۰۵، نرخ عمومی مالیات بر ارزش افزوده کالاها و خدمات موضوع ماده ۷ قانون، با افزایش یک واحد درصدی مقرر در حکم بودجه، ۱۰ درصد اعلام شده است. البته کالاهای خاص، معافیتهای قانونی و احکام ویژه باید جداگانه بررسی شوند.
برای محاسبه هزینه یک محموله، سه نکته مهم است:
- نرخ عمومی را با نرخهای خاص یا معافیتهای کالا اشتباه نگیرید.
- حقوق ورودی را جداگانه محاسبه کنید؛ نرخ حقوق ورودی الزاماً ۱۰ درصد نیست.
- آخرین مقررات گمرکی و اسناد مربوط به همان محموله را مبنای محاسبه قرار دهید.
مثال عملی محاسبه مالیات بر ارزش افزوده واردات
فرض کنید یک شرکت بازرگانی کالایی وارد کرده و اطلاعات زیر در اسناد گمرکی آن درج شده است:
| شرح | مبلغ فرضی |
| ارزش گمرکی کالا | ۱٬۰۰۰٬۰۰۰٬۰۰۰ ریال |
| حقوق ورودی | ۲۰۰٬۰۰۰٬۰۰۰ ریال |
| مأخذ محاسبه مالیات | ۱٬۲۰۰٬۰۰۰٬۰۰۰ ریال |
| نرخ فرضی مالیات | ۱۰٪ |
| مالیات بر ارزش افزوده | ۱۲۰٬۰۰۰٬۰۰۰ ریال |
فرض کنید ارزش گمرکی یک کالای وارداتی ۱٬۰۰۰٬۰۰۰٬۰۰۰ ریال و مجموع حقوق ورودی آن ۲۰۰٬۰۰۰٬۰۰۰ ریال باشد. با فرض اعمال نرخ ۱۰ درصد برای این کالا، محاسبه به شکل زیر خواهد بود:
- ارزش گمرکی کالا: ۱٬۰۰۰٬۰۰۰٬۰۰۰ ریال
- حقوق ورودی: ۲۰۰٬۰۰۰٬۰۰۰ ریال
- مأخذ محاسبه مالیات: ۱٬۲۰۰٬۰۰۰٬۰۰۰ ریال
- مالیات بر ارزش افزوده: ۱۲۰٬۰۰۰٬۰۰۰ ریال
بنابراین، مالیات بر ارزش افزوده این کالا در مثال فوق ۱۲۰٬۰۰۰٬۰۰۰ ریال است.
نکته مهم: نرخ ۱۰ درصد در این مثال صرفاً فرض محاسباتی است. هنگام محاسبه واقعی، باید نرخ قانونی قابل اعمال بر کالای وارداتی در سال مربوط و هرگونه حکم خاص یا معافیت قانونی بررسی شود. همچنین، هزینههای جانبی واردات و ترخیص را نباید بدون بررسی مقررات، بهصورت خودکار به مأخذ مالیات اضافه کرد.
این محاسبه صرفاً برای آموزش روش محاسبه است؛ در یک پرونده واقعی، نرخ و معافیتهای مربوط به کالا، مأخذ مندرج در اسناد گمرکی و سایر احکام قابل اعمال باید کنترل شوند.
مالیات بر ارزش افزوده واردات خدمات چگونه است؟
واردات خدمات نیز در تعریف قانون مالیات بر ارزش افزوده قرار دارد؛ اما نباید فرمول ارزش گمرکی کالا را بدون بررسی به خدمات تعمیم داد.
برای تشخیص وضعیت مالیاتی یک خدمت خارجی، ابتدا باید مشخص شود:
- خدمت دقیقاً چیست و توسط چه شخصی ارائه شده است؟
- محل مصرف یا استفاده از خدمت کجاست؟
- آیا خدمت طبق قانون مشمول مالیات است یا معافیت خاصی دارد؟
- مأخذ، نرخ و مسئول انجام تکالیف مالیاتی آن طبق مقررات مربوط چگونه تعیین میشود؟
- چه قراردادها، صورتحسابها و مدارکی برای اثبات معامله وجود دارد؟
مثال کاربردی: شرکتی ایرانی برای استفاده از یک خدمت تخصصی نرمافزاری از شرکت خارجی هزینه پرداخت میکند. حسابدار نباید صرفاً با مشاهده پرداخت ارزی، مبلغی را بهعنوان مالیات قطعی ثبت کند؛ ابتدا باید ماهیت خدمت، مقررات شمول، مأخذ محاسبه و مسئولیت مالیاتی معامله را بررسی کند.
تفاوت مالیات بر ارزش افزوده، حقوق ورودی و عوارض گمرکی چیست؟
این سه مفهوم به یکدیگر مرتبطاند، اما یکسان نیستند. اشتباهگرفتن آنها ممکن است باعث برآورد نادرست هزینه واردات یا ثبت نادرست اسناد حسابداری شود.
| عنوان | مفهوم | نکته اجرایی |
| مالیات بر ارزش افزوده واردات | مالیاتی که براساس مأخذ و نرخ قانونی محاسبه میشود | باید جداگانه محاسبه و در اسناد مربوط شناسایی شود |
| حقوق ورودی | شامل حقوق گمرکی و سود بازرگانی | در محاسبه مأخذ مالیات واردات کالا نقش دارد |
| سایر عوارض و وجوه گمرکی | مبالغی که براساس قوانین و احکام خاص دریافت میشوند | شمول، نرخ و مأخذ آنها باید جداگانه بررسی شود |
ماده ۶ قانون مالیات بر ارزش افزوده تصریح میکند که مالیات و عوارض واردات کالا جزو حقوق ورودی محسوب نمیشود.
کدام هزینهها در مأخذ محاسبه مالیات واردات قرار میگیرند؟
برای محاسبه مأخذ مالیات ارزش افزوده واردات کالا، باید مجموع این دو مبلغ مشخص شود:
- ارزش گمرکی کالا.
- حقوق ورودی، شامل حقوق گمرکی و سود بازرگانی.
سایر عوارض و وجوه احتمالی باید مطابق قانون مربوط به خود بررسی شوند. هر مبلغی که در اسناد گمرکی مشاهده میشود، لزوماً جزئی از مأخذ مالیات بر ارزش افزوده نیست.
مثال تفکیک هزینههای یک محموله وارداتی
با استفاده از مثال قبلی، شرکت باید مبلغ ۱٫۲ میلیارد ریال را بهعنوان مأخذ مالیات در نظر بگیرد و مالیات فرضی ۱۲۰ میلیون ریالی را جداگانه محاسبه کند.
اگر هزینههای دیگری مانند عوارض خاص یا هزینههای ترخیص وجود داشته باشند، حسابدار باید مشخص کند هر مبلغ از نظر قانونی چه ماهیتی دارد و آیا در مأخذ مالیات یا بهای تمامشده کالا منظور میشود.
این تفکیک مانع از آن میشود که تمام مبالغ پرداختشده به گمرک بدون بررسی در یک حساب واحد ثبت شوند.
نکات حسابداری و مدارک مالیاتی صادرات و واردات
برای مدیر مالی و حسابدار، رعایت مقررات تنها به محاسبه مبلغ مالیات محدود نمیشود. مدارک معامله، اسناد گمرکی، نحوه ثبت مالیات و امکان استفاده از اعتبار مالیاتی نیز باید بررسی شوند.
ثبت حسابداری مالیات بر ارزش افزوده واردات
ثبت حسابداری واردات به شرایط معامله، نحوه شناسایی موجودی یا دارایی و قابلیت پذیرش مالیات بهعنوان اعتبار مالیاتی بستگی دارد. بنابراین، ثبت زیر صرفاً یک الگوی آموزشی است، نه نسخه قطعی برای همه معاملات.
فرض کنید شرکتی کالایی وارد کرده و ۱۲۰ میلیون ریال مالیات بر ارزش افزوده در اسناد گمرکی آن ثبت شده است. اگر مالیات پرداختشده طبق قانون قابل احتساب بهعنوان اعتبار مالیاتی باشد، ثبت نمونه میتواند به شکل زیر باشد:
| شرح حساب | بدهکار | بستانکار |
| اعتبار مالیاتی ارزش افزوده خرید | ۱۲۰٬۰۰۰٬۰۰۰ | — |
| بانک / حساب پرداختنی گمرک | — | ۱۲۰٬۰۰۰٬۰۰۰ |
در عمل، اگر پرداخت از طریق حساب واسط یا حساب پرداختنی گمرک ثبت شده باشد، حساب بستانکار باید متناسب با ثبت واقعی انتخاب شود. اگر مالیات قابل پذیرش بهعنوان اعتبار مالیاتی نباشد، نحوه شناسایی آن نیز ممکن است متفاوت باشد.
مدارکی که حسابدار باید کنترل کند عبارتاند از:
- پروانه یا اسناد ترخیص گمرکی.
- اسناد پرداخت مالیات و حقوق ورودی.
- اسناد خرید و حمل کالا.
- مدارک لازم برای اثبات اعتبار مالیاتی.
- تطبیق اطلاعات اسناد با دفاتر و اظهارنامههای مربوط.
ثبت حسابداری فروش صادراتی و مالیات خرید
در فروش صادراتی واجد شرایط، باید درآمد صادراتی، اسناد فروش و مدارک اثبات خروج کالا یا انجام خدمت بهدرستی ثبت و نگهداری شوند.
از طرف دیگر، مالیات خریدهای مرتبط با صادرات باید با توجه به شرایط ماده ۱۰ و سایر مقررات قابل اعمال بررسی شود. نباید تمام مالیاتهای خرید را بدون بررسی، اعتبار قابل استفاده یا طلب قطعی از سازمان امور مالیاتی در نظر گرفت.
برای کنترل صحیح پرونده صادرات، این اقدامات مفیدند:
- تطبیق اسناد فروش با مدارک گمرکی یا مدارک اثبات صادرات خدمات.
- نگهداری صورتحسابهای خرید و مدارک پرداخت مالیات.
- مشخصکردن ارتباط خریدها با فعالیت اقتصادی و صادرات.
- بررسی استثناهای قانونی مربوط به استرداد.
- تطبیق اطلاعات حسابداری با اطلاعات مالیاتی و اسناد مربوط.
اشتباهات رایج در محاسبه و مستندسازی
۱. فرض استرداد خودکار مالیات خرید صادرات
استرداد تابع شرایط و استثناهای قانونی است و صرف صادرات محصول برای قطعی دانستن آن کافی نیست.
۲. اشتباهگرفتن حقوق ورودی با مالیات ارزش افزوده
این مبالغ ماهیت متفاوت دارند؛ حقوق ورودی در مأخذ مالیات واردات کالا نقش دارد، اما خود مالیات ارزش افزوده جزو حقوق ورودی نیست.
۳. استفاده از نرخ سال گذشته
نرخ عمومی و احکام بودجه باید برای سال موردنظر بررسی شوند.
۴. ناقصبودن مدارک صادرات
قرارداد یا فاکتور فروش بهتنهایی ممکن است برای احراز تمام شرایط قانونی کافی نباشد.
۵. یکسانگرفتن مقررات کالا و خدمات
روش تشخیص شمول و مدارک لازم برای واردات و صادرات خدمات ممکن است با کالا متفاوت باشد.
جمعبندی؛ برای صادرات و واردات چه نکات مالیاتی را باید بررسی کرد؟
مهمترین نکات درباره مالیات بر ارزش افزوده صادرات و واردات عبارتاند از:
- صادرات کالا و خدمات در صورت احراز شرایط قانونی مشمول معافیت است؛ اما استرداد مالیات خرید تابع محدودیتها و شرایط مشخصی است.
- مالیات بر ارزش افزوده واردات کالا براساس ارزش گمرکی بهعلاوه حقوق ورودی محاسبه میشود.
- نرخ عمومی اعلامشده برای سال ۱۴۰۵ برابر ۱۰ درصد است؛ بااینحال، معافیتها و نرخهای خاص باید جداگانه بررسی شوند.
- مالیات ارزش افزوده با حقوق ورودی و سایر وجوه گمرکی تفاوت دارد.
- ثبت صحیح حسابداری به مدارک معتبر و تشخیص درست ماهیت مالیات خرید بستگی دارد.
پیش از نهاییکردن محاسبات یک معامله واقعی، مقررات مربوط به همان کالا یا خدمت، اسناد گمرکی و شرایط اعتبار یا استرداد مالیات را بررسی کنید.
برای بررسی شرایط مالیاتی، مدارک موردنیاز و نحوه ثبت حسابداری معامله، از خدمات مشاوره مالیاتی کاوش گویا ارقام استفاده کنید.
سؤالات متداول مالیات بر ارزش افزوده صادرات و واردات
نرخ عمومی سال ۱۴۰۵ برابر ۱۰ درصد اعلام شده است؛ اما برخی کالاها ممکن است معافیت یا حکم خاص داشته باشند. بنابراین، نرخ قابل اعمال باید براساس نوع کالا و مقررات معتبر بررسی شود. بخشنامهٔ سال ۱۴۰۵
در صورت رعایت شرایط قانونی، مالیات و عوارض پرداختی بابت خریدهای موردنیاز فعالیت اقتصادی میتواند اعتبار مالیاتی محسوب شود. بااینحال، قابلیت پذیرش هر مبلغ به اسناد و شرایط قانونی مربوط بستگی دارد.
استرداد مالیات و عوارض خرید برای صادرات مواد خام و مواد اولیه تولیدی که در فهرست مربوط به ماده ۱۴۱ قانون مالیاتهای مستقیم قرار دارند، طبق تبصره ۲ ماده ۱۰ ممنوع است. برای نتیجهگیری درباره یک کالای مشخص باید فهرست قانونی مربوط بررسی شود.
ابتدا باید مشخص شود کدام مدرک برای اثبات صادرات یا احراز شرایط معافیت و استرداد لازم است. سپس مدارک تکمیلی مورد قبول مرجع مربوط تهیه شود. نمیتوان بدون بررسی پرونده، معافیت یا استرداد را قطعی دانست.
مالیات واردات کالا معمولاً در فرایند ترخیص و براساس مقررات و اسناد گمرکی مربوط محاسبه و وصول میشود. زمان و رویه دقیق باید براساس نوع کالا و مقررات جاری بررسی شود.