
برای ثبت حسابداری مالیات بر ارزش افزوده باید مبلغ اصلی خرید یا فروش را از مالیات و عوارض آن جدا کنید و هر مبلغ را در حساب مناسب ثبت کنید. در یک معامله مشمول مالیات، مالیات خرید در صورت احراز شرایط قانونی میتواند اعتبار مالیاتی باشد و از مالیات فروش کسر شود؛ در مقابل، مالیات فروش معمولاً بهعنوان بدهی مالیاتی شناسایی میشود، نه درآمد کسبوکار.
برای مثال، اگر کالایی به مبلغ ۱۰۰ میلیون تومان با ۱۰ میلیون تومان مالیات خریداری شود، مبلغ خرید و مالیات آن باید جداگانه در سند حسابداری ثبت شوند. نحوه ثبت دقیق به نوع معامله، شرایط اعتبار مالیاتی و کدینگ حسابهای شرکت بستگی دارد.
در این مقاله، ثبت حسابداری مالیات بر ارزش افزوده خرید و فروش، معاملات نقدی و نسیه، تسویه مالیات، پرداخت بدهی، برگشت از معامله و کنترل حسابها را با مثالهای عددی بررسی میکنیم.
آنچه در این مقاله می خوانید:
- مالیات بر ارزش افزوده در حسابداری چیست و چه ماهیتی دارد؟
- ثبت حسابداری مالیات بر ارزش افزوده خرید چگونه است؟
- ثبت حسابداری مالیات بر ارزش افزوده فروش چگونه است؟
- مالیات بر ارزش افزوده خرید و فروش چگونه تسویه میشود؟
- ثبت حسابداری پرداخت مالیات بر ارزش افزوده
- ثبت حسابداری برگشت از خرید و برگشت از فروش
- ثبت مالیات بر ارزش افزوده در شرایط خاص
- کنترل حساب ارزش افزوده و تطبیق با سامانه مؤدیان
- اشتباهات رایج در ثبت حسابداری مالیات بر ارزش افزوده
- سؤالات متداول ثبت حسابداری مالیات بر ارزش افزوده
- جمعبندی
مالیات بر ارزش افزوده در حسابداری چیست و چه ماهیتی دارد؟
مالیات بر ارزش افزوده، مالیات و عوارضی است که طبق مقررات مربوط به عرضه کالاها و ارائه خدمات مشمول تعلق میگیرد. از دید حسابداری، مهم است که مبلغ مالیات از بهای اصلی معامله تفکیک شود تا درآمد، هزینه، دارایی و بدهی مالیاتی بهدرستی گزارش شوند.
بر اساس ماده ۸ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، مالیات و عوارض پرداختشده بابت خرید کالاها و خدمات موردنیاز فعالیت اقتصادی، در صورت احراز شرایط قانونی، بهعنوان اعتبار مالیاتی منظور میشود و از مالیات و عوارض فروش کسر میشود. اگر اعتبار مالیاتی یک دوره بیشتر از مالیات فروش باشد، مازاد طبق مقررات به دورههای بعد منتقل میشود یا در صورت وجود شرایط قانونی، قابل استرداد است.
منبع: ماده ۸ قانون مالیات بر ارزش افزوده.
تفاوت مالیات بر ارزش افزوده خرید و فروش
مالیات خرید و مالیات فروش از نظر ماهیت حسابداری و نحوه تسویه یکسان نیستند.
- مالیات بر ارزش افزوده خرید: مبلغی است که هنگام خرید کالا یا خدمات پرداخت میشود. در صورت احراز شرایط قانونی، بهعنوان اعتبار مالیاتی ثبت میشود.
- مالیات بر ارزش افزوده فروش: مبلغی است که در معامله فروش از مشتری دریافت یا طبق مقررات مربوط شناسایی میشود و معمولاً بدهی مالیاتی فروشنده محسوب میشود.
- مالیات قابل پرداخت: پس از بررسی اعتبار مالیاتی قابلقبول، تعدیلات و سایر اقلام مرتبط، از محاسبه مالیات فروش پس از کسر اعتبار خرید به دست میآید.
نکته مهم این است که ثبت مالیات خرید در دفاتر بهتنهایی به معنی تأیید قطعی اعتبار مالیاتی آن نیست. شرایط معامله، صورتحساب و الزامات قانونی نیز باید بررسی شوند.
حسابهای مورد استفاده و ماهیت بدهکار یا بستانکار آنها
در بسیاری از کدینگهای حسابداری، حسابهای جداگانهای برای مالیات خرید و مالیات فروش تعریف میشوند. نام دقیق حسابها ممکن است بین شرکتها و نرمافزارهای حسابداری متفاوت باشد.
| حساب | ماهیت معمول | کاربرد |
| مالیات بر ارزش افزوده خرید | بدهکار | ثبت مالیات خرید واجد شرایط اعتبار |
| مالیات بر ارزش افزوده فروش | بستانکار | ثبت مالیات و عوارض فروش |
| مالیات بر ارزش افزوده پرداختنی | بستانکار | ثبت بدهی نهایی مالیاتی |
| حسابهای دریافتنی | بدهکار | ثبت مطالبات از مشتری |
| حسابهای پرداختنی | بستانکار | ثبت بدهی به فروشنده |
| بانک یا صندوق | بدهکار یا بستانکار | ثبت دریافت یا پرداخت وجه |
ماهیت حسابها در نهایت به ساختار کدینگ حسابداری و نحوه بستن حسابهای مالیات خرید و فروش در پایان دوره بستگی دارد.
ثبت حسابداری مالیات بر ارزش افزوده خرید چگونه است؟
برای ثبت خرید، ابتدا مبلغ اصلی فاکتور را مشخص کنید. سپس مالیات و عوارض را جداگانه محاسبه کنید و با توجه به نقدی یا نسیه بودن معامله، حساب طرف مقابل را انتخاب کنید.
اگر مالیات خرید واجد شرایط اعتبار مالیاتی باشد، معمولاً در حساب مالیات بر ارزش افزوده خرید ثبت میشود. اگر طبق مقررات قابلاعتبار نباشد، نحوه شناسایی آن باید با توجه به ماهیت معامله و استانداردهای حسابداری مربوط تعیین شود؛ بنابراین نباید تمام مالیاتهای خرید را بدون بررسی در یک حساب اعتبار مالیاتی ثبت کرد.
ثبت خرید نقدی با مالیات بر ارزش افزوده
فرض کنید شرکتی کالایی به مبلغ ۱۰۰ میلیون تومان خریداری کرده است. نرخ فرضی مالیات و عوارض در این مثال ۱۰ درصد است و کل مبلغ را نقداً پرداخت میکند.
محاسبه فاکتور:
- مبلغ خرید: ۱۰۰ میلیون تومان
- مالیات و عوارض: ۱۰ میلیون تومان
- مبلغ پرداختی: ۱۱۰ میلیون تومان
سند حسابداری به شکل زیر است:
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
| خرید یا موجودی کالا | ۱۰۰٬۰۰۰٬۰۰۰ | — |
| مالیات بر ارزش افزوده خرید | ۱۰٬۰۰۰٬۰۰۰ | — |
| بانک | — | ۱۱۰٬۰۰۰٬۰۰۰ |
| جمع | ۱۱۰٬۰۰۰٬۰۰۰ | ۱۱۰٬۰۰۰٬۰۰۰ |
در این مثال فرض شده است که مالیات خرید قابلاعتبار است. همچنین انتخاب حساب «خرید» یا «موجودی کالا» به سیستم ثبت موجودی و روش حسابداری شرکت بستگی دارد.
ثبت خرید نسیه با مالیات بر ارزش افزوده
اگر همان کالا بهصورت نسیه خریداری شود، اصل خرید و مالیات آن تغییر نمیکنند؛ فقط بهجای بستانکار کردن بانک، حساب فروشنده یا حسابهای پرداختنی بستانکار میشود.
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
| خرید یا موجودی کالا | ۱۰۰٬۰۰۰٬۰۰۰ | — |
| مالیات بر ارزش افزوده خرید | ۱۰٬۰۰۰٬۰۰۰ | — |
| حسابهای پرداختنی | — | ۱۱۰٬۰۰۰٬۰۰۰ |
| جمع | ۱۱۰٬۰۰۰٬۰۰۰ | ۱۱۰٬۰۰۰٬۰۰۰ |
هنگام پرداخت بدهی در آینده، سند پرداخت جداگانه ثبت میشود:
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
| حسابهای پرداختنی | ۱۱۰٬۰۰۰٬۰۰۰ | — |
| بانک | — | ۱۱۰٬۰۰۰٬۰۰۰ |
این ثبت مربوط به پرداخت اصل بدهی خرید است و با سند تسویه مالیات بر ارزش افزوده تفاوت دارد.
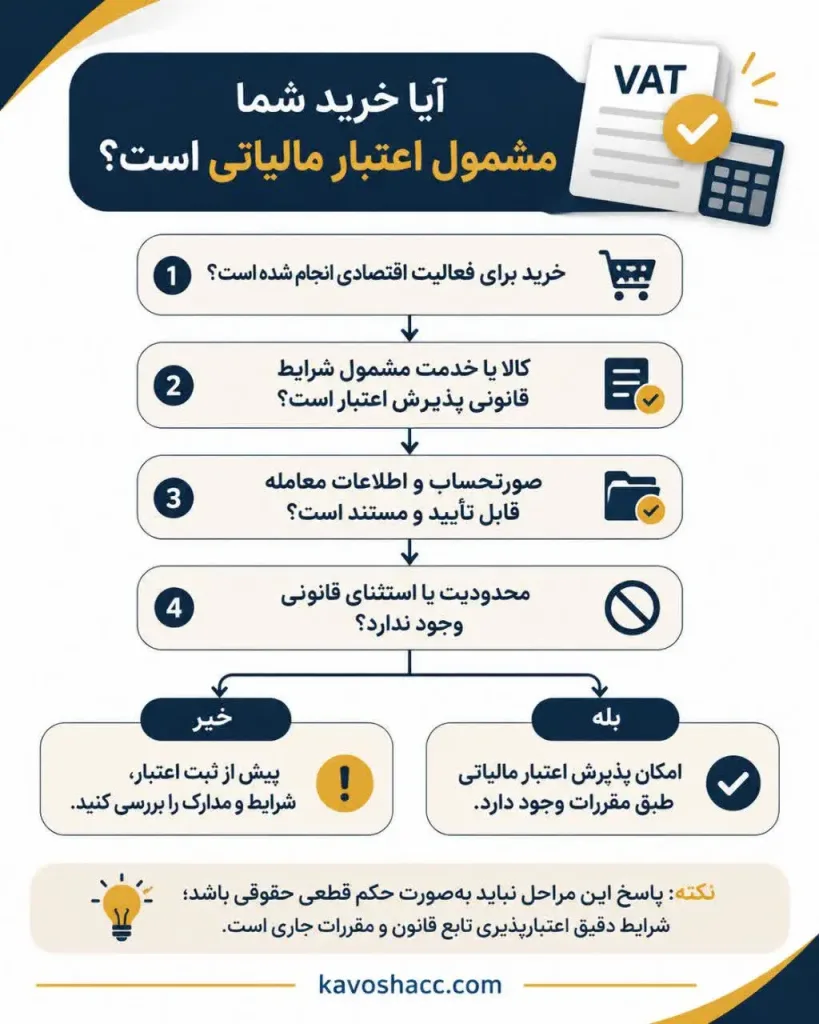
شرایط ثبت و پذیرش اعتبار مالیاتی خرید
برای اینکه مالیات خرید بهعنوان اعتبار مالیاتی پذیرفته شود، صرف درج آن در فاکتور یا ثبت آن در دفاتر کافی نیست. شرایط قانونی معامله و الزامات مستندات باید بررسی شوند.
پیش از شناسایی اعتبار مالیاتی، موارد زیر را کنترل کنید:
- آیا خرید برای فعالیت اقتصادی مؤدی انجام شده است؟
- آیا کالا یا خدمت و معامله مربوط، مشمول مقررات قابلاعمال است؟
- آیا صورتحساب و مدارک معامله معتبر و مطابق الزامات جاری هستند؟
- آیا اطلاعات صورتحساب با اسناد حسابداری و اطلاعات سامانه مؤدیان تطبیق دارد؟
- آیا محدودیت یا حکم خاصی درباره اعتبار مالیاتی این خرید وجود دارد؟
در صورت احرازنشدن شرایط اعتبار مالیاتی، نباید مبلغ را بدون بررسی بهعنوان اعتبار قابل تهاتر در نظر گرفت.
ثبت حسابداری مالیات بر ارزش افزوده فروش چگونه است؟
در ثبت فروش، مبلغ فروش از مالیات و عوارض آن تفکیک میشود. مبلغ فروش در حساب درآمد مربوط ثبت میشود، اما مالیات و عوارض فروش معمولاً درآمد شرکت نیست و در حساب مالیات فروش یا حساب بدهی مربوط ثبت میشود.
ثبت فروش نقدی با مالیات بر ارزش افزوده
فرض کنید شرکتی کالایی را به مبلغ ۱۵۰ میلیون تومان میفروشد. با فرض نرخ ۱۰ درصد برای مثال، مالیات و عوارض برابر با ۱۵ میلیون تومان خواهد بود.
محاسبه فاکتور:
- مبلغ فروش: ۱۵۰ میلیون تومان
- مالیات و عوارض: ۱۵ میلیون تومان
- مبلغ دریافتی: ۱۶۵ میلیون تومان
سند حسابداری فروش:
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
| بانک یا صندوق | ۱۶۵٬۰۰۰٬۰۰۰ | — |
| فروش | — | ۱۵۰٬۰۰۰٬۰۰۰ |
| مالیات بر ارزش افزوده فروش | — | ۱۵٬۰۰۰٬۰۰۰ |
| جمع | ۱۶۵٬۰۰۰٬۰۰۰ | ۱۶۵٬۰۰۰٬۰۰۰ |
این سند مربوط به شناسایی فروش و مالیات آن است. در شرکتهایی که کالا میفروشند، ثبت بهای تمامشده و خروج موجودی کالا نیز بر اساس سیستم حسابداری شرکت انجام میشود و در جدول بالا نیامده است.
ثبت فروش نسیه با مالیات بر ارزش افزوده
اگر فروش بهصورت نسیه باشد، بهجای بدهکار کردن بانک، حساب مشتری یا حسابهای دریافتنی بدهکار میشود.
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
| حسابهای دریافتنی | ۱۶۵٬۰۰۰٬۰۰۰ | — |
| فروش | — | ۱۵۰٬۰۰۰٬۰۰۰ |
| مالیات بر ارزش افزوده فروش | — | ۱۵٬۰۰۰٬۰۰۰ |
| جمع | ۱۶۵٬۰۰۰٬۰۰۰ | ۱۶۵٬۰۰۰٬۰۰۰ |
هنگام وصول وجه از مشتری، ثبت دریافت وجه انجام میشود:
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
| بانک | ۱۶۵٬۰۰۰٬۰۰۰ | — |
| حسابهای دریافتنی | — | ۱۶۵٬۰۰۰٬۰۰۰ |
توجه داشته باشید که زمان تعلق مالیات و نحوه پرداخت آن در معاملات نسیه ممکن است تابع شرایط قانونی و ثبت اطلاعات معامله در سامانه مؤدیان باشد. بنابراین، نباید صرفاً بر اساس زمان دریافت وجه، درباره زمان تعلق مالیات یا تکلیف پرداخت آن تصمیم گرفت.
مالیات بر ارزش افزوده خرید و فروش چگونه تسویه میشود؟
برای تعیین مانده مالیات دوره، مالیات و عوارض فروش با اعتبار مالیاتی قابلقبول خرید مقایسه میشود. این محاسبه باید پس از اعمال تعدیلات و بررسی شرایط قانونی انجام شود.
فرمول سادهشده:
مالیات قابل پرداخت = مالیات و عوارض فروش − اعتبار مالیاتی قابلقبول خرید
این فرمول برای توضیح منطق محاسبه است و جایگزین بررسی تمام تعدیلات و مقررات دوره مالیاتی نیست.
محاسبه مابهالتفاوت مالیات فروش و اعتبار خرید
فرض کنید در یک دوره مالیاتی، اطلاعات زیر وجود دارد:
| شرح | مبلغ |
| مالیات و عوارض فروش | ۱۵٬۰۰۰٬۰۰۰ تومان |
| اعتبار مالیاتی قابلقبول خرید | ۱۰٬۰۰۰٬۰۰۰ تومان |
| مانده قابل پرداخت در مثال | ۵٬۰۰۰٬۰۰۰ تومان |
در این مثال، اگر تمام ۱۰ میلیون تومان اعتبار خرید قابلقبول باشد و تعدیل دیگری وجود نداشته باشد، مانده مالیات قابل پرداخت برابر با ۵ میلیون تومان است.
ثبت حسابداری تسویه یا تهاتر مالیات خرید و فروش
با فرض مثال قبلی، شرکت ۱۵ میلیون تومان مالیات فروش و ۱۰ میلیون تومان اعتبار مالیاتی خرید دارد. برای بستن حسابهای موقت مالیات خرید و فروش و شناسایی بدهی نهایی، میتوان از ساختار زیر استفاده کرد؛ مشروط بر اینکه با کدینگ و رویه حسابداری شرکت سازگار باشد.
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
| مالیات بر ارزش افزوده فروش | ۱۵٬۰۰۰٬۰۰۰ | — |
| مالیات بر ارزش افزوده خرید | — | ۱۰٬۰۰۰٬۰۰۰ |
| مالیات بر ارزش افزوده پرداختنی | — | ۵٬۰۰۰٬۰۰۰ |
| جمع | ۱۵٬۰۰۰٬۰۰۰ | ۱۵٬۰۰۰٬۰۰۰ |
در این سند، حساب مالیات فروش بسته میشود، اعتبار مالیاتی خرید از آن کسر میشود و مانده بدهی در حساب مالیات پرداختنی باقی میماند.
اگر اعتبار مالیاتی خرید بیشتر از مالیات فروش باشد چه میشود؟
اگر اعتبار مالیاتی قابلقبول خرید از مالیات و عوارض فروش بیشتر باشد، الزاماً بدهی مالیاتی قابل پرداختی از محل این محاسبه ایجاد نمیشود. مازاد اعتبار طبق ماده ۸ قانون مالیات بر ارزش افزوده به دوره یا دورههای بعد منتقل میشود و استرداد آن نیز تابع شرایط قانونی است.
برای نمونه، اگر مالیات فروش ۸ میلیون تومان و اعتبار مالیاتی قابلقبول خرید ۱۲ میلیون تومان باشد، مازاد اعتبار در محاسبه ساده برابر با ۴ میلیون تومان است. این مبلغ را نباید بدون بررسی مقررات، بهطور خودکار وجه نقد قابل دریافت فرض کرد.
منبع: ماده ۸ قانون مالیات بر ارزش افزوده.
ثبت حسابداری پرداخت مالیات بر ارزش افزوده
پس از تعیین بدهی نهایی مالیاتی و انجام مراحل قانونی مربوط، پرداخت بدهی در دفاتر ثبت میشود. اگر بدهی ثبتشده در حساب مالیات بر ارزش افزوده پرداختنی ۵ میلیون تومان باشد، سند پرداخت از بانک به شکل زیر است:
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
| مالیات بر ارزش افزوده پرداختنی | ۵٬۰۰۰٬۰۰۰ | — |
| بانک | — | ۵٬۰۰۰٬۰۰۰ |
| جمع | ۵٬۰۰۰٬۰۰۰ | ۵٬۰۰۰٬۰۰۰ |
این سند، بدهی مالیاتی ثبتشده را کاهش میدهد و موجودی بانک را نیز به همان میزان کم میکند.
در عمل، مبلغ پرداخت باید با بدهی نهایی، اطلاعات اظهارشده، سوابق پرداخت و مستندات مربوط تطبیق داشته باشد.
ثبت حسابداری برگشت از خرید و برگشت از فروش
برگشت از معامله میتواند مبلغ خرید یا فروش و همچنین مالیات و عوارض مربوط را تغییر دهد. بنابراین، ثبت اصلاحی باید هم اثر مالی معامله و هم اثر مالیاتی آن را منعکس کند.
نحوه ثبت نهایی به نوع صورتحساب، وضعیت تسویه معامله، شرایط اعتبار مالیاتی و الزامات جاری صورتحساب الکترونیکی بستگی دارد.
ثبت برگشت از خرید و اصلاح مالیات خرید
فرض کنید شرکتی از خرید ۲۰ میلیون تومانی خود، کالایی به مبلغ ۵ میلیون تومان را برگشت میدهد. با فرض نرخ ۱۰ درصد، مالیات مربوط به کالای برگشتی یک میلیون تومان است و مبلغ کل اصلاح برابر با ۵ میلیون و ۵۰۰ هزار تومان خواهد بود.
اگر مبلغ هنوز به فروشنده پرداخت نشده باشد، یک نمونه ثبت اصلاحی میتواند به شکل زیر باشد:
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
| حسابهای پرداختنی | ۵٬۵۰۰٬۰۰۰ | — |
| برگشت از خرید یا موجودی کالا | — | ۵٬۰۰۰٬۰۰۰ |
| مالیات بر ارزش افزوده خرید | — | ۵۰۰٬۰۰۰ |
| جمع | ۵٬۵۰۰٬۰۰۰ | ۵٬۵۰۰٬۰۰۰ |
این مثال فرض میکند اعتبار مالیاتی خرید اولیه شناسایی شده و برگشت معامله بهطور معتبر مستند شده است. در صورت تفاوت رویه حسابداری یا وضعیت اعتبار، نحوه اصلاح باید متناسب با همان وضعیت تعیین شود.
ثبت برگشت از فروش و اصلاح مالیات فروش
فرض کنید شرکتی از فروش قبلی خود، کالایی به مبلغ ۱۰ میلیون تومان را پس میگیرد. با فرض نرخ ۱۰ درصد، مالیات مربوط دو میلیون تومان نیست؛ بلکه یک میلیون تومان است و مبلغ کل اصلاح ۱۱ میلیون تومان خواهد بود.
اگر مبلغ به مشتری مسترد شود، نمونه ثبت اصلاحی به شکل زیر است:
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
| برگشت از فروش | ۱۰٬۰۰۰٬۰۰۰ | — |
| مالیات بر ارزش افزوده فروش | ۱٬۰۰۰٬۰۰۰ | — |
| بانک | — | ۱۱٬۰۰۰٬۰۰۰ |
| جمع | ۱۱٬۰۰۰٬۰۰۰ | ۱۱٬۰۰۰٬۰۰۰ |
اگر وجه هنوز به مشتری پرداخت نشده باشد، بهجای بانک ممکن است حساب مشتری یا بدهی مربوط به وی استفاده شود. نحوه اصلاح مالیات و صورتحساب نیز باید با مقررات جاری مطابقت داشته باشد.
تفاوت صورتحساب اصلاحی، ابطالی و برگشت از فروش
این سه مفهوم را نباید یکسان در نظر گرفت:
- صورتحساب اصلاحی: برای اصلاح اطلاعات صورتحساب در موارد مجاز استفاده میشود.
- صورتحساب ابطالی: برای ابطال صورتحساب در شرایط پیشبینیشده در مقررات به کار میرود.
- برگشت از فروش: بیانگر برگشت تمام یا بخشی از کالا یا معامله فروش است و باید آثار حسابداری و مالیاتی آن بررسی شود.
صدور هر نوع صورتحساب باید بر اساس وضعیت واقعی معامله و الزامات جاری سامانه مؤدیان انجام شود. ثبت یک سند حسابداری بهتنهایی جایگزین اصلاح صورتحساب در سامانه مربوط نیست.
ثبت مالیات بر ارزش افزوده در شرایط خاص
ثبت ارزش افزوده در خرید دارایی ثابت و خدمات
در خرید دارایی ثابت، مانند تجهیزات یا ماشینآلات، ابتدا باید بهای دارایی و مالیات خرید از یکدیگر تفکیک شوند. اگر مالیات خرید طبق مقررات قابلاعتبار باشد، معمولاً جدا از بهای دارایی ثبت میشود. اما اگر مالیات قابلاعتبار نباشد، نحوه احتساب آن در بهای دارایی یا هزینه باید بر اساس استانداردهای حسابداری و شرایط معامله تعیین شود.
برای مثال، اگر تجهیزی به مبلغ ۲۰۰ میلیون تومان خریداری شود و مالیات فرضی آن ۲۰ میلیون تومان باشد، در صورت احراز شرایط اعتبار مالیاتی، نمونه ثبت میتواند چنین باشد:
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
| دارایی ثابت | ۲۰۰٬۰۰۰٬۰۰۰ | — |
| مالیات بر ارزش افزوده خرید | ۲۰٬۰۰۰٬۰۰۰ | — |
| بانک یا حسابهای پرداختنی | — | ۲۲۰٬۰۰۰٬۰۰۰ |
| جمع | ۲۲۰٬۰۰۰٬۰۰۰ | ۲۲۰٬۰۰۰٬۰۰۰ |
این مثال صرفاً یک حالت فرضی است و برای تمام داراییها یا مؤدیان قابل تعمیم نیست.
اثر تخفیف و اصلاح مبلغ فاکتور بر ثبت ارزش افزوده
اگر تخفیف در زمان صدور فاکتور اعمال شود، محاسبه مبلغ مشمول مالیات باید با توجه به مبلغ و شرایط قانونی همان معامله انجام شود. در صورتی که پس از صدور فاکتور، مبلغ معامله تغییر کند یا بخشی از کالا برگشت داده شود، ممکن است به اصلاح سند حسابداری و صورتحساب مربوط نیاز باشد.
برای جلوگیری از اشتباه، مشخص کنید که تخفیف در فاکتور اولیه اعمال شده یا بعداً به دلیل تغییر شرایط معامله ایجاد شده است.
نکات مربوط به پیشپرداخت و پیشدریافت
ثبت پیشپرداخت و پیشدریافت از نظر حسابداری با ثبت خرید یا فروش قطعی تفاوت دارد. زمان تعلق مالیات و تکالیف صدور صورتحساب نیز ممکن است بر اساس نوع قرارداد، ماهیت معامله و مقررات مربوط متفاوت باشد.
به همین دلیل، نباید برای همه پیشپرداختها یا پیشدریافتها یک ثبت مالیاتی ثابت در نظر گرفت. قبل از ثبت، شرایط قرارداد و الزامات جاری را بررسی کنید.
کنترل حساب ارزش افزوده و تطبیق با سامانه مؤدیان
پس از ثبت خرید، فروش و اصلاحات، حسابدار باید اطمینان حاصل کند که مانده حسابهای مالیات خرید و فروش با اسناد و اطلاعات مالیاتی دوره سازگار است.
دلایل رایج مغایرت بین دفاتر و اطلاعات مالیاتی
مهمترین دلایل عبارتاند از:
- ثبتنشدن یک صورتحساب خرید یا فروش در دفاتر
- ثبت تکراری فاکتور
- اشتباه در مبلغ پایه یا مالیات و عوارض
- ثبت برگشت از معامله بدون اصلاحات مربوط
- شناسایی اعتبار مالیاتی بدون بررسی شرایط قانونی
- ثبت معامله در دوره مالیاتی نامناسب
- مغایرت میان صورتحساب الکترونیکی و سند حسابداری
- ثبتنشدن پرداخت یا اصلاحیه در حساب مربوط
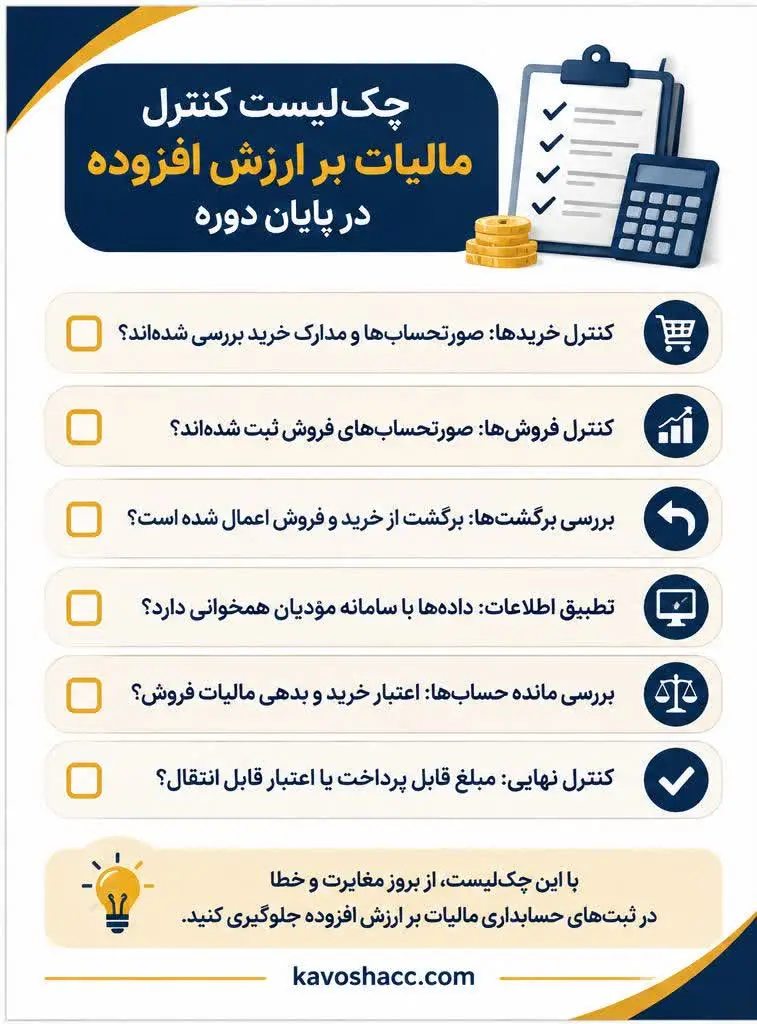
چکلیست کنترل پیش از نهاییکردن دوره
پیش از نهاییکردن حسابهای ارزش افزوده، مراحل زیر را بررسی کنید:
- فاکتورهای خرید و فروش دوره را با اسناد حسابداری تطبیق دهید.
- ثبتهای تکراری و مبالغ اشتباه را شناسایی کنید.
- شرایط اعتبار مالیاتی خریدها را بررسی کنید.
- برگشت از خرید، برگشت از فروش و صورتحسابهای اصلاحی را کنترل کنید.
- مانده حساب مالیات خرید و مالیات فروش را با گزارشهای مربوط تطبیق دهید.
- مبلغ بدهی یا مازاد اعتبار را پس از اعمال تعدیلات محاسبه کنید.
- پرداختها و مستندات تسویه را کنترل کنید.
- مطمئن شوید اطلاعات موردنیاز برای انجام تکالیف مالیاتی طبق مقررات جاری آماده است.
این چکلیست یک ابزار کنترلی عمومی است و جایگزین کنترلهای اختصاصی هر شرکت یا بررسی مقررات مربوط نمیشود.
اشتباهات رایج در ثبت حسابداری مالیات بر ارزش افزوده
- ۱. ثبت مالیات فروش بهعنوان درآمد
مالیات و عوارض فروش معمولاً درآمد شرکت نیست. ثبت کل مبلغ فاکتور بهعنوان فروش باعث بیشنمایی درآمد میشود.
- ۲. ثبت همه مالیاتهای خرید بهعنوان اعتبار مالیاتی
هر مبلغ مالیات درجشده در فاکتور الزاماً قابل تهاتر نیست. شرایط قانونی و مستندات خرید باید بررسی شوند.
- ۳. اشتباه در حساب بدهکار و بستانکار
در ثبتهای متداول، مالیات خرید واجد شرایط اعتبار معمولاً بدهکار و مالیات فروش معمولاً بستانکار میشود. با این حال، ثبتهای اصلاحی و بستن حسابها باید متناسب با وضعیت واقعی حسابها انجام شوند.
- ۴. تسویه حسابها بدون بررسی برگشتها
اگر برگشت از خرید یا فروش در محاسبات دوره لحاظ نشود، مانده مالیات و اعتبار خرید ممکن است نادرست محاسبه شود.
- ۵. یکسان دانستن ثبت حسابداری و تکلیف مالیاتی
ثبت سند در دفاتر، صدور یا اصلاح صورتحساب و انجام تکالیف مالیاتی، فرایندهای مرتبط اما متمایزی هستند. انجام یکی لزوماً به معنی انجام کامل بقیه نیست.
سؤالات متداول ثبت حسابداری مالیات بر ارزش افزوده
مالیات بر ارزش افزوده خرید در ثبت اولیه، در صورت شناسایی بهعنوان اعتبار مالیاتی، معمولاً بدهکار میشود. در زمان تسویه، حساب مربوط بر اساس روش بستن حسابها و وضعیت اعتبار دوره اصلاح یا بسته میشود.
اگر مالیات خرید طبق مقررات قابلاعتبار باشد، معمولاً جدا از هزینه یا بهای دارایی ثبت میشود. اگر قابلاعتبار نباشد، نحوه شناسایی آن به ماهیت معامله و استانداردهای حسابداری مربوط بستگی دارد.
مالیات و عوارض فروش معمولاً ماهیت بستانکار دارد و بهعنوان بدهی مالیاتی شناسایی میشود؛ بنابراین نباید بدون بررسی بهعنوان درآمد فروش ثبت شود.
خیر، لزوماً چنین نیست. مطابق ماده ۸ قانون مالیات بر ارزش افزوده، مازاد اعتبار مالیاتی طبق مقررات به دورههای بعد منتقل میشود و استرداد آن تابع شرایط قانونی است.
در خرید نقدی، حساب بانک یا صندوق بستانکار میشود؛ در خرید نسیه، حساب فروشنده یا حسابهای پرداختنی بستانکار خواهد شد. نحوه ثبت مالیات خرید و شرایط اعتبار آن باید جداگانه بررسی شود.
جمعبندی
برای ثبت صحیح مالیات بر ارزش افزوده، مبلغ اصلی خرید یا فروش را از مالیات و عوارض تفکیک کنید، ماهیت حسابها را بشناسید و شرایط اعتبار مالیاتی خرید را بررسی کنید. سپس حسابهای مالیات خرید و فروش را با رعایت تعدیلات و رویه حسابداری شرکت تسویه کنید و پرداخت نهایی را در حسابهای مربوط ثبت کنید.
مهمترین نکته این است که ثبت حسابداری، اعتبار مالیاتی و انجام تکالیف قانونی سه موضوع مرتبط اما متمایز هستند. کنترل اسناد، صورتحسابها و اطلاعات سامانه مؤدیان در کنار ثبتهای متوازن، احتمال بروز مغایرت و اشتباه مالیاتی را کاهش میدهد.
برای بررسی دقیق مقررات، به متن بهروز قانون مالیات بر ارزش افزوده، قانون بودجه سال مربوط و دستورالعملهای معتبر سازمان امور مالیاتی مراجعه کنید.
برای ثبتهای حسابداری دقیقتر، اسناد خود را بررسی کنید اگر در تشخیص اعتبار مالیاتی خرید، ثبت برگشت از معامله یا تطبیق مانده حساب ارزش افزوده با صورتحسابها ابهام دارید، پیش از نهایی کردن اسناد، مقررات مرتبط و مدارک معامله را بررسی کنید. برای موارد پیچیده میتوانید از مشاوره تخصصی مالیاتی کاوش گویا ارقام کمک بگیرید.