
تصور کنید یک شرکت تمام داراییهای خود را بفروشد و تمام بدهیهایش را تسویه کند؛ آنچه در نهایت باقی میماند، دقیقاً همان چیزی است که به صاحبان کسبوکار تعلق دارد: حقوق مالکانه. این مفهوم، یکی از مهمترین شاخصها برای سنجش وضعیت مالی شرکتهاست و نقش تعیینکنندهای در تحلیلهای مالی و تصمیمگیریهای اقتصادی دارد.
در ترازنامه، حقوق مالکانه نهتنها نشاندهنده میزان سرمایهگذاری مالکان است، بلکه تصویر روشنی از عملکرد مالی شرکت در طول زمان ارائه میدهد. در این مقاله، بهصورت جامع و کاربردی به بررسی مفهوم، اجزا، نحوه محاسبه و تحلیل حقوق مالکانه در ترازنامه پرداخته میشود.
آنچه در این مقاله میخوانید:
- حقوق مالکانه (Equity) چیست؟
- فرمول محاسبه حقوق مالکانه
- تفاوت حقوق مالکانه در شرکتهای مختلف
- تفاوت حقوق مالکانه با سرمایه
- اهمیت حقوق مالکانه در تحلیل مالی
- حقوق مالکانه منفی به چه معناست؟
- نقش سود و زیان در تغییر حقوق مالکانه
- ارتباط حقوق مالکانه با نسبتهای مالی
- اشتباهات رایج در محاسبه حقوق مالکانه
- تفاوت Equity و Net Worth
- سوالات متداول درباره حقوق مالکانه در ترازنامه
- جمعبندی
حقوق مالکانه (Equity) چیست؟
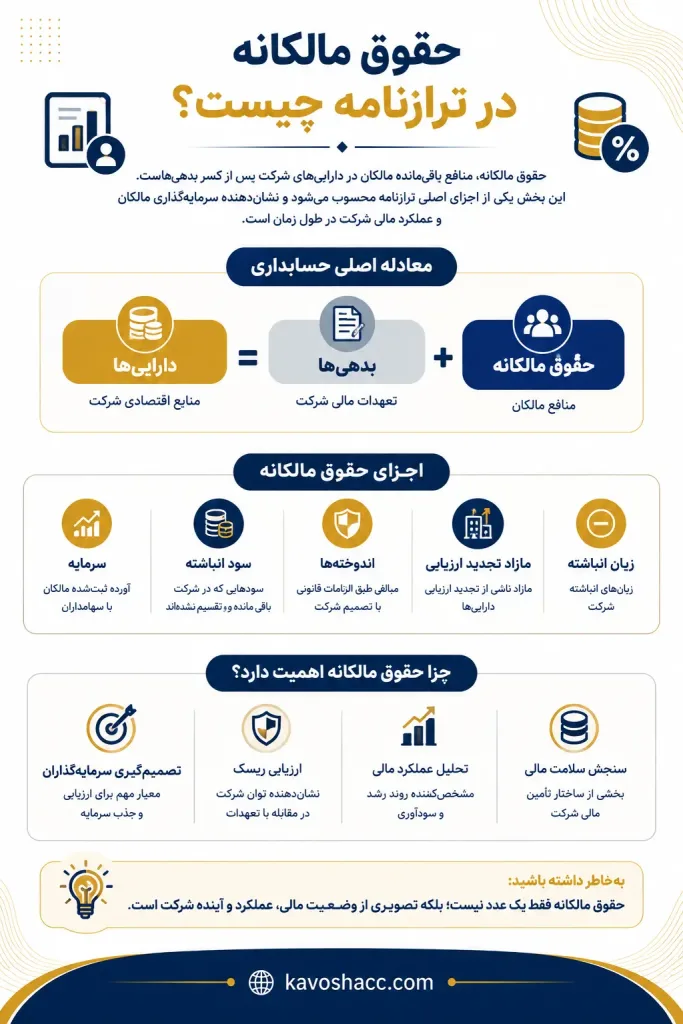
حقوق مالکانه در حسابداری به منافع باقیمانده مالکان در داراییهای شرکت پس از کسر تمام بدهیها گفته میشود. بنابراین، حقوق مالکانه با ارزش بازار یا قیمت فروش شرکت یکسان نیست؛ بلکه مبلغی است که بر اساس ارقام شناساییشده در صورتهای مالی و پس از کسر بدهیها به دست میآید.
به زبان ساده، اگر داراییهای شرکت را در نظر بگیریم و تمام بدهیها و تعهدات قابل شناسایی را از آن کسر کنیم، مبلغ باقیمانده حقوق مالکانه خواهد بود. این مبلغ میتواند در اثر سود و زیان، آورده مالکان، تقسیم سود، تجدید ارزیابی و سایر رویدادهای مالی در طول زمان تغییر کند.
جایگاه حقوق مالکانه در ترازنامه
ترازنامه یکی از مهمترین صورتهای مالی است که وضعیت داراییها، بدهیها و حقوق مالکانه را در یک مقطع زمانی مشخص نمایش میدهد.
ساختار اصلی ترازنامه بر اساس معادله زیر شکل گرفته است:
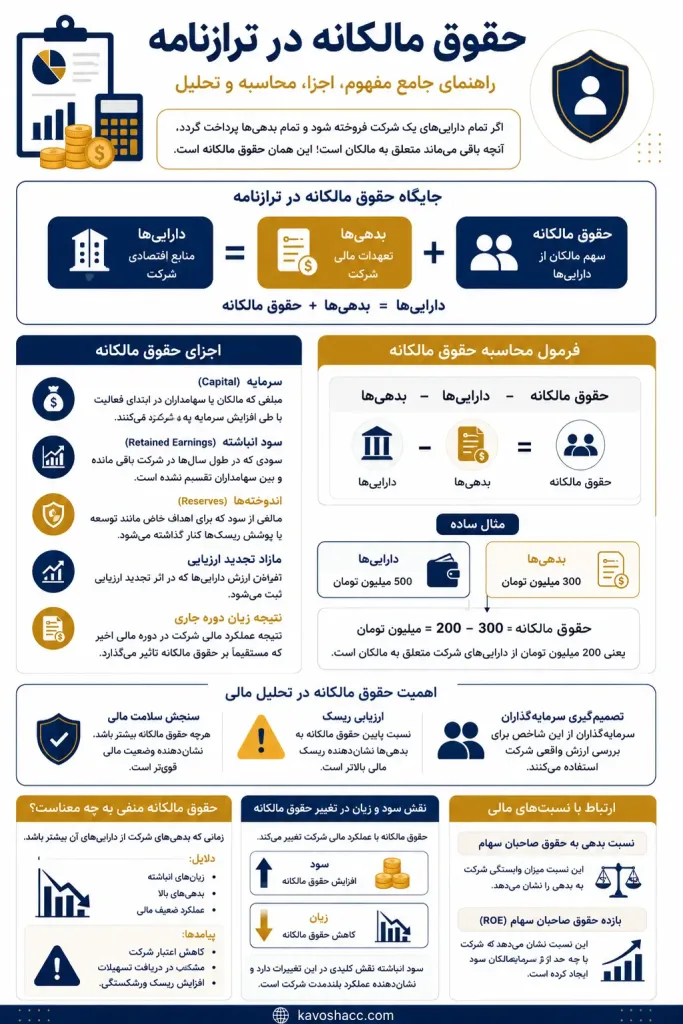
داراییها = بدهیها + حقوق مالکانه
به این ترتیب، اگر بخواهیم حقوق مالکانه را از روی ترازنامه به دست آوریم، کافی است مجموع بدهیها را از مجموع داراییها کسر کنیم:
حقوق مالکانه = مجموع داراییها − مجموع بدهیها
برای مثال، اگر مجموع داراییهای یک شرکت ۸۰۰ میلیون تومان و مجموع بدهیهای آن ۵۰۰ میلیون تومان باشد، حقوق مالکانه شرکت ۳۰۰ میلیون تومان خواهد بود. بنابراین، حقوق مالکانه نشاندهنده بخش باقیمانده از منابع شرکت پس از کسر بدهیهاست.
در این ساختار:
- داراییها نشاندهنده منابع اقتصادی شرکت هستند.
- بدهیها تعهدات مالی شرکت را نشان میدهند.
- حقوق مالکانه سهم مالکان از این منابع را مشخص میکند.
به همین دلیل، حقوق مالکانه در کنار بدهیها در سمت منابع تأمین مالی قرار میگیرد.
حقوق مالکانه صرفاً یک عدد در ترازنامه نیست؛ بلکه یکی از مهمترین شاخصهایی است که تحلیلگران مالی، سرمایهگذاران و بانکها برای ارزیابی وضعیت یک شرکت به آن توجه میکنند. هرچه سهم حقوق مالکانه در ساختار مالی شرکت بیشتر باشد، وابستگی شرکت به منابع مالی خارجی کمتر بوده و توانایی آن برای ادامه فعالیت در شرایط اقتصادی نامساعد افزایش مییابد.
از سوی دیگر، مقایسه حقوق مالکانه در چند دوره مالی متوالی میتواند روند رشد یا افت ارزش واقعی شرکت را نشان دهد. افزایش مستمر این شاخص معمولاً بیانگر سودآوری، مدیریت مالی مناسب و ایجاد ارزش برای سهامداران است، در حالی که کاهش آن میتواند هشداری درباره افزایش بدهیها یا کاهش سودآوری باشد.
اجزای حقوق مالکانه در ترازنامه
حقوق مالکانه از اجزای مختلفی تشکیل شده که هرکدام اطلاعات مهمی درباره وضعیت مالی شرکت ارائه میدهند.
سرمایه (Capital): سرمایه مبلغی است که مالکان یا سهامداران در ابتدای فعالیت یا طی افزایش سرمایه وارد شرکت کردهاند.
سود انباشته (Retained Earnings): سودی که در طول سالها در شرکت باقی مانده و بین سهامداران تقسیم نشده است.
اندوختهها (Reserves): بخشی از سود که برای اهداف خاص مانند توسعه یا پوشش ریسکها کنار گذاشته میشود.
مازاد تجدید ارزیابی: افزایش ارزش داراییها که در اثر تجدید ارزیابی ثبت میشود.
سود یا زیان دوره جاری: نتیجه عملکرد مالی شرکت در دوره مالی اخیر که مستقیماً بر حقوق مالکانه تأثیر میگذارد.
| جزء | توضیح ساده | اثر معمول بر حقوق مالکانه |
|---|---|---|
| سرمایه | آورده ثبتشده مالکان یا سهامداران | افزایش |
| سود انباشته | سودهایی که در شرکت باقی مانده و تقسیم نشده است | افزایش |
| اندوختهها | مبالغی که طبق الزامات قانونی یا تصمیم شرکت از سود کنار گذاشته میشوند | افزایش |
| مازاد تجدید ارزیابی | مازاد ناشی از تجدید ارزیابی برخی داراییها در صورت احراز شرایط حسابداری | افزایش |
| زیان انباشته | زیانهای انباشتهشده شرکت | کاهش |
| سهام خزانه* | سهام خود شرکت که طبق الزامات مربوط بازخرید شده است | کاهش |
هر یک از اجزای حقوق مالکانه میتواند تحت تأثیر رویدادهای مالی مختلف تغییر کند. برای مثال، افزایش سرمایه باعث رشد مستقیم سرمایه ثبتشده میشود، در حالی که کسب سود و تقسیم نکردن آن، سود انباشته را افزایش میدهد. همچنین تجدید ارزیابی داراییها بدون ورود وجه نقد نیز میتواند باعث افزایش حقوق مالکانه شود. به همین دلیل، بررسی صرف مبلغ نهایی حقوق مالکانه کافی نیست و تحلیل ترکیب اجزای آن نیز اهمیت زیادی دارد.
فرمول محاسبه حقوق مالکانه
یکی از مهمترین و کاربردیترین بخشهای این موضوع، نحوه محاسبه حقوق مالکانه است:
در بررسی صورتهای مالی، حقوق مالکانه را میتوان از دو مسیر اصلی به دست آورد. روش اول، استفاده از معادله ترازنامه است:
حقوق مالکانه = داراییها − بدهیها
در روش دوم، اجزای تشکیلدهنده حقوق مالکانه بررسی میشوند؛ برای مثال سرمایه، سود انباشته، اندوختهها و سایر اقلام مرتبط. بنابراین، مبلغ نهایی حقوق مالکانه فقط به سرمایه ثبتشده شرکت محدود نمیشود و سود، زیان و سایر تغییرات ثبتشده در حقوق مالکانه نیز در آن اثر دارند.
مثال ساده از محاسبه حقوق مالکانه
فرض کنید یک شرکت دارای اطلاعات زیر باشد:
- داراییها: 500 میلیون تومان
- بدهیها: 300 میلیون تومان
در این صورت:
حقوق مالکانه = 500 − 300 = 200 میلیون تومان
این عدد نشان میدهد که 200 میلیون تومان از داراییهای شرکت متعلق به مالکان است.
نکته مهم این است که حقوق مالکانه همواره یک مقدار ثابت نیست و با هر رویداد مالی تغییر میکند. خرید یا فروش دارایی، دریافت وام، افزایش سرمایه، شناسایی سود یا زیان و حتی تقسیم سود میان سهامداران، همگی میتوانند بر میزان حقوق مالکانه تأثیر بگذارند. به همین دلیل مدیران مالی معمولاً این شاخص را در پایان هر دوره مالی مجدداً محاسبه و تحلیل میکنند.
تفاوت حقوق مالکانه در شرکتهای مختلف
شرکتهای سهامی: در این شرکتها، حقوق مالکانه شامل سرمایه سهامداران، سود انباشته و سایر اقلام مرتبط با سهام است.
شرکتهای با مسئولیت محدود: حقوق مالکانه بیشتر به سهمالشرکه شرکا وابسته است.
کسبوکارهای کوچک: در این نوع کسبوکارها، معمولاً حقوق مالکانه بهصورت سرمایه مالک و سود انباشته نمایش داده میشود.
تفاوت حقوق مالکانه با سرمایه
یکی از اشتباهات رایج، یکسان در نظر گرفتن این دو مفهوم است:
- سرمایه: فقط آورده اولیه یا افزایش سرمایه
- حقوق مالکانه : شامل سرمایه + سود انباشته + اندوختهها
بنابراین، حقوق مالکانه مفهومی گستردهتر و تحلیلیتر نسبت به سرمایه دارد.
یکی از دلایل اشتباه گرفتن این دو مفهوم آن است که در زمان تأسیس شرکت، معمولاً مبلغ سرمایه و حقوق مالکانه برابر هستند. اما با گذشت زمان و ثبت سود، زیان، اندوختهها یا افزایش ارزش داراییها، حقوق مالکانه تغییر میکند؛ در حالی که سرمایه ثبتشده ممکن است سالها بدون تغییر باقی بماند. بنابراین تحلیلگران مالی معمولاً حقوق مالکانه را شاخص دقیقتری برای ارزیابی ارزش واقعی شرکت میدانند.
| مورد | سرمایه | حقوق مالکانه |
|---|---|---|
| مفهوم | آورده ثبتشده مالکان/سهامداران | منافع باقیمانده مالکان پس از کسر بدهیها |
| دامنه | یک جزء از حقوق مالکانه | مجموعه اقلام حقوق مالکانه |
| تأثیر سود و زیان | مستقیماً لزوماً تغییر نمیکند | با سود و زیان تغییر میکند |
| امکان برابر بودن | در ابتدای فعالیت ممکن است برابر باشند | با گذشت زمان میتواند از سرمایه بیشتر یا کمتر شود |
اهمیت حقوق مالکانه در تحلیل مالی
حقوق مالکانه یکی از مهمترین معیارهای ارزیابی سلامت مالی شرکت محسوب میشود و تقریباً در تمامی تحلیلهای مالی مورد استفاده قرار میگیرد. بانکها هنگام بررسی درخواست تسهیلات، سرمایهگذاران پیش از خرید سهام و حتی مدیران شرکت برای تصمیمگیریهای استراتژیک، وضعیت حقوق مالکانه را بررسی میکنند.
افزایش حقوق مالکانه معمولاً نشاندهنده رشد ارزش اقتصادی شرکت و مدیریت مناسب منابع مالی است، در حالی که کاهش آن میتواند نشانه افزایش بدهیها، کاهش سودآوری یا تضعیف توان مالی شرکت باشد. به همین دلیل، این شاخص نقش مهمی در تعیین اعتبار مالی شرکت و ارزیابی توان بازپرداخت تعهدات دارد.
حقوق مالکانه یکی از مهمترین شاخصها در تحلیل وضعیت مالی شرکت است و کاربردهای متعددی دارد:
سنجش سلامت مالی: هرچه حقوق مالکانه بیشتر باشد، نشاندهنده وضعیت مالی قویتر است.
ارزیابی ریسک: نسبت پایین حقوق مالکانه به بدهیها نشاندهنده ریسک مالی بالاتر است.
تصمیمگیری سرمایهگذاران: سرمایهگذاران از این شاخص برای بررسی ارزش واقعی شرکت استفاده میکنند.
حقوق مالکانه منفی به چه معناست؟
حقوق مالکانه زمانی منفی میشود که بدهیهای شرکت از داراییهای آن بیشتر باشد.
دلایل:
- زیانهای انباشته
- بدهیهای بالا
- عملکرد ضعیف مالی
پیامدها:
- کاهش اعتبار شرکت
- سختی در دریافت تسهیلات
- افزایش ریسک ورشکستگی
البته منفی بودن حقوق مالکانه همیشه به معنای ورشکستگی قطعی نیست. برخی شرکتهای نوپا یا استارتاپها ممکن است در سالهای ابتدایی فعالیت به دلیل سرمایهگذاری سنگین و هزینههای توسعه، برای مدتی حقوق مالکانه منفی داشته باشند. با این حال، اگر این وضعیت برای مدت طولانی ادامه پیدا کند، میتواند اعتماد سرمایهگذاران، بانکها و تأمینکنندگان مالی را کاهش داده و دسترسی شرکت به منابع مالی جدید را دشوار کند.
برای مثال، اگر داراییهای شرکت ۴۰۰ میلیون تومان و بدهیهای آن ۵۰۰ میلیون تومان باشد:
حقوق مالکانه = ۴۰۰ − ۵۰۰ = ۱۰۰- میلیون تومان
یعنی شرکت در مجموع ۱۰۰ میلیون تومان حقوق مالکانه منفی دارد؛ به بیان دیگر، مبلغ بدهیها از داراییهای شناساییشده بیشتر است. این وضعیت یک علامت هشدار مالی محسوب میشود و باید همراه با وضعیت نقدینگی، سود و زیان و توان شرکت برای ایفای تعهدات بررسی شود.
نقش سود و زیان در تغییر حقوق مالکانه
حقوق مالکانه یک مقدار ثابت نیست و با عملکرد مالی شرکت تغییر میکند:
- سود → افزایش حقوق مالکانه
- زیان → کاهش حقوق مالکانه
سود انباشته نقش کلیدی در این تغییرات دارد و نشاندهنده عملکرد بلندمدت شرکت است.
| رویداد مالی | اثر معمول بر حقوق مالکانه | دلیل |
|---|---|---|
| افزایش سرمایه توسط مالکان | افزایش | آورده جدید وارد شرکت میشود |
| کسب سود | افزایش | سود به حقوق مالکانه اضافه میشود |
| شناسایی زیان | کاهش | زیان از حقوق مالکانه کم میکند |
| تقسیم سود | کاهش | بخشی از حقوق مالکان از شرکت خارج میشود |
| دریافت وام | بدون اثر مستقیم | هم دارایی و هم بدهی افزایش مییابد |
| خرید دارایی با وجه نقد | بدون اثر مستقیم | فقط ترکیب داراییها تغییر میکند |
| تجدید ارزیابی واجد شرایط داراییها | میتواند افزایش دهد | مازاد تجدید ارزیابی در حقوق مالکانه منعکس میشود |
ارتباط حقوق مالکانه با نسبتهای مالی
حقوق مالکانه پایه بسیاری از تحلیلهای مالی است:
نسبت بدهی به حقوق صاحبان سهام: این نسبت میزان وابستگی شرکت به بدهی را نشان میدهد.
بازده حقوق صاحبان سهام (ROE): این شاخص نشان میدهد که شرکت تا چه حد از سرمایه مالکان سود ایجاد کرده است.
بسیاری از نسبتهای مالی پرکاربرد بر پایه حقوق مالکانه محاسبه میشوند. برای مثال، نسبت بدهی به حقوق صاحبان سهام میزان اتکای شرکت به منابع مالی استقراضی را نشان میدهد و شاخص بازده حقوق صاحبان سهام (ROE) مشخص میکند که مدیریت تا چه اندازه توانسته از سرمایه مالکان برای ایجاد سود استفاده کند. به همین دلیل، هرگونه اشتباه در محاسبه حقوق مالکانه میتواند تحلیل سایر شاخصهای مالی را نیز تحت تأثیر قرار دهد.
اشتباهات رایج در محاسبه حقوق مالکانه
در بسیاری از موارد، خطاهای زیر مشاهده میشود:
- نادیده گرفتن سود انباشته
- ثبت اشتباه اندوختهها
- عدم بهروزرسانی اطلاعات مالی
- اشتباه در طبقهبندی اقلام
این خطاها میتوانند تحلیل مالی را بهطور جدی دچار انحراف کنند.
برای جلوگیری از این خطاها، شرکتها معمولاً در پایان هر دوره مالی فرآیند تطبیق اطلاعات حسابداری را انجام میدهند. در این فرآیند، مانده حسابها، اسناد مالی، سود و زیان و تغییرات سرمایه با یکدیگر بررسی میشوند تا از صحت ارقام ثبتشده اطمینان حاصل شود. استفاده از نرمافزارهای حسابداری بهروز و کنترلهای داخلی مناسب نیز احتمال بروز این اشتباهات را به میزان قابل توجهی کاهش میدهد.
تفاوت Equity و Net Worth
اگرچه این دو مفهوم شباهت زیادی دارند، اما تفاوتهایی نیز وجود دارد:
- Equity (حقوق مالکانه): در حسابداری شرکتها استفاده میشود
- Net Worth (خالص دارایی): بیشتر در سطح فردی یا کلی کاربرد دارد
در عمل، هر دو به مفهوم «دارایی منهای بدهی» اشاره دارند.
سوالات متداول درباره حقوق مالکانه در ترازنامه
حقوق مالکانه یا حقوق صاحبان سهام، منافع باقیمانده مالکان در داراییهای شرکت پس از کسر بدهیهاست. به زبان ساده، اگر بدهیهای شرکت از داراییهای آن کسر شود، مبلغ باقیمانده حقوق مالکانه خواهد بود. حقوق مالکانه یکی از بخشهای اصلی ترازنامه است و میتواند شامل سرمایه، سود انباشته، اندوختهها و سایر اقلام مرتبط باشد.
فرمول اصلی محاسبه حقوق مالکانه به این صورت است: حقوق مالکانه = داراییها − بدهیها. برای مثال، اگر مجموع داراییهای یک شرکت ۸۰۰ میلیون تومان و مجموع بدهیهای آن ۵۰۰ میلیون تومان باشد، حقوق مالکانه برابر با ۳۰۰ میلیون تومان خواهد بود. این رابطه از معادله اساسی حسابداری یعنی «داراییها = بدهیها + حقوق مالکانه» به دست میآید.
اجزای حقوق مالکانه با توجه به نوع و ساختار واحد تجاری میتواند متفاوت باشد، اما معمولاً شامل سرمایه، سود یا زیان انباشته، اندوختهها و برخی اقلام دیگر مانند مازاد تجدید ارزیابی است. در برخی شرکتها نیز اقلامی مانند سهام خزانه در بخش حقوق مالکانه منعکس میشود. بنابراین، حقوق مالکانه فقط به مبلغ سرمایه ثبتشده شرکت محدود نمیشود.
سرمایه فقط یکی از اجزای حقوق مالکانه است، در حالی که حقوق مالکانه مجموعه منافع باقیمانده مالکان در شرکت را نشان میدهد. در ابتدای فعالیت و در شرایط ساده ممکن است سرمایه و حقوق مالکانه برابر باشند، اما با ایجاد سود یا زیان، تقسیم سود، ایجاد اندوخته و سایر تغییرات مالی، این دو رقم میتوانند متفاوت شوند. بنابراین، هر سرمایهای حقوق مالکانه است، اما حقوق مالکانه فقط سرمایه نیست.
لزوماً خیر. اگر شرکت وام دریافت کند و در مقابل، وجه نقد یا دارایی آن نیز به همان میزان افزایش پیدا کند، در زمان دریافت وام حقوق مالکانه تغییر نمیکند؛ زیرا هم دارایی و هم بدهی افزایش یافتهاند. اما اگر بدهی افزایش پیدا کند در حالی که داراییها ثابت بمانند، طبق معادله حسابداری، حقوق مالکانه کاهش خواهد یافت. بنابراین، اثر افزایش بدهی باید با توجه به همزمانی تغییرات داراییها بررسی شود.
جمعبندی
حقوق مالکانه در ترازنامه یکی از بنیادیترین مفاهیم حسابداری است که نشان میدهد چه میزان از داراییهای شرکت واقعاً متعلق به مالکان است. این شاخص، نهتنها برای تحلیل وضعیت مالی شرکت اهمیت دارد، بلکه مبنای بسیاری از تصمیمگیریهای اقتصادی و سرمایهگذاری محسوب میشود.
درک صحیح این مفهوم، به مدیران و تحلیلگران کمک میکند تا تصویر دقیقتری از ساختار مالی، ریسک و عملکرد یک کسبوکار داشته باشند و تصمیمات آگاهانهتری اتخاذ کنند.