
تصور کنید خرداد ماه فرا رسیده و شما به جای غرق شدن در انبوهی از فاکتورهای خرید، فیشهای واریزی و فاکتورهای رسمی، تنها با چند کلیک ساده در کمتر از ۵ دقیقه، پرونده مالیاتی یک سال خود را ببندید. بدون اینکه نگران اشتباه در ترازنامه باشید یا هزینهای سنگین به حسابدار پرداخت کنید. این یک رویا نیست؛ این جادوی «فرم تبصره ماده ۱۰۰» قانون مالیاتهای مستقیم است. در سال ۱۴۰۵، که سازمان امور مالیاتی با تکیه بر هوش مصنوعی و دادههای سامانه مودیان، کوچکترین فعالیتهای اقتصادی را رصد میکند، استفاده هوشمندانه از این تبصره میتواند مرز میان یک «تجارت پرسود» و «یک جریمه ویرانگر» باشد. اما آیا این فرم برای همه مناسب است؟ در این مقاله، تمام زوایای پنهان این قانون را کالبدشکافی میکنیم.
آنچه درمورد تبصره ماده 100 میخوانید:
- تبصره ماده ۱۰۰ چیست و چرا محبوبترین روش پرداخت مالیات است؟
- چه کسانی مشمول استفاده از فرم تبصره ماده ۱۰۰ در سال ۱۴۰۵ هستند؟
- مزایای شگفتانگیز استفاده از تبصره ماده ۱۰۰ (چرا اظهارنامه ندهیم؟)
- آموزش گامبهگام ثبت فرم تبصره ماده ۱۰۰
- تفاوت اساسی اظهارنامه مالیاتی با فرم تبصره ماده ۱۰۰؛ کدام به نفع شماست؟
- مدیریت تراکنشهای بانکی و کارتخوان در سال ۱۴۰۵
- نحوه تقسیط مالیات در تبصره ماده ۱۰۰
- مهلت قانونی و عواقب تاخیر
- سه نکته حرفهای برای مودیان هوشمند!
- سوالات متداول درمورد فرم تبصره ماده 100
- جمعبندی
تبصره ماده ۱۰۰ چیست و چرا محبوبترین روش پرداخت مالیات است؟
قانونگذار برای حمایت از کسبوکارهای کوچک و اصناف خرد، راهکاری به نام «مالیات مقطوع» را پیشبینی کرده است. طبق تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، سازمان امور مالیاتی میتواند برخی از صاحبان مشاغل را از انجام تکالیف دشوار (مانند نگهداری دفاتر قانونی و ارائه اظهارنامه تفصیلی) معاف کند.
در واقع، سازمان بر اساس دادههایی که از کارتخوانها، حسابهای تجاری و سامانه مودیان به دست آورده، یک مبلغ مالیات به شما پیشنهاد میدهد. اگر شما این مبلغ را بپذیرید، پرونده شما بدون رسیدگیِ ممیز، قطعی شده و به بایگانی میرود. این یعنی خداحافظی با استرسِ روز رسیدگی!
چه کسانی مشمول استفاده از فرم تبصره ماده ۱۰۰ در سال ۱۴۰۵ هستند؟
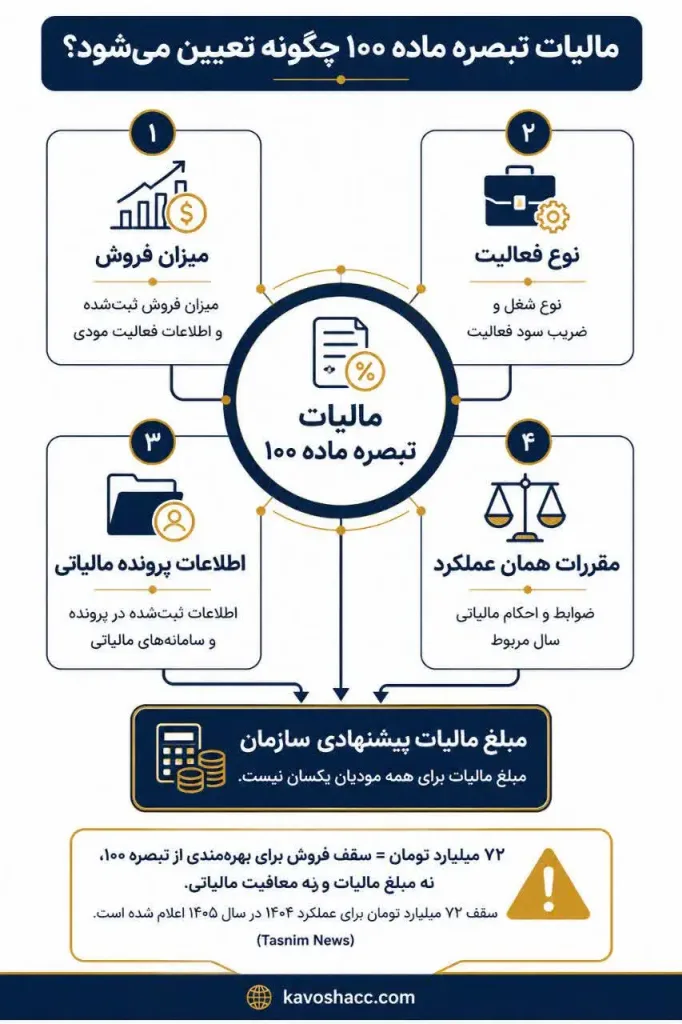
تبصره ماده ۱۰۰ عمدتاً برای صاحبان مشاغل و اشخاص حقیقی واجد شرایط در نظر گرفته شده است و صرفاً پایین بودن مبلغ فروش برای استفاده از آن کافی نیست؛ سایر شرایط و وضعیت پرونده مالیاتی نیز باید بررسی شود.
برای عملکرد سال ۱۴۰۴ که در سال ۱۴۰۵ تعیین تکلیف میشود، سقف فروش کالا و خدمات برای برخورداری از تسهیلات تبصره ماده ۱۰۰، ۷۲۰ میلیارد ریال معادل ۷۲ میلیارد تومان تعیین شده است. مبنای این سقف، ۱۵۰ برابر معافیت موضوع ماده ۸۴ قانون مالیاتهای مستقیم است.
بنابراین اگر مجموع فروش کالا و خدمات شما در سال ۱۴۰۴ از این سقف بیشتر نباشد، در صورت احراز سایر شرایط میتوانید از تسهیلات تبصره ماده ۱۰۰ استفاده کنید.
نکته مهم این است که تبصره ماده ۱۰۰ به معنای معافیت از مالیات نیست؛ بلکه در صورت پذیرش فرم، مالیات عملکرد شما بهصورت مقطوع تعیین میشود و از برخی تکالیف مانند ارائه اظهارنامه عادی معاف خواهید شد.
| مورد | وضعیت در عملکرد ۱۴۰۴ / سال ۱۴۰۵ |
|---|---|
| گروه اصلی مودیان | صاحبان مشاغل و اشخاص حقیقی واجد شرایط |
| سقف فروش کالا و خدمات | ۷۲۰ میلیارد ریال |
| معادل تومان | ۷۲ میلیارد تومان |
| مبنای سقف | ۱۵۰ برابر معافیت ماده ۸۴ |
| روش تعیین مالیات | مالیات مقطوع طبق مقررات و اطلاعات پرونده |
| جایگزین اظهارنامه عادی | در صورت احراز شرایط و پذیرش فرم |
| شرط مهم | بررسی سایر شرایط و وضعیت پرونده مالیاتی |
چه کسانی اصولاً نمیتوانند از تبصره ماده ۱۰۰ استفاده کنند؟
قرار گرفتن فروش در سقف تعیینشده، بهتنهایی به معنی امکان استفاده قطعی از تبصره ماده ۱۰۰ نیست. این تسهیلات برای صاحبان مشاغل و اشخاص حقیقی واجد شرایط در نظر گرفته شده و وضعیت پرونده و شرایط اعلامشده برای همان عملکرد نیز باید بررسی شود.
در مقابل، برخی مودیان ممکن است از نظر مبلغ فروش در محدوده سقف باشند، اما به دلیل شرایط پرونده یا الزامات قانونی مربوط به فعالیت خود، امکان استفاده از این تسهیلات را نداشته باشند. بنابراین بهتر است قبل از تصمیمگیری، وضعیت مشمولیت در کارتابل مالیاتی بررسی شود.
همچنین توجه داشته باشید که «واجد شرایط بودن» با «مناسب بودن تبصره ماده ۱۰۰ برای شما» یکسان نیست؛ ممکن است مودی امکان استفاده داشته باشد، اما به دلیل داشتن هزینههای قابل توجه یا زیان، ارسال اظهارنامه عادی برای او گزینه مناسبتری باشد.
مزایای شگفتانگیز استفاده از تبصره ماده ۱۰۰ (چرا اظهارنامه ندهیم؟)
چرا اکثر صاحبان مشاغل ترجیح میدهند به جای اظهارنامه مالیاتی، فرم تبصره ۱۰۰ را پر کنند؟ پاسخ در ۵ مزیت کلیدی نهفته است:
- قطعی شدن مالیات بدون رسیدگی: وقتی فرم را تایید میکنید، ممیز دیگر حق ندارد به مدارک شما ایراد بگیرد یا مالیات را افزایش دهد.
- عدم نیاز به دفتر و حسابدار: شما نیازی به تنظیم دفتر روزنامه، کل یا صورتهای مالی پیچیده ندارید.
- بهرهمندی از حداکثر معافیتها: سازمان در محاسبه مالیات مقطوع، معافیتهای پایه (مثل ماده ۱۰۱) را به صورت خودکار لحاظ میکند.
- تقسیط طولانیمدت: مالیات حاصل از تبصره ۱۰۰ معمولاً در اقساط بیشتری نسبت به اظهارنامه عادی قابل پرداخت است.
- پیشگیری از جریمه: بسیاری از جریمههای مربوط به اشتباه در پر کردن جداول اظهارنامه، در تبصره ۱۰۰ وجود ندارد.
آموزش گامبهگام ثبت فرم تبصره ماده ۱۰۰
برای ثبت این فرم در سال ۱۴۰۵، مراحل زیر را با دقت دنبال کنید:
- ورود به سامانه: به درگاه ملی خدمات الکترونیک مالیاتی به آدرس my.tax.gov.ir مراجعه کنید.
- بخش اظهارنامهها: در کارتابل خود، روی بخش «اظهارنامه عملکرد» کلیک کنید.
- انتخاب فرم تبصره ۱۰۰: سامانه بر اساس حجم فروش شما، تشخیص میدهد که مشمول هستید یا خیر. اگر مشمول باشید، گزینه «فرم تبصره ماده ۱۰۰» برای شما فعال میشود.
- مشاهده مالیات پیشنهادی: در این مرحله، سامانه مبلغ فروش شناسایی شده و مالیات تشخیصی را به شما نمایش میدهد.
- تایید یا رد: اگر مبلغ را قبول دارید، کلید تایید را بزنید. اگر فکر میکنید مالیات ناعادلانه است، باید از این بخش خارج شده و اقدام به ارسال «اظهارنامه عادی» کنید.
- کد رهگیری: پس از تایید نهایی، حتماً کد رهگیری را دریافت و چاپ کنید.
تفاوت اساسی اظهارنامه مالیاتی با فرم تبصره ماده ۱۰۰؛ کدام به نفع شماست؟
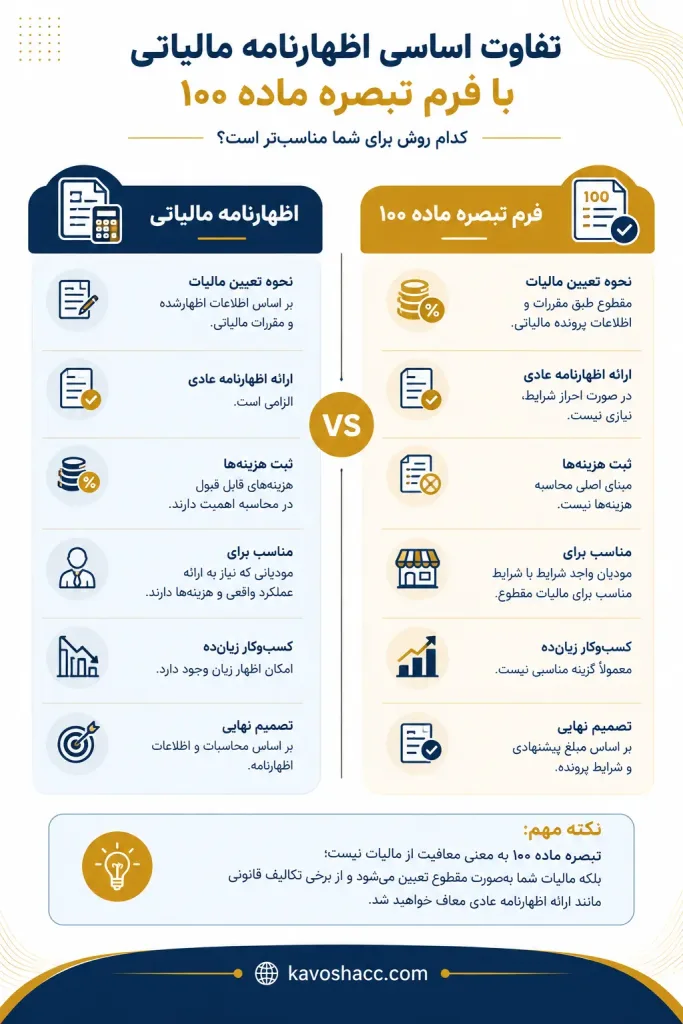
اینجاست که باید استراتژیک عمل کنید.
- اظهارنامه عادی: شما تمام درآمدها و «هزینهها» را اعلام میکنید. اگر در سال گذشته ضرر دادهاید یا هزینههای جاری شما (اجاره، حقوق، خرید) بسیار بالا بوده و سود کمی داشتهاید، حتماً اظهارنامه بدهید. در اظهارنامه امکان اثبات سود پایین وجود دارد.
- فرم تبصره ۱۰۰: سازمان بر اساس ضریب اینتای (Inat) صنف شما، درصدی از فروش را به عنوان سود در نظر میگیرد. اگر سود واقعی شما از ضریب سازمان بیشتر است، تبصره ۱۰۰ برای شما مثل یک بهشت مالیاتی است!
| معیار | تبصره ماده ۱۰۰ | اظهارنامه مالیاتی |
|---|---|---|
| نحوه تعیین مالیات | مقطوع طبق مقررات و اطلاعات پرونده | بر اساس اطلاعات اظهارشده و مقررات مالیاتی |
| ارائه اظهارنامه عادی | در صورت احراز شرایط، نیاز نیست | الزامی است |
| ثبت هزینهها | مانند اظهارنامه عادی مبنای اصلی محاسبه نیست | هزینههای قابل قبول در محاسبه اهمیت دارند |
| مناسب برای | مودی واجد شرایط با شرایط مناسب برای مالیات مقطوع | مودیانی که نیاز به ارائه عملکرد واقعی و هزینهها دارند |
| کسبوکار زیانده | معمولاً گزینه مناسبی نیست | امکان اظهار زیان وجود دارد |
| تصمیم نهایی | بر اساس مبلغ پیشنهادی و شرایط پرونده | بر اساس محاسبات و اطلاعات اظهارنامه |
مدیریت تراکنشهای بانکی و کارتخوان در سال ۱۴۰۵
در سال جاری، فرم تبصره ۱۰۰ بیش از هر زمان دیگری به «حسابهای تجاری» وابسته است. سازمان تمام واریزیهای پوز و کارتبهکارتهای حسابهای معرفی شده را به عنوان فروش تلقی میکند.
نکته طلایی: قبل از باز کردن فرم، حتماً ریز تراکنشهای سال قبل خود را بررسی کنید. اگر مبالغ غیردرآمدی (مثل وام یا انتقال بین حسابهای شخصی) در حساب تجاریتان بوده، ابتدا باید مدارک اثبات آن را آماده کنید، زیرا سازمان آنها را در مبلغ پیشنهادی تبصره ۱۰۰ لحاظ کرده است.
نحوه تقسیط مالیات در تبصره ماده ۱۰۰
یکی از جذابیتهای سال ۱۴۰۵، امکان تقسیط مالیات مقطوع تا ۱۵ قسط (بسته به شرایط مودی) است. برای این کار، پس از تایید فرم، در همان سامانه وارد بخش «پرداخت و تقسیط» شوید. دقت کنید که عدم پرداخت به موقع اقساط، باعث باطل شدن بخشودگی جرایم و تعلق جریمه دیرکرد (معمولاً ۲ درصد در ماه) میشود.
مهلت قانونی و عواقب تاخیر
مهلت نهایی ارسال فرم تبصره ۱۰۰ معمولاً پایان خرداد ماه است. اگر زمان را از دست بدهید:
- معافیت پایه سالانه (ماده ۱۰۱) را از دست میدهید.
- مشمول جریمه غیرقابل بخشش عدم تسلیم اظهارنامه میشوید.
- مجبور به پذیرش مالیات تشخیصی سازمان با نرخهای بسیار بالاتر خواهید بود.
سه نکته حرفهای برای مودیان هوشمند!
برای اینکه به عنوان یک مودی هوشمند عمل کنید، به این سه نکته حرفهای توجه کنید:
- بررسی ضریب اینتای: قبل از تایید فرم، ببینید ضریب سود صنف شما در سامانه سازمان چقدر ثبت شده است. اگر ضریب صنف شما نسبت به سود واقعیتان بالاست، حتماً با یک مشاور مالیاتی مشورت کنید.
- استفاده از کارپوشه: همیشه قبل از خرداد، فاکتورهای خرید خود را در سامانه مودیان چک کنید. این فاکتورها نشاندهنده فعالیت شما هستند و بر روی عدد پیشنهادی تبصره ۱۰۰ تاثیر دارند.
- بایگانی مدارک: حتی اگر مالیات مقطوع را پذیرفتید، مدارک بانکی و فاکتورهای مهم خود را تا ۵ سال نگهداری کنید. قانون اجازه بازرسیهای محدود را در شرایط خاص به سازمان میدهد.
| مورد بررسی | چرا مهم است؟ |
|---|---|
| مبلغ فروش شناساییشده | جلوگیری از پذیرش مبلغی متفاوت با فروش واقعی |
| تراکنشهای بانکی مرتبط | شناسایی مبالغ غیرمرتبط با فعالیت |
| اطلاعات کارتخوان و درگاه | تطبیق اطلاعات فروش ثبتشده |
| فاکتورهای خرید و هزینهها | کمک به تصمیمگیری بین تبصره و اظهارنامه |
| سود واقعی کسبوکار | تشخیص اینکه مالیات مقطوع برای شما بهصرفه است یا خیر |
| مبلغ مالیات پیشنهادی | مقایسه با مالیات احتمالی اظهارنامه |
سوالات متداول درمورد فرم تبصره ماده 100
این یعنی یا فروش شما بیش از سقف مجاز است، یا جزو گروههای شغلی هستید که ملزم به ارائه اظهارنامه عادی هستند (مثل گروه اول). در این حالت راهی جز ارسال اظهارنامه کامل ندارید.
خیر. فرم تبصره ۱۰۰ برخلاف اظهارنامه، قابلیت ویرایش یا ارسال اصلاحی ندارد. قبل از زدن دکمه تایید، نهایی بودن تصمیم خود را بررسی کنید.
بله. برای مشارکتهای مدنی، سقف فروش بر اساس کل واحد کسبی محاسبه میشود و هر شریک میتواند به نسبت سهم خود از معافیتها استفاده کند، به شرطی که مجموع فروش از سقف قانونی فراتر نرود.
این افراد میتوانند برای درآمد مشاغل خود از تبصره ۱۰۰ استفاده کنند، اما باید دقت کنند که معافیت ماده ۱۰۱ تنها یک بار برای آنها (یا در حقوق یا در مشاغل) اعمال میشود.
بله! حتماً. حتی اگر مالیات شما صفر است، باید فرم را ارسال و کد رهگیری بگیرید. عدم ارسال فرم به معنای عدم انجام تکلیف قانونی است و باعث جریمه میشود.
بسیار زیاد. در واقع ستون فقرات محاسبه مالیات مقطوع، مجموع تراکنشهای ورودی به دستگاه پوز و درگاههای پرداخت متصل به پرونده مالیاتی شماست
جمعبندی
فرم تبصره ماده ۱۰۰ سریعترین، امنترین و اغلب ارزانترین راه برای تسویه حساب با سازمان امور مالیاتی است. با این حال، نباید بدون تحلیل و صرفاً از روی ترس از اظهارنامه، آن را پذیرفت. اگر سود شما شفاف است و فروشتان زیر سقف قانونی است، در استفاده از این تسهیلات شک نکنید. با رعایت نظم در تراکنشهای بانکی و آگاهی از مهلتهای قانونی، میتوانید مدیریت مالی کسبوکار خود را به سطحی حرفهای ارتقا دهید.
توصیه نهایی: اگر در مورد عدد پیشنهادی سازمان ابهام دارید، قبل از پایان مهلت خرداد ماه، یک بار محاسبات سود و زیان خود را به صورت دستی انجام دهید تا مطمئن شوید پذیرش تبصره ۱۰۰ به نفع شماست. در نهایت اگر باز هم درمورد مسائل مالیاتی خود تردید دارید، میتوانید از مشاور مالیاتی کمک بگیرید.