
اگر قرار است قراردادی برای ارائه خدمات مشاوره، پیمانکاری، خدمات تخصصی یا فعالیتهای تجاری امضا کنید، فقط مبلغ قرارداد مهم نیست؛ نحوه تنظیم قرارداد میتواند روی مالیات، بیمه، ارزش افزوده، صورتحساب و مسئولیت هر یک از طرفین اثر بگذارد.
مشاوره مالیاتی قراردادها به شما کمک میکند قبل از امضای قرارداد مشخص کنید ماهیت درآمد چیست، چه تکالیف مالیاتی ایجاد میشود، آیا ارزش افزوده مطرح است، وضعیت بیمه چگونه است و هر یک از طرفین چه مسئولیتی دارند. نکته مهم این است که برای همه قراردادها یک «نرخ مالیات ثابت» وجود ندارد و نمیتوان بدون بررسی نوع قرارداد و وضعیت طرفین، مثلاً ۱۰ درصد یا هر نرخ دیگری را بهعنوان مالیات قطعی قرارداد اعلام کرد.
در ادامه، این موضوع را با تمرکز بر مقررات جاری و نکات کاربردی بررسی میکنیم.
آنچه درمورد مشاوره مالیاتی قراردادها می خوانید:
- مشاوره مالیاتی قراردادها چیست و چه کمکی میکند؟
- چه قراردادهایی از نظر مالیاتی به بررسی تخصصی نیاز دارند؟
- در مشاوره مالیاتی قرارداد چه مواردی بررسی میشود؟
- مالیات قرارداد چگونه تعیین میشود؟
- مالیات بر ارزش افزوده در قراردادها
- بیمه قرارداد چه ارتباطی با مالیات دارد؟
- مهمترین بندهای مالیاتی که باید در قرارداد مشخص شوند
- قبل از امضای قرارداد چه نکات مالیاتی را بررسی کنیم؟
- چه زمانی به مشاوره مالیاتی قرارداد نیاز داریم؟
- برای بررسی مالیاتی قرارداد چه مدارکی لازم است؟
- هزینه مشاوره مالیاتی قرارداد چقدر است؟
- سؤالات متداول درباره مشاوره مالیاتی قراردادها
- جمعبندی؛ چرا بررسی مالیاتی قرارداد قبل از امضا مهم است؟
مشاوره مالیاتی قراردادها چیست و چه کمکی میکند؟
مشاوره مالیاتی قراردادها یعنی بررسی یک قرارداد از نظر آثار و تکالیف مالیاتی و مرتبط با آن، پیش از امضا یا در طول اجرای قرارداد. در این بررسی، ماهیت فعالیت، طرفین قرارداد، مبلغ و نحوه پرداخت، صورتحساب، مالیات بر ارزش افزوده، وضعیت بیمه و مسئولیتهای قانونی هر طرف بررسی میشود.
به زبان ساده، هدف این است که قبل از امضای قرارداد بدانید:
- درآمد حاصل از قرارداد از چه نوعی است؟
- مالیات آن چگونه تعیین میشود؟
- آیا مالیات بر ارزش افزوده مطرح است؟
- آیا قرارداد مشمول مقررات بیمهای تأمین اجتماعی میشود؟
- صدور صورتحساب چه الزامی دارد؟
- چه کسی مسئول انجام هر تکلیف است؟
- چه بندی بهتر است در قرارداد صراحتاً نوشته شود؟
این بررسی بهخصوص برای قراردادهای با مبلغ بالا، قراردادهای چندمرحلهای، قراردادهای پیمانکاری و قراردادهایی که وضعیت مالیات یا بیمه آنها روشن نیست، اهمیت بیشتری دارد.
چه قراردادهایی از نظر مالیاتی به بررسی تخصصی نیاز دارند؟
صرف عنوان قرارداد تعیینکننده وضعیت مالیاتی آن نیست. موضوع واقعی فعالیت و نحوه اجرای قرارداد اهمیت زیادی دارد.
- قراردادهای مشاورهای: در قرارداد مشاوره، شخص یا شرکت در برابر دریافت حقالزحمه، خدمات تخصصی ارائه میکند. وضعیت مالیاتی آن باید با توجه به شخص ارائهدهنده خدمت، ماهیت فعالیت، نحوه ثبت درآمد و سایر تکالیف بررسی شود.
- قراردادهای پیمانکاری: قراردادهای پیمانکاری ممکن است علاوه بر مالیات، از نظر بیمه و مفاصاحساب تأمین اجتماعی نیز تکالیف خاصی ایجاد کنند. ماده ۳۸ قانون تأمین اجتماعی برای قراردادهای مقاطعهکاری، تکالیفی برای کارفرما و پیمانکار در نظر گرفته است.
- قراردادهای خدماتی: قرارداد خدماتی باید بر اساس ماهیت واقعی خدمت بررسی شود. صرف اینکه در عنوان قرارداد کلمه «خدمات» آمده، بهتنهایی مشخص نمیکند چه مقررات مالیاتی یا بیمهای بر آن حاکم است.
- قراردادهای خرید و فروش: در معاملات خرید و فروش، موضوعاتی مانند نوع کالا یا خدمت، صورتحساب و مشمول یا معاف بودن معامله از ارزش افزوده اهمیت پیدا میکند.
- قراردادهای اشخاص حقیقی و حقوقی: وضعیت مالیاتی یک شخص حقیقی که بهصورت مستقل فعالیت میکند الزاماً مشابه یک شرکت نیست. برای مثال، درآمد شخص حقیقی ناشی از فعالیت شغلی در چارچوب مالیات بر درآمد مشاغل بررسی میشود؛ ماده ۹۳ قانون مالیاتهای مستقیم نیز درآمد اشخاص حقیقی از اشتغال به مشاغل را مشمول مقررات مالیات بر درآمد مشاغل میداند.
صرف عنوان قرارداد تعیینکننده وضعیت مالیاتی آن نیست. موضوع واقعی فعالیت و نحوه اجرای قرارداد اهمیت زیادی دارد.
بنابراین قبل از تعیین نحوه مالیات، باید مشخص شود چه کسی درآمد را کسب میکند و قرارداد دقیقاً بابت چه فعالیتی منعقد شده است.
در مشاوره مالیاتی قرارداد چه مواردی بررسی میشود؟
یک بررسی مالیاتی کامل نباید فقط به سؤال «چند درصد مالیات قرارداد است؟» محدود شود.
اول باید مشخص شود قرارداد واقعاً برای چه فعالیتی منعقد شده است.
برای مثال، قرارداد ارائه خدمات تخصصی، قرارداد پیمانکاری پروژه و قرارداد استخدام نیروی انسانی از نظر ماهیت یکسان نیستند؛ بنابراین نمیتوان قواعد مالیاتی یکی را بدون بررسی به دیگری تعمیم داد.
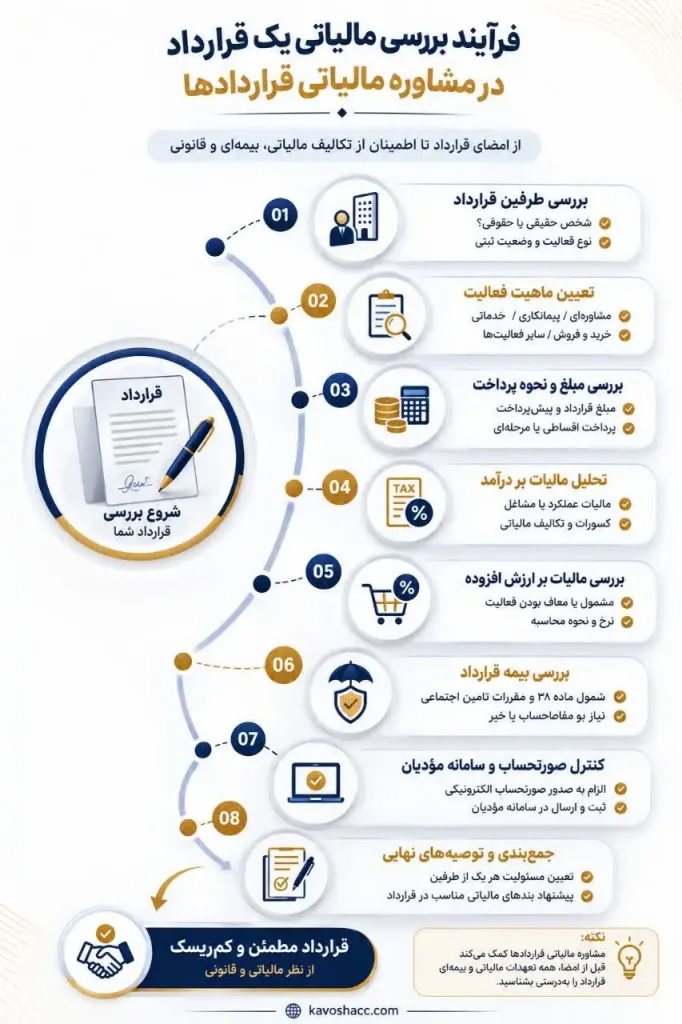
مبلغ قرارداد، نحوه پرداخت، پیشپرداخت، پرداخت مرحلهای و صورتوضعیتها میتوانند روی نحوه ثبت و مستندسازی عملیات اثر داشته باشند.
باید مشخص شود آیا در پرداخت موردنظر تکلیف خاصی برای کسر و پرداخت مالیات وجود دارد یا خیر.
نکته مهم: ماده ۱۰۴ قانون مالیاتهای مستقیم که در بسیاری از مقالات قدیمی با عنوان «مالیات تکلیفی قراردادها» به آن استناد میشود، در اصلاحات سال ۱۳۹۴ حذف شده است. بنابراین نباید صرفاً با دیدن عنوان قرارداد، یک درصد ثابت مانند ۱۰ درصد را بهعنوان مالیات تکلیفی آن اعلام کرد.
اگر عرضه کالا یا خدمت مشمول مالیات بر ارزش افزوده باشد، وضعیت صورتحساب و مالیات و عوارض آن نیز باید بررسی شود.
در سال ۱۴۰۵، نرخ عمومی مالیات بر ارزش افزوده موضوع ماده ۷ با حکم بودجه یک واحد درصد افزایش یافته و به ۱۰ درصد رسیده است؛ البته باید توجه داشت که این موضوع به معنی مشمول بودن تمام قراردادها نیست و معافیتها و احکام خاص همچنان باید بررسی شوند.
اگر قرارداد مشمول مقررات تأمین اجتماعی باشد، موضوع بیمه باید جداگانه بررسی شود. ماده ۳۸ قانون تأمین اجتماعی در قراردادهای مقاطعهکاری، از جمله نگهداری ۵ درصد بهای کل کار و آخرین قسط تا ارائه مفاصاحساب، تکالیفی را پیشبینی کرده است.
صورتحساب و الزامات سامانه مؤدیان
در قراردادهایی که مشمول الزامات صورتحساب الکترونیکی هستند، نحوه صدور و ثبت صورتحساب نیز باید در فرآیند مالی قرارداد در نظر گرفته شود. مقررات سامانه مؤدیان در سال ۱۴۰۵ نیز همچنان در حال اجرا و بهروزرسانی است. برای نمونه، مهلتهای ثبت و ارسال برخی صورتحسابهای الکترونیکی مربوط به سال ۱۴۰۵ نیز طی سال جاری تمدید شدهاند.
مسئولیتهای مالیاتی هر یک از طرفین
در قرارداد بهتر است مشخص شود هر طرف چه مسئولیتی در قبال:
- مالیات
- ارزش افزوده
- صورتحساب
- بیمه
- ارائه مدارک
- کسورات قانونی
- دارد.
مالیات قرارداد چگونه تعیین میشود؟
مالیات قرارداد معمولاً با اعمال یک درصد ثابت روی کل مبلغ قرارداد تعیین نمیشود. برای تعیین مالیات باید ابتدا ماهیت درآمد، وضعیت مؤدی، نوع فعالیت و مقررات مربوط به آن بررسی شود.
به همین دلیل پاسخهایی مانند «مالیات همه قراردادها ۱۰ درصد است» یا «از هر قرارداد حتماً ۱۰ درصد کسر میشود» میتوانند گمراهکننده باشند.
آیا همه قراردادها مشمول یک نرخ مالیاتی هستند؟
خیر.
برای مثال، درآمد شخص حقیقی از فعالیت شغلی میتواند در چارچوب مالیات بر درآمد مشاغل بررسی شود. طبق متن فعلی ماده ۱۳۱ که در منابع حقوقی به اصلاح ۱۴۰۴ نیز بهروزرسانی شده، نرخهای مالیات بر درآمد اشخاص حقیقی بهصورت پلکانی تعیین شدهاند.
در مقابل، درآمد اشخاص حقوقی تابع مقررات مالیات اشخاص حقوقی است و نرخ عمومی ماده ۱۰۵ قانون مالیاتهای مستقیم ۲۵ درصد است؛ اما این به معنی کسر ۲۵ درصد از مبلغ هر قرارداد نیست. مبنای مالیات شرکت، درآمد مشمول مالیات پس از اعمال مقررات مربوط است.
مالیات قرارداد شخص حقیقی با شخص حقوقی چه تفاوتی دارد؟
یکی از اولین مواردی که باید بررسی شود، وضعیت ارائهدهنده خدمت است.
| وضعیت | نکته مهم |
| شخص حقیقی مستقل | درآمد میتواند در چارچوب مالیات بر درآمد مشاغل بررسی شود |
| شخص حقوقی | درآمد شرکت طبق مقررات مالیات اشخاص حقوقی بررسی میشود |
| رابطه استخدامی | قواعد مالیات حقوق مطرح میشود و نباید با قرارداد مستقل اشتباه گرفته شود |
| پیمانکار/مجری پروژه | علاوه بر مالیات، وضعیت بیمه قرارداد نیز باید بررسی شود |
بنابراین عنوان قرارداد بهتنهایی تعیینکننده نوع مالیات نیست.
آیا مالیات تکلیفی برای قراردادها وجود دارد؟
نباید هر قرارداد را بهصورت خودکار مشمول مالیات تکلیفی دانست.
یکی از اشتباهات رایج در محتوای اینترنتی، استناد به ماده ۱۰۴ قانون مالیاتهای مستقیم برای اعلام «۱۰ درصد مالیات تکلیفی قرارداد» است؛ در حالی که ماده ۱۰۴ در اصلاحات سال ۱۳۹۴ حذف شده است.
بنابراین اگر در قراردادی قرار است مبلغی از پرداخت کسر شود، مبنای قانونی آن باید مشخص باشد و نمیتوان صرفاً براساس عنوان «قرارداد» یک نرخ ثابت تعیین کرد.
مالیات بر ارزش افزوده در قراردادها
مالیات بر ارزش افزوده با مالیات بر درآمد یکسان نیست.
مالیات بر درآمد به درآمد مشمول مالیات مؤدی مربوط میشود، در حالی که مالیات بر ارزش افزوده در چارچوب عرضه کالا و خدمات مشمول و مقررات قانون ارزش افزوده بررسی میشود.
در سال ۱۴۰۵، نرخ عمومی موضوع ماده ۷ قانون مالیات بر ارزش افزوده به ۱۰ درصد رسیده است.
اما برای تشخیص اینکه یک قرارداد مشخص باید مالیات و عوارض ارزش افزوده داشته باشد، باید موارد زیر بررسی شود:
- ماهیت کالا یا خدمت
- مشمول یا معاف بودن فعالیت
- وضعیت ارائهدهنده خدمت
- مقررات مربوط به صورتحساب
- تاریخ انجام معامله یا صدور صورتحساب، حسب مورد
در قانون مالیات بر ارزش افزوده، برای معاملات غیرنقدی از جمله قراردادهای پیمانکاری و مشاورهای نیز قواعد خاصی درباره زمان تعلق مالیات و عوارض پیشبینی شده است.
بنابراین عبارت «قرارداد مشاوره همیشه ۱۰ درصد ارزش افزوده دارد» نیز یک حکم عمومی و قابل تعمیم نیست.
بیمه قرارداد چه ارتباطی با مالیات دارد؟
مالیات و بیمه دو موضوع متفاوت هستند و مرجع قانونی آنها نیز متفاوت است.
مالیات در حوزه سازمان امور مالیاتی بررسی میشود، در حالی که حق بیمه قراردادهای مشمول، تابع مقررات سازمان تأمین اجتماعی است.
طبق ماده ۳۸ قانون تأمین اجتماعی، در مواردی که انجام کار بهصورت مقاطعه به اشخاص حقیقی یا حقوقی واگذار میشود، کارفرما باید پیمانکار را متعهد به بیمه کارکنان کند و برای تضمین انجام تعهدات، ۵ درصد بهای کل کار و آخرین قسط را تا ارائه مفاصاحساب نزد خود نگه دارد.
حق بیمه قرارداد
نحوه محاسبه حق بیمه به نوع قرارداد و شرایط اجرای آن بستگی دارد و نمیتوان یک ضریب واحد را برای تمام قراردادهای خدماتی و پیمانکاری در نظر گرفت.
برای مثال، در مقررات تأمین اجتماعی، قراردادهایی که دارای شرایط خاص مانند کارگاه ثابت هستند میتوانند وضعیت متفاوتی داشته باشند.
مفاصاحساب تأمین اجتماعی
در قراردادهای مشمول ماده ۳۸، موضوع مفاصاحساب اهمیت زیادی دارد. به همین دلیل بهتر است وضعیت مفاصاحساب و مسئولیت تهیه آن از ابتدا در فرآیند قرارداد مشخص باشد.
تفاوت تکالیف مالیاتی و بیمهای
| موضوع | مالیات | بیمه |
| مرجع اصلی | سازمان امور مالیاتی | سازمان تأمین اجتماعی |
| موضوع | مالیات بر درآمد، ارزش افزوده و سایر مالیاتهای مرتبط | حق بیمه و تعهدات بیمهای |
| مبنای بررسی | نوع درآمد و مقررات مالیاتی | نوع قرارداد و شرایط اجرای کار |
| مفاصاحساب | موضوعی جداگانه از مفاصاحساب بیمه | در قراردادهای مشمول اهمیت دارد |
| نرخ ثابت برای همه قراردادها | قابل تعمیم نیست | قابل تعمیم به همه قراردادها نیست |
مهمترین بندهای مالیاتی که باید در قرارداد مشخص شوند
یکی از کاربردیترین بخشهای مشاوره مالیاتی، بررسی خود متن قرارداد است.
بهتر است پیش از امضا مشخص شود:
- تعیین مسئولیت مالیات و عوارض: قرارداد باید تا حد امکان روشن کند هر یک از طرفین چه تعهداتی دارند؛ البته توافق طرفین نمیتواند تکلیف قانونیای را که بر عهده مؤدی یا پرداختکننده قرار گرفته، برخلاف قانون حذف کند.
- تعیین وضعیت ارزش افزوده: اگر خدمت یا معامله مشمول ارزش افزوده است، وضعیت آن و نحوه درج مبلغ مالیات و عوارض باید روشن باشد.
- تعیین کسورات: اگر پرداختی مشمول کسر قانونی خاصی است، مبنا و نحوه انجام آن باید مشخص شود.
- مسئولیت صدور صورتحساب: در قراردادهای مشمول، طرف مسئول صدور صورتحساب و نحوه ثبت آن باید مشخص باشد.
- تکلیف تغییر قوانین: در قراردادهای بلندمدت بهتر است برای تغییرات قانونی و آثار آن بر مبلغ و تعهدات مالیاتی، سازوکار مشخصی در نظر گرفته شود.
- اسناد و مدارک پرداخت: نحوه صدور فاکتور، صورتوضعیت، رسید پرداخت و سایر اسناد مرتبط باید از ابتدا مشخص باشد.
قبل از امضای قرارداد چه نکات مالیاتی را بررسی کنیم؟
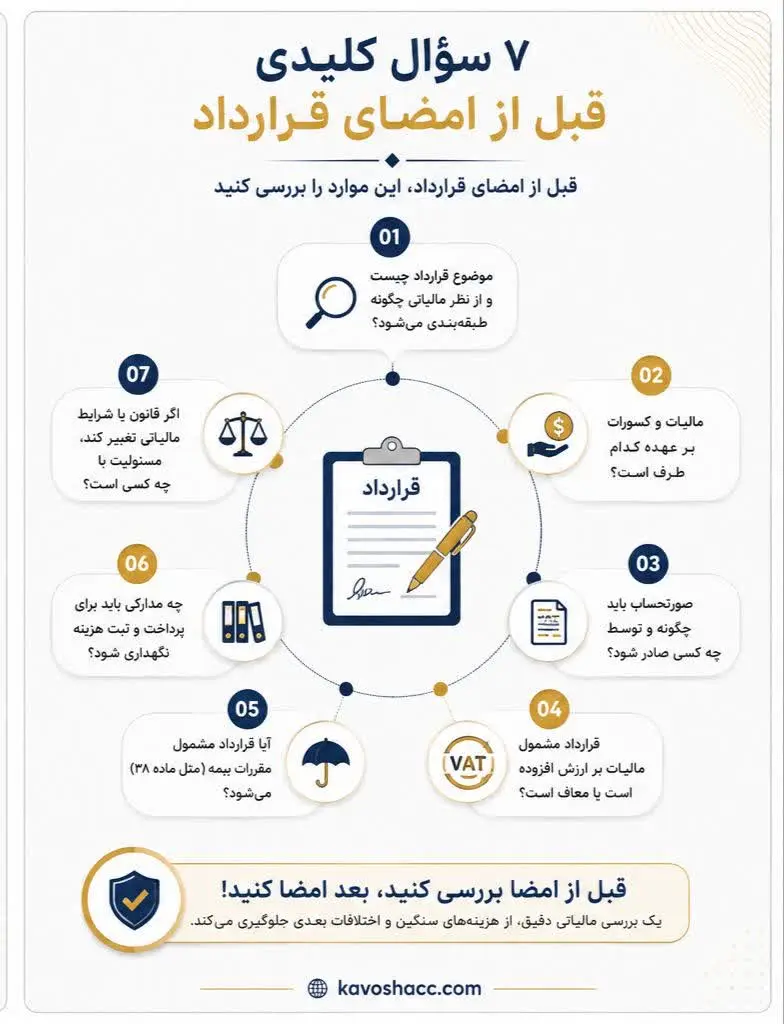
اگر میخواهید قبل از امضای قرارداد ریسک مالیاتی آن را بررسی کنید، این ترتیب میتواند کاربردی باشد:
- موضوع واقعی قرارداد را مشخص کنید.
- مشخص کنید طرفین قرارداد شخص حقیقی هستند یا حقوقی.
- ماهیت فعالیت و درآمد را بررسی کنید.
- وضعیت مالیات بر درآمد را مشخص کنید.
- بررسی کنید معامله یا خدمت مشمول ارزش افزوده است یا خیر.
- وضعیت بیمه و ماده ۳۸ را در صورت ارتباط بررسی کنید.
- مسئولیت صدور صورتحساب و ثبت آن را مشخص کنید.
- کسورات و مسئولیتهای هر طرف را در قرارداد شفاف کنید.
این چکلیست بهخصوص برای قراردادهایی که مبلغ بالایی دارند یا چند نوع تعهد مالیاتی و بیمهای در آنها وجود دارد، اهمیت بیشتری پیدا میکند.
چه زمانی به مشاوره مالیاتی قرارداد نیاز داریم؟
همه قراردادها الزاماً به مشاور نیاز ندارند؛ اما در شرایط زیر بررسی تخصصی میتواند از ایجاد اختلاف و هزینههای بعدی جلوگیری کند:
- مبلغ قرارداد قابل توجه است.
- قرارداد پیمانکاری یا پروژهای است.
- قرارداد چندمرحلهای و دارای صورتوضعیت است.
- چند شخص یا شرکت در قرارداد نقش دارند.
- وضعیت ارزش افزوده مشخص نیست.
- درباره بیمه قرارداد ابهام وجود دارد.
- یکی از طرفین ادعا میکند باید مبلغی بهعنوان مالیات کسر شود.
- قرارداد برای مدت طولانی منعقد میشود.
- متن قرارداد از نظر مالیاتی مسئولیت طرفین را روشن نکرده است.
- قرارداد شامل خدمات تخصصی یا فعالیتهایی با مقررات خاص است.
- طرفین درباره مبلغ قابل پرداخت و کسورات اختلاف دارند.
در چنین شرایطی، بررسی قرارداد قبل از امضا معمولاً منطقیتر از حل اختلاف پس از اجرای قرارداد است.
برای بررسی مالیاتی قرارداد چه مدارکی لازم است؟
برای بررسی دقیق، معمولاً باید اطلاعات و اسناد مرتبط با قرارداد در دسترس باشد؛ از جمله:
- متن کامل قرارداد
- الحاقیهها و اصلاحیهها
- اطلاعات طرفین قرارداد
- موضوع و شرح خدمات
- مبلغ قرارداد
- نحوه و زمانبندی پرداخت
- صورتوضعیتها در صورت وجود
- فاکتورها و صورتحسابها
- اسناد پرداخت
- اطلاعات مربوط به پرونده مالیاتی
- اطلاعات مربوط به بیمه قرارداد در صورت مشمول بودن
هرچه اطلاعات کاملتر باشد، امکان تشخیص دقیقتر تکالیف و ریسکهای قرارداد نیز بیشتر است.
هزینه مشاوره مالیاتی قرارداد چقدر است؟
هزینه مشاوره مالیاتی قرارداد عدد ثابتی برای همه قراردادها ندارد و به عواملی مانند موارد زیر بستگی دارد:
- نوع قرارداد
- مبلغ قرارداد
- پیچیدگی موضوع
- تعداد اسناد و الحاقیهها
- نیاز به بررسی بیمه و ارزش افزوده
- یکباره بودن مشاوره یا ادامه همکاری
- نیاز به تنظیم یا اصلاح بندهای قرارداد
به همین دلیل بهتر است قیمت مشاوره پس از مشخص شدن نوع و حجم بررسی تعیین شود.
سؤالات متداول درباره مشاوره مالیاتی قراردادها
نحوه محاسبه به نوع درآمد، ماهیت فعالیت، وضعیت شخص حقیقی یا حقوقی، مقررات مالیاتی مرتبط و در مواردی وضعیت ارزش افزوده و بیمه بستگی دارد. بنابراین یک نرخ ثابت برای همه قراردادها وجود ندارد.
درآمد حاصل از فعالیت اقتصادی میتواند طبق مقررات مربوط مشمول مالیات باشد، اما نوع مالیات، نحوه محاسبه و تکالیف آن به ماهیت فعالیت و وضعیت مؤدی بستگی دارد.
باید بین تحمل اقتصادی مالیات و تکلیف قانونی پرداخت یا کسر و واریز تفاوت قائل شد. مسئولیت دقیق به نوع مالیات و شرایط قرارداد بستگی دارد و صرف عنوان «قرارداد مشاوره» برای تعیین آن کافی نیست.
ممکن است قراردادهای مشاوره، بسته به ماهیت و نحوه اجرای کار، مشمول مقررات بیمهای شوند؛ بنابراین باید متن قرارداد و شرایط اجرای آن بررسی شود. ماده ۳۸ قانون تأمین اجتماعی برای قراردادهای مقاطعهکاری قواعد مشخصی دارد.
اگر رابطه طرفین واقعاً رابطه استخدامی باشد، مقررات مالیات حقوق مطرح میشود؛ اما قرارداد مستقل ارائه خدمات الزاماً همان وضعیت مالیاتی رابطه استخدامی را ندارد. تشخیص باید بر اساس ماهیت واقعی رابطه و مقررات مربوط انجام شود.
بسته به نوع خدمت و مشمول یا معاف بودن آن دارد. بنابراین صرف استفاده از عنوان «قرارداد خدماتی» برای نتیجهگیری کافی نیست. نرخ عمومی ارزش افزوده در سال ۱۴۰۵، ۱۰ درصد است، اما ابتدا باید اصل شمول معامله بررسی شود.
«مالیات تکلیفی قرارداد» اصطلاحی است که در بسیاری از محتواهای قدیمی به کار رفته است، اما نمیتوان آن را بهصورت یک نرخ ثابت برای تمام قراردادهای امروزی در نظر گرفت. ماده ۱۰۴ قانون مالیاتهای مستقیم که مبنای بسیاری از این مطالب قدیمی بوده، در اصلاحات سال ۱۳۹۴ حذف شده است.
الزام و نحوه ثبت یا صدور صورتحساب به وضعیت مؤدی و نوع معامله و مقررات جاری بستگی دارد. مقررات سامانه مؤدیان در سال ۱۴۰۵ نیز دارای الزامات و دستورالعملهای بهروزشده است؛ بنابراین باید وضعیت همان قرارداد بررسی شود.
جمعبندی؛ چرا بررسی مالیاتی قرارداد قبل از امضا مهم است؟
مشاوره مالیاتی قراردادها فقط به تعیین مبلغ مالیات محدود نمیشود. یک بررسی کامل باید ماهیت قرارداد، نوع درآمد، وضعیت طرفین، مالیات بر درآمد، ارزش افزوده، بیمه، صورتحساب و مسئولیتهای هر طرف را در کنار یکدیگر بررسی کند.
مهمتر از همه، نباید بر اساس عنوان قرارداد یا مطالب قدیمی، یک نرخ ثابت برای مالیات آن در نظر گرفت. مقررات مالیاتی و سامانه مؤدیان نیز در طول زمان تغییر میکنند؛ بنابراین برای قراردادهای مهم یا پیچیده، بررسی متن قرارداد و مقررات جاری پیش از امضا میتواند از خطا و اختلافات بعدی جلوگیری کند.
توجه: مقررات مالیاتی و بیمهای ممکن است با تصویب قانون، بودجه یا بخشنامههای جدید تغییر کنند. مطالب این مقاله بر اساس اطلاعات قابل بررسی تا سال ۱۴۰۵ تنظیم شده است؛ در قراردادهای مهم، برای تعیین تکلیف قطعی باید متن قرارداد و مقررات لازم الاجرا در زمان انعقاد و اجرای آن بررسی شود.
به این ترتیب، به جای تصمیمگیری بر اساس درصدهای ثابت و مطالب قدیمی، میتوانید وضعیت مالیاتی و بیمهای قرارداد خود را متناسب با شرایط واقعی آن بررسی کنید. اگر پیش از امضای قرارداد درباره مالیات، ارزش افزوده، بیمه یا مسئولیتهای مالی ابهامی دارید، پیشنهاد میشود ازمشاوره مالیاتی تخصصی استفاده کنید.