
معافیت مالیاتی به این معناست که قانون، در شرایط مشخص، تمام یا بخشی از یک درآمد یا فعالیت را از پرداخت مالیات معاف میکند یا برای آن نرخ مالیات صفر در نظر میگیرد. اما برخلاف تصور رایج، یک «سقف معافیت مالیاتی» واحد برای همه افراد وجود ندارد و میزان و شرایط آن به نوع درآمد، نوع مؤدی و ماده قانونی مربوط بستگی دارد
در سال ۱۴۰۵، سقف معافیت سالانه درآمد مشمول مالیات حقوق ۴۸۰ میلیون تومان، معادل ۴۰ میلیون تومان در ماه است. برای صاحبان مشاغل نیز معافیت موضوع ماده ۱۰۱ به ۲۸۰ میلیون تومان در سال رسیده است. همچنین برای برخی گروههای خاص، از جمله اشخاص موضوع بند «ل» ماده ۱۳۹، سقف درآمد مشمول معافیت ۹۶۰ میلیون تومان تعیین شده است.
بنابراین اگر میخواهید بدانید چه کسانی از مالیات معاف هستند یا آیا درآمد شما در سال ۱۴۰۵ مشمول معافیت میشود، فقط دانستن یک عدد کافی نیست؛ باید نوع درآمد، سال عملکرد، ماده قانونی و شرایط برخورداری از معافیت را بررسی کنید.
آنچه درمورد معافیت مالیاتی می خوانید:
- معافیت مالیاتی چیست؟
- سقف معافیت مالیاتی در سال ۱۴۰۵ چقدر است؟
- چه کسانی از مالیات معاف هستند؟
- مهمترین انواع معافیت مالیاتی در ایران
- معافیت مالیاتی طبق کدام مواد قانون مالیاتهای مستقیم است؟
- شرایط استفاده از معافیت مالیاتی چیست؟
- تفاوت معافیت مالیاتی با نرخ صفر، تخفیف و مشوق مالیاتی چیست؟
- سقف ۶۰ و ۶۰۰ میلیارد تومانی معافیتهای مالیاتی چیست؟
- آیا معافیت مالیاتی به معنی نپرداختن همه مالیاتهاست؟
- چگونه بفهمیم مشمول معافیت مالیاتی هستیم؟
- مثالهای کاربردی معافیت مالیاتی در سال ۱۴۰۵
- چکلیست استفاده از معافیت مالیاتی
- سوالات متداول درباره معافیت مالیاتی
- جمعبندی
معافیت مالیاتی چیست؟
معافیت مالیاتی یعنی قانون برای یک درآمد، فعالیت یا گروه مشخص، در صورت وجود شرایط مقرر، حکم معافیت از پرداخت مالیات تعیین کرده باشد.
این معافیت ممکن است:
- برای مقدار مشخصی از درآمد اعمال شود؛
- مربوط به یک نوع فعالیت خاص باشد؛
- فقط برای گروه مشخصی از مؤدیان در نظر گرفته شود؛
- یا به رعایت شرایط و تکالیف خاصی وابسته باشد.
بنابراین جمله «این شغل از مالیات معاف است» بهتنهایی کافی نیست. باید مشخص شود:
- چه نوع مالیاتی موردنظر است؟
- درآمد از چه فعالیتی به دست آمده است؟
- مؤدی شخص حقیقی است یا حقوقی؟
- معافیت بر اساس کدام ماده قانونی اعمال میشود؟
- معافیت برای کدام سال است؟
- آیا شرایط و تکالیف لازم رعایت شده است؟
همچنین معافیت مالیاتی، نرخ صفر مالیاتی، تخفیف و مشوق مالیاتی مفاهیم یکسانی نیستند و در یک مقاله تخصصی نباید بدون توضیح به جای یکدیگر استفاده شوند.
سقف معافیت مالیاتی در سال ۱۴۰۵ چقدر است؟
برای سال ۱۴۰۵ نمیتوان یک رقم واحد را بهعنوان «سقف معافیت مالیاتی همه افراد» اعلام کرد. احکام بودجه برای انواع مختلف درآمد و فعالیت، ارقام متفاوتی تعیین کردهاند.
مهمترین ارقام عبارتاند از:
| نوع درآمد یا معافیت | سقف یا میزان در سال ۱۴۰۵ | مبنای قانونی |
| درآمد مشمول مالیات حقوق | ۴۸۰ میلیون تومان در سال | ماده ۸۴ و احکام بودجه ۱۴۰۵ |
| معادل ماهانه معافیت حقوق | ۴۰ میلیون تومان در ماه | ماده ۸۴ و احکام بودجه ۱۴۰۵ |
| درآمد مشمول مالیات صاحبان مشاغل | ۲۸۰ میلیون تومان در سال | ماده ۱۰۱ |
| درآمد مشمول مالیات مستغلات اشخاص فاقد درآمد | ۲۸۰ میلیون تومان در سال | ماده ۵۷ |
| درآمد سالانه مشمول معافیت اشخاص موضوع بند «ل» ماده ۱۳۹ | ۹۶۰ میلیون تومان | بند «ل» ماده ۱۳۹ و بودجه ۱۴۰۵ |
| سقف مجموع برخی معافیتها، نرخ صفر و مشوقها برای اشخاص حقیقی | ۶۰ میلیارد تومان | احکام بودجه ۱۴۰۵ |
| سقف مجموع برخی معافیتها، نرخ صفر و مشوقها برای اشخاص حقوقی | ۶۰۰ میلیارد تومان | احکام بودجه ۱۴۰۵ |
رقم ۴۸۰ میلیون تومان برای معافیت سالانه حقوق و ۴۰ میلیون تومان بهصورت ماهانه در منابع مربوط به احکام مالیاتی ۱۴۰۵ تأیید شده است.
نکته مهم: ارقام ۶۰ میلیارد و ۶۰۰ میلیارد تومان را نباید با «معافیت پایه حقوق» یا «معافیت ماده ۱۰۱» اشتباه گرفت. این ارقام مربوط به سقف مجموع برخی معافیتها، نرخهای صفر، کاهش نرخ و سایر مشوقهای مالیاتی هستند و استثناهای قانونی دارند.
سقف معافیت مالیات حقوق در سال ۱۴۰۵
در سال ۱۴۰۵ سقف معافیت سالانه موضوع ماده ۸۴ قانون مالیاتهای مستقیم ۴۸۰ میلیون تومان تعیین شده است.
این رقم معادل:
۴۰ میلیون تومان در ماه
است.
بنابراین اگر درآمد مشمول مالیات حقوق فردی در محدوده سقف معافیت قرار داشته باشد، تا این میزان مالیاتی به آن تعلق نمیگیرد.
نکته مهم این است که باید از عبارت «درآمد مشمول مالیات حقوق» استفاده کرد، نه اینکه صرفاً بگوییم «هرکس ماهانه کمتر از ۴۰ میلیون تومان حقوق بگیرد معاف است». زیرا نحوه تعیین درآمد مشمول مالیات به نوع پرداختها و مقررات مربوط بستگی دارد.
جدول نرخ مالیات حقوق در سال ۱۴۰۵
درآمد حقوق بالاتر از سقف معافیت، بهصورت پلکانی مشمول مالیات میشود:
| درآمد مشمول مالیات حقوق در سال ۱۴۰۵ | نرخ مالیات نسبت به مازاد |
| تا ۴۸۰ میلیون تومان | معاف |
| مازاد ۴۸۰ تا ۹۶۰ میلیون تومان | ۱۰٪ |
| مازاد ۹۶۰ تا ۱۲۰۰ میلیون تومان | ۱۵٪ |
| مازاد ۱۲۰۰ تا ۱۴۴۰ میلیون تومان | ۲۰٪ |
| مازاد ۱۴۴۰ تا ۱۶۸۰ میلیون تومان | ۲۵٪ |
| مازاد بر ۱۶۸۰ میلیون تومان | ۳۰٪ |
بنابراین اگر درآمد مشمول مالیات شخصی از سقف معافیت بیشتر باشد، به این معنا نیست که کل درآمد او با بالاترین نرخ مالیات محاسبه میشود؛ نرخها بهصورت پلکانی روی بخشهای مربوط اعمال میشوند. احکام مالیاتی ۱۴۰۵ نرخهای ۱۰، ۱۵، ۲۰، ۲۵ و ۳۰ درصد را برای پلههای مختلف تعیین کردهاند.
سقف معافیت مالیاتی صاحبان مشاغل در سال ۱۴۰۵
صاحبان مشاغل حقیقی میتوانند در صورت رعایت شرایط قانونی از معافیت موضوع ماده ۱۰۱ قانون مالیاتهای مستقیم استفاده کنند.
میزان این معافیت برای سال ۱۴۰۵ ۲۸۰ میلیون تومان از درآمد سالانه مشمول مالیات است.
نکته بسیار مهم این است که:
۲۸۰ میلیون تومان سقف معافیت درآمد مشمول مالیات است، نه سقف فروش سالانه کسبوکار.
به عبارت دیگر، نمیتوان گفت «هر مغازهای که فروشش کمتر از ۲۸۰ میلیون تومان باشد از مالیات معاف است». فروش، درآمد و درآمد مشمول مالیات مفاهیم متفاوتی هستند و باید مطابق مقررات مالیاتی محاسبه شوند.
معافیت ماده ۵۷ در سال ۱۴۰۵
ماده ۵۷ قانون مالیاتهای مستقیم برای اشخاص حقیقی که درآمدی از منابع دیگری ندارند، در خصوص درآمد مشمول مالیات سالانه مستغلات حکم معافیت پیشبینی کرده است.
میزان این معافیت برای سال ۱۴۰۵ ۲۸۰ میلیون تومان تعیین شده است.
این رقم را نیز نباید با معافیت عمومی اجاره برای همه مالکان یکی دانست؛ ماده ۵۷ شرایط مشخصی دارد و مربوط به وضعیت خاص اشخاص فاقد درآمد از منابع دیگر است.
معافیت بند «ل» ماده ۱۳۹ در سال ۱۴۰۵
یکی از تغییرات مهم سال ۱۴۰۵ مربوط به اشخاص موضوع بند «ل» ماده ۱۳۹ قانون مالیاتهای مستقیم است.
در این حکم، سقف درآمد سالانه مشمول معافیت برای فعالیتهای موضوع این بند به ۹۶۰ میلیون تومان افزایش یافته است. این رقم در سالهای قبل پایینتر بود و در سال ۱۴۰۵ افزایش قابل توجهی داشته است.
بند «ل» ماده ۱۳۹ به برخی فعالیتهای فرهنگی، هنری، مطبوعاتی، قرآنی و انتشاراتی مربوط میشود؛ اما برخورداری از این حکم به شرایط قانونی فعالیت و مقررات مربوط وابسته است.
بنابراین نباید این رقم را بهعنوان «معافیت همه هنرمندان یا رسانهها» معرفی کرد.
چه کسانی از مالیات معاف هستند؟
قانون مالیاتهای مستقیم برای درآمدها و فعالیتهای مختلف، احکام معافیت یا نرخ صفر در نظر گرفته است.
برخی گروههای مهم عبارتاند از:
- حقوقبگیران تا سقف مقرر سالانه؛
- صاحبان مشاغل حقیقی در محدوده معافیت ماده ۱۰۱؛
- اشخاص واجد شرایط ماده ۵۷؛
- برخی فعالان کشاورزی و دامپروری؛
- برخی فعالیتهای فرهنگی، هنری و مطبوعاتی؛
- برخی مؤسسات خیریه و عامالمنفعه واجد شرایط؛
- برخی فعالیتهای صادراتی؛
- برخی فعالیتهای تولیدی و سرمایهگذاری؛
- برخی درآمدها و فعالیتهای خاص که قانون برای آنها معافیت یا نرخ صفر در نظر گرفته است.
اما وجود نام یک فعالیت در فهرست بالا به معنی معافیت مطلق همه درآمدهای آن فعالیت نیست. شرایط ماده قانونی مربوط باید بررسی شود.
حقوقبگیران در محدوده معافیت
حقوقبگیران یکی از شناختهشدهترین گروههای دارای معافیت مالیاتی هستند.
در سال ۱۴۰۵، درآمد مشمول مالیات حقوق تا ۴۸۰ میلیون تومان در سال معاف است و معادل ماهانه آن ۴۰ میلیون تومان خواهد بود.
علاوه بر این سقف عمومی، ماده ۹۱ قانون مالیاتهای مستقیم برای برخی انواع درآمدها و مزایای حقوقی، معافیتهای خاصی در نظر گرفته است.
بنابراین برای بررسی مالیات حقوق یک فرد، فقط نباید به سقف ماده ۸۴ نگاه کرد؛ نوع پرداخت و مقررات ماده ۹۱ نیز ممکن است اهمیت داشته باشد.
صاحبان مشاغل و اصناف
صاحبان مشاغل حقیقی در صورت تحقق شرایط قانونی میتوانند از معافیت ماده ۱۰۱ استفاده کنند.
در سال ۱۴۰۵ این معافیت ۲۸۰ میلیون تومان از درآمد مشمول مالیات سالانه است.
این معافیت با سقف معافیت حقوق کاملاً متفاوت است. بنابراین:
- حقوقبگیر → ماده ۸۴
- صاحب شغل حقیقی → ماده ۱۰۱
و هر کدام شرایط و مبنای محاسبات خاص خود را دارند.
فعالان بخش کشاورزی
ماده ۸۱ قانون مالیاتهای مستقیم برای درآمد حاصل از برخی فعالیتهای کشاورزی و مرتبط با آن، حکم معافیت در نظر گرفته است.
از جمله فعالیتهای ذکرشده در این ماده میتوان به مواردی مانند:
- کشاورزی؛
- دامداری و دامپروری؛
- پرورش ماهی؛
- پرورش زنبور عسل؛
- پرورش طیور؛
- صیادی و ماهیگیری؛
- نوغانداری؛
- احیای مراتع و جنگلها؛
- باغداری و نخیلات
اشاره کرد.
با این حال، صرف استفاده از عنوان «کشاورزی» برای یک فعالیت به معنی معافیت تمام درآمدهای آن نیست و باید ماهیت واقعی فعالیت با حکم ماده ۸۱ تطبیق داده شود.
برخی فعالیتهای فرهنگی، هنری و مطبوعاتی
ماده ۱۳۹ قانون مالیاتهای مستقیم برای برخی فعالیتها و مؤسسات فرهنگی، هنری، مطبوعاتی، قرآنی و انتشاراتی احکام خاص مالیاتی دارد.
در سال ۱۴۰۵، سقف درآمد سالانه مشمول معافیت اشخاص موضوع بند «ل» ماده ۱۳۹ ۹۶۰ میلیون تومان تعیین شده است.
بنابراین برای یک رسانه، مؤسسه فرهنگی یا فعال هنری، صرفاً عنوان فعالیت کافی نیست و باید شرایط قانونی و وضعیت مجوز و نوع فعالیت بررسی شود.
برخی مؤسسات خیریه و عامالمنفعه
برخی مؤسسات خیریه و عامالمنفعه واجد شرایط نیز بر اساس ماده ۱۳۹ از احکام معافیت مالیاتی برخوردار میشوند.
اما ثبت یک مؤسسه خیریه بهتنهایی به معنی معافیت تمام درآمدها نیست. نوع درآمد، نحوه فعالیت و رعایت شرایط قانونی اهمیت دارد.
مهمترین انواع معافیت مالیاتی در ایران
بهطور کلی، معافیتها و مشوقهای مالیاتی را میتوان در چند گروه بررسی کرد:
معافیت مالیات بر درآمد حقوق
این معافیت به درآمد مشمول مالیات حقوق مربوط است و سقف آن در هر سال توسط قانون بودجه مشخص میشود.
در سال ۱۴۰۵ سقف سالانه آن ۴۸۰ میلیون تومان است.
معافیت ماده ۱۰۱ برای صاحبان مشاغل حقیقی در نظر گرفته شده و سقف آن در سال ۱۴۰۵ ۲۸۰ میلیون تومان از درآمد مشمول مالیات است.
ماده ۸۱ برای فعالیتهای مشخص کشاورزی و دامپروری احکام معافیت دارد.
معافیت فعالیتهای فرهنگی و هنری
برخی فعالیتهای فرهنگی، هنری، مطبوعاتی، قرآنی و انتشاراتی تحت شرایط ماده ۱۳۹ مشمول معافیت یا احکام خاص مالیاتی هستند.
در سال ۱۴۰۵ سقف درآمد سالانه مشمول معافیت اشخاص موضوع بند «ل» ماده ۱۳۹ ۹۶۰ میلیون تومان است.
قانون مالیاتهای مستقیم برای برخی درآمدهای صادراتی احکام خاصی دارد؛ اما نمیتوان بهصورت کلی گفت «صادرات از مالیات معاف است».
نوع کالا یا خدمت، نحوه صادرات، شرایط بازگشت ارز و مقررات مربوط باید بررسی شود.
معافیتها و مشوقهای تولید و سرمایهگذاری
برای برخی فعالیتهای تولیدی و سرمایهگذاری نیز در قوانین مختلف معافیت یا نرخ صفر پیشبینی شده است.
در این موارد باید ماده قانونی، محل فعالیت، نوع سرمایهگذاری و شرایط مقرر بررسی شود.
معافیت مالیاتی طبق کدام مواد قانون مالیاتهای مستقیم است؟
یکی از بهترین روشها برای بررسی وضعیت مالیاتی، پیدا کردن ماده قانونی مرتبط با درآمد یا فعالیت است.
| ماده قانونی | موضوع | توضیح |
| ماده ۵۷ | درآمد مستغلات اشخاص فاقد درآمد | دارای شرایط و سقف مشخص |
| ماده ۸۱ | برخی فعالیتهای کشاورزی | معافیت برای فعالیتهای مشخص |
| ماده ۸۴ | درآمد مشمول مالیات حقوق | سقف سالانه با بودجه تعیین میشود |
| ماده ۹۱ | برخی درآمدها و مزایای حقوق | شامل موارد خاص معافیت |
| ماده ۱۰۱ | درآمد مشمول مالیات صاحبان مشاغل | سقف سالانه با بودجه تعیین میشود |
| ماده ۱۳۹ | برخی فعالیتها و مؤسسات فرهنگی، مذهبی و عامالمنفعه | مشروط به شرایط قانونی |
| ماده ۱۴۱ | برخی درآمدهای صادراتی | دارای شرایط قانونی |
| ماده ۱۴۳ و ۱۴۳ مکرر | برخی درآمدها و معاملات مرتبط با بازار سرمایه | دارای احکام خاص |
| ماده ۱۴۵ | برخی درآمدهای مالی | شامل موارد مشخص قانونی |
| ماده ۱۴۶ مکرر | شرایط برخورداری از برخی معافیتها و نرخ صفر | رعایت تکالیف اهمیت دارد |
بنابراین پاسخ سؤال «چه کسانی از مالیات معاف هستند؟» را نمیتوان فقط با یک فهرست کوتاه داد؛ ماده قانونی و شرایط آن تعیینکننده است.
شرایط استفاده از معافیت مالیاتی چیست؟
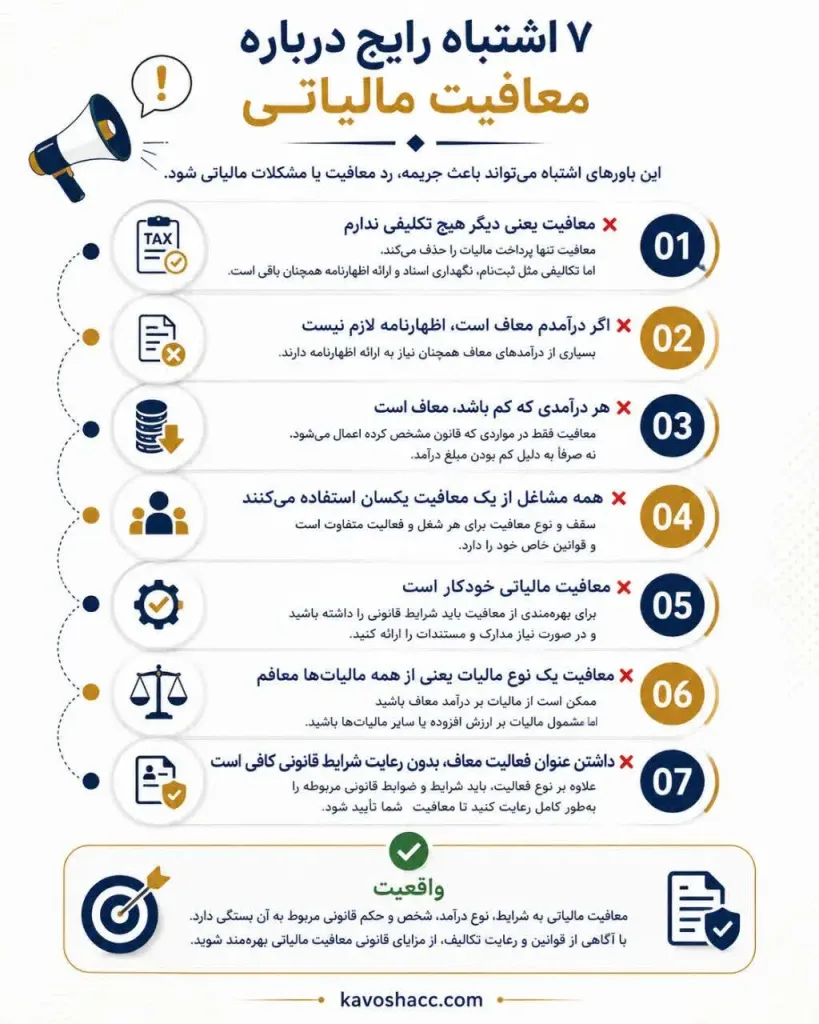
یکی از اشتباهات رایج این است که فرد تصور کند اگر درآمدش در گروه معاف قرار گرفت، دیگر هیچ تکلیف مالیاتی ندارد.
در حالی که در بسیاری از موارد، برخورداری از معافیت یا نرخ صفر به رعایت تکالیف قانونی وابسته است.
مهمترین مواردی که باید بررسی شوند عبارتاند از:
- ثبت و نگهداری اسناد و مدارک؛
- ارائه اظهارنامه در موارد مقرر؛
- ارائه دفاتر یا اسناد و مدارک در صورت الزام قانونی؛
- داشتن مجوزهای لازم؛
- ثبت صحیح درآمد و هزینه؛
- رعایت شرایط اختصاصی ماده قانونی؛
- رعایت تکالیف مربوط به سامانهها و مقررات مالیاتی در موارد مشمول.
آیا داشتن درآمد معاف به معنی حذف اظهارنامه است؟
خیر، لزوماً چنین نیست.
این دو مفهوم باید از یکدیگر جدا شوند:
معاف بودن یک درآمد از مالیات
و
نداشتن تکلیف برای ارائه اظهارنامه یا اسناد
در بسیاری از موارد این دو یکسان نیستند.
بهخصوص در احکام مربوط به نرخ صفر و برخی معافیتها، رعایت تکالیف قانونی میتواند شرط برخورداری از مزیت مالیاتی باشد.
بنابراین نباید صرفاً به دلیل معاف بودن یک فعالیت، اظهارنامه یا سایر تکالیف قانونی را نادیده گرفت.
آیا ارائه اسناد و مدارک ضروری است؟
اگر قانون برای برخورداری از معافیت یا نرخ صفر، ارائه دفاتر، اظهارنامه یا اسناد و مدارک را شرط کرده باشد، مؤدی باید آن تکالیف را انجام دهد.
به همین دلیل، نگهداری قراردادها، فاکتورها، مجوزها، اسناد درآمد و هزینه و سایر مدارک مرتبط با فعالیت اهمیت زیادی دارد.
آیا داشتن پرونده مالیاتی الزامی است؟
پاسخ این سؤال برای همه افراد یکسان نیست.
الزام به تشکیل پرونده و نوع تکالیف مالیاتی به نوع فعالیت، درآمد، وضعیت مؤدی و مقررات مربوط بستگی دارد.
بنابراین نمیتوان گفت «هر فردی که درآمد معاف دارد، قطعاً پرونده مالیاتی ندارد» یا برعکس.
چه زمانی ممکن است معافیت از بین برود؟
برخی مواردی که میتوانند باعث از دست رفتن مزیت مالیاتی شوند عبارتاند از:
- رعایت نکردن شرایط ماده قانونی؛
- نداشتن مجوز لازم؛
- ارائه نکردن تکالیف قانونی در مواردی که شرط برخورداری هستند؛
- ارائه اطلاعات نادرست؛
- خارج شدن فعالیت واقعی از محدوده فعالیت مشمول معافیت؛
- رعایت نکردن الزامات خاص تعیینشده برای یک معافیت.
بنابراین قبل از استفاده از معافیت، باید شرایط همان ماده قانونی بررسی شود.
تفاوت معافیت مالیاتی با نرخ صفر، تخفیف و مشوق مالیاتی چیست؟
این چهار مفهوم به یک معنی نیستند.
| مفهوم | معنی ساده |
| معافیت مالیاتی | درآمد یا فعالیت در چارچوب قانون از پرداخت مالیات معاف میشود. |
| نرخ صفر مالیاتی | درآمد در نظام مالیاتی قرار دارد اما مالیات آن با نرخ صفر محاسبه میشود. |
| تخفیف مالیاتی | بخشی از مالیات یا نرخ آن طبق قانون کاهش پیدا میکند. |
| مشوق مالیاتی | مزیت مالیاتی برای حمایت از فعالیت یا رفتار اقتصادی مشخص است. |
تفاوت نرخ صفر با معافیت اهمیت زیادی دارد؛ زیرا در برخی موارد، حتی زمانی که مالیات با نرخ صفر محاسبه میشود، انجام تکالیف قانونی همچنان ضروری است.
به همین دلیل، عبارت «معاف از مالیات» همیشه نباید به معنای «بدون هیچ تکلیف مالیاتی» برداشت شود.
سقف ۶۰ و ۶۰۰ میلیارد تومانی معافیتهای مالیاتی چیست؟
یکی از موضوعات جدید و مهم احکام بودجه ۱۴۰۵، تعیین سقف برای مجموع برخی معافیتها، نرخ صفر مالیاتی، کاهش نرخ و سایر مشوقهای مالیاتی است.
این سقف برای:
- اشخاص حقیقی: ۶۰ میلیارد تومان
- اشخاص حقوقی: ۶۰۰ میلیارد تومان
تعیین شده است.
اما این ارقام به معنی آن نیست که هر فرد حقیقی تا ۶۰ میلیارد تومان درآمد از مالیات معاف است.
برای مثال، نمیتوان گفت:
«سقف معافیت مالیاتی یک فرد در سال ۱۴۰۵، ۶۰ میلیارد تومان است.»
این برداشت اشتباه است.
این حکم درباره مجموع برخی معافیتها، نرخ صفر، کاهش نرخ و مشوقهای مالیاتی است و خود قانون نیز استثناهایی برای برخی معافیتها و قوانین خاص در نظر گرفته است.
بنابراین در مقالهای درباره معافیت مالیاتی، این رقم باید از سقفهای ماده ۸۴ و ماده ۱۰۱ جدا شود.
آیا معافیت مالیاتی به معنی نپرداختن همه مالیاتهاست؟
خیر.
معافیت معمولاً به یک نوع درآمد، فعالیت یا مالیات خاص مربوط میشود.
برای مثال، اگر یک درآمد طبق قانون مالیاتهای مستقیم مشمول معافیت باشد، این موضوع بهخودیخود به معنی معاف بودن تمام معاملات شخص از مالیات بر ارزش افزوده نیست.
برای تشخیص دقیق باید مشخص شود:
- نوع مالیات چیست؟
- درآمد یا معامله موردنظر چیست؟
- شخص حقیقی است یا حقوقی؟
- کدام ماده قانونی اعمال میشود؟
- معافیت شامل کل درآمد است یا بخشی از آن؟
چگونه بفهمیم مشمول معافیت مالیاتی هستیم؟
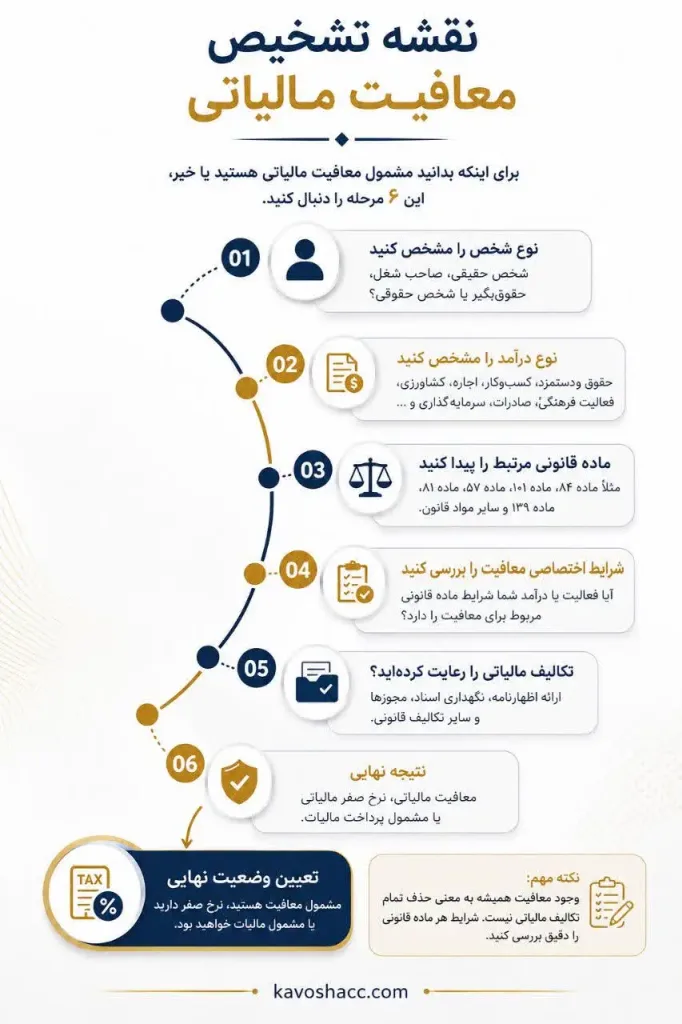
اگر نمیدانید درآمد یا فعالیت شما مشمول معافیت است یا خیر، این مراحل را دنبال کنید:
ابتدا مشخص کنید:
- حقوقبگیر هستید؛
- صاحب شغل و شخص حقیقی هستید؛
- شرکت یا شخص حقوقی هستید؛
- مؤسسه یا نهاد خاصی هستید.
منبع درآمد را مشخص کنید:
- حقوق و دستمزد؛
- کسبوکار و فعالیت شغلی؛
- اجاره؛
- کشاورزی؛
- فعالیت فرهنگی یا هنری؛
- صادرات؛
- سرمایهگذاری؛
- یا فعالیت دیگری.
۳. ماده قانونی مربوط را پیدا کنید
مثلاً:
- حقوق → ماده ۸۴ و مواد مرتبط
- برخی فعالیتهای کشاورزی → ماده ۸۱
- صاحبان مشاغل → ماده ۱۰۱
- برخی اشخاص فاقد درآمد از منابع دیگر → ماده ۵۷
- برخی فعالیتهای فرهنگی و هنری → ماده ۱۳۹
فقط پیدا کردن نام فعالیت کافی نیست. باید شرایط، مجوزها و تکالیف مربوط به همان ماده نیز بررسی شود.
عدد معافیت مربوط به سال موردنظر را بررسی کنید.
برای مثال، نمیتوان رقم معافیت حقوق سال ۱۴۰۴ را بدون بررسی مقررات برای سال ۱۴۰۵ استفاده کرد.
۶. بررسی کنید معافیت است یا نرخ صفر
در نهایت مشخص کنید حکم قانونی موردنظر دقیقاً:
- معافیت است؛
- نرخ صفر است؛
- تخفیف است؛
- یا مشوق مالیاتی.
این تفکیک میتواند روی تکالیف مؤدی تأثیر داشته باشد.
مثالهای کاربردی معافیت مالیاتی در سال ۱۴۰۵
فرض کنید درآمد مشمول مالیات حقوق فردی در یک ماه ۳۵ میلیون تومان باشد.
سقف ماهانه معافیت حقوق در سال ۱۴۰۵ ۴۰ میلیون تومان است؛ بنابراین این مبلغ از نظر سقف معافیت ماده ۸۴، در محدوده معافیت قرار میگیرد.
اما اگر درآمد مشمول مالیات فرد ۶۰ میلیون تومان باشد، نمیتوان گفت کل ۶۰ میلیون تومان مشمول مالیات است یا کل آن معاف است. ابتدا سقف معافیت کسر میشود و مازاد طبق نرخهای پلکانی مربوط محاسبه میشود.
فرض کنید پس از محاسبه درآمد مشمول مالیات یک صاحب شغل، رقم آن ۲۵۰ میلیون تومان باشد.
با توجه به سقف ۲۸۰ میلیون تومان ماده ۱۰۱ در سال ۱۴۰۵، این درآمد در محدوده سقف معافیت قرار میگیرد؛ البته تحقق سایر شرایط قانونی ماده ۱۰۱ نیز ضروری است.
این مثال را نباید با فروش ۲۵۰ میلیون تومانی اشتباه گرفت.
فروش کسبوکار با درآمد مشمول مالیات یکسان نیست.
فرض کنید فعالیت یک مؤسسه یا شخص در محدوده فعالیتهای موضوع بند «ل» ماده ۱۳۹ قرار داشته باشد.
در سال ۱۴۰۵ سقف درآمد سالانه مشمول معافیت برای اشخاص مشمول این حکم ۹۶۰ میلیون تومان است. اما استفاده از این حکم منوط به تحقق شرایط قانونی فعالیت است.
چکلیست استفاده از معافیت مالیاتی
قبل از اینکه درآمد خود را «معاف از مالیات» بدانید، موارد زیر را بررسی کنید:
- [ ] نوع شخص مشخص شده است.
- [ ] نوع درآمد یا فعالیت مشخص شده است.
- [ ] سال عملکرد مشخص شده است.
- [ ] ماده قانونی مربوط پیدا شده است.
- [ ] سقف معافیت مربوط به همان سال بررسی شده است.
- [ ] شرایط اختصاصی معافیت بررسی شده است.
- [ ] مجوزهای لازم وجود دارد.
- [ ] تکالیف مالیاتی لازم انجام شده است.
- [ ] اظهارنامه و اسناد لازم در صورت الزام قانونی ارائه شدهاند.
- [ ] مشخص شده که حکم موردنظر «معافیت» است یا «نرخ صفر».
- [ ] معافیت مالیات مستقیم با مالیات بر ارزش افزوده اشتباه گرفته نشده است.
سوالات متداول درباره معافیت مالیاتی
معافیت مالیاتی یعنی قانون، در شرایط مشخص، تمام یا بخشی از یک درآمد یا فعالیت را از پرداخت مالیات خارج کند. نوع و میزان معافیت به ماده قانونی، نوع درآمد و شرایط مؤدی بستگی دارد.
یک سقف واحد برای همه افراد وجود ندارد. برای نمونه، سقف معافیت درآمد مشمول مالیات حقوق در سال ۱۴۰۵ ۴۸۰ میلیون تومان در سال یا ۴۰ میلیون تومان در ماه است و معافیت ماده ۱۰۱ صاحبان مشاغل ۲۸۰ میلیون تومان در سال تعیین شده است.
درآمد مشمول مالیات حقوق تا سقف ۴۸۰ میلیون تومان در سال، معادل ۴۰ میلیون تومان در ماه، در محدوده معافیت سال ۱۴۰۵ قرار دارد.
سقف معافیت سالانه موضوع ماده ۱۰۱ برای صاحبان مشاغل ۲۸۰ میلیون تومان از درآمد مشمول مالیات است.
در همه موارد پاسخ یکسان نیست. برخی معافیتها و نرخهای صفر به رعایت تکالیف مالیاتی مانند اظهارنامه، دفاتر یا اسناد و مدارک وابسته هستند. بنابراین نباید صرفاً به دلیل معاف بودن یک درآمد، همه تکالیف مالیاتی را نادیده گرفت.
برخی درآمدهای حاصل از فعالیتهای کشاورزی، دامداری، دامپروری، پرورش ماهی، پرورش زنبور عسل و فعالیتهای مشخص دیگر طبق ماده ۸۱ مشمول معافیت هستند؛ اما باید مشخص شود فعالیت موردنظر واقعاً در محدوده حکم ماده ۸۱ قرار میگیرد.
این رقم به معنی معافیت عمومی هر شخص حقیقی تا ۶۰ میلیارد تومان درآمد نیست. در احکام بودجه ۱۴۰۵ برای مجموع برخی معافیتها، نرخ صفر، کاهش نرخ و سایر مشوقهای مالیاتی سقف ۶۰ میلیارد تومان برای اشخاص حقیقی و ۶۰۰ میلیارد تومان برای اشخاص حقوقی تعیین شده است.
لزوماً خیر. هر نوع مالیات مقررات خاص خود را دارد و معافیت یک درآمد از مالیاتهای مستقیم بهتنهایی به معنی معافیت همه معاملات از مالیات بر ارزش افزوده نیست.
جمعبندی
معافیت مالیاتی در سال ۱۴۰۵ یک رقم واحد ندارد و باید بر اساس نوع درآمد، نوع مؤدی و ماده قانونی مربوط بررسی شود.
مهمترین ارقام سال ۱۴۰۵ عبارتاند از:
- ۴۸۰ میلیون تومان در سال / ۴۰ میلیون تومان در ماه برای سقف معافیت درآمد مشمول مالیات حقوق؛
- ۲۸۰ میلیون تومان برای معافیت درآمد مشمول مالیات صاحبان مشاغل موضوع ماده ۱۰۱؛
- ۲۸۰ میلیون تومان برای معافیت موضوع ماده ۵۷؛
- ۹۶۰ میلیون تومان برای درآمد سالانه مشمول معافیت اشخاص موضوع بند «ل» ماده ۱۳۹؛
- ۶۰ میلیارد تومان برای اشخاص حقیقی و ۶۰۰ میلیارد تومان برای اشخاص حقوقی بهعنوان سقف مجموع برخی معافیتها، نرخ صفر، کاهش نرخ و سایر مشوقهای مالیاتی، که نباید با معافیت پایه افراد اشتباه گرفته شود.
در نتیجه، اگر میخواهید بدانید «آیا من از مالیات معاف هستم؟»، بهتر است بهجای جستوجوی یک عدد عمومی، این چهار مورد را مشخص کنید:
نوع درآمد → ماده قانونی → سقف معافیت → شرایط برخورداری
این روش دقیقتر است و احتمال اشتباه در تفسیر قوانین مالیاتی را کاهش میدهد.
نمیدانید درآمد یا فعالیت شما مشمول معافیت مالیاتی میشود یا خیر؟
نوع درآمد، وضعیت مؤدی و ماده قانونی مرتبط را بررسی کنید و در صورت نیاز از مشاوره تخصصی مالیاتی استفاده کنید.