
اگر به دنبال راهکارهای کاهش مالیات هستید، اولین نکته این است که کاهش مالیات قانونی با پنهانکردن درآمد یا ثبت هزینههای صوری تفاوت دارد. راهکار درست این است که درآمد و هزینهها بهدرستی ثبت شوند، هزینههای قابل قبول مالیاتی از قلم نیفتند و از معافیتها و مشوقهایی که قانون برای شما در نظر گرفته است، استفاده کنید.
مهمترین روشهای قانونی شامل استفاده از هزینههای قابل قبول، بهرهگیری از معافیتها و مشوقهای مالیاتی، محاسبه صحیح استهلاک، رعایت تکالیف مالیاتی، استفاده درست از تبصره ماده ۱۰۰ و در صورت وجود اختلاف، اعتراض مستند به مالیات تشخیصی است.
در ادامه، این روشها را برای صاحبان مشاغل و شرکتها بررسی میکنیم و اعداد مهم مربوط به عملکرد ۱۴۰۴ و ۱۴۰۵ را نیز از یکدیگر تفکیک خواهیم کرد.
نکته مهم درباره سال عملکرد: عملکرد ۱۴۰۴ در سال ۱۴۰۵ اظهار و رسیدگی میشود؛ اما عملکرد ۱۴۰۵ مربوط به درآمدهای سال ۱۴۰۵ است و مقررات اجرایی آن ممکن است با عملکرد ۱۴۰۴ متفاوت باشد.
آنچه درمورد راهکار های کاهش مالیات می خوانید:
- کاهش مالیات به روش قانونی یعنی چه؟
- مهمترین راهکارهای کاهش مالیات
- استفاده از هزینههای قابل قبول مالیاتی
- استفاده از معافیتهای مالیاتی
- استفاده از مشوقها و نرخ صفر مالیاتی
- محاسبه صحیح استهلاک
- ارسال صحیح و بهموقع اظهارنامه مالیاتی
- رعایت تکالیف سامانه مؤدیان
- تبصره ماده ۱۰۰؛ آیا واقعاً مالیات را کاهش میدهد؟
- اعداد مهم مالیاتی را با سال عملکرد اشتباه نگیریم
- راهکارهای کاهش مالیات برای صاحبان مشاغل
- راهکارهای کاهش مالیات شرکتها
- اگر مالیات تعیینشده بیشتر از مقدار واقعی باشد چه کنیم؟
- چه اشتباهاتی باعث افزایش مالیات میشوند؟
- چه روشهایی برای کاهش مالیات غیرقانونی هستند؟
- چکلیست کاهش قانونی مالیات
- سوالات متداول راهکارهای کاهش مالیات
- جمعبندی؛ بهترین راهکار کاهش مالیات چیست؟
کاهش مالیات به روش قانونی یعنی چه؟
کاهش قانونی مالیات یعنی مؤدی از ظرفیتهایی استفاده کند که قانون برای تعیین مالیات واقعی در اختیار او قرار داده است.
برای نمونه، اگر یک کسبوکار هزینهای واقعی، مرتبط با فعالیت و دارای مدارک کافی داشته باشد، این هزینه در صورت احراز شرایط قانونی میتواند در محاسبه درآمد مشمول مالیات اثر بگذارد.
بنابراین کاهش مالیات قانونی به معنی کاهش مصنوعی درآمد نیست؛ بلکه یعنی:
- درآمدها درست شناسایی شوند.
- هزینههای واقعی و قابل قبول ثبت شوند.
- معافیتهای قانونی بررسی شوند.
- مشوقهای قابل استفاده از دست نروند.
- تکالیف مالیاتی در مهلت مقرر انجام شوند.
- در صورت وجود مالیات نادرست، مؤدی از حق اعتراض خود استفاده کند.
تفاوت کاهش مالیات قانونی با فرار مالیاتی
در برنامهریزی مالیاتی قانونی، اطلاعات مالی واقعی باقی میمانند و صرفاً حقوق قانونی مؤدی بهدرستی اعمال میشوند.
اما مواردی مانند موارد زیر راهکار قانونی محسوب نمیشوند:
- پنهانکردن درآمد
- ثبت هزینه صوری
- استفاده از فاکتور غیرواقعی
- اعلام اطلاعات خلاف واقع
- استفاده از معافیت بدون داشتن شرایط
بنابراین هدف از برنامهریزی مالیاتی، پرداخت مالیات کمتر از طریق قانون است، نه پرداخت مالیات کمتر از طریق اطلاعات غیرواقعی.
مهمترین راهکارهای کاهش مالیات
راهکار مناسب برای همه مؤدیان یکسان نیست. نوع فعالیت، شخص حقیقی یا حقوقی بودن، میزان درآمد، ساختار هزینهها و برخورداری از شرایط معافیتها و مشوقها در انتخاب روش مناسب مؤثر است.
| راهکار | مناسب برای | اثر احتمالی بر مالیات | مهمترین شرط |
| شناسایی هزینههای قابل قبول | صاحبان مشاغل و شرکتها | کاهش درآمد مشمول مالیات | واقعی، مرتبط و مستند بودن هزینه |
| استفاده از معافیتها | مؤدیان واجد شرایط | کاهش یا حذف مالیات بخش مشمول معافیت | احراز شرایط قانونی |
| استفاده از مشوقهای مالیاتی | اشخاص واجد شرایط | کاهش نرخ یا مالیات | رعایت شروط همان مشوق |
| محاسبه صحیح استهلاک | کسبوکارهای دارای دارایی | کاهش درآمد مشمول مالیات | رعایت مقررات استهلاک |
| تبصره ماده ۱۰۰ | برخی صاحبان مشاغل | تعیین مالیات مقطوع و سادهسازی تکالیف | رعایت سقف و شرایط دستورالعمل |
| اعتراض به مالیات | مؤدیان دارای اختلاف | امکان اصلاح مالیات تشخیصی | ارائه اعتراض و اسناد معتبر |
این روشها جایگزین یکدیگر نیستند و ممکن است یک مؤدی واجد شرایط چند مورد از آنها باشد.
استفاده از هزینههای قابل قبول مالیاتی
یکی از مهمترین راهکارهای قانونی مدیریت مالیات، شناسایی صحیح هزینههایی است که از نظر قانون قابل قبول هستند.
طبق ماده ۱۴۷ قانون مالیاتهای مستقیم، هزینه قابل قبول باید شرایط قانونی لازم را داشته باشد؛ از جمله اینکه متعارف، مستند و مرتبط با تحصیل درآمد مؤدی باشد.
همچنین ماده ۱۴۸ قانون مالیاتهای مستقیم گروههای مختلفی از هزینههای قابل قبول را مشخص کرده است.
اما یک نکته بسیار مهم وجود دارد:
هر هزینهای که در حسابداری ثبت شود، الزاماً از نظر مالیاتی قابل قبول نیست.
قبل از مطالبه یک هزینه بهتر است بررسی شود:
- هزینه واقعاً انجام شده است؟
- با فعالیت اقتصادی ارتباط دارد؟
- اسناد و مدارک کافی دارد؟
- الزامات قانونی آن رعایت شده است؟
- پرداخت آن قابل اثبات و ردیابی است؟
چرا مستندسازی هزینهها اهمیت دارد؟
فرض کنید یک شرکت برای تبلیغات خود هزینه کرده است.
اگر قرارداد، فاکتور و مدارک پرداخت وجود داشته باشد، اثبات واقعی بودن هزینه سادهتر خواهد بود.
اما اگر تنها یک عدد در حسابداری ثبت شده باشد و مدرکی برای اثبات آن وجود نداشته باشد، پذیرش مالیاتی هزینه میتواند با مشکل مواجه شود.
بنابراین اسناد هزینه را نباید فقط هنگام تهیه اظهارنامه جمعآوری کرد؛ مستندسازی باید همزمان با انجام معامله انجام شود.
استفاده از معافیتهای مالیاتی
یکی دیگر از مهمترین روشهای قانونی کاهش مالیات، بررسی معافیتهایی است که متناسب با نوع فعالیت یا درآمد مؤدی در قانون پیشبینی شدهاند.
البته معافیت مالیاتی به معنی معاف بودن هر نوع درآمد یک شخص نیست.
برای بررسی امکان استفاده از معافیت باید مواردی مانند اینها بررسی شوند:
- نوع فعالیت
- نوع درآمد
- شخص حقیقی یا حقوقی بودن
- شرایط مقرر در قانون
- سقف یا محدودیت معافیت
- تکالیف لازم برای برخورداری از معافیت
معافیت ماده ۱۰۱
ماده ۱۰۱ یکی از موارد مهم برای صاحبان مشاغل است.
طبق احکام بودجه ۱۴۰۵، حداکثر معافیت درآمد مشمول مالیات سالانه مشاغل موضوع ماده ۱۰۱ برای سال ۱۴۰۵، ۲٬۸۰۰ میلیون ریال معادل ۲۸۰ میلیون تومان تعیین شده است.
نکته مهم این است که این مبلغ معافیت درآمد مشمول مالیات است، نه سقف فروش.
بنابراین نباید گفت:
«هر کسبوکاری که فروشش کمتر از ۲۸۰ میلیون تومان باشد معاف است.»
مبنای ماده ۱۰۱، درآمد مشمول مالیات و شرایط قانونی مربوط است.
استفاده از مشوقها و نرخ صفر مالیاتی
بعضی فعالیتها یا درآمدها در صورت داشتن شرایط مقرر در قانون میتوانند از مشوقهایی مانند نرخ صفر یا کاهش نرخ استفاده کنند.
اما مشوق مالیاتی با معافیت عمومی تفاوت دارد.
برای استفاده از هر مشوق باید ابتدا مشخص شود:
- فعالیت در محدوده حکم قانونی قرار دارد یا خیر.
- شرایط استفاده از مشوق رعایت شده است یا خیر.
- تکالیف مقرر انجام شدهاند یا خیر.
- سقفهای تعیینشده رعایت شدهاند یا خیر.
بنابراین نمیتوان صرفاً با مشاهده یک عنوان «مشوق مالیاتی» فرض کرد که هر کسبوکاری میتواند مالیات خود را با همان روش کاهش دهد.
محاسبه صحیح استهلاک
اگر کسبوکار داراییهایی مانند تجهیزات، ماشینآلات یا سایر داراییهای استهلاکپذیر داشته باشد، محاسبه و ثبت صحیح استهلاک میتواند در تعیین درآمد مشمول مالیات مؤثر باشد.
ماده ۱۴۹ قانون مالیاتهای مستقیم ضوابط مربوط به استهلاک داراییهای استهلاکپذیر و هزینههای تأسیس را مشخص کرده است.
بنابراین:
استهلاک صحیح میتواند یک ابزار قانونی مدیریت مالیات باشد.
اما تعیین یک مبلغ دلخواه بهعنوان استهلاک صرفاً برای کاهش مالیات، راهکار قانونی محسوب نمیشود.
ارسال صحیح و بهموقع اظهارنامه مالیاتی
اظهارنامه مالیاتی باید تصویری واقعی و قابل دفاع از فعالیت اقتصادی مؤدی ارائه کند.
قبل از ارسال اظهارنامه بهتر است موارد زیر کنترل شوند:
- درآمدها
- هزینههای قابل قبول
- اسناد و مدارک
- معافیتها
- مشوقها
- استهلاک
- اطلاعات سامانه مؤدیان
- مغایرتهای احتمالی
یک اشتباه ساده در ثبت درآمد یا هزینه میتواند باعث شود مالیات محاسبهشده با وضعیت واقعی فعالیت متفاوت باشد.
ارسال صحیح و بهموقع اظهارنامه مالیاتی یکی از مهمترین اقداماتی است که میتواند از جریمههای مالیاتی و ایجاد اختلاف با سازمان امور مالیاتی جلوگیری کند. برای این کار، مؤدی باید با ساختار، انواع و الزامات اظهارنامه آشنا باشد.
رعایت تکالیف سامانه مؤدیان
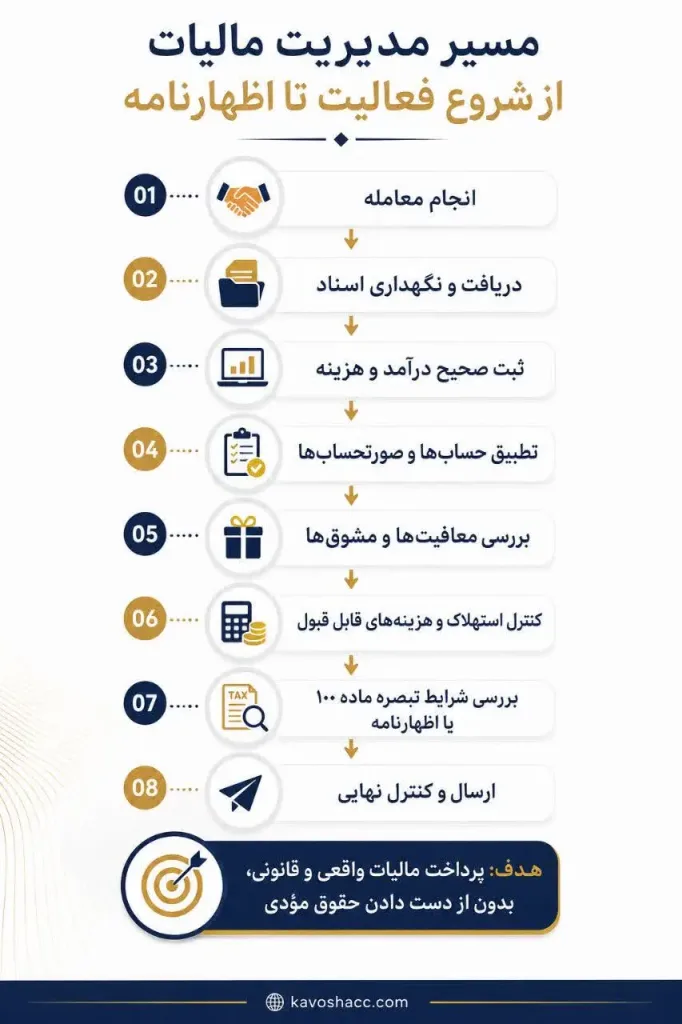
با افزایش نقش اطلاعات الکترونیکی در فرآیند مالیاتی، هماهنگی بین اطلاعات حسابداری، فروش، صورتحسابهای الکترونیکی و اطلاعات مالیاتی اهمیت بیشتری پیدا کرده است.
به همین دلیل بهتر است اطلاعات مربوط به:
فروش → صورتحساب → حسابداری → سامانه مؤدیان → اظهارنامه
با یکدیگر تطبیق داده شوند.
وجود مغایرت میان این اطلاعات میتواند احتمال ایجاد اختلاف در رسیدگی را افزایش دهد.
تبصره ماده ۱۰۰؛ آیا واقعاً مالیات را کاهش میدهد؟
تبصره ماده ۱۰۰ یکی از موضوعاتی است که بسیاری از صاحبان مشاغل آن را در جستوجوی راهکارهای کاهش مالیات بررسی میکنند.
اما یک نکته مهم وجود دارد:
تبصره ماده ۱۰۰ الزاماً به معنی تخفیف مالیاتی نیست.
این سازوکار در شرایط مقرر، امکان تعیین مالیات بهصورت مقطوع و سادهتر شدن برخی تکالیف را فراهم میکند.
بنابراین ممکن است برای یک مؤدی مناسب باشد و برای مؤدی دیگری، اظهارنامه بر اساس اطلاعات واقعی و هزینههای قابل قبول انتخاب مناسبتری باشد.
سقف تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ چقدر است؟
برای عملکرد سال ۱۴۰۴ که تکالیف آن در سال ۱۴۰۵ انجام میشود، سقف مجموع فروش کالا و ارائه خدمات برای استفاده از تسهیلات تبصره ماده ۱۰۰ ۷۲۰ میلیارد ریال معادل ۷۲ میلیارد تومان اعلام شده است.
بنابراین:
سقف تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ = ۷۲ میلیارد تومان فروش
این مبلغ سقف فروش برای شمول تسهیلات است، نه سقف مالیات.
آیا سقف ۷۲ میلیارد تومان مربوط به عملکرد ۱۴۰۵ است؟
خیر؛ این تفکیک بسیار مهم است.
عدد ۷۲ میلیارد تومان مربوط به عملکرد ۱۴۰۴ است که در سال ۱۴۰۵ اظهار و تعیین تکلیف میشود. منابعی که این عدد را برای «سال ۱۴۰۵» بیان میکنند، گاهی منظورشان سال اجرای تکلیف است، نه سال عملکرد.
بنابراین در مقالههای مالیاتی باید عبارت «عملکرد ۱۴۰۴» در کنار این عدد نوشته شود تا ابهام ایجاد نشود.
اعداد مهم مالیاتی را با سال عملکرد اشتباه نگیریم
یکی از خطاهای رایج در محتوای مالیاتی، مخلوط کردن «سال عملکرد» با «سال اجرای قانون» است.
جدول زیر مهمترین اعداد مورد بحث این مقاله را از یکدیگر تفکیک میکند:
| موضوع | عملکرد ۱۴۰۴ / اجرا در ۱۴۰۵ | عملکرد ۱۴۰۵ |
| سقف فروش تبصره ماده ۱۰۰ | ۷۲ میلیارد تومان | باید طبق مقررات اجرایی عملکرد ۱۴۰۵ بررسی شود |
| معافیت ماده ۱۰۱ | طبق احکام مربوط به عملکرد ۱۴۰۴ | ۲۸۰ میلیون تومان |
| سقف برخی معافیتها و مشوقهای مشمول حکم بودجه ۱۴۰۵ | — | ۶۰ میلیارد تومان برای اشخاص حقیقی و ۶۰۰ میلیارد تومان برای اشخاص حقوقی |
سقف ۶۰ میلیارد تومان برای اشخاص حقیقی و ۶۰۰ میلیارد تومان برای اشخاص حقوقی، به معنی معافیت عمومی تا این مبالغ نیست؛ بلکه سقف مقرر برای مجموع برخی معافیتها، نرخ صفر، کاهش نرخ و سایر مشوقهای مشمول حکم بودجه است و استثناهایی دارد.
بنابراین استفاده از عبارت «معافیت ۶۰ میلیارد تومانی برای همه اشخاص حقیقی» نادرست است.
راهکارهای کاهش مالیات برای صاحبان مشاغل
برای یک صاحب کسبوکار کوچک، مدیریت مالیات باید از زمان انجام معاملات شروع شود، نه روز ارسال اظهارنامه.
مهمترین اقدامات عبارتاند از:
- ثبت منظم فروش و درآمد
- ثبت هزینههای واقعی
- نگهداری فاکتورها
- نگهداری قراردادها
- ثبت و نگهداری مدارک پرداخت
- تفکیک هزینههای شخصی و کاری
- بررسی ماده ۱۰۱
- بررسی شرایط تبصره ماده ۱۰۰
- بررسی مشوقهای مرتبط با فعالیت
- رعایت تکالیف سامانه مؤدیان
- کنترل مهلتهای قانونی
مثال عملی
فرض کنید یک فروشگاه در طول سال ۱۰ میلیارد تومان فروش داشته باشد.
این عدد بهتنهایی برای تعیین مالیات نهایی کافی نیست؛ زیرا باید هزینههای قابل قبول و سایر مقررات مربوط نیز بررسی شوند.
اگر فروشگاه ۷ میلیارد تومان هزینه واقعی، مرتبط و مستند داشته باشد، درآمد مشمول مالیات آن الزاماً معادل ۱۰ میلیارد تومان فروش نخواهد بود.
بنابراین یکی از مهمترین راهکارهای قانونی این است که هزینههای واقعی و قابل قبول از محاسبات مالیاتی حذف نشوند.
راهکارهای کاهش مالیات شرکتها
شرکتها نیز میتوانند با برنامهریزی صحیح از ظرفیتهای قانونی استفاده کنند.
هزینههایی مانند حقوق، اجاره، بیمه، خرید مواد و کالا و سایر هزینههای مرتبط با فعالیت، در صورت احراز شرایط قانونی میتوانند در محاسبه درآمد مشمول مالیات مؤثر باشند.
داراییهای استهلاکپذیر باید مطابق مقررات شناسایی و مستهلک شوند.
اگر فعالیت شرکت در محدوده یکی از مشوقهای قانونی قرار داشته باشد، شرایط استفاده از آن باید بررسی شود.
برای شرکتها هماهنگی میان:
حسابداری → اسناد → صورتحسابها → سامانه مؤدیان → اظهارنامه
اهمیت ویژهای دارد.
اگر مالیات تعیینشده بیشتر از مقدار واقعی باشد چه کنیم؟
کاهش مالیات فقط به مرحله قبل از تشخیص مالیات محدود نمیشود.
اگر پس از رسیدگی، مالیاتی برای مؤدی تعیین شده باشد که با اسناد، واقعیت فعالیت یا مقررات مطابقت ندارد، امکان اعتراض قانونی وجود دارد.
بررسی کنید:
- چه درآمدی برای شما محاسبه شده است؟
- کدام هزینهها پذیرفته نشدهاند؟
- آیا اطلاعات معاملاتی یا بانکی اشتباه تفسیر شده است؟
- آیا معافیت یا مشوقی نادیده گرفته شده است؟
- آیا محاسبات اشتباه بوده است؟
اگر هزینهای واقعی بوده اما پذیرفته نشده است، اسناد مربوط به آن باید بررسی و تکمیل شوند.
بر اساس ماده ۲۳۸ قانون مالیاتهای مستقیم، مؤدی میتواند در مهلت قانونی نسبت به برگ تشخیص اعتراض کند و دلایل و مدارک خود را ارائه دهد.
بنابراین اعتراض مالیاتی زمانی مؤثرتر است که بر پایه:
عدد + سند + استدلال قانونی
باشد.
چه اشتباهاتی باعث افزایش مالیات میشوند؟
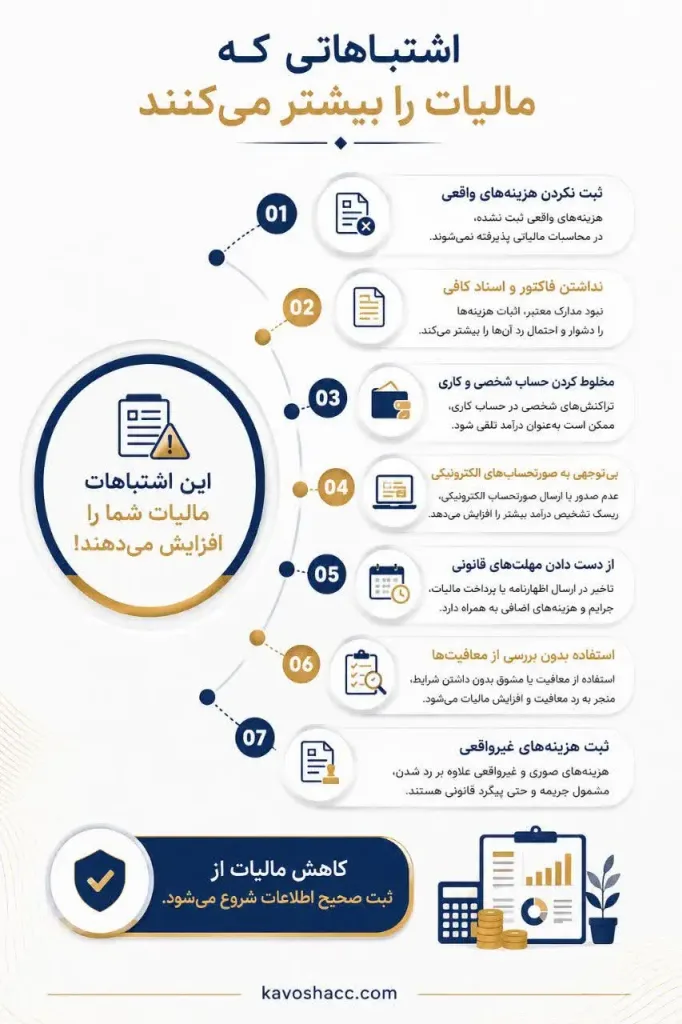
گاهی کاهش مالیات با انجام ندادن یک کار اشتباه اتفاق میافتد.
- ثبت نکردن هزینههای واقعی: اگر هزینه واقعی کسبوکار ثبت و مستند نشود، ممکن است در محاسبات مالیاتی مورد استفاده قرار نگیرد.
- مخلوط کردن هزینههای شخصی و کاری: هزینه شخصی را نمیتوان صرفاً برای کاهش مالیات به حساب کسبوکار منتقل کرد.
- نداشتن مدارک کافی: فاکتور، قرارداد یا مدرک پرداخت ناقص میتواند اثبات هزینه را دشوار کند.
- بیتوجهی به مهلتهای قانونی: برخی حقوق و مشوقهای مالیاتی به انجام تکالیف در زمان مقرر وابسته هستند.
- استفاده اشتباه از معافیتها: اینکه یک فعالیت مشابه فعالیت شما از معافیت استفاده میکند، بهتنهایی به معنی برخورداری شما از همان معافیت نیست.
چه روشهایی برای کاهش مالیات غیرقانونی هستند؟
موارد زیر راهکار کاهش قانونی مالیات نیستند:
- پنهانکردن درآمد
- ثبت هزینه غیرواقعی
- استفاده از فاکتور صوری
- اعلام اطلاعات خلاف واقع
- استفاده غیرمجاز از معافیت
- دستکاری اسناد و حسابها
هدف برنامهریزی مالیاتی این است که مالیات واقعی و قانونی پرداخت شود.
چکلیست کاهش قانونی مالیات
پیش از نهاییکردن امور مالیاتی، این موارد را بررسی کنید:
- درآمدها کامل ثبت شدهاند.
- هزینههای واقعی و مرتبط با فعالیت شناسایی شدهاند.
- اسناد هزینهها نگهداری شدهاند.
- هزینههای شخصی از هزینههای کاری جدا شدهاند.
- استهلاک داراییهای مشمول بررسی شده است.
- معافیتهای مرتبط با فعالیت بررسی شدهاند.
- مشوقهای قابل استفاده بررسی شدهاند.
- شرایط تبصره ماده ۱۰۰ بررسی شده است.
- اطلاعات حسابداری و مالیاتی با یکدیگر تطبیق داده شدهاند.
- مهلتهای قانونی کنترل شدهاند.
- در صورت وجود اختلاف، مهلت اعتراض بررسی شده است.
سوالات متداول راهکارهای کاهش مالیات
با شناسایی هزینههای قابل قبول، استفاده از معافیتها و مشوقهای قانونی، مستندسازی صحیح، رعایت تکالیف مالیاتی و در صورت وجود اختلاف، اعتراض مستند میتوان مالیات را در چارچوب قانون مدیریت کرد.
اگر هزینه واقعی، مرتبط با فعالیت، مستند و واجد شرایط قانونی باشد، میتواند در تعیین درآمد مشمول مالیات مؤثر باشد. صرف ثبت هزینه در حسابداری به معنی پذیرش قطعی آن از نظر مالیاتی نیست.
سقف مجموع فروش کالا و ارائه خدمات برای استفاده از تسهیلات تبصره ماده ۱۰۰ عملکرد ۱۴۰۴، ۷۲۰ میلیارد ریال معادل ۷۲ میلیارد تومان است.
خیر. این عدد مربوط به عملکرد ۱۴۰۴ است که در سال ۱۴۰۵ تعیین تکلیف میشود. برای عملکرد ۱۴۰۵ باید دستورالعمل و احکام مربوط به همان عملکرد بررسی شود.
لزوماً نه. تبصره ماده ۱۰۰ بیشتر سازوکاری برای تعیین مالیات مقطوع و سادهسازی برخی تکالیف مشاغل واجد شرایط است. بنابراین باید مالیات تعیینشده را با وضعیت واقعی کسبوکار مقایسه کرد.
خیر. این برداشت اشتباه است. رقم ۶۰ میلیارد تومان مربوط به سقف مجموع برخی معافیتها، نرخ صفر، کاهش نرخ و سایر مشوقهای مشمول حکم بودجه ۱۴۰۵ برای اشخاص حقیقی است و معافیت عمومی ۶۰ میلیارد تومانی محسوب نمیشود.
جمعبندی؛ بهترین راهکار کاهش مالیات چیست؟
یک راهکار واحد برای همه مؤدیان وجود ندارد.
برای یک صاحب مغازه ممکن است هزینههای قابل قبول، ماده ۱۰۱ و تبصره ماده ۱۰۰ اهمیت بیشتری داشته باشند؛ در حالی که برای یک شرکت، هزینهها، استهلاک و مشوقهای مرتبط با فعالیت اهمیت بیشتری پیدا کنند.
مسیر کلی را میتوان اینطور خلاصه کرد:
ثبت صحیح درآمد و هزینه → مستندسازی → شناسایی هزینههای قابل قبول → بررسی معافیتها و مشوقها → رعایت تکالیف → کنترل مالیات → اعتراض مستند در صورت وجود اختلاف
برای عملکرد ۱۴۰۴، سقف فروش مورد استفاده برای تسهیلات تبصره ماده ۱۰۰ ۷۲ میلیارد تومان است. برای عملکرد ۱۴۰۵ نیز باید اعداد و شرایط همان عملکرد را از احکام و دستورالعملهای مربوط استخراج کرد و نباید عدد عملکرد ۱۴۰۴ را به آن تعمیم داد.
همچنین معافیت ماده ۱۰۱ برای عملکرد ۱۴۰۵، ۲۸۰ میلیون تومان تعیین شده است.
در نهایت، بهترین برنامهریزی مالیاتی لزوماً به معنی «کمترین مالیات ممکن» نیست؛ بلکه به معنی پرداخت کمترین مالیات قانونی بر اساس وضعیت واقعی مؤدی است.
اگر نمیدانید کدام معافیت، مشوق یا راهکار قانونی برای وضعیت مالیاتی شما مناسب است، میتوانید برای بررسی دقیقتر شرایط خود از خدمات کاوش گویا ارقام استفاده کنید.