
اگر هنگام خرید کالا یا دریافت خدمات، مبلغی با عنوان «مالیات بر ارزش افزوده» در فاکتور میبینید، احتمالاً این سؤال برایتان پیش آمده که مالیات ارزش افزوده چیست، چه کسی آن را پرداخت میکند و این مبلغ دقیقاً چگونه محاسبه میشود؟
مالیات بر ارزش افزوده یا VAT نوعی مالیات غیرمستقیم است که به عرضه کالاها و خدمات مشمول تعلق میگیرد. در زنجیره تولید و توزیع، مؤدیان مشمول مالیات را از خریدار دریافت میکنند و مطابق مقررات به سازمان امور مالیاتی پرداخت میکنند؛ در نهایت، بار اقتصادی این مالیات معمولاً به مصرفکننده نهایی میرسد.
اما ارزش افزوده فقط یک درصد اضافهشده به قیمت کالا نیست. برای درک درست آن باید بدانیم «ارزش افزوده» چیست، مالیات خرید و فروش چه تفاوتی دارند، چه کسانی مشمول هستند و چه کالاها و خدماتی معافاند.
آنچه درمورد مالیات ارزش افزوده می خوانید:
- مالیات بر ارزش افزوده چیست؟
- مالیات بر ارزش افزوده به زبان ساده چگونه کار میکند؟
- چه کسی مالیات بر ارزش افزوده را پرداخت میکند؟
- مالیات بر ارزش افزوده چگونه محاسبه میشود؟
- نرخ مالیات بر ارزش افزوده در سال ۱۴۰۵ چند درصد است؟
- چه کالاها و خدماتی مشمول مالیات بر ارزش افزوده هستند؟
- چه کالاها و خدماتی از مالیات بر ارزش افزوده معاف هستند؟
- مالیات بر ارزش افزوده چه ارتباطی با سامانه مؤدیان دارد؟
- تفاوت مالیات بر ارزش افزوده با مالیات بر درآمد چیست؟
- سوالات متداول مالیات ارزش افزوده
- جمعبندی؛ مالیات بر ارزش افزوده را ساده بخواهیم بفهمیم
مالیات بر ارزش افزوده چیست؟
مالیات بر ارزش افزوده، مالیاتی است که در مراحل مختلف زنجیره عرضه کالا و خدمات مشمول ایجاد و دریافت میشود. مبنای این مالیات، ارزشی است که در هر مرحله از تولید یا ارائه کالا و خدمت به آن اضافه میشود.
به زبان ساده، مالیات بر ارزش افزوده مالیاتی غیرمستقیم است که در فرایند عرضه کالا و خدمات مشمول دریافت میشود و بار نهایی آن معمولاً بر عهده مصرفکننده نهایی قرار میگیرد.
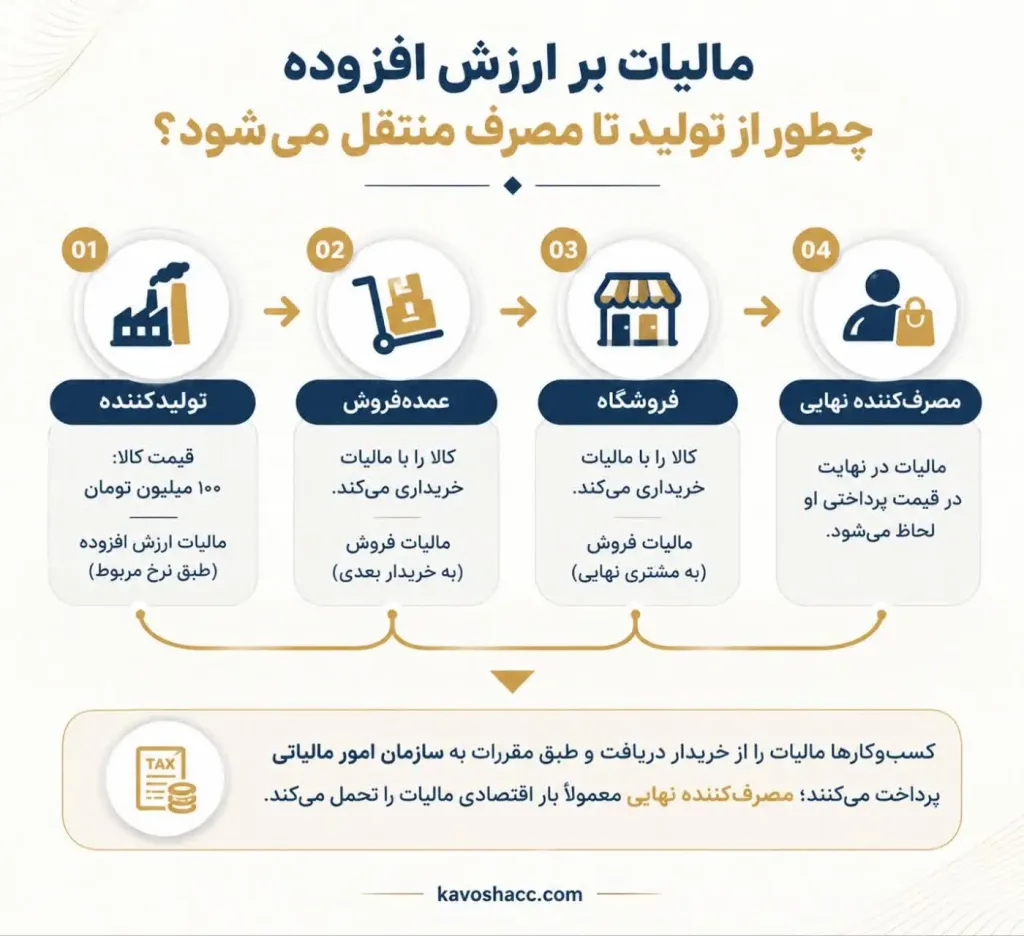
برای مثال، فرض کنید یک تولیدکننده مواد اولیه را خریداری میکند، محصولی تولید میکند و آن را به عمدهفروش میفروشد. عمدهفروش نیز محصول را به فروشگاه و فروشگاه آن را به مصرفکننده نهایی عرضه میکند. مالیات بر ارزش افزوده میتواند در این زنجیره در هر مرحله مطرح باشد، اما سازوکار اعتبار مالیاتی باعث میشود مالیات پرداختشده بابت خریدهای مرتبط، در محاسبه مالیات قابل پرداخت مؤدی لحاظ شود.
[Internal Link Opportunity: مالیات غیرمستقیم چیست؟]
مالیات بر ارزش افزوده به زبان ساده چگونه کار میکند؟
برای فهم این مالیات، ابتدا باید مفهوم «ارزش افزوده» را بشناسیم.
ارزش افزوده یعنی چه؟
ارزش افزوده، ارزشی است که یک کسبوکار در فرایند تولید یا ارائه کالا و خدمات به کالا یا خدمت قبلی اضافه میکند.
مثلاً یک کارگاه چوب را به قیمت ۵ میلیون تومان خریداری میکند و پس از ساخت یک میز، آن را به قیمت ۸ میلیون تومان میفروشد. تفاوت این دو مبلغ، در یک توضیح ساده، نشاندهنده ارزشی است که در این مرحله به محصول اضافه شده است.
البته محاسبه مالیات بر ارزش افزوده در عمل صرفاً به معنای گرفتن درصدی از «سود» کسبوکار نیست و نباید آن را با مالیات بر درآمد یا مالیات بر سود اشتباه گرفت.
مالیات چگونه در زنجیره تولید تا مصرف منتقل میشود؟
میتوان این فرایند را به شکل زیر تصور کرد:
تولیدکننده ← عمدهفروش ← فروشگاه ← مصرفکننده نهایی
در هر مرحله، کسبوکار ممکن است بابت خریدهای مرتبط با فعالیت خود مالیات و عوارض پرداخت کند و هنگام فروش نیز مالیات و عوارض مربوط را دریافت کند.
به همین دلیل، برای مؤدی مشمول، مالیات خرید و مالیات فروش اهمیت زیادی دارند.
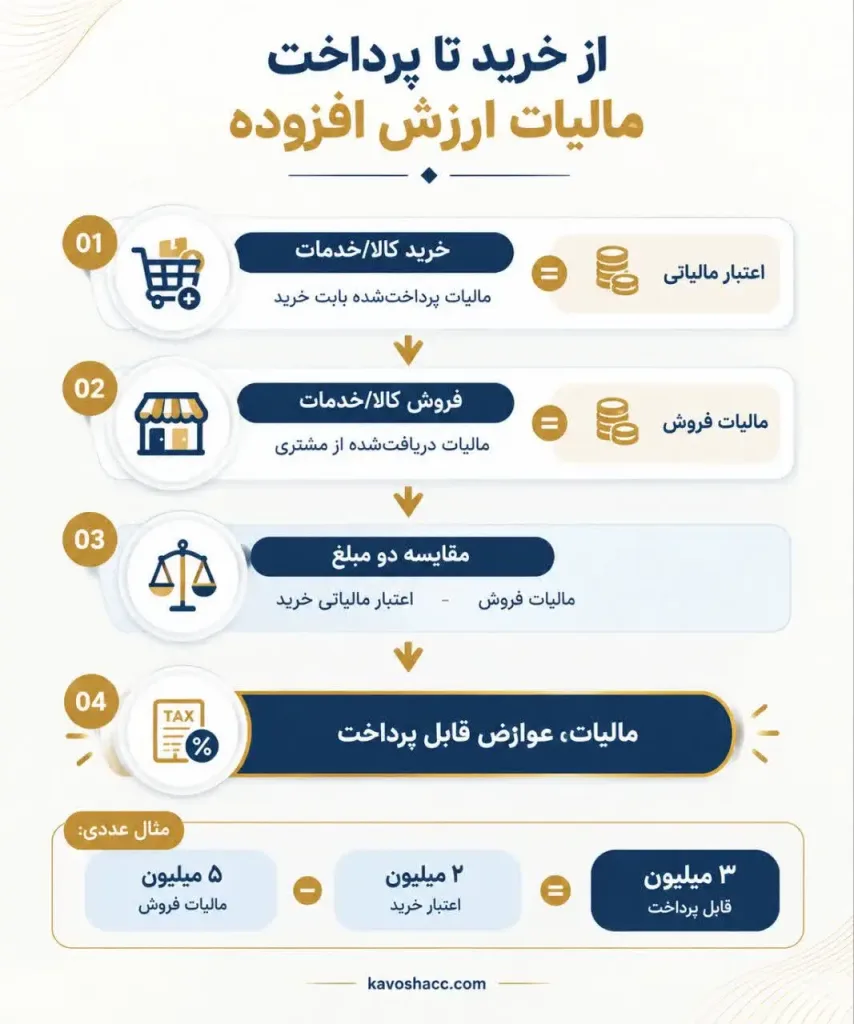
مثلاً اگر یک فروشگاه هنگام خرید کالا ۳ میلیون تومان مالیات و عوارض قابل اعتبار پرداخت کرده باشد و هنگام فروش همان کالاها ۵ میلیون تومان مالیات و عوارض از مشتریان دریافت کند، در یک مثال ساده، تفاوت این دو رقم یعنی ۲ میلیون تومان مبنای پرداخت پس از اعمال مقررات مربوط خواهد بود.
این همان مفهومی است که در قانون با عنوان اعتبار مالیاتی شناخته میشود.
چه کسی مالیات بر ارزش افزوده را پرداخت میکند؟
یکی از رایجترین ابهامها این است که «اگر فروشنده مالیات را به سازمان امور مالیاتی میدهد، پس چرا من هنگام خرید آن را پرداخت میکنم؟»
در اینجا باید بین پرداخت مالیات توسط مشتری و وظیفه وصول و پرداخت آن توسط مؤدی تفاوت قائل شد.
مصرفکننده نهایی معمولاً مالیات را در قیمت پرداختی خود تحمل میکند، در حالی که کسبوکار مشمول در زنجیره عرضه، مالیات و عوارض را طبق مقررات از خریدار دریافت و به سازمان امور مالیاتی پرداخت میکند.
نقش فروشنده در دریافت و پرداخت مالیات چیست؟
فروشنده یا ارائهدهنده خدمت مشمول، در صورت شمول مقررات، مالیات و عوارض مربوط را در صورتحساب محاسبه میکند و از خریدار دریافت میکند.
اما این مبلغ را نباید مانند درآمد عادی فروشنده در نظر گرفت؛ بلکه مبلغی است که برای ایفای تکلیف مالیاتی دریافت میشود.
از طرف دیگر، مالیات و عوارضی که مؤدی بابت خرید کالاها و خدمات مورد نیاز فعالیت اقتصادی خود پرداخت کرده و شرایط قانونی اعتبار آن وجود دارد، میتواند به عنوان اعتبار مالیاتی از مالیات و عوارض فروش کسر شود.
مصرفکننده نهایی چه نقشی دارد؟
مصرفکننده نهایی معمولاً دیگر مرحلهای برای کسر اعتبار مالیاتی ندارد. بنابراین مالیات و عوارضی که در خرید نهایی پرداخت میکند، در نهایت هزینهای برای او محسوب میشود.
به همین دلیل است که میتوان گفت بار اقتصادی مالیات بر ارزش افزوده معمولاً به مصرفکننده نهایی منتقل میشود.
مالیات بر ارزش افزوده چگونه محاسبه میشود؟
محاسبه مالیات بر ارزش افزوده برای یک فروش مشمول، در سادهترین حالت با اعمال نرخ مربوط بر مأخذ مشمول انجام میشود.
فرمول محاسبه مالیات بر ارزش افزوده
برای یک فروش مشمول با نرخ عمومی:
مالیات و عوارض فروش = مبلغ مشمول مالیات × نرخ مالیات و عوارض
اما برای تعیین مبلغی که مؤدی باید پس از محاسبات قانونی پرداخت کند، اعتبار مالیاتی خرید نیز اهمیت دارد:
مالیات و عوارض قابل پرداخت = مالیات و عوارض فروش − اعتبار مالیاتی خرید
البته این فرمول یک بیان ساده آموزشی است و در عمل، شرایط قانونی اعتبار، نوع معامله، معافیتها، نرخهای خاص و سایر مقررات باید بررسی شود.
مثال محاسبه مالیات بر ارزش افزوده
فرض کنید یک کالای مشمول با قیمت ۵۰ میلیون تومان فروخته میشود و نرخ قابل اعمال برای این مثال ۱۰٪ باشد.
محاسبه به این صورت است:
| مورد | مبلغ |
| قیمت کالا قبل از مالیات | ۵۰ میلیون تومان |
| مالیات و عوارض ۱۰٪ | ۵ میلیون تومان |
| مبلغ نهایی فاکتور | ۵۵ میلیون تومان |
بنابراین اگر نرخ ۱۰٪ برای این معامله قابل اعمال باشد، ۵ میلیون تومان مالیات و عوارض به مبلغ کالا اضافه میشود.
حالا اگر فروشنده در خریدهای مرتبط با همین فعالیت، مثلاً ۲ میلیون تومان اعتبار مالیاتی قابل قبول داشته باشد، در یک مثال ساده:
۵ میلیون − ۲ میلیون = ۳ میلیون تومان
مبلغ قابل پرداخت پس از اعمال اعتبار، ۳ میلیون تومان خواهد بود.
[Internal Link Opportunity: نحوه محاسبه مالیات بر ارزش افزوده]
نرخ مالیات بر ارزش افزوده در سال ۱۴۰۵ چند درصد است؟
در سال ۱۴۰۵، نرخ عمومی مالیات و عوارض ارزش افزوده برای بسیاری از کالاها و خدمات مشمول ۱۰٪ است. منابع بهروز سال ۱۴۰۵ نیز این نرخ عمومی را گزارش کردهاند.
نکته مهم این است که ۱۰٪ را نباید بدون بررسی به تمام کالاها و خدمات تعمیم داد؛ زیرا برخی کالاها و خدمات طبق قانون معاف هستند و برخی اقلام خاص نیز احکام و نرخهای ویژه خود را دارند.
همچنین ماده ۷ قانون دائمی مالیات بر ارزش افزوده، نرخ پایه ۹٪ را تعیین کرده است و احکام بودجه سنواتی میتوانند نرخ اجرایی سال را تغییر دهند. بنابراین هنگام انتشار یا بهروزرسانی مقاله، نرخ همان سال باید با آخرین قانون بودجه و اطلاعیههای رسمی بررسی شود.
آیا نرخ همه کالاها و خدمات یکسان است؟
خیر.
برای تعیین نرخ قابل اعمال باید ابتدا مشخص شود:
- کالا یا خدمت موردنظر مشمول مالیات بر ارزش افزوده هست یا خیر.
- آیا در قانون برای آن معافیت در نظر گرفته شده است؟
- آیا کالا یا خدمت در گروههایی قرار دارد که نرخ یا حکم خاصی دارند؟
برای مثال، در مورد برخی کالاهای خاص، قانون احکام متفاوتی نسبت به نرخ عمومی دارد.
بنابراین پاسخ «مالیات ارزش افزوده چند درصد است؟» بدون مشخص کردن سال و نوع کالا یا خدمت همیشه کامل نیست.
چه کالاها و خدماتی مشمول مالیات بر ارزش افزوده هستند؟
به طور کلی، عرضه کالاها و ارائه خدماتی که در دامنه قانون مالیات بر ارزش افزوده قرار میگیرند و مشمول معافیت قانونی نیستند، میتوانند مشمول مالیات و عوارض ارزش افزوده باشند.
اما صرف اینکه یک فعالیت تجاری یا اقتصادی وجود دارد، به این معنی نیست که تمام معاملات آن الزاماً با نرخ عمومی ارزش افزوده محاسبه میشوند.
فعالیتهای مشمول
برای تشخیص مشمولیت باید مواردی مانند:
- نوع کالا یا خدمت
- نوع فعالیت اقتصادی
- وضعیت معامله
- معافیتهای قانونی
- احکام خاص مربوط به برخی کالاها و خدمات
بررسی شود.
به همین دلیل، بهتر است برای تصمیمگیری درباره یک فعالیت مشخص، به جای اتکا به یک فهرست عمومی، متن قانون و مقررات مربوط به همان فعالیت بررسی شود.
آیا همه کالاها و خدمات مشمول هستند؟
خیر.
قانون مالیات بر ارزش افزوده برای برخی کالاها و خدمات، معافیتهایی در نظر گرفته است. بنابراین «فروش کالا یا ارائه خدمت» به تنهایی برای نتیجهگیری درباره مشمولیت کافی نیست.
چه کالاها و خدماتی از مالیات بر ارزش افزوده معاف هستند؟
قانون مالیات بر ارزش افزوده، مواردی را به عنوان معافیت مشخص کرده است. ماده ۹ قانون، بخش مهمی از این معافیتها را بیان میکند.
از جمله گروههایی که در قانون برای آنها معافیتهایی پیشبینی شده، میتوان به برخی موارد مربوط به محصولات کشاورزی، برخی اقلام غذایی، دارو و خدمات درمانی، برخی خدمات آموزشی و موارد دیگر اشاره کرد؛ اما معافیت دقیق هر کالا یا خدمت باید بر اساس متن قانون و شرایط همان مورد بررسی شود.
مهمترین نکته درباره کالاها و خدمات معاف
معاف بودن یک کالا یا خدمت با «نرخ صفر» یکی نیست.
در یک بیان ساده:
- معافیت: معامله طبق قانون مشمول دریافت مالیات و عوارض ارزش افزوده نیست.
- نرخ صفر: معامله در نظام مالیاتی قرار دارد، اما نرخ مالیات آن صفر تعیین شده و آثار قانونی آن با معافیت یکسان نیست.
بنابراین این دو اصطلاح نباید به جای یکدیگر استفاده شوند.
تفاوت معافیت با مشمولیت
اگر یک کالا یا خدمت مشمول باشد، مالیات و عوارض مربوط طبق نرخ و مقررات قابل اعمال محاسبه میشود.
اگر قانون آن را معاف کرده باشد، نمیتوان صرفاً به دلیل اینکه کالا یا خدمت در بازار فروخته میشود، مالیات ارزش افزوده عمومی روی آن اعمال کرد.
[Internal Link Opportunity: معافیتهای مالیات بر ارزش افزوده]
مالیات بر ارزش افزوده چه ارتباطی با سامانه مؤدیان دارد؟
مالیات بر ارزش افزوده و سامانه مؤدیان دو مفهوم یکسان نیستند، اما در فرایند اجرای تکالیف مالیاتی ارتباط نزدیکی با یکدیگر دارند.
سامانه مؤدیان و صورتحسابهای الکترونیکی، اطلاعات معاملات و فروش را در چارچوب نظام مالیاتی ثبت و منتقل میکنند و این اطلاعات میتواند در محاسبات و تکالیف مالیاتی مؤدیان مشمول اهمیت داشته باشد.
صورتحساب الکترونیکی چه نقشی دارد؟
صورتحساب باید اطلاعات مربوط به معامله را مطابق مقررات در خود داشته باشد. برای مؤدیان مشمول، ثبت صحیح اطلاعات فروش و خرید اهمیت دارد؛ زیرا اطلاعات مالیاتی ثبتشده میتواند بر محاسبات و اعتبار مالیاتی اثر بگذارد.
نقش اطلاعات خرید و فروش در مالیات ارزش افزوده چیست؟
یکی از دلایل اهمیت ثبت صحیح معاملات این است که مالیات و عوارض خرید و فروش در نظام ارزش افزوده به یکدیگر مرتبط هستند.
اگر اطلاعات خرید، فروش یا صورتحسابها به شکل صحیح ثبت نشوند، ممکن است در شناسایی اعتبار مالیاتی یا انجام تکالیف مالیاتی مشکل ایجاد شود.
به همین دلیل، ثبت دقیق اطلاعات معاملات برای کسبوکارهای مشمول اهمیت زیادی دارد.
تفاوت مالیات بر ارزش افزوده با مالیات بر درآمد چیست؟
این دو مالیات را نباید با یکدیگر یکی دانست.
| ویژگی | مالیات بر ارزش افزوده | مالیات بر درآمد |
| موضوع اصلی | عرضه کالا و خدمات مشمول | درآمد یا درآمد مشمول مالیات طبق مقررات |
| ماهیت | مالیات غیرمستقیم | مالیات مستقیم |
| ارتباط با مصرفکننده | معمولاً در قیمت پرداختی مصرفکننده نهایی اثر دارد | مستقیماً به درآمد مؤدی مربوط است |
| محاسبه | بر اساس مقررات ارزش افزوده، مالیات فروش و اعتبار خرید | بر اساس مقررات مالیاتهای مستقیم |
| امکان وجود همزمان | بله | بله |
بنابراین ممکن است یک کسبوکار هم تکالیف مربوط به مالیات بر ارزش افزوده داشته باشد و هم مشمول مالیات بر درآمد یا عملکرد باشد.
پرداخت یکی از این مالیاتها به معنی حذف دیگری نیست.
سوالات متداول مالیات ارزش افزوده
خیر. نرخ عمومی در سال ۱۴۰۵ برای بسیاری از کالاها و خدمات مشمول ۱۰٪ است، اما همه کالاها و خدمات مشمول نرخ عمومی نیستند. برخی معاف هستند و برخی کالاهای خاص احکام متفاوتی دارند.
در زنجیره عرضه، مؤدی مشمول مالیات را طبق مقررات از خریدار دریافت میکند و به سازمان امور مالیاتی پرداخت میکند؛ اما بار اقتصادی مالیات معمولاً در نهایت بر مصرفکننده نهایی قرار میگیرد.
مالیات فروش، مالیات و عوارض مربوط به فروش کالا یا ارائه خدمات مشمول است. مالیات خرید، مالیات و عوارضی است که مؤدی بابت خریدهای مرتبط با فعالیت اقتصادی خود پرداخت میکند و در صورت داشتن شرایط قانونی میتواند به عنوان اعتبار مالیاتی لحاظ شود.
خیر. مالیات بر ارزش افزوده و مالیات بر درآمد دو مالیات متفاوت با مبنا و سازوکار متفاوت هستند و یک کسبوکار ممکن است مشمول هر دو باشد.
خیر. مشمولیت به نوع فعالیت، کالا یا خدمت و مقررات مربوط بستگی دارد. برای تشخیص قطعی باید وضعیت فعالیت و قوانین مربوط بررسی شود.
در مورد طلا، جواهر و پلاتین، نحوه محاسبه باید با توجه به اجزای معامله و احکام خاص ماده ۲۶ قانون بررسی شود. برای نمونه، اصل طلا در مصنوعات موضوع حکم مربوط، وضعیت متفاوتی از اجرت ساخت، حقالعمل و سود فروشنده دارد؛ بنابراین نباید مالیات را بهصورت ساده روی کل مبلغ طلا اعمال کرد.
جمعبندی؛ مالیات بر ارزش افزوده را ساده بخواهیم بفهمیم
اگر بخواهیم تمام موضوع را در چند جمله خلاصه کنیم، مالیات بر ارزش افزوده یک مالیات غیرمستقیم بر کالاها و خدمات مشمول است که در زنجیره عرضه دریافت میشود و بار اقتصادی آن معمولاً به مصرفکننده نهایی میرسد.
برای درک و محاسبه آن باید چهار موضوع را از هم تفکیک کنیم:
- چیست؟ مالیاتی مرتبط با عرضه کالا و خدمات مشمول است.
- چه کسی آن را میپردازد؟ مصرفکننده نهایی معمولاً بار اقتصادی آن را تحمل میکند.
- چگونه محاسبه میشود؟ مالیات فروش با توجه به اعتبار مالیاتی خرید و سایر مقررات در تعیین مبلغ قابل پرداخت مؤثر است.
- آیا همه کالاها مشمولاند؟ خیر؛ قانون برای برخی کالاها و خدمات معافیت یا احکام خاص در نظر گرفته است.
اگر صاحب کسبوکار هستید، برای تعیین دقیق مشمولیت، نرخ، نحوه صدور صورتحساب و تکالیف مالیاتی، باید مقررات مربوط به فعالیت خود را بررسی کنید.
اگر درباره مشمولیت، نحوه محاسبه یا تکالیف مالیات بر ارزش افزوده کسبوکارتان سؤال دارید، راهنمای مرتبط با موضوع موردنظر را مطالعه کنید یا برای بررسی دقیقتر وضعیت مالیاتی خود از خدمات تخصصی کاوش گویا ارقام استفاده کنید.