
دفاع از پروندههای مالیاتی در هیأتهای حل اختلاف، یکی از چالش برانگیزترین مراحل تعامل با سازمان امور مالیاتی کشور است. زمانی که برگه تشخیص مالیات صادر میشود، شرکتها یا اشخاص حقیقی باید ظرف مهلت قانونی به آن اعتراض کنند و در مسیر قانونی هیأت بدوی و تجدیدنظر، از حقوق مالی خود دفاع نمایند.
در این مقاله تلاش کردهایم به زبان ساده و کاربردی، روند رسیدگی، حساسیتهای مهم، و نکات کلیدی برای دفاع موفق از پروندههای مالیاتی در هیأتها را بررسی کنیم.
آنچه در این مقاله می خوانید:
هیأتهای حل اختلاف مالیاتی چیستند؟
هیأت حل اختلاف مالیاتی مرجعی قانونی برای رسیدگی به اختلاف میان مؤدی و سازمان امور مالیاتی است. زمانی که مؤدی نسبت به مالیات تعیینشده اعتراض داشته باشد و اختلاف از طریق مراحل پیشبینیشده در قانون حل نشود، پرونده برای بررسی و صدور رأی به هیأت حل اختلاف مالیاتی ارجاع میشود.
این هیأتها در دو مرحله بدوی و تجدیدنظر به اعتراضات مالیاتی رسیدگی میکنند. هیأت بدوی نخستین مرجع رسیدگی به اختلاف است و در صورت اعتراض قانونی به رأی آن، پرونده در هیأت تجدیدنظر بررسی میشود.
بر اساس ماده ۲۴۴ قانون مالیاتهای مستقیم، هر هیأت حل اختلاف مالیاتی از سه عضو تشکیل میشود:
- نماینده سازمان امور مالیاتی کشور: یکی از اعضای هیأت است که از طرف سازمان امور مالیاتی معرفی میشود.
- قاضی بازنشسته یا حقوقدان مطلع در امور مالیاتی: این عضو با درخواست سازمان امور مالیاتی و انتخاب رئیس کل دادگستری هر استان تعیین میشود.
- نماینده مراجع و تشکلهای حرفهای: این عضو از میان نمایندگان مراجع پیشبینیشده در قانون، مانند اتاق بازرگانی، اتاق تعاون، جامعه حسابداران رسمی، جامعه مشاوران رسمی مالیاتی، اتاق اصناف و کانون وکلا انتخاب میشود.
یکی از نکات مهم در ترکیب هیأت، حق مؤدی برای انتخاب نماینده موضوع بند سوم ماده ۲۴۴ است. مؤدی میتواند همزمان با ثبت اعتراض، یکی از مراجع و تشکلهای پیشبینیشده در قانون را برای معرفی نماینده انتخاب کند. در صورتی که این انتخاب در زمان مقرر انجام نشود یا برگ تشخیص بهصورت قانونی ابلاغ شده باشد، انتخاب نماینده مطابق سازوکار قانونی و با توجه به نوع فعالیت مؤدی یا موضوع مالیات انجام خواهد شد.
جلسات هیأت با حضور هر سه عضو رسمیت پیدا میکند و رأی با اکثریت آرا صادر میشود. همچنین هیأتهای حل اختلاف مالیاتی از استقلال برخوردارند و تصمیمگیری آنها باید بر اساس اسناد، مدارک و دلایل موجود در پرونده و با رعایت اصل بیطرفی انجام شود.
چه زمانی باید اعتراض کرد؟
پس از ابلاغ برگ تشخیص مالیات، مؤدی در صورتی که نسبت به مبلغ مالیات تعیینشده یا مبانی محاسبه آن اعتراض داشته باشد، باید در مهلت قانونی برای پیگیری اعتراض خود اقدام کند. مطابق ماده ۲۳۸ قانون مالیاتهای مستقیم، مؤدی ۳۰ روز از تاریخ ابلاغ برگ تشخیص فرصت دارد تا با ارائه دلایل، اسناد و مدارک، درخواست رسیدگی مجدد خود را ثبت کند.
در این مرحله، صرف اعلام نارضایتی از مبلغ مالیات کافی نیست؛ بلکه مؤدی باید مشخص کند کدام بخش از تشخیص اداره امور مالیاتی را قبول ندارد و دلایل خود را برای اصلاح یا رد آن ارائه دهد.
اعتراض میتواند از طریق سامانه الکترونیکی سازمان امور مالیاتی یا به روشهای قانونی دیگر، از جمله تسلیم کتبی با دریافت رسید یا ارسال پستی سفارشی، ثبت شود. در صورت ارسال اعتراض از طریق پست سفارشی، تاریخ تحویل مرسوله به پست ملاک ثبت اعتراض خواهد بود.
پس از ثبت درخواست، مسئولان مربوط در اداره امور مالیاتی حداکثر ۴۵ روز فرصت دارند اعتراض و مستندات ارائهشده را بررسی کنند. چنانچه دلایل مؤدی برای رد یا تعدیل مالیات کافی تشخیص داده شود، نتیجه رسیدگی مطابق مقررات اصلاح خواهد شد. در غیر این صورت، اختلاف برای رسیدگی به هیأت حل اختلاف مالیاتی ارجاع میشود.
نکته مهم این است که اگر مؤدی در مهلت قانونی اعتراض نکند، ممکن است مالیات تعیینشده مطابق ماده ۲۳۹ قانون مالیاتهای مستقیم قطعی شود. بنابراین، بررسی دقیق برگ تشخیص، شناسایی موارد اختلاف و آمادهسازی مستندات باید بلافاصله پس از ابلاغ آن انجام شود.
در پروندههایی که مبلغ مالیات با اطلاعات واقعی فعالیت اقتصادی، اسناد حسابداری یا اظهارنامه مؤدی مطابقت ندارد، بررسی تخصصی برگ تشخیص و شناسایی ایرادات محاسباتی و قانونی میتواند در کیفیت اعتراض تأثیر زیادی داشته باشد. کاوش با ارائه خدمات مشاوره و بررسی پروندههای مالیاتی، به مؤدیان کمک میکند دلایل اعتراض خود را شناسایی کرده و برای پیگیری قانونی پرونده و تنظیم دفاعیه مستند اقدام کنند.
مراحل رسیدگی به پرونده مالیاتی
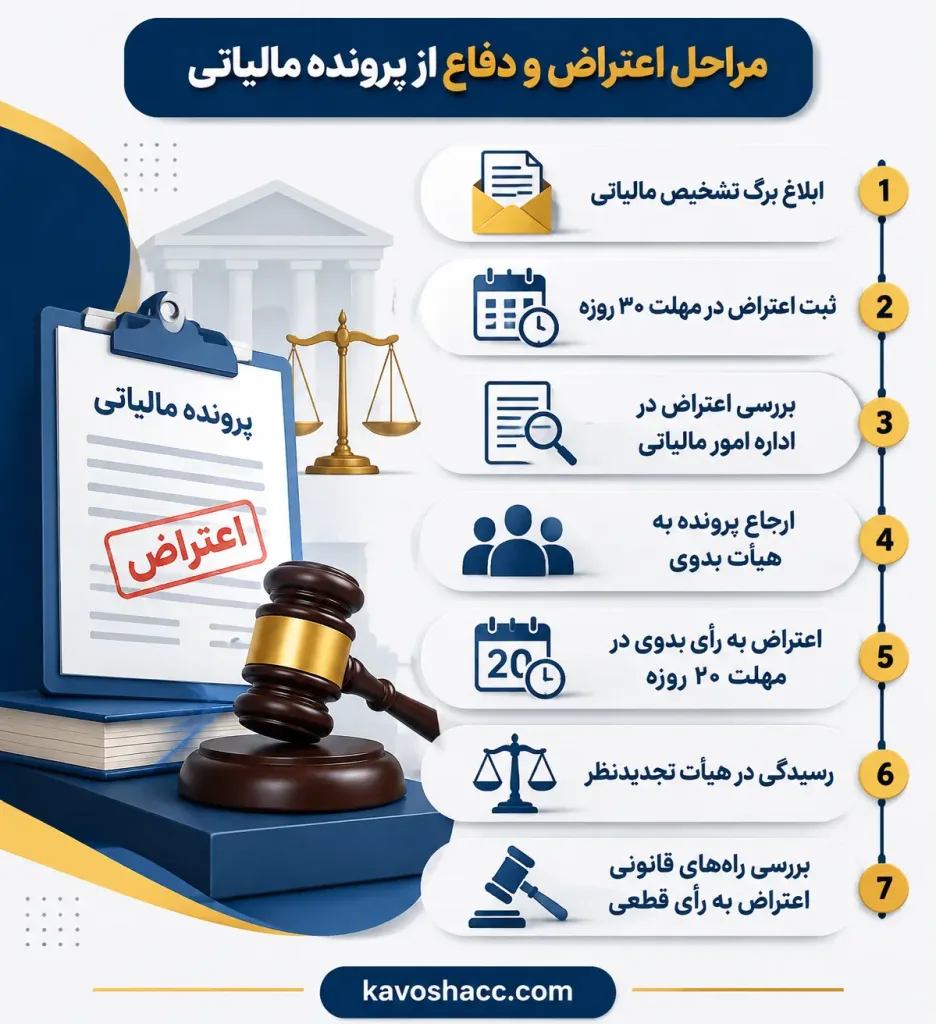
رسیدگی به اختلافات مالیاتی یک فرایند قانونی و مرحلهای است که از اعتراض مؤدی به مالیات تعیینشده آغاز میشود و در صورت ادامه اختلاف، میتواند به رسیدگی در هیأتهای حل اختلاف مالیاتی منتهی شود. آشنایی با ترتیب این مراحل به مؤدی کمک میکند در زمان مناسب اقدام کند و فرصتهای قانونی دفاع از حقوق خود را از دست ندهد.
مراحل اصلی رسیدگی به پرونده مالیاتی عبارتاند از:
- صدور و ابلاغ برگ تشخیص مالیات: پس از بررسی اطلاعات و اسناد مالی مؤدی، اداره امور مالیاتی برگ تشخیص را صادر و ابلاغ میکند. مؤدی باید مبلغ و مبانی محاسبه مالیات را بررسی کند و موارد مورد اختلاف را شناسایی نماید.
- ثبت اعتراض و درخواست رسیدگی مجدد: در صورت وجود اختلاف، مؤدی باید در مهلت ۳۰ روزه قانونی اعتراض خود را همراه با دلایل و مستندات ثبت کند تا موضوع مطابق ماده ۲۳۸ قانون مالیاتهای مستقیم بررسی شود.
- بررسی اعتراض در اداره امور مالیاتی: مسئولان مربوط مستندات و دلایل مؤدی را بررسی میکنند. اگر اختلاف در این مرحله برطرف نشود، پرونده برای رسیدگی به هیأت حل اختلاف مالیاتی ارجاع خواهد شد.
- رسیدگی در هیأت بدوی: هیأت بدوی با بررسی پرونده، اسناد و دفاعیات مؤدی و نماینده اداره امور مالیاتی، درباره موضوع اختلاف تصمیمگیری میکند و رأی صادر مینماید.
- اعتراض به رأی هیأت بدوی: اگر مؤدی یا اداره امور مالیاتی نسبت به رأی صادرشده اعتراض داشته باشند، میتوانند در مهلت قانونی ۲۰ روزه از تاریخ ابلاغ رأی، اعتراض کتبی خود را ثبت کنند تا پرونده در هیأت تجدیدنظر بررسی شود.
- رسیدگی در هیأت تجدیدنظر: در این مرحله، اعتراض به رأی بدوی و دلایل ارائهشده بررسی میشود و رأی هیأت تجدیدنظر صادر خواهد شد. رأی این هیأت قطعی و لازمالاجرا است، مگر در مواردی که قانون راهکار دیگری برای رسیدگی پیشبینی کرده باشد.
شناخت درست این مراحل اهمیت زیادی دارد؛ زیرا هر مرحله مهلت و الزامات خاص خود را دارد و اقدام نکردن در زمان مقرر میتواند امکان استفاده از برخی روشهای قانونی اعتراض را محدود کند.
پس از صدور رأی هیأت تجدیدنظر چه راهی برای اعتراض وجود دارد؟
صدور رأی هیأت تجدیدنظر معمولاً به معنای قطعی شدن اختلاف مالیاتی است؛ با این حال، قانون مالیاتهای مستقیم در شرایط مشخص، راهکارهایی برای بررسی مجدد برخی آرای قطعی پیشبینی کرده است.
یکی از این راهکارها، شکایت به شورای عالی مالیاتی بر اساس ماده ۲۵۱ قانون مالیاتهای مستقیم است. مؤدی یا اداره امور مالیاتی میتواند ظرف یک ماه از تاریخ ابلاغ رأی قطعی، در صورتی که ادعای عدم رعایت قوانین و مقررات یا نقص رسیدگی داشته باشد، با ارائه دلایل کافی درخواست رسیدگی کند. شورای عالی مالیاتی در این مرحله درباره رعایت مقررات و صحت فرایند رسیدگی بررسی انجام میدهد و صرفاً به دلیل نارضایتی مؤدی از مبلغ مالیات، وارد محاسبه مجدد ماهیت اختلاف نمیشود.
همچنین ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم، امکان درخواست رسیدگی مجدد به برخی مالیاتهای قطعی را در شرایط خاص فراهم کرده است. این روش زمانی مطرح میشود که مؤدی مالیات قطعیشده را غیرعادلانه بداند و با ارائه مدارک و دلایل کافی، درخواست بررسی مجدد را از مسیر قانونی مربوط مطرح کند.
این دو ماده، دو مسیر متفاوت برای پیگیری پرونده پس از قطعیت مالیات پیشبینی کردهاند. ماده ۲۵۱ برای اعتراض به رأی قطعی هیأت تجدیدنظر به دلیل ایراد قانونی یا نقص رسیدگی کاربرد دارد؛ اما ماده ۲۵۱ مکرر ناظر بر درخواست رسیدگی مجدد به مالیات قطعی با ادعای غیرعادلانه بودن آن و ارائه مستندات کافی است.
| معیار مقایسه | ماده ۲۵۱ | ماده ۲۵۱ مکرر |
|---|---|---|
| موضوع درخواست | اعتراض به رأی قطعی به دلیل رعایتنشدن قوانین یا نقص رسیدگی | درخواست رسیدگی مجدد به مالیات قطعی با ادعای غیرعادلانه بودن آن |
| مرجع رسیدگی | شورای عالی مالیاتی | هیأت سهنفره منتخب وزیر امور اقتصادی و دارایی |
| شرط اصلی | وجود ایراد قانونی یا نقص در رسیدگی | ارائه مدارک و دلایل کافی برای اثبات غیرعادلانه بودن مالیات |
| مهلت | دو ماه از تاریخ ابلاغ رأی قطعی هیأت تجدیدنظر | در متن ماده، مهلت مشخصی تعیین نشده است |
| نتیجه رسیدگی | امکان نقض رأی و ارجاع پرونده برای رسیدگی مجدد | رأی هیأت به اکثریت آرا قطعی و لازمالاجراست |
بنابراین، پس از ابلاغ رأی قطعی، ابتدا باید متن رأی، دلایل تصمیمگیری هیأت و مستندات پرونده بررسی شود تا مشخص شود آیا شرایط استفاده از راهکارهای قانونی بعدی وجود دارد یا خیر. بررسی تخصصی رأی و تشخیص مسیر مناسب اعتراض میتواند از صرف وقت و هزینه برای درخواستهای فاقد مبنای قانونی جلوگیری کند.
کاوش با بررسی اسناد، سوابق رسیدگی و آرای مالیاتی، به مؤدیان در شناسایی ایرادات پرونده و ارزیابی راهکارهای قانونی قابل پیگیری کمک میکند.
لایحه مالیاتی چیست و چگونه تنظیم میشود؟
لایحه مالیاتی سندی مکتوب است که مؤدی در آن دلایل قانونی، توضیحات و مستندات خود را برای اعتراض به مالیات تعیینشده یا دفاع از حقوق مالیاتی خود ارائه میکند. این لایحه باید بهگونهای تنظیم شود که اعضای هیأت بتوانند موضوع اختلاف، ایرادات واردشده به تشخیص مالیات و مدارک پشتیبان ادعاهای مؤدی را بهروشنی بررسی کنند.
تنظیم یک لایحه مؤثر صرفاً به نوشتن اعتراض یا اشاره به مواد قانونی محدود نمیشود؛ بلکه لازم است هر ادعا با اسناد مرتبط و استدلال قابل بررسی همراه باشد.
ساختار یک لایحه دفاعیه مالیاتی
برای تنظیم لایحه دفاعیه، بهتر است بخشهای زیر در نظر گرفته شوند:
- مشخصات مؤدی و پرونده: نام مؤدی، شماره پرونده مالیاتی، شماره اقتصادی یا شناسه مربوط، مشخصات برگ تشخیص و سال مالیاتی مورد اختلاف درج شود.
- موضوع اعتراض: بهصورت دقیق مشخص شود که اعتراض مربوط به کدام بخش از مالیات تشخیصدادهشده است.
- شرح موضوع اختلاف: توضیح داده شود اداره امور مالیاتی بر چه مبنایی مالیات را تعیین کرده و مؤدی به کدام قسمت آن اعتراض دارد.
- دلایل و مستندات دفاع: اسناد حسابداری، قراردادها، فاکتورها، مدارک بانکی و سایر شواهد مرتبط ارائه شوند.
- استناد به مقررات قانونی: مواد قانونی مرتبط با موضوع اختلاف ذکر شوند و ارتباط آنها با ادعای مؤدی توضیح داده شود.
- درخواست نهایی: مشخص شود مؤدی دقیقاً چه نتیجهای از هیأت درخواست دارد؛ برای مثال، اصلاح مبلغ درآمد مشمول مالیات، پذیرش هزینههای مستند یا بررسی مجدد یک موضوع مشخص.
نکات مهم در نگارش لایحه دفاعیه
لایحه باید با ادبیات رسمی، روشن و بدون توضیحات غیرمرتبط تنظیم شود. بهتر است هر ایراد بهصورت جداگانه مطرح شود و بلافاصله پس از بیان آن، مدرک و مستند قانونی مربوط ارائه گردد.
برای مثال، اگر بخشی از مبالغ واریزی به حساب بانکی مؤدی بهاشتباه درآمد تلقی شده باشد، صرف اعلام اینکه این مبالغ درآمد نیستند کافی نخواهد بود. مؤدی باید با ارائه اسناد بانکی، قراردادها و مدارک مربوط به منشأ وجوه، ماهیت واقعی تراکنشها را توضیح دهد.
همچنین درخواست نهایی لایحه باید روشن و متناسب با موضوع اختلاف باشد تا هیأت بتواند درباره خواسته مؤدی اظهارنظر مستدل داشته باشد.
از آنجا که تنظیم لایحه مالیاتی نیازمند آشنایی با مقررات، اسناد حسابداری و جزئیات پرونده است، استفاده از نظر متخصص میتواند به شناسایی ایرادات مهم و ارائه دفاع منسجم کمک کند. کاوش با ارائه خدمات بررسی پرونده و تنظیم لایحه دفاعیه مالیاتی، به مؤدیان کمک میکند دفاعیات خود را بر اساس مستندات و مقررات مرتبط آماده کنند.
مدارک لازم برای دفاع از پرونده مالیاتی
یکی از مهمترین عوامل در دفاع از پروندههای مالیاتی، ارائه اسناد و مدارکی است که بتوانند ادعاهای مؤدی را اثبات کنند. صرف اعتراض به مبلغ مالیات یا ارائه توضیحات شفاهی، بدون مستندات کافی، معمولاً برای اثبات نادرستی تشخیص مالیاتی کافی نیست.
مدارک موردنیاز به نوع اختلاف و موضوع پرونده بستگی دارد؛ برای مثال، در پروندهای که اختلاف بر سر درآمد شناساییشده است، اسناد بانکی و مدارک مربوط به منشأ وجوه اهمیت بیشتری دارند؛ اما در اختلاف مربوط به هزینههای قابل قبول مالیاتی، فاکتورها، قراردادها و اسناد پرداخت میتوانند نقش تعیینکنندهای داشته باشند.
مهمترین مدارکی که بسته به موضوع پرونده برای دفاع مالیاتی مورد استفاده قرار میگیرند عبارتاند از:
- اسناد و دفاتر حسابداری: برای بررسی درآمدها، هزینهها، ثبت معاملات و تطبیق اطلاعات مالی مؤدی.
- فاکتورها و صورتحسابها: برای اثبات وقوع معاملات، خرید کالا یا دریافت خدمات و بررسی هزینههای اعلامشده.
- قراردادها و توافقنامهها: برای مشخص کردن ماهیت معاملات، تعهدات طرفین و مبالغ دریافت یا پرداختشده.
- گردش حسابهای بانکی: برای توضیح منشأ و ماهیت مبالغ واریزی و تفکیک درآمد از سایر دریافتها.
- اظهارنامههای مالیاتی: برای تطبیق اطلاعات اظهارشده با مبانی محاسبه مالیات در برگ تشخیص.
- گزارش معاملات و اطلاعات سامانه مؤدیان: برای بررسی صحت اطلاعات مربوط به خرید و فروش و صورتحسابهای الکترونیکی.
- اسناد پرداخت و دریافت: برای اثبات انجام تعهدات مالی و ارتباط پرداختها با معاملات و فعالیت اقتصادی.
نکته مهم این است که مدارک باید متناسب با موضوع اعتراض انتخاب و دستهبندی شوند. برای مثال، اگر مؤدی مدعی باشد بخشی از واریزیهای بانکی مربوط به دریافت وام یا بازپرداخت بدهی است، باید اسناد مرتبط با منشأ وجه و ارتباط تراکنشها را ارائه کند.
همچنین بهتر است هر مدرک در لایحه دفاعیه به یک موضوع مشخص ارجاع داده شود تا اعضای هیأت بتوانند ارتباط میان ادعا و مستندات را بهراحتی بررسی کنند.
بررسی صحت اسناد، تطبیق اطلاعات حسابداری و شناسایی مدارک مؤثر در دفاع، از اقداماتی است که میتواند کیفیت رسیدگی به پرونده را بهبود دهد. کاوش با ارائه خدمات حسابداری و مشاوره مالیاتی، به کسبوکارها در بررسی و ساماندهی مستندات مالی و آمادهسازی پروندههای مالیاتی کمک میکند.
اشتباهات رایج در دفاع از پروندههای مالیاتی
در فرایند رسیدگی به اختلافات مالیاتی، برخی اشتباهات میتوانند باعث تضعیف دفاع مؤدی و کاهش اثربخشی مستندات ارائهشده شوند. حتی در مواردی که اعتراض از نظر ماهیت قابل دفاع است، آمادهسازی نامناسب مدارک یا بیتوجهی به الزامات قانونی ممکن است روند رسیدگی را با مشکل مواجه کند.
مهمترین اشتباهات رایج در دفاع از پروندههای مالیاتی عبارتاند از:
- عدم ارائه مستندات کافی: طرح اعتراض بدون ارائه اسناد و مدارکی که ادعای مؤدی را اثبات کنند، قدرت دفاع را کاهش میدهد.
- تنظیم لایحه غیرمستند: استفاده از توضیحات کلی و استناد به مواد قانونی نامرتبط، باعث میشود موضوع اختلاف بهدرستی برای هیأت روشن نشود.
- اتکا به دفاع شفاهی: توضیحات شفاهی میتوانند در جلسه رسیدگی مؤثر باشند، اما نباید جایگزین دفاعیه مکتوب و مستندات شوند.
- تأخیر در ثبت اعتراض: بیتوجهی به مهلتهای قانونی ممکن است موجب قطعی شدن مالیات و محدود شدن راههای اعتراض شود.
- ارائه مدارک بدون دستهبندی: ارسال تعداد زیادی سند بدون مشخص کردن ارتباط آنها با موارد اختلاف، بررسی پرونده را دشوار میکند.
- بیتوجهی به تمام موارد اختلاف: گاهی مؤدی فقط به بخشی از ایرادات برگ تشخیص پاسخ میدهد و برخی موارد مهم را بدون دفاع باقی میگذارد.
- عدم بررسی گزارش رسیدگی: دفاع بدون مطالعه مبانی محاسبه مالیات و دلایل ذکرشده در گزارش رسیدگی، ممکن است به طرح اعتراضهای غیرمرتبط منجر شود.
یکی از مهمترین نکات در دفاع مالیاتی این است که هر ادعا باید با مدرک مرتبط و استدلال قانونی همراه باشد. برای مثال، اگر مؤدی به شناسایی یک هزینه اعتراض دارد، باید علاوه بر ارائه فاکتور یا قرارداد، ارتباط هزینه با فعالیت اقتصادی و سایر شرایط قانونی پذیرش آن را نیز توضیح دهد.
به همین دلیل، پیش از ثبت اعتراض یا حضور در جلسه هیأت، بهتر است تمام بخشهای پرونده از نظر اسناد، محاسبات و مبانی قانونی بررسی شوند. کاوش با بررسی تخصصی پروندههای مالیاتی و شناسایی ایرادات احتمالی در مستندات و محاسبات، به مؤدیان کمک میکند از بروز اشتباهات قابل پیشگیری در فرایند دفاع جلوگیری کنند.
نقش مشاور مالیاتی در دفاع از پرونده
دفاع از پرونده مالیاتی نیازمند بررسی همزمان اسناد حسابداری، مقررات مالیاتی و دلایل مطرحشده در برگ تشخیص است. در بسیاری از پروندهها، مؤدی با وجود برخورداری از مدارک مالی، به دلیل ناآشنایی با نحوه استناد به آنها یا تشخیص ندادن ایرادات قانونی و محاسباتی، نمیتواند دفاع مؤثری ارائه کند.
مشاور مالیاتی با بررسی جزئیات پرونده و شناخت مقررات مرتبط، میتواند در مراحل مختلف رسیدگی به مؤدی کمک کند. مهمترین اقدامات تخصصی در این زمینه عبارتاند از:
- بررسی برگ تشخیص مالیات و گزارش رسیدگی برای شناسایی موارد اختلاف
- بررسی اسناد و مدارک حسابداری و تطبیق آنها با اطلاعات مالیاتی
- شناسایی ایرادات احتمالی در محاسبات و مبانی قانونی تشخیص مالیات
- تعیین راهکار مناسب برای پیگیری اعتراض
- تنظیم و بررسی لایحه دفاعیه مالیاتی
- آمادهسازی مستندات و توضیحات لازم برای جلسه هیأت
- بررسی رأی صادرشده و ارزیابی راهکارهای قانونی بعدی
استفاده از مشاوره تخصصی بهویژه در پروندههایی که مبالغ مالیاتی قابل توجه، اختلافات پیچیده حسابداری یا مسائل حقوقی متعدد دارند، اهمیت بیشتری پیدا میکند. البته نتیجه نهایی رسیدگی به ماهیت اختلاف، کیفیت مستندات و تصمیم مرجع قانونی بستگی دارد و حضور مشاور بهتنهایی تضمینکننده کاهش مالیات نیست.
خدمات مشاوره و دفاع مالیاتی کاوش
کاوش با ارائه خدمات حسابداری و مشاوره مالیاتی، به اشخاص حقیقی و حقوقی کمک میکند وضعیت پروندههای مالیاتی خود را بررسی کرده، ایرادات احتمالی را شناسایی کنند و برای پیگیری اعتراضات و تنظیم دفاعیههای مستند اقدام نمایند.
اگر نسبت به مالیات تعیینشده اعتراض دارید یا برای حضور در هیأت حل اختلاف مالیاتی به بررسی تخصصی پرونده نیاز دارید، میتوانید از خدمات مالیاتی کاوش برای ارزیابی وضعیت پرونده و انتخاب مسیر مناسب دفاع استفاده کنید.
چگونه برای جلسه هیأت حل اختلاف مالیاتی آماده شویم؟
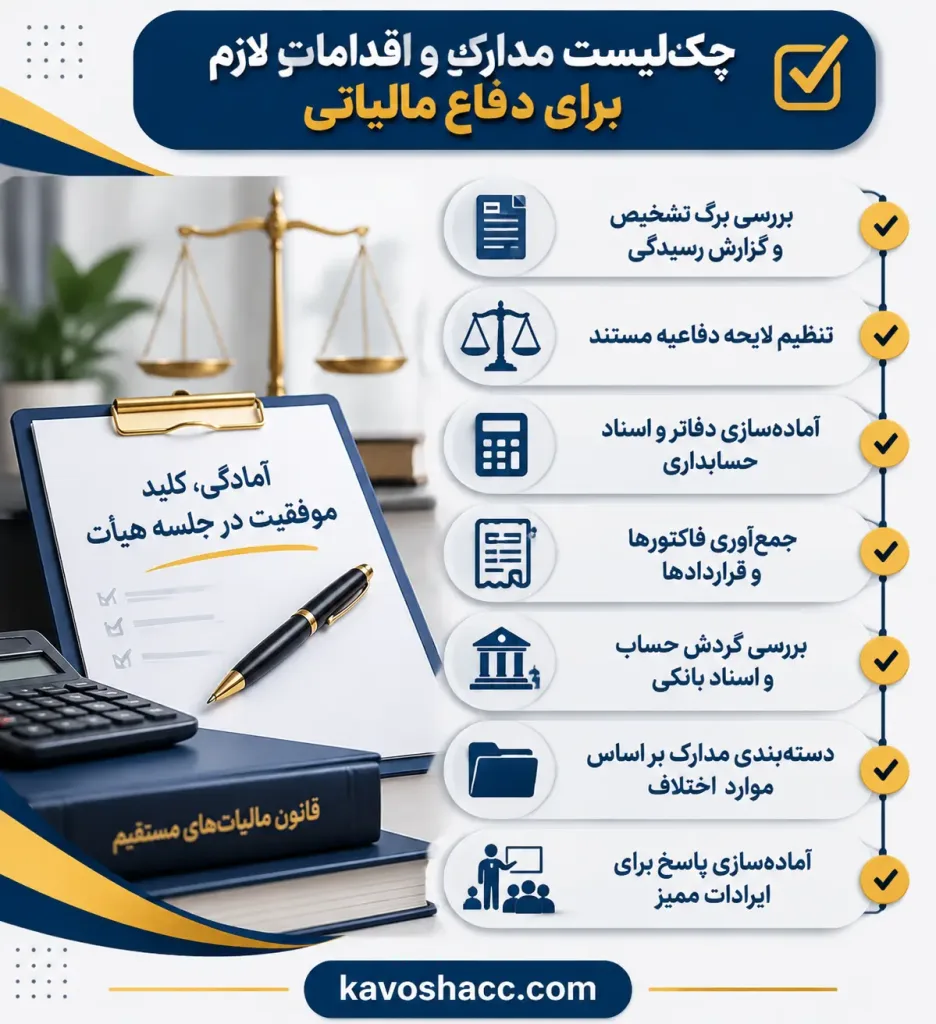
حضور در جلسه هیأت حل اختلاف مالیاتی یکی از مراحل مهم دفاع از پرونده است. در این جلسه، مؤدی یا نماینده قانونی او میتواند توضیحات و مستندات خود را درباره موضوع اختلاف ارائه کند. آمادگی قبلی و شناخت دقیق ایرادات مطرحشده در برگ تشخیص، به مؤدی کمک میکند دفاع منظمتر و مؤثرتری داشته باشد.
برای حضور مؤثر در جلسه هیأت، بهتر است اقدامات زیر انجام شوند:
۱. بررسی کامل برگ تشخیص و گزارش رسیدگی
پیش از جلسه باید تمام مواردی که مبنای تعیین مالیات قرار گرفتهاند بررسی شوند. مؤدی باید بداند اداره امور مالیاتی دقیقاً به چه دلایلی مبلغ مالیات را تعیین کرده و کدام بخش از محاسبات یا اطلاعات مورد اعتراض است.
۲. آمادهسازی لایحه دفاعیه
بهتر است دفاعیات بهصورت مکتوب و با ترتیب مشخص تنظیم شوند. هر موضوع مورد اختلاف باید همراه با توضیحات، مستندات و مواد قانونی مرتبط ارائه شود.
۳. دستهبندی اسناد و مدارک
تمام مدارک باید به ترتیب موضوعات مورد اختلاف مرتب شوند. برای مثال، اسناد مربوط به درآمدها، هزینهها، تراکنشهای بانکی و قراردادها بهتر است بهصورت جداگانه آماده شوند تا امکان بررسی آنها در جلسه فراهم باشد.
۴. ارائه توضیحات روشن و مستند در جلسه
در جلسه رسیدگی، مؤدی باید بهجای طرح توضیحات طولانی و غیرمرتبط، بر موضوعات اصلی اعتراض تمرکز کند. هر ادعا بهتر است با اشاره به سند یا مدرک مربوط همراه باشد.
۵. بررسی رأی صادرشده پس از جلسه
پس از رسیدگی، باید رأی صادرشده از نظر دلایل، مستندات و نحوه پاسخ به اعتراضات بررسی شود. در صورتی که رأی مربوط به هیأت بدوی باشد و مؤدی به آن اعتراض داشته باشد، لازم است مهلت قانونی تجدیدنظرخواهی رعایت شود.
همچنین مطابق مقررات، مؤدی یا نماینده قانونی او امکان حضور در جلسه و ارائه دفاعیات کتبی یا شفاهی را دارد. فاصله ابلاغ وقت جلسه تا تاریخ تشکیل آن نیز اصولاً نباید کمتر از ۱۰ روز باشد؛ مگر در شرایط استثنایی پیشبینیشده در مقررات.
آمادگی برای جلسه هیأت فقط به جمعآوری مدارک محدود نمیشود؛ بلکه بررسی ارتباط اسناد با موضوع اختلاف و انتخاب استدلالهای مناسب نیز اهمیت دارد. کاوش با ارائه خدمات مشاوره و بررسی پروندههای مالیاتی، به مؤدیان کمک میکند پیش از حضور در جلسه، نقاط ضعف و قوت پرونده خود را شناسایی کرده و دفاعیات مستندتری آماده کنند.
مزایای تنظیم اصولی دفاعیه مالیاتی
مزیت های بسیار برای تنظیم یک دفاعیه حرفهای وجود دارد که برخی از مهمترین آن ها به شرح زیر است:
- مانع از قطعی شدن مالیات غیرواقعی میشود
- هزینههای دادرسی را کاهش میدهد
- مسیر رسیدگی را کوتاهتر و شفافتر میکند
سوالات متداول دفاع از پروندههای مالیاتی
طبق ماده ۲۳۸ قانون مالیاتهای مستقیم، مؤدی از تاریخ ابلاغ برگ تشخیص مالیات ۳۰ روز فرصت دارد اعتراض خود را همراه با دلایل و مدارک به اداره امور مالیاتی ارائه کند. در صورت عدم اعتراض در مهلت قانونی، برگ تشخیص ممکن است قطعی شود؛ بنابراین پیگیری بهموقع اعتراض اهمیت زیادی دارد.
در صورت عدم اعتراض در مهلت قانونی و نبود شرایط استثنایی، برگ تشخیص مالیات قطعی میشود و امکان استفاده از مسیر عادی اعتراض محدود خواهد شد. البته در برخی شرایط، مانند وجود ایراد در ابلاغ یا برخورداری از شرایط قانونی خاص، ممکن است راهکارهای دیگری برای پیگیری پرونده وجود داشته باشد.
خیر. حضور مؤدی یا نماینده قانونی او در جلسه الزامی نیست و عدم حضور مانع رسیدگی و صدور رأی هیأت نمیشود. با این حال، حضور یا ارائه دفاعیه مکتوب و مستند میتواند به توضیح بهتر موضوع اختلاف و بررسی دقیقتر مدارک کمک کند.
مدارک موردنیاز به موضوع اختلاف بستگی دارد؛ اما معمولاً برگ تشخیص مالیات، گزارش رسیدگی، لایحه دفاعیه، دفاتر و اسناد حسابداری، قراردادها، فاکتورها، اظهارنامههای مالیاتی و مستندات بانکی از مهمترین مدارک هستند. بهتر است هر مدرک به موضوع مشخصی از اعتراض مرتبط باشد تا دلایل دفاع برای اعضای هیأت قابل بررسی باشد.
بله. طبق ماده ۲۴۷ قانون مالیاتهای مستقیم، مؤدی یا اداره امور مالیاتی میتوانند ظرف ۲۰ روز از تاریخ ابلاغ رأی هیأت بدوی، اعتراض کتبی خود را ثبت کنند. در این صورت، پرونده برای رسیدگی مجدد به هیأت تجدیدنظر مالیاتی ارجاع میشود.
بله، اما اعتراض به رأی قطعی هیأت تجدیدنظر با تجدیدنظرخواهی عادی متفاوت است. طبق ماده ۲۵۱ قانون مالیاتهای مستقیم، مؤدی یا دادستان انتظامی مالیاتی میتوانند ظرف دو ماه از تاریخ ابلاغ رأی قطعی، در صورت ادعای عدم رعایت قوانین و مقررات یا نقص رسیدگی و با ارائه دلایل کافی، از شورای عالی مالیاتی درخواست رسیدگی مجدد کنند.
نتیجهگیری
دفاع از پروندههای مالیاتی یکی از مراحل مهم حفظ حقوق مالی مؤدیان در برابر تشخیصهای مالیاتی است. موفقیت در این فرایند به شناخت مقررات، رعایت مهلتهای قانونی، بررسی دقیق برگ تشخیص و ارائه اسناد و مدارک مرتبط بستگی دارد.
از ثبت اعتراض و درخواست رسیدگی مجدد گرفته تا تنظیم لایحه دفاعیه و حضور در جلسات هیأت بدوی و تجدیدنظر، هر مرحله نیازمند دقت و آمادگی کافی است. همچنین در صورت صدور رأی قطعی، بررسی شرایط قانونی اعتراض و انتخاب مسیر مناسب پیگیری اهمیت دارد.
اگر در زمینه مالیات تعیینشده، تنظیم لایحه دفاعیه یا حضور در هیأت حل اختلاف با ابهام مواجه هستید، استفاده از خدمات مشاوره و بررسی تخصصی پرونده میتواند به شناسایی ایرادات و انتخاب راهکار مناسب کمک کند.
کاوش با ارائه خدمات حسابداری و مشاوره مالیاتی، همراه کسبوکارها در بررسی مسائل مالیاتی، آمادهسازی مستندات و پیگیری امور مالیاتی است. برای دریافت مشاوره و آشنایی با خدمات کاوش میتوانید به صفحه خدمات کاوش مراجعه کنید.