
حسابداری چیست؟ حسابداری فرایند شناسایی، اندازهگیری، ثبت، طبقهبندی، خلاصهسازی و گزارشدهی اطلاعات مالی یک کسبوکار یا واحد اقتصادی است. هدف اصلی حسابداری این است که اطلاعات دقیق و قابل اتکایی درباره وضعیت مالی، درآمدها، هزینهها، داراییها و بدهیها در اختیار مدیران و سایر استفادهکنندگان قرار دهد تا بتوانند تصمیمهای اقتصادی آگاهانهتری بگیرند.
به زبان ساده، حسابداری به یک کسبوکار کمک میکند بداند چقدر درآمد داشته، چه هزینههایی پرداخت کرده، چه میزان بدهی و دارایی دارد و در نهایت فعالیتهای آن چقدر سودآور بوده است.
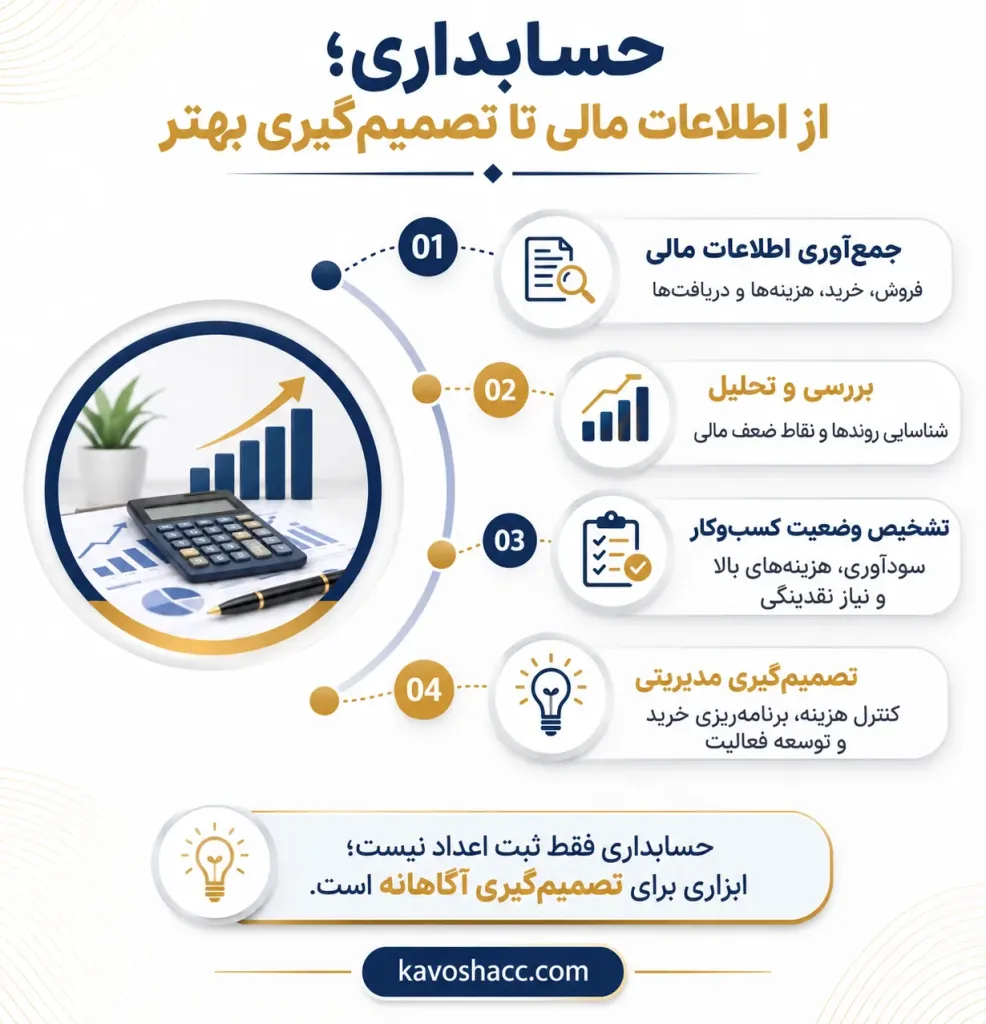
اهمیت حسابداری فقط به ثبت خریدوفروش و نگهداری اسناد مالی محدود نمیشود. مدیران با استفاده از اطلاعات حسابداری میتوانند هزینههای اضافی را شناسایی کنند، عملکرد مالی مجموعه را بسنجند، برای آینده برنامهریزی کنند و تکالیف مالیاتی خود را با دقت بیشتری انجام دهند.
در این مقاله با مفهوم حسابداری، اهداف، مراحل انجام آن، انواع حسابداری، مفاهیم پایه، صورتهای مالی و نقش حسابداری در مدیریت و امور مالیاتی آشنا میشویم.
آنچه درمورد حسابداری میخوانید:
- حسابداری چیست؟ تعریف حسابداری به زبان ساده
- هدف و اهمیت حسابداری چیست؟
- حسابداری چگونه انجام میشود؟ مراحل چرخه حسابداری
- انواع حسابداری کداماند؟
- مفاهیم و اصول پایه حسابداری چیست؟
- خروجیهای اصلی حسابداری چیست؟
- تفاوت حسابداری با دفترداری، حسابرسی و مدیریت مالی چیست؟
- حسابداری چه نقشی در مدیریت و مالیات کسبوکار دارد؟
- سوالات متداول درباره حسابداری
- جمعبندی
حسابداری چیست؟ تعریف حسابداری به زبان ساده
حسابداری یک سیستم اطلاعاتی است که رویدادهای مالی یک واحد اقتصادی را شناسایی و ثبت میکند، اطلاعات را بر اساس قواعد مشخص طبقهبندی و پردازش میکند و در قالب گزارشهای مالی در اختیار استفادهکنندگان قرار میدهد.
این اطلاعات به صاحبان کسبوکار، مدیران، سرمایهگذاران، اعتباردهندگان و سایر افراد مرتبط کمک میکند وضعیت مالی و عملکرد اقتصادی یک مجموعه را ارزیابی کنند.
تعریف علمی حسابداری
از دیدگاه حرفهای، حسابداری را میتوان فرایند شناسایی، اندازهگیری و انتقال اطلاعات اقتصادی دانست که امکان قضاوت و تصمیمگیری آگاهانه درباره یک واحد اقتصادی را برای استفادهکنندگان فراهم میکند.
در این فرایند، اطلاعات مربوط به معاملات و رویدادهای مالی بر اساس اصول و استانداردهای حسابداری پردازش میشوند و در نهایت به شکل گزارشهای مالی ارائه میشوند.
بنابراین، حسابداری صرفاً یک فعالیت ثبت اطلاعات نیست؛ بلکه مجموعهای از فعالیتهای مرتبط با پردازش، کنترل، تحلیل و گزارشگری اطلاعات مالی را در بر میگیرد.
حسابداری به زبان ساده یعنی چه؟
فرض کنید یک فروشگاه لوازم خانگی دارید.
در طول یک ماه ممکن است کالا خریداری کنید، محصولات بفروشید، حقوق کارکنان را بپردازید، اجاره مغازه را پرداخت کنید و از برخی مشتریان طلبکار شوید.
اگر این اطلاعات بهصورت منظم ثبت و بررسی نشوند، در پایان ماه ممکن است ندانید:
- مجموع فروش شما چقدر بوده است؟
- هزینههای کسبوکار چقدر افزایش پیدا کردهاند؟
- چه مقدار از مشتریان طلب دارید؟
- چه میزان بدهی به تأمینکنندگان دارید؟
- فعالیت فروشگاه واقعاً سودآور بوده است یا خیر؟
حسابداری به شما کمک میکند پاسخ این پرسشها را بر اساس اطلاعات مالی مستند پیدا کنید.
به همین دلیل میتوان حسابداری را زبان مالی کسبوکار دانست؛ زبانی که وضعیت اقتصادی یک مجموعه را به اطلاعات قابل بررسی و استفاده تبدیل میکند.
هدف و اهمیت حسابداری چیست؟
هدف حسابداری فراهمکردن اطلاعات مالی مفید برای ارزیابی عملکرد، بررسی وضعیت اقتصادی و تصمیمگیری است.
مهمترین اهداف حسابداری عبارتاند از:
- ثبت و نگهداری اطلاعات مالی: ثبت منظم معاملات و رویدادهای مالی برای ایجاد سوابق قابل پیگیری.
- تعیین سود و زیان: بررسی درآمدها و هزینهها برای ارزیابی عملکرد اقتصادی.
- شناسایی وضعیت مالی: مشخصکردن داراییها، بدهیها و حقوق مالکانه.
- کنترل هزینهها: شناسایی هزینههای غیرضروری و بررسی روند مخارج.
- کمک به تصمیمگیری: فراهمکردن اطلاعات موردنیاز مدیران برای انتخابهای اقتصادی.
- گزارشگری مالی: ارائه اطلاعات منظم به صاحبان کسبوکار و سایر استفادهکنندگان.
- پشتیبانی از انجام تکالیف قانونی و مالیاتی: فراهمکردن سوابق و اطلاعات لازم برای گزارشگری و رسیدگیهای مالی.
چرا هر کسبوکاری به حسابداری نیاز دارد؟
صرفنظر از اندازه و نوع فعالیت، هر کسبوکار با جریانهایی مانند درآمد، هزینه، خرید، فروش، بدهی و مطالبات سروکار دارد.
حسابداری کمک میکند این جریانها قابل اندازهگیری و کنترل باشند.
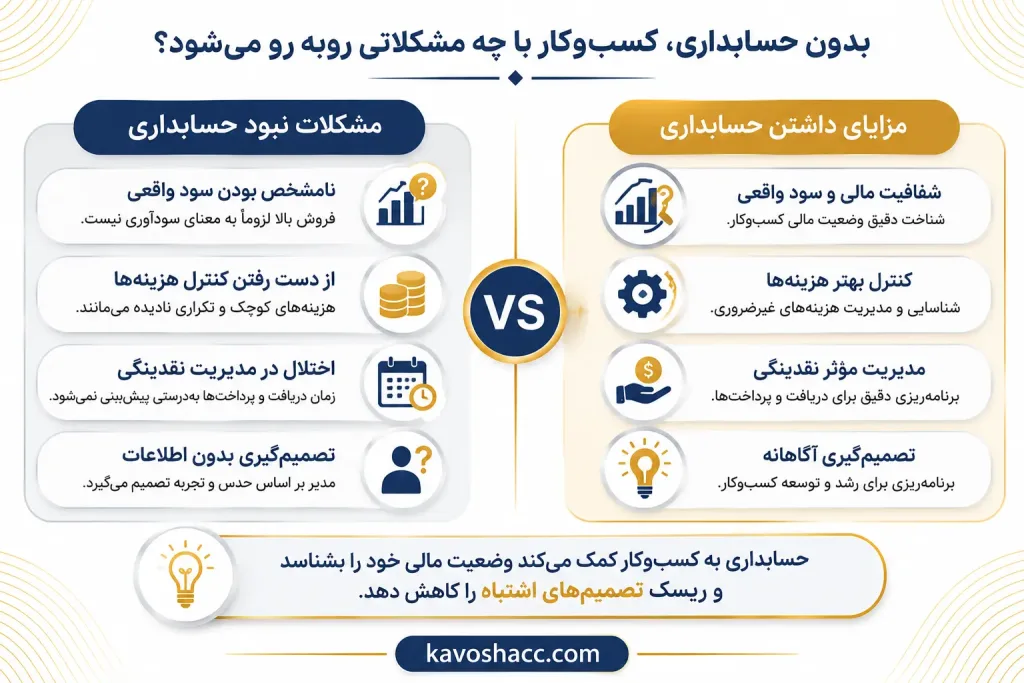
برای مثال، فرض کنید فروش یک شرکت در چند ماه اخیر افزایش یافته است. این اتفاق در نگاه اول مثبت به نظر میرسد؛ اما آیا افزایش فروش به معنای افزایش سود است؟
ممکن است همزمان هزینه خرید مواد اولیه، دستمزد کارکنان یا هزینههای عملیاتی نیز افزایش یافته باشد. در این شرایط، بررسی اطلاعات حسابداری مشخص میکند که رشد فروش واقعاً به بهبود عملکرد مالی منجر شده است یا خیر.
حسابداری برای کسبوکارها مزایای دیگری نیز دارد:
- امکان بررسی عملکرد مالی در دورههای مختلف
- شناسایی مطالبات وصولنشده و بدهیهای سررسیدشده
- کنترل موجودی و هزینههای عملیاتی
- ارزیابی سودآوری محصولات و خدمات
- بهبود برنامهریزی مالی
- ایجاد آمادگی بیشتر برای رسیدگیهای مالیاتی
حسابداری چگونه انجام میشود؟ مراحل چرخه حسابداری
چرخه حسابداری مجموعهای از مراحل پیوسته است که طی آن اطلاعات مربوط به معاملات و رویدادهای مالی جمعآوری، ثبت، پردازش و در قالب گزارشهای مالی ارائه میشوند.
این چرخه معمولاً در هر دوره مالی تکرار میشود و بسته به نوع کسبوکار و سیستم حسابداری ممکن است جزئیات متفاوتی داشته باشد.
۱. شناسایی و تجزیهوتحلیل رویدادهای مالی
اولین مرحله، شناسایی رویدادهایی است که بر وضعیت مالی واحد اقتصادی تأثیر میگذارند.
برای مثال:
- خرید کالا از تأمینکننده
- فروش محصولات به مشتریان
- پرداخت حقوق کارکنان
- دریافت وام بانکی
- پرداخت اجاره محل کسبوکار
در این مرحله باید مشخص شود هر رویداد چه تأثیری بر داراییها، بدهیها، درآمدها، هزینهها یا حقوق مالکانه دارد.
۲. ثبت و طبقهبندی اطلاعات مالی
پس از بررسی معاملات، اطلاعات مربوط به آنها در قالب اسناد حسابداری ثبت میشوند.
ثبتها بر اساس ماهیت معامله و در حسابهای مناسب انجام میشوند.
در سیستمهای حسابداری متداول، اطلاعات ابتدا در دفتر روزنامه ثبت و سپس به حسابهای مربوط در دفتر کل منتقل میشوند.
برای مثال، خرید نقدی کالا باعث افزایش موجودی کالا و کاهش وجه نقد میشود. در مقابل، خرید نسیه کالا باعث افزایش موجودی کالا و ایجاد بدهی به تأمینکننده خواهد شد.
۳. بررسی و تهیه گزارشهای مالی
پس از ثبت و طبقهبندی اطلاعات، مانده حسابها بررسی میشود. در پایان دوره نیز اصلاحات لازم انجام میگیرد تا اطلاعات برای تهیه گزارشهای مالی آماده شوند.
از جمله اقدامات این مرحله میتوان به موارد زیر اشاره کرد:
- تهیه تراز آزمایشی
- بررسی و اصلاح ثبتهای حسابداری
- محاسبه مانده حسابها
- تهیه صورتهای مالی
- بستن حسابهای موقت در پایان دوره
در نهایت، اطلاعات پردازششده در قالب گزارشهایی ارائه میشوند که وضعیت مالی و عملکرد اقتصادی مجموعه را نشان میدهند.
انواع حسابداری کداماند؟
حسابداری با توجه به هدف، نوع فعالیت و استفادهکنندگان اطلاعات به شاخههای مختلفی تقسیم میشود. هر شاخه بر بخش مشخصی از اطلاعات مالی تمرکز دارد.
۱. حسابداری مالی
حسابداری مالی بر ثبت، پردازش و گزارش اطلاعات مالی یک واحد اقتصادی تمرکز دارد.
هدف آن ارائه اطلاعات درباره وضعیت مالی و عملکرد اقتصادی مجموعه به استفادهکنندگان داخلی و خارجی مانند مدیران، سرمایهگذاران و اعتباردهندگان است.
از مهمترین خروجیهای حسابداری مالی میتوان به ترازنامه، صورت سود و زیان و صورت جریان وجوه نقد اشاره کرد.
۲. حسابداری مدیریت
حسابداری مدیریت اطلاعات مالی و غیرمالی موردنیاز مدیران را برای برنامهریزی، کنترل و تصمیمگیری فراهم میکند.
این شاخه بیشتر بر نیازهای داخلی سازمان تمرکز دارد و به مدیران کمک میکند عملکرد بخشهای مختلف را ارزیابی کنند.
برای مثال، مدیر یک کارخانه میتواند با استفاده از اطلاعات حسابداری مدیریت، هزینه تولید محصولات مختلف را مقایسه کند و درباره ادامه تولید یا تغییر روش تولید تصمیم بگیرد.
۳. حسابداری بهای تمامشده
حسابداری بهای تمامشده به شناسایی، اندازهگیری و تحلیل هزینههای تولید کالا یا ارائه خدمات میپردازد.
این شاخه بهویژه برای کارخانهها، واحدهای تولیدی و کسبوکارهایی که هزینههای مستقیم و غیرمستقیم متعددی دارند اهمیت دارد.
برای مثال، یک کارخانه برای محاسبه بهای تمامشده هر محصول باید هزینه مواد اولیه، دستمزد مستقیم و سربار تولید را در نظر بگیرد.
اطلاعات حاصل از این فرایند به تعیین قیمت فروش، کنترل هزینهها و بررسی سودآوری محصولات کمک میکند.
۴. حسابداری مالیاتی
حسابداری مالیاتی به شناسایی و پردازش اطلاعات مالی مرتبط با محاسبات و تکالیف مالیاتی میپردازد.
در این حوزه، اطلاعات و اسناد حسابداری برای بررسی درآمدها، هزینههای قابل قبول، تعدیلات مالیاتی و تهیه گزارشهای موردنیاز استفاده میشوند.
نکته مهم این است که سود حسابداری لزوماً با درآمد مشمول مالیات برابر نیست؛ زیرا محاسبات مالیاتی تابع قوانین و مقررات مربوط به مالیات است.
به همین دلیل، آشنایی با اصول حسابداری در کنار شناخت قوانین مالیاتی برای کسبوکارها اهمیت زیادی دارد.
۵. سایر شاخههای حسابداری
علاوه بر شاخههای اصلی، حسابداری در حوزههای تخصصی دیگری نیز کاربرد دارد:
- حسابداری دولتی: ثبت و گزارش اطلاعات مالی سازمانها و دستگاههای دولتی با توجه به الزامات و ضوابط مربوط.
- حسابداری پیمانکاری: ثبت و بررسی هزینهها، درآمدها و وضعیت مالی قراردادهای پیمانکاری.
- حسابداری بازرگانی: ثبت و گزارش معاملات خرید، فروش و فعالیتهای تجاری.
- حسابداری صنعتی: تمرکز بر هزینهها و اطلاعات مالی واحدهای صنعتی و تولیدی.
مفاهیم و اصول پایه حسابداری چیست؟
برای درک بهتر گزارشهای مالی و فعالیتهای حسابداری، آشنایی با چند مفهوم اساسی ضروری است.
دارایی، بدهی و حقوق مالکانه
سه مفهوم اصلی در معادله حسابداری عبارتاند از دارایی، بدهی و حقوق مالکانه.
| مفهوم | تعریف | مثال |
|---|---|---|
| دارایی | منابع اقتصادی تحت کنترل واحد اقتصادی که انتظار میرود منافع اقتصادی ایجاد کنند | وجه نقد، موجودی کالا و تجهیزات |
| بدهی | تعهدات فعلی واحد اقتصادی برای انتقال منابع اقتصادی | وام بانکی و بدهی به تأمینکنندگان |
| حقوق مالکانه | منافع باقیمانده در داراییهای واحد اقتصادی پس از کسر بدهیها | سرمایه مالک و سود انباشته |
این سه مفهوم ارتباط مستقیمی با یکدیگر دارند و پایه معادله اساسی حسابداری را تشکیل میدهند.
درآمد، هزینه، سود و زیان
برای بررسی عملکرد اقتصادی یک کسبوکار، باید تفاوت درآمد و هزینه را بدانیم.
- درآمد: افزایش منافع اقتصادی طی دوره که به افزایش حقوق مالکانه منجر میشود، بهجز آورده مالکان.
- هزینه: کاهش منافع اقتصادی طی دوره که باعث کاهش حقوق مالکانه میشود، بهجز توزیع منابع میان مالکان.
- سود: زمانی ایجاد میشود که درآمدهای شناساییشده از هزینههای مربوط بیشتر باشند.
- زیان: زمانی اتفاق میافتد که هزینههای شناساییشده از درآمدهای مربوط بیشتر باشند.
برای مثال، اگر یک شرکت در یک دوره مالی ۵۰۰ میلیون تومان درآمد و ۳۸۰ میلیون تومان هزینه داشته باشد، با فرض نبود سایر اقلام مؤثر بر عملکرد، سود آن دوره ۱۲۰ میلیون تومان خواهد بود.
معادله اساسی حسابداری چیست؟
معادله اساسی حسابداری یکی از مهمترین روابط در حسابداری است که ارتباط میان داراییها، بدهیها و حقوق مالکانه را نشان میدهد.
دارایی = بدهی + حقوق مالکانه
این معادله بیان میکند که منابع اقتصادی یک واحد تجاری از محل تعهدات آن به دیگران و حقوق مالکان تأمین شدهاند.
برای مثال، فرض کنید یک کسبوکار دارای ۸۰۰ میلیون تومان دارایی و ۳۰۰ میلیون تومان بدهی باشد. در این صورت حقوق مالکانه آن برابر است با:
۸۰۰ – ۳۰۰ = ۵۰۰ میلیون تومان
در نتیجه:
۸۰۰ = ۳۰۰ + ۵۰۰
این رابطه باید پس از ثبت معاملات و رویدادهای مالی در چارچوب سیستم حسابداری برقرار بماند.
اصول و مفروضات مهم حسابداری
حسابداری بر اساس اصول، مفروضات و استانداردهایی انجام میشود که به یکنواختی، قابلیت مقایسه و قابل اتکا بودن اطلاعات مالی کمک میکنند.
برخی از مفاهیم پایه عبارتاند از:
- فرض تفکیک شخصیت: فعالیت مالی واحد اقتصادی از امور مالی شخصی مالکان آن جدا در نظر گرفته میشود.
- فرض تداوم فعالیت: در تهیه گزارشهای مالی معمولاً فرض میشود واحد اقتصادی در آینده قابل پیشبینی به فعالیت خود ادامه میدهد.
- فرض دوره مالی: فعالیت مستمر واحد اقتصادی برای گزارشگری به دورههای زمانی مشخص تقسیم میشود.
- مبنای تعهدی: درآمدها و هزینهها بر اساس زمان تحقق یا ایجاد آنها شناسایی میشوند، نه صرفاً زمان دریافت یا پرداخت وجه نقد.
- اصل افشای کافی: اطلاعات بااهمیت موردنیاز استفادهکنندگان باید به شکل مناسب در گزارشهای مالی ارائه شوند.
جزئیات کاربرد این مفاهیم با توجه به استانداردهای حسابداری مربوط به هر واحد اقتصادی تعیین میشود.
خروجیهای اصلی حسابداری چیست؟
یکی از مهمترین نتایج فعالیتهای حسابداری، تهیه گزارشهایی است که اطلاعات مالی را به شکلی منظم و قابل استفاده ارائه میکنند.
سه صورت مالی اصلی که آشنایی با آنها برای مدیران و حسابداران ضروری است عبارتاند از:
۱. ترازنامه یا صورت وضعیت مالی
ترازنامه گزارشی است که وضعیت داراییها، بدهیها و حقوق مالکانه یک واحد اقتصادی را در یک تاریخ مشخص نشان میدهد.
این گزارش به مدیران کمک میکند بدانند کسبوکار چه منابعی در اختیار دارد و چه میزان تعهد مالی بر عهده آن است.
برای مثال، ترازنامه یک شرکت در پایان سال مالی مشخص میکند مجموع داراییها، بدهیها و حقوق مالکانه آن در همان تاریخ چقدر بوده است.
۲. صورت سود و زیان
صورت سود و زیان عملکرد مالی یک واحد اقتصادی را طی یک دوره مشخص نشان میدهد.
این گزارش شامل درآمدها، هزینهها و نتیجه عملکرد مالی مجموعه در دوره مورد بررسی است.
مدیران با بررسی صورت سود و زیان میتوانند میزان سودآوری فعالیتها را ارزیابی کنند و تغییرات درآمد و هزینه را در دورههای مختلف بسنجند.
۳. صورت جریان وجوه نقد
صورت جریان وجوه نقد اطلاعات مربوط به دریافتها و پرداختهای نقدی یک واحد اقتصادی را طی یک دوره نشان میدهد.
این گزارش معمولاً جریانهای نقدی را در سه گروه اصلی طبقهبندی میکند:
- فعالیتهای عملیاتی: دریافتها و پرداختهای مرتبط با فعالیت اصلی کسبوکار.
- فعالیتهای سرمایهگذاری: خرید و فروش داراییهای بلندمدت و سرمایهگذاریها.
- فعالیتهای تأمین مالی: دریافت و بازپرداخت تسهیلات و سایر معاملات مرتبط با تأمین منابع مالی.
این گزارش برای بررسی توانایی کسبوکار در ایجاد وجه نقد و مدیریت تعهدات مالی اهمیت دارد.
تفاوت سه صورت مالی اصلی
| صورت مالی | چه چیزی را نشان میدهد؟ | بازه زمانی |
|---|---|---|
| ترازنامه | داراییها، بدهیها و حقوق مالکانه | یک تاریخ مشخص |
| صورت سود و زیان | درآمدها، هزینهها و نتیجه عملکرد | یک دوره مالی |
| صورت جریان وجوه نقد | ورود و خروج وجه نقد | یک دوره مالی |
تفاوت حسابداری با دفترداری، حسابرسی و مدیریت مالی چیست؟
حسابداری، دفترداری، حسابرسی و مدیریت مالی مفاهیم مرتبطی هستند؛ اما هرکدام وظیفه و هدف متفاوتی دارند.
تفاوت حسابداری و دفترداری
دفترداری بیشتر بر ثبت منظم و روزمره معاملات مالی تمرکز دارد، درحالیکه حسابداری حوزه گستردهتری را شامل میشود.
حسابداری علاوه بر ثبت معاملات، طبقهبندی و پردازش اطلاعات، تهیه گزارشهای مالی، بررسی عملکرد و فراهمکردن اطلاعات برای تصمیمگیری را نیز در بر میگیرد.
| معیار | دفترداری | حسابداری |
|---|---|---|
| تمرکز اصلی | ثبت معاملات | پردازش و گزارشگری اطلاعات مالی |
| فعالیتها | ثبت خرید، فروش و پرداختها | ثبت، طبقهبندی، گزارشگری و تحلیل |
| خروجی | سوابق و ثبتهای مالی | گزارشها و اطلاعات مالی |
| دامنه فعالیت | محدودتر | گستردهتر |
بنابراین، دفترداری بخشی از فرایند حسابداری است و این دو مفهوم نباید کاملاً یکسان در نظر گرفته شوند.
تفاوت حسابداری و حسابرسی
حسابداری مسئول ثبت و تهیه اطلاعات مالی است، اما حسابرسی به بررسی و ارزیابی اطلاعات مالی و شواهد مربوط به آن میپردازد.
برای مثال، حسابدار یک شرکت صورتهای مالی را تهیه میکند؛ سپس حسابرس مستقل با بررسی اسناد، ثبتها و شواهد مربوط، درباره انطباق صورتهای مالی با چارچوب گزارشگری مربوط و ارائه منصفانه آنها اظهارنظر میکند.
در نتیجه، حسابداری و حسابرسی دو فعالیت مرتبط اما متفاوت هستند.
تفاوت حسابداری و مدیریت مالی
حسابداری بر شناسایی، ثبت، پردازش و گزارش اطلاعات مالی تمرکز دارد؛ اما مدیریت مالی بیشتر به برنامهریزی، تأمین منابع، مدیریت نقدینگی و تصمیمگیری درباره استفاده از منابع مالی میپردازد.
برای مثال، حسابداری مشخص میکند شرکت در دوره گذشته چه میزان درآمد و هزینه داشته است. مدیر مالی میتواند با استفاده از این اطلاعات درباره تأمین سرمایه، سرمایهگذاری یا مدیریت بدهیهای آینده تصمیمگیری کند.
البته در کسبوکارهای کوچک ممکن است بخشی از وظایف حسابداری و مدیریت مالی توسط یک فرد انجام شود.
حسابداری چه نقشی در مدیریت و مالیات کسبوکار دارد؟
اطلاعات حسابداری زمانی ارزش واقعی خود را نشان میدهند که در مدیریت فعالیتهای اقتصادی و انجام تعهدات کسبوکار مورد استفاده قرار بگیرند.
نقش حسابداری در تصمیمگیری مدیران
مدیران برای تصمیمگیری درباره آینده کسبوکار به اطلاعات دقیق نیاز دارند. حسابداری این اطلاعات را فراهم میکند تا تصمیمها بر اساس دادههای مالی و نه صرفاً حدس و تجربه شخصی گرفته شوند.
برای مثال، فرض کنید مدیر یک شرکت متوجه شده است که هزینههای عملیاتی آن طی چند ماه افزایش پیدا کردهاند.
با بررسی گزارشهای حسابداری میتواند مشخص کند:
- کدام بخش بیشترین افزایش هزینه را داشته است؟
- آیا هزینه خرید مواد اولیه بیشتر شده است؟
- آیا هزینههای اداری و عمومی از حد انتظار بالاتر رفتهاند؟
- آیا افزایش هزینهها با رشد درآمد تناسب دارد؟
- کدام فعالیتها سودآوری کمتری دارند؟
این اطلاعات به مدیر کمک میکنند برای کنترل هزینهها و بهبود عملکرد مالی برنامهریزی کند.
ارتباط حسابداری با امور مالیاتی
حسابداری و مالیات ارتباط نزدیکی با یکدیگر دارند؛ زیرا اطلاعات مالی ثبتشده در سیستم حسابداری میتوانند مبنای تهیه و بررسی بسیاری از گزارشها و محاسبات مالیاتی قرار بگیرند.
ثبت دقیق معاملات، نگهداری اسناد و مدارک، تفکیک درآمدها و هزینهها و تهیه گزارشهای مالی منظم به کسبوکار کمک میکند تکالیف مالیاتی خود را با دقت بیشتری انجام دهد.
برای مثال، اگر اطلاعات مربوط به خریدوفروش، هزینهها و درآمدهای یک شرکت بهدرستی ثبت نشده باشند، تهیه گزارشهای مالی و مالیاتی نیز با دشواری و احتمال خطا همراه خواهد بود.
نکته مهم این است که محاسبه درآمد مشمول مالیات الزاماً با محاسبه سود حسابداری یکسان نیست. قوانین مالیاتی ممکن است برای پذیرش هزینهها، شناسایی درآمدها و محاسبه مالیات شرایط و ضوابط مشخصی تعیین کرده باشند.
به همین دلیل، آشنایی با حسابداری در کنار تسلط بر مقررات مالیاتی برای مدیران مالی و صاحبان کسبوکار اهمیت زیادی دارد.
برای مدیریت دقیقتر امور مالی و انجام صحیح تکالیف حسابداری و مالیاتی، استفاده از خدمات تخصصی و مشاوره کارشناسان این حوزه میتواند به کسبوکارها کمک کند.
سوالات متداول درباره حسابداری
خیر. کسبوکارهای کوچک، فروشگاهها، شرکتهای خدماتی و مجموعههای بزرگ همگی برای کنترل درآمدها، هزینهها، بدهیها و مطالبات خود به اطلاعات حسابداری نیاز دارند. تفاوت آنها بیشتر در حجم فعالیتها و پیچیدگی سیستم حسابداری است.
بله. ثبت و پردازش اطلاعات مالی میتواند بهصورت دستی نیز انجام شود؛ اما نرمافزارهای حسابداری سرعت، نظم و قابلیت کنترل اطلاعات را افزایش میدهند. انتخاب روش مناسب به اندازه کسبوکار و حجم معاملات آن بستگی دارد.
خیر. سود حسابداری بر اساس درآمدها و هزینههای شناساییشده در یک دوره محاسبه میشود؛ اما موجودی نقد به میزان وجه نقد در دسترس کسبوکار مربوط است. برای مثال، ممکن است شرکتی فروش نسیه زیادی داشته باشد و سود شناسایی کند، اما هنوز وجه فروش را از مشتریان دریافت نکرده باشد.
خیر. حسابداری فرایند ثبت، پردازش و گزارش اطلاعات مالی است؛ درحالیکه حسابرسی به بررسی و ارزیابی اطلاعات مالی و شواهد مربوط میپردازد. حسابرسی میتواند به افزایش اعتماد استفادهکنندگان به گزارشهای مالی کمک کند.
حسابداری منظم به کسبوکار کمک میکند اسناد و مدارک مالی را نگهداری کند، درآمدها و هزینهها را بهدرستی ثبت کند و اطلاعات لازم برای انجام تکالیف مالیاتی را در اختیار داشته باشد. البته ثبت حسابداری بهتنهایی تضمینکننده رعایت کامل قوانین مالیاتی نیست و آگاهی از مقررات جاری نیز ضروری است.
بله. مدیران برای بررسی صورتهای مالی، ارزیابی سودآوری، کنترل هزینهها و تصمیمگیری درباره منابع مالی به آشنایی با مفاهیم پایه حسابداری نیاز دارند. البته لازم نیست همه مدیران دانش تخصصی یک حسابدار حرفهای را داشته باشند.
جمعبندی
حسابداری یکی از ابزارهای اساسی مدیریت هر واحد اقتصادی است که از طریق شناسایی، ثبت، طبقهبندی و گزارش اطلاعات مالی، تصویر روشنتری از وضعیت اقتصادی کسبوکار ارائه میدهد.
آشنایی با اهداف حسابداری، مراحل انجام آن، شاخههای مختلف و صورتهای مالی به مدیران و فعالان اقتصادی کمک میکند عملکرد مجموعه خود را بهتر ارزیابی کنند و تصمیمهای آگاهانهتری بگیرند.
از طرف دیگر، ارتباط نزدیک حسابداری با امور مالیاتی نشان میدهد که ثبت و نگهداری صحیح اطلاعات مالی فقط برای بررسی سود و زیان اهمیت ندارد؛ بلکه بخش مهمی از مدیریت تعهدات قانونی و مالی کسبوکار نیز به آن وابسته است.
برای مدیریت بهتر امور مالی و مالیاتی کسبوکار خود، میتوانید از خدمات تخصصی کاوش گویا ارقام بهرهمند شوید.