
اعتبار مالیاتی یکی از مفاهیم مهم در نظام مالیات بر ارزش افزوده است که به مؤدیان امکان می دهد بخشی از مالیات پرداختی خود را از مالیات های دریافتی کسر کنند. این موضوع به ویژه در حوزه کسب وکارهایی که حجم بالایی از معاملات دارند، اهمیت دوچندانی پیدا می کند. در ادامه به طور دقیق بررسی می کنیم اعتبار مالیاتی چیست، به چه صورتحساب هایی تعلق می گیرد و چه شرایطی باید رعایت شود تا اعتبار مالیاتی مورد تأیید سازمان امور مالیاتی قرار گیرد.
آنچه درمورد اعتبار مالیاتی می خوانید:
تعریف اعتبار مالیاتی
اعتبار مالیاتی در نظام مالیات بر ارزش افزوده، به مقدار مالیاتی گفته می شود که خریدار هنگام خرید کالا یا خدمات از فروشنده پرداخت کرده و می تواند آن را از مالیات های دریافتی خود کسر کند. به عبارتی دیگر، هر کسب وکاری که کالا یا خدمات مشمول مالیات خریداری کرده، حق دارد مالیات پرداختی را به عنوان اعتبار مالیاتی در اظهارنامه مالیات بر ارزش افزوده وارد کرده و از مالیات فروش کسر نماید.
برای مثال، اگر شرکتی در یک دوره مالی ۱۰۰ میلیون تومان فروش داشته باشد و ۹ میلیون تومان بابت آن مالیات بر ارزش افزوده از مشتری دریافت کند، اما در همان دوره ۶۰ میلیون تومان خرید کرده و بابت آن ۵.۴ میلیون تومان مالیات پرداخت کرده باشد، این ۵.۴ میلیون تومان به عنوان اعتبار مالیاتی در نظر گرفته شده و مالیات پرداختی خالص شرکت به سازمان امور مالیاتی ۳.۶ میلیون تومان خواهد بود.
اگر اعتبار مالیاتی از مالیات فروش بیشتر باشد چه میشود؟
اعتبار مالیاتی همیشه به این معنا نیست که مؤدی در پایان دوره باید مالیات پرداخت کند. مبلغ نهایی مالیات بر ارزش افزوده با مقایسه مالیات و عوارض فروش با اعتبار مالیاتی خرید محاسبه میشود. اگر مالیات فروش بیشتر از اعتبار مالیاتی خرید باشد، مؤدی باید مابهالتفاوت آن را طبق مقررات پرداخت کند.
برای مثال، اگر مالیات و عوارض فروش یک شرکت در یک دوره ۲۰ میلیون تومان و اعتبار مالیاتی خرید آن ۱۵ میلیون تومان باشد، مالیات خالص قابل پرداخت ۵ میلیون تومان خواهد بود. در مقابل، اگر اعتبار مالیاتی خرید از مالیات و عوارض فروش بیشتر باشد، وضعیت مازاد اعتبار مطابق مقررات مالیات بر ارزش افزوده تعیین خواهد شد.
بنابراین، اعتبار مالیاتی در واقع یکی از اجزای اصلی محاسبه مالیات بر ارزش افزوده است و نباید آن را با «تخفیف مالیاتی» یا «کاهش مستقیم مالیات عملکرد» اشتباه گرفت.
شرایط استفاده از اعتبار مالیاتی
برای استفاده از اعتبار مالیاتی، صرف پرداخت مالیات هنگام خرید یا داشتن یک فاکتور کافی نیست. صورتحساب و معامله باید با الزامات قانونی مالیات بر ارزش افزوده و مقررات سامانه مؤدیان مطابقت داشته باشد و اطلاعات معامله نیز با اسناد و مدارک حسابداری مؤدی هماهنگ باشد.
در عمل، برای بررسی اعتبار مالیاتی یک خرید باید چند موضوع در کنار یکدیگر بررسی شود؛ از جمله معتبر بودن صورتحساب، ثبت صحیح آن در سامانه مؤدیان، صحت اطلاعات خریدار و فروشنده، واقعی بودن معامله و ارتباط خرید با فعالیت اقتصادی مؤدی.
به همین دلیل، بهتر است قبل از ثبت اعتبار مالیاتی، موارد زیر کنترل شود:
- صورتحساب الکترونیکی مطابق مقررات صادر و در سامانه مؤدیان ثبت شده باشد.
- اطلاعات خریدار و فروشنده در صورتحساب صحیح باشد.
- مبلغ کالا یا خدمت و مالیات و عوارض با اسناد حسابداری مطابقت داشته باشد.
- خرید واقعاً انجام شده و مدارک مربوط به معامله قابل ارائه باشد.
- خرید مرتبط با فعالیت اقتصادی مؤدی باشد.
- وضعیت صورتحساب در کارپوشه بررسی و مغایرتهای احتمالی پیگیری شود.
بنابراین، اعتبار مالیاتی باید بر اساس مجموعهای از اطلاعات و مستندات بررسی شود و نمیتوان صرفاً با مشاهده یک فاکتور، درباره قابل قبول بودن اعتبار مالیاتی آن تصمیم گرفت.
خرید از فروشنده ثبت شده در نظام مالیات بر ارزش افزوده
اعتبار مالیاتی تنها در صورتی قابل پذیرش است که خرید کالا یا خدمات از اشخاص حقیقی یا حقوقی ثبت شده در نظام مالیات بر ارزش افزوده انجام شده باشد. شماره اقتصادی فروشنده باید در فاکتور قید شود و اعتبار گواهی ثبت نام او قابل استعلام از سامانه سازمان امور مالیاتی باشد.
صدور صورتحساب معتبر و رسمی
صورتحساب باید دارای ویژگی های قانونی مانند شماره سریال، تاریخ، مشخصات خریدار و فروشنده، شماره اقتصادی، شرح کالا یا خدمات، مبلغ کل، نرخ و مبلغ مالیات باشد. فاکتورهای غیررسمی، ناقص یا دست نویس فاقد اعتبار مالیاتی هستند.
ثبت خرید در دفاتر قانونی
مبلغ خرید و مالیات پرداختی مرتبط با آن باید در دفاتر رسمی مؤدی مانند دفتر روزنامه و کل، یا سامانه های مالی ثبت شده باشد. در غیر این صورت، حتی اگر فاکتور رسمی وجود داشته باشد، سازمان مالیاتی ممکن است اعتبار آن را نپذیرد.
پرداخت از طریق سیستم بانکی
اسناد پرداخت و نحوه تسویه معامله میتواند در زمان رسیدگی برای اثبات واقعی بودن معامله و تطبیق اسناد مورد بررسی قرار گیرد. بنابراین، نگهداری مستندات پرداخت و تطبیق آن با قرارداد، صورتحساب و ثبتهای حسابداری اهمیت دارد.
ثبت در اظهارنامه مالیات بر ارزش افزوده
اعتبار مالیاتی باید در اظهارنامه مربوط به همان دوره ای که خرید انجام شده، درج گردد. تأخیر در ثبت یا اعلام اعتبار در دوره های بعدی، ممکن است منجر به عدم پذیرش اعتبار توسط ممیز شود.
ثبت در سامانه مؤدیان
با الزامی شدن استفاده از سامانه مؤدیان برای صدور صورتحساب، ثبت خرید در این سامانه نقش مهمی در پذیرش اعتبار مالیاتی دارد. تنها صورتحساب هایی که به صورت الکترونیکی در سامانه مؤدیان ثبت شده اند، معتبر شناخته می شوند.
اعتبار مالیاتی به چه صورتحسابی تعلق میگیرد؟
یکی از مهمترین شرایط استفاده از اعتبار مالیاتی، وجود صورتحساب معتبر و منطبق با مقررات سامانه مؤدیان است. با اجرای مرحله جدید قانون پایانههای فروشگاهی و سامانه مؤدیان، از ابتدای دی ماه ۱۴۰۴، احتساب مالیات و عوارض خرید به عنوان اعتبار مالیاتی، صرفاً با استناد به صورتحسابهای الکترونیکی و با رعایت سایر مقررات امکانپذیر است.
بنابراین، در شرایط فعلی صرف داشتن یک فاکتور کاغذی یا فاکتور رسمی به شکل سنتی برای ایجاد اعتبار مالیاتی کافی نیست و مؤدی باید وضعیت صورتحساب الکترونیکی را نیز بررسی کند.
| نوع صورتحساب | اطلاعات خریدار | ثبت در سامانه مؤدیان | امکان ایجاد اعتبار مالیاتی |
|---|---|---|---|
| صورتحساب الکترونیکی نوع اول | دارد | دارد | با رعایت شرایط قانونی، بله |
| صورتحساب الکترونیکی نوع دوم | ندارد/طبق ساختار آن | دارد | معمولاً برای خریدار اعتبار ایجاد نمیکند |
| صورتحساب غیرالکترونیکی | بسته به فاکتور | ندارد | طبق مقررات مربوط، مبنای اعتبار نیست |
| فاکتور کاغذی یا دستنویس | ممکن است داشته باشد | ندارد | اعتبار مالیاتی ایجاد نمیکند |
صورتحساب الکترونیکی نوع اول
در صورتحساب الکترونیکی نوع اول، اطلاعات خریدار و فروشنده و مشخصات معامله درج میشود. این صورتحساب پس از ثبت در سامانه مؤدیان، در کارپوشه خریدار قرار میگیرد و در صورت رعایت الزامات قانونی و تأیید صورتحساب، میتواند مبنای محاسبه اعتبار مالیاتی خریدار قرار گیرد.
به همین دلیل، هنگام خرید از یک فروشنده، مؤدی باید علاوه بر دریافت صورتحساب، اطلاعات آن را در کارپوشه خود نیز بررسی کند.
صورتحساب الکترونیکی نوع دوم
در صورتحساب الکترونیکی نوع دوم، اطلاعات فروشنده و کالا یا خدمت ثبت میشود، اما اطلاعات خریدار به شکل صورتحساب نوع اول درج نمیشود. در نتیجه، این نوع صورتحساب بهطور معمول مبنای ایجاد اعتبار مالیاتی برای خریدار نیست.
بنابراین، اگر هدف مؤدی از دریافت فاکتور، استفاده از اعتبار مالیاتی خرید است، باید نوع صورتحساب و الزامات مربوط به آن را پیش از ثبت معامله بررسی کند.
وضعیت صورتحسابهای غیرالکترونیکی
از ابتدای دی ماه ۱۴۰۴، صورتحسابهای غیرالکترونیکی مبنای احتساب مالیات و عوارض خرید به عنوان اعتبار مالیاتی نیستند. بنابراین، استفاده از فاکتور کاغذی به جای صورتحساب الکترونیکی میتواند باعث شود مالیات و عوارض پرداختشده بابت آن خرید در محاسبه اعتبار مالیاتی پذیرفته نشود.
صورتحساب دارای بارکد مالیاتی
در برخی موارد، مؤدیان از نرم افزارهای فروش مورد تأیید سازمان امور مالیاتی استفاده می کنند که در هنگام صدور فاکتور، بارکد مالیاتی یکتا روی فاکتور درج می شود. این بارکد نشانه ثبت فاکتور در پایگاه داده سازمان امور مالیاتی است. در صورتی که سایر اطلاعات صورتحساب نیز کامل و منطبق بر استانداردهای مالیاتی باشد، این نوع فاکتور نیز برای استفاده از اعتبار مالیاتی مورد قبول واقع می شود.
تفاوت اعتبار مالیاتی با هزینه قابل قبول مالیاتی
اعتبار مالیاتی و هزینه قابل قبول مالیاتی دو مفهوم متفاوت هستند و نباید آنها را به جای یکدیگر به کار برد.
اعتبار مالیاتی مربوط به مالیات بر ارزش افزوده است و به مالیات و عوارض پرداختشده بابت خریدهای مشمول مربوط میشود. این مبلغ در محاسبه مالیات بر ارزش افزوده و در مقایسه با مالیات و عوارض فروش مورد استفاده قرار میگیرد.
در مقابل، هزینه قابل قبول مالیاتی در محاسبه مالیات عملکرد اهمیت دارد و میتواند در صورت داشتن شرایط قانونی، از درآمد مشمول مالیات کسر شود.
برای مثال، ممکن است یک هزینه از نظر مالیات عملکرد قابل قبول باشد، اما شرایط لازم برای ایجاد اعتبار مالیاتی ارزش افزوده را نداشته باشد. به همین دلیل، هنگام بررسی اسناد خرید باید این دو موضوع به صورت جداگانه بررسی شوند.
در نتیجه، داشتن یک فاکتور به این معنا نیست که آن فاکتور الزاماً هم برای مالیات عملکرد «هزینه قابل قبول» است و هم برای مالیات بر ارزش افزوده «اعتبار مالیاتی» ایجاد میکند.
صورتحساب هایی که اعتبار مالیاتی به آن ها تعلق نمی گیرد
در مقابل، برخی صورتحساب ها هیچ گونه اعتباری از نظر سازمان امور مالیاتی ندارند و نمی توان از آن ها برای کاهش بدهی مالیاتی استفاده کرد. از جمله این موارد می توان به صورتحساب هایی اشاره کرد که توسط فروشندگان فاقد شماره اقتصادی یا فاقد ثبت نام در نظام مالیات بر ارزش افزوده صادر شده اند. همچنین فاکتورهای دست نویس، فاقد اطلاعات کامل، صادرشده به نام اشخاص دیگر، دارای اطلاعات اشتباه یا فاکتورهایی که مبلغ آن به صورت نقدی یا کارت به کارت شخصی پرداخت شده اند نیز از نظر سازمان امور مالیاتی فاقد اعتبار هستند.
چگونه اعتبار مالیاتی صورتحساب را در سامانه مؤدیان بررسی کنیم؟
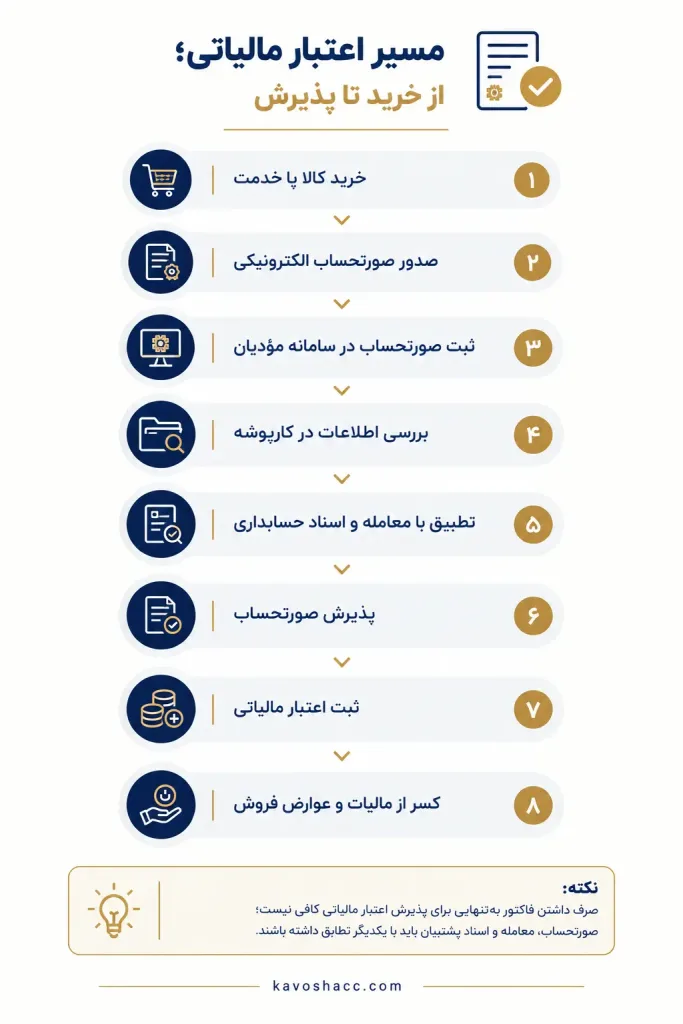
یکی از مهمترین اقدامات مؤدی پس از انجام خرید، بررسی صورتحساب الکترونیکی در کارپوشه سامانه مؤدیان است. صرف صدور فاکتور توسط فروشنده به این معنا نیست که مؤدی باید بدون بررسی آن را در حسابهای خود ثبت کند.
برای کنترل صورتحساب خرید، ابتدا باید وارد کارپوشه مؤدی شوید و صورتحسابهای خرید ثبتشده را بررسی کنید. سپس اطلاعات فروشنده، مبلغ معامله، مالیات و عوارض و مشخصات مربوط به خرید را با اسناد حسابداری و مدارک معامله تطبیق دهید.
در صورت وجود مغایرت، مانند اشتباه بودن اطلاعات خریدار، مبلغ صورتحساب یا مشخصات معامله، موضوع باید قبل از نهایی شدن فرآیند بررسی، از طریق مسیرهای قانونی مربوط پیگیری شود.
مطابق مقررات، مؤدیان برای اعلام پذیرش یا عدم پذیرش صورتحساب الکترونیکی ثبتشده در کارپوشه، مهلت مشخصی دارند و عدم اظهارنظر در مهلت مقرر میتواند به منزله تأیید صورتحساب تلقی شود.
چکلیست بررسی صورتحساب خرید
قبل از استفاده از اعتبار مالیاتی، این موارد را کنترل کنید:
- نام و مشخصات فروشنده صحیح باشد.
- اطلاعات خریدار درست ثبت شده باشد.
- مبلغ صورتحساب با معامله واقعی مطابقت داشته باشد.
- مالیات و عوارض به درستی درج شده باشد.
- صورتحساب در کارپوشه قابل مشاهده باشد.
- اطلاعات صورتحساب با ثبت حسابداری مطابقت داشته باشد.
- در صورت وجود مغایرت، موضوع پیش از رسیدگی مالیاتی پیگیری شود.
این کنترل ساده میتواند از ایجاد مغایرت میان اسناد حسابداری و اطلاعات ثبتشده در سامانه مؤدیان جلوگیری کند.
چه مواردی باعث رد اعتبار مالیاتی میشود؟
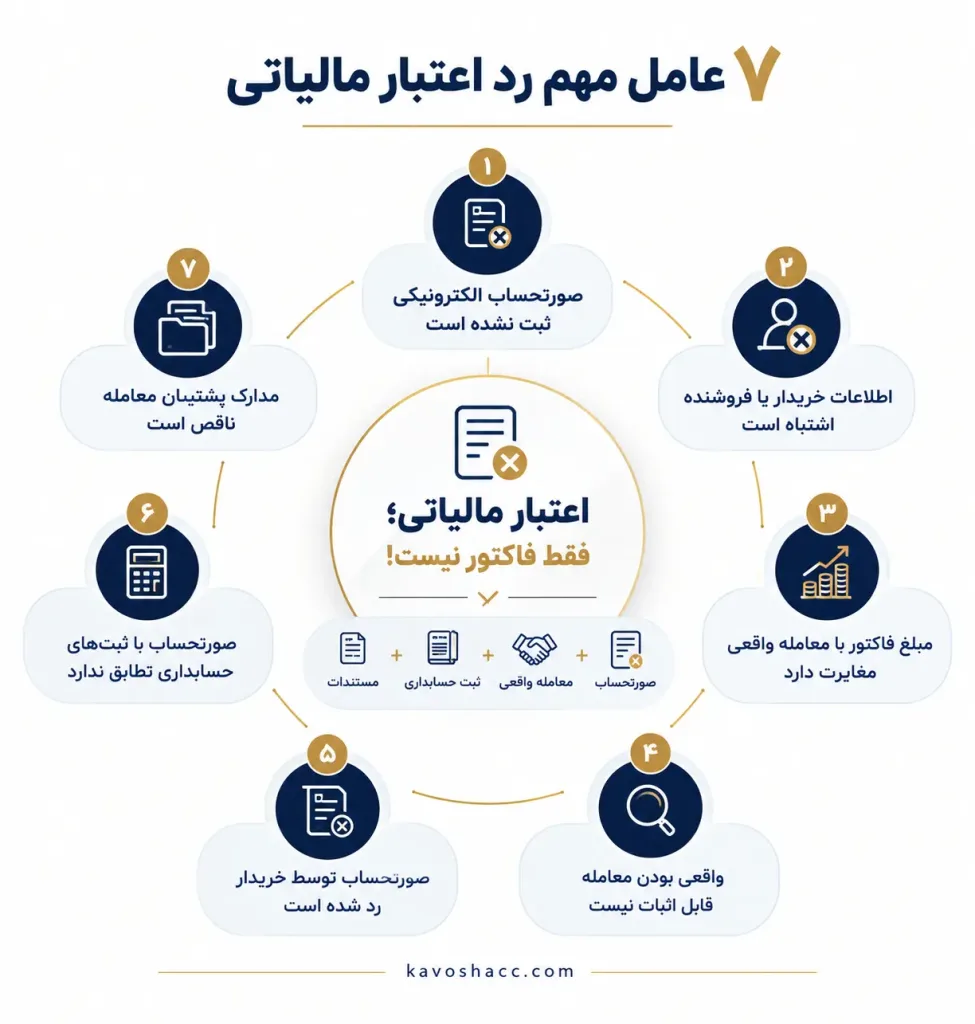
رد اعتبار مالیاتی معمولاً زمانی مطرح میشود که صورتحساب یا معامله با الزامات قانونی مطابقت نداشته باشد یا مدارک موجود نتواند واقعی بودن و صحت معامله را اثبات کند. به همین دلیل، بهتر است به جای تمرکز صرف بر شکل فاکتور، مجموعه اطلاعات مربوط به معامله بررسی شود.
از جمله مواردی که میتواند موجب ایجاد مشکل در پذیرش اعتبار مالیاتی شود میتوان به موارد زیر اشاره کرد:
- ثبت نشدن صورتحساب الکترونیکی در سامانه مؤدیان؛
- اشتباه بودن اطلاعات خریدار یا فروشنده؛
- مغایرت مبلغ صورتحساب با اسناد و مدارک معامله؛
- وجود ابهام درباره واقعی بودن معامله؛
- رد صورتحساب الکترونیکی توسط خریدار؛
- عدم تطابق اطلاعات صورتحساب با ثبتهای حسابداری؛
- استفاده از صورتحساب غیرالکترونیکی برای مطالبه اعتبار مالیاتی پس از اجرای مقررات مربوط از ابتدای دی ۱۴۰۴؛
- وجود نقص یا مغایرت در مستندات مربوط به خرید.
برای نمونه، اگر فروشنده صورتحساب الکترونیکی را صادر کند اما اطلاعات خریدار در آن اشتباه باشد، مؤدی نباید صرفاً به دلیل وجود فاکتور، اعتبار آن را قطعی تلقی کند و بهتر است ابتدا نسبت به اصلاح مغایرت اقدام شود.
همچنین طبق مقررات، در مواردی که صورتحساب الکترونیکی توسط خریدار رد شود، اعتبار مالیاتی مربوط به آن برای خریدار لحاظ نخواهد شد.
اسناد لازم برای اثبات اعتبار مالیاتی
برای آن که اعتبار مالیاتی ادعا شده توسط مؤدی در اظهارنامه مالیات بر ارزش افزوده مورد پذیرش سازمان امور مالیاتی قرار گیرد، وجود فاکتور رسمی به تنهایی کافی نیست. مؤدیان مکلف اند مدارک و مستنداتی ارائه کنند که نشان دهنده اصالت خرید، واقعی بودن معامله، ثبت در دفاتر قانونی و پرداخت از مسیرهای رسمی باشد. نبود هر یک از این مدارک، می تواند منجر به رد اعتبار مالیاتی توسط ممیز و مطالبه مالیات و جرایم مربوطه گردد. در ادامه، با اسناد اصلی و ضروری برای اثبات اعتبار مالیاتی آشنا خواهید شد.
| مدرک | نقش در اثبات معامله | چه چیزی را نشان میدهد؟ |
|---|---|---|
| صورتحساب الکترونیکی | سند اصلی | مشخصات معامله و مالیات و عوارض |
| قرارداد | سند پشتیبان | توافق طرفین و موضوع معامله |
| رسید یا سند پرداخت | سند پشتیبان | پرداخت وجه معامله |
| رسید انبار | سند پشتیبان | ورود و دریافت کالا |
| بارنامه | سند پشتیبان | حمل و جابهجایی کالا |
| ثبت حسابداری | سند مالی | انعکاس معامله در حسابها |
مدارک اصلی و پشتیبان اعتبار مالیاتی
برای اثبات یک معامله، همه مدارک نقش یکسانی ندارند. صورتحساب الکترونیکی سند اصلی معامله در چارچوب سامانه مؤدیان است، اما اسنادی مانند رسید پرداخت، قرارداد، مدارک حمل و رسید انبار میتوانند به عنوان مدارک پشتیبان، واقعی بودن و جزئیات معامله را نشان دهند.
به همین دلیل، مؤدی بهتر است مدارک مربوط به خرید را به گونهای نگهداری کند که ارتباط میان صورتحساب، ثبت حسابداری، پرداخت و دریافت کالا یا خدمت قابل اثبات باشد. اهمیت هر یک از این مدارک نیز با توجه به نوع معامله و شرایط رسیدگی میتواند متفاوت باشد.
رسید پرداخت بانکی
وجود سند پرداخت بانکی نشان می دهد که وجه معامله از طریق رسمی و قابل ردیابی پرداخت شده است. این رسید می تواند شامل حواله بانکی، فیش واریز رسمی، چک های صیادی یا اسناد انتقال وجه از طریق سامانه های بانکی باشد. پرداخت نقدی، کارت به کارت غیررسمی یا استفاده از چک های حامل، معمولاً از سوی سازمان امور مالیاتی به عنوان سند پرداخت قابل قبول تلقی نمی شود.
ثبت در دفاتر حسابداری قانونی
اعتبار مالیاتی فقط در صورتی قابل استناد است که خرید مربوطه در دفاتر حسابداری رسمی مؤدی ثبت شده باشد. دفاتر روزنامه و کل یا نرم افزارهای مالی مورد تأیید، باید خرید، بهای تمام شده و مالیات پرداختی را ثبت کرده باشند. در صورت درخواست ممیز، مؤدی باید بتواند مدارک حسابداری مربوط به آن خرید را ارائه دهد.
ثبت در اظهارنامه مالیات بر ارزش افزوده
برای پذیرش اعتبار مالیاتی، مؤدی باید آن را در اظهارنامه مالیاتی همان دوره ای که خرید در آن انجام شده، به درستی ثبت کرده باشد. ارائه مستندات مربوط به اظهارنامه، شامل نسخه الکترونیکی یا تأییدیه ارسال اظهارنامه از سامانه مالیاتی، از اسناد ضروری به شمار می آید.
مدارک حمل و نقل یا رسید انبار
در مواردی که حجم معامله بالاست یا کالا نیاز به حمل دارد، وجود اسناد حمل ونقل نظیر بارنامه، رسید انبار یا قبض تحویل کالا می تواند به اثبات واقعی بودن معامله کمک کند. این اسناد به ویژه زمانی اهمیت می یابد که سازمان امور مالیاتی درباره صوری بودن فاکتور یا خرید تردید داشته باشد.
قرارداد خرید یا پیش فاکتور
در برخی از خریدهای بزرگ یا قراردادهای خدماتی، داشتن قرارداد رسمی یا پیش فاکتور که نشان دهنده توافق طرفین پیش از انجام معامله است، می تواند به عنوان سند تکمیلی برای اثبات اعتبار مالیاتی استفاده شود. در این قراردادها باید مشخصات طرفین، موضوع معامله، مبلغ، نحوه پرداخت و تعهدات طرفین درج شده باشد.
سازمان امور مالیاتی هنگام رسیدگی به اعتبار مالیاتی چه مواردی را بررسی میکند؟
در رسیدگی مالیاتی، اعتبار مالیاتی یک خرید را نمیتوان صرفاً بر اساس مبلغ درجشده در فاکتور بررسی کرد. ارتباط میان صورتحساب، معامله و اسناد حسابداری نیز اهمیت دارد.
به طور معمول، برای بررسی اعتبار مالیاتی یک خرید، اطلاعات مربوط به صورتحساب و معامله با اسناد و مدارک موجود تطبیق داده میشود. از جمله مواردی که ممکن است در این بررسی مورد توجه قرار گیرد عبارت است از:
- مشخصات و وضعیت صورتحساب الکترونیکی؛
- اطلاعات خریدار و فروشنده؛
- مبلغ معامله و مالیات و عوارض درجشده؛
- ثبت معامله در سیستم حسابداری؛
- اسناد و مدارک مربوط به انجام واقعی معامله؛
- مدارک پرداخت و تسویه، متناسب با شرایط معامله؛
- مدارک حمل، تحویل یا دریافت کالا در معاملات مرتبط؛
- قراردادها و سایر اسناد پشتیبان در معاملات بزرگ یا خدماتی.
بنابراین، بهترین روش برای کاهش ریسک رد اعتبار مالیاتی، نگهداری منظم اسناد و ایجاد تطابق میان اطلاعات سامانه مؤدیان، حسابداری و مدارک واقعی معامله است.
اعتبار مالیاتی و رسیدگی ممیزان مالیاتی
در زمان رسیدگی توسط سازمان امور مالیاتی، اولین مواردی که بررسی می شود شامل صحت اعتبار مالیاتی، اصالت فاکتورها و قانونی بودن پرداخت ها است. اگر مدارک کامل و بدون ایراد باشند، ممیز مالیاتی اعتبار اعلام شده را می پذیرد. در غیر این صورت، ممکن است مؤدی با برگ مطالبه مالیات و جرایم سنگینی مواجه شود. بر همین اساس، پیشنهاد می شود از مشاوران مالیاتی مطمئن استفاده شود. مشاوران سایت کاوش گویا ارقام با تکیه بر تجربه عملی، می توانند صحت فاکتورها، اعتبار مالیاتی و نحوه تنظیم اظهارنامه را بررسی و تأیید کنند.
سوالات متداول درباره اعتبار مالیاتی
اعتبار مالیاتی، مالیات و عوارض پرداختشده بابت خریدهای مشمول است که در چارچوب مقررات مالیات بر ارزش افزوده میتواند از مالیات و عوارض فروش کسر شود.
در شرایط فعلی، اعتبار مالیاتی خرید باید مستند به صورتحساب الکترونیکی ثبتشده در سامانه مؤدیان و منطبق با سایر مقررات باشد. از ابتدای دی ۱۴۰۴، صورتحسابهای غیرالکترونیکی مبنای ایجاد اعتبار مالیاتی نیستند.
صورتحساب الکترونیکی نوع دوم برای خریدار اعتبار مالیاتی ایجاد نمیکند؛ زیرا اطلاعات خریدار در این نوع صورتحساب به شکل لازم برای شناسایی خریدار ثبت نمیشود.
صورتحسابهای خرید الکترونیکی در کارپوشه مؤدی قابل مشاهده هستند. مؤدی باید اطلاعات صورتحساب، مبلغ و مالیات و عوارض را با اسناد معامله و حسابداری تطبیق دهد و در مهلت مقرر نسبت به پذیرش یا عدم پذیرش آن اقدام کند.
از ابتدای دی ماه ۱۴۰۴، اعتبار مالیاتی ارزش افزوده صرفاً با استناد به صورتحسابهای الکترونیکی و با رعایت سایر مقررات قابل محاسبه است؛ بنابراین فاکتور غیرالکترونیکی مبنای ایجاد اعتبار مالیاتی نیست.
ابتدا باید علت رد اعتبار مشخص شود و اطلاعات صورتحساب با اسناد معامله و حسابداری تطبیق داده شود. در صورت وجود مغایرت، اصلاح صورتحساب یا تکمیل مستندات پیگیری میشود و در صورت باقی ماندن اختلاف، امکان پیگیری از مسیرهای قانونی مربوط وجود دارد.
کلام آخر
اعتبار مالیاتی ابزار مهمی برای کاهش مالیات پرداختی و جلوگیری از مالیات اضافه در زنجیره تولید تا مصرف است. اما برای بهره برداری صحیح از آن، رعایت قوانین مربوط به صدور صورتحساب، پرداخت رسمی، ثبت در دفاتر و اظهارنامه الزامی است. همچنین مؤدیان باید با مقررات جدید از جمله الزام استفاده از سامانه مؤدیان آشنا باشند. استفاده از خدمات مشاوره مالیاتی حرفه ای مانند آن چه سایت کاوش گویا ارقام ارائه می دهد، می تواند در حفظ حقوق مالیاتی و جلوگیری از جرایم و رد اعتبار مالیاتی بسیار مؤثر باشد.
اگر در بررسی صورتحسابها، اعتبار مالیاتی یا اسناد خرید با مغایرت و ابهام مواجه هستید، برای دریافت مشاوره تخصصی یا استفاده از خدمات مالی و مالیاتی کاوش گویا ارقام با کارشناسان ما در ارتباط باشید تا پرونده و مستندات شما دقیقتر بررسی شود و ریسک رد اعتبار مالیاتی کاهش یابد.