
مالیات خانههای خالی یکی از موضوعات مهم مالیاتی برای مالکان واحدهای مسکونی است. با این حال، هر خانهای که برای مدتی بدون ساکن بماند، الزاماً مشمول این مالیات نمیشود و برای تشخیص وضعیت ملک باید شرایط قانونی، مدت خالیبودن و اطلاعات ثبتشده در سامانه ملی املاک و اسکان بررسی شود.
طبق ماده ۵۴ مکرر قانون مالیاتهای مستقیم، واحدهای مسکونی واقع در شهرهای بالای ۱۰۰ هزار نفر جمعیت و شهرهای جدید، در صورت نداشتن ساکن یا کاربر برای مجموع بیش از ۱۲۰ روز در سال مالیاتی و با رعایت سایر شرایط قانونی، ممکن است مشمول مالیات خانههای خالی شوند. مبنای محاسبه این مالیات نیز درآمد اجاره و ضرایب تعیینشده در قانون است، نه ارزش کل ملک.
در این مقاله از کاوش گویا ارقام، شرایط شمول مالیات خانههای خالی، نحوه محاسبه، موارد عدم شمول و روش بررسی و پیگیری مالیات احتمالی را توضیح میدهیم تا بتوانید وضعیت ملک خود را دقیقتر بررسی کنید.
آنچه درباره مالیات خانه های خالی می خوانید:
خانه خالی یعنی چه؟
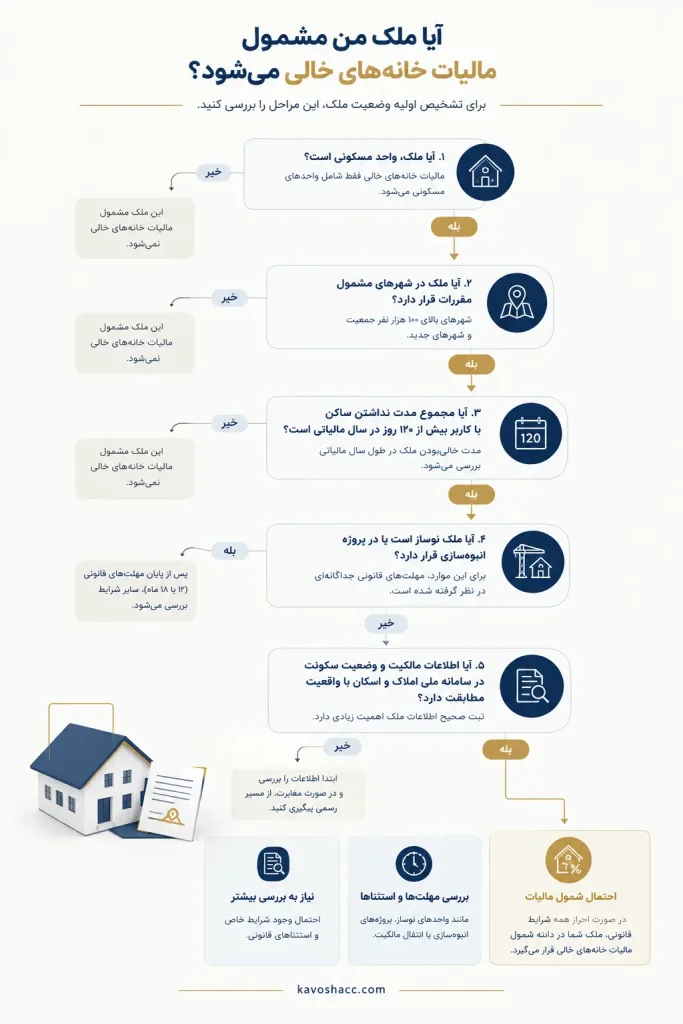
هر خانهای که مدتی بدون ساکن باشد، لزوماً مشمول مالیات خانههای خالی نیست. برای تشخیص شمول این مالیات باید شرایط مقرر در ماده ۵۴ مکرر قانون مالیاتهای مستقیم، از جمله نوع ملک، شهر محل وقوع، مدت خالیبودن و اطلاعات ثبتشده در سامانه ملی املاک و اسکان بررسی شود.
طبق این ماده، واحد مسکونی واقع در شهرهای بالای ۱۰۰ هزار نفر جمعیت و شهرهای جدید، در صورتی که در یک سال مالیاتی در مجموع بیش از ۱۲۰ روز ساکن یا کاربر نداشته باشد، در صورت احراز سایر شرایط قانونی، میتواند به عنوان خانه خالی شناسایی شود. بنابراین، خالیبودن ملک برای مدتی کوتاهتر از این معیار، بهتنهایی به معنای شمول مالیات موضوع ماده ۵۴ مکرر نیست.
از سوی دیگر، ملاک بررسی فقط وضعیت ظاهری خانه نیست؛ اطلاعات مالکیت، سکونت و بهرهبرداری ثبتشده در سامانه املاک و اسکان نیز اهمیت دارد. اگر خانه اجاره داده شده باشد اما اطلاعات آن بهدرستی ثبت نشده باشد، ممکن است لازم باشد وضعیت ملک و مدارک مربوط به سکونت یا اجاره بررسی شود.
برای واحدهای نوساز نیز مهلتهای جداگانهای در قانون در نظر گرفته شده است. واحد نوساز اصولاً پس از گذشت ۱۲ ماه از صدور گواهی اتمام عملیات ساختمانی و واحدهای واقع در پروژههای انبوهسازی پس از ۱۸ ماه از تاریخ صدور این گواهی مشمول مقررات مربوط میشوند.
همچنین، در صورت انتقال رسمی مالکیت، مهلت ۱۲۰روزه برای مالک جدید از نو محاسبه میشود. به همین دلیل، تاریخ انتقال رسمی مالکیت و وضعیت واقعی ملک باید در بررسی پرونده مورد توجه قرار گیرد.
در نتیجه، برای تشخیص اینکه یک ملک مشمول مالیات خانه خالی است یا خیر، باید همه شرایط قانونی بهصورت همزمان بررسی شوند و نمیتوان صرفاً بر اساس خالیبودن خانه یا مالکیت چند واحد مسکونی تصمیم گرفت.
به چه منظور مالیات بر خانههای خالی تعلق میگیرد؟
مالیات خانههای خالی با هدف شناسایی واحدهای مسکونی بلااستفاده و تشویق مالکان به عرضه آنها برای فروش یا اجاره در نظر گرفته شده است. این قانون بخشی از سیاستهای مالیاتی مرتبط با بازار مسکن محسوب میشود و شرایط شمول آن در ماده ۵۴ مکرر قانون مالیاتهای مستقیم مشخص شده است.
البته، صرف وجود خانه خالی به معنای تعلق قطعی مالیات نیست. نوع ملک، شهر محل وقوع، مدت خالیبودن و سایر شرایط قانونی باید بررسی شوند تا مشخص شود ملک در دامنه شمول این قانون قرار میگیرد یا خیر.
نقش سامانه ملی املاک و اسکان در شناسایی خانههای خالی
سامانه ملی املاک و اسکان یکی از مبناهای قانونی شناسایی واحدهای مسکونی خالی است. بر اساس ماده ۵۴ مکرر قانون مالیاتهای مستقیم، اطلاعات این سامانه در تشخیص واحدهای مشمول مالیات نقش دارد. همچنین، مطابق تبصره ۵ این ماده که در سال ۱۴۰۳ به آن اضافه شده است، شهرداریهای شهرهای دارای بیش از ۱۰۰ هزار نفر جمعیت موظفاند واحدهای مسکونی خالی را شناسایی و اطلاعات آنها را در اختیار وزارت راه و شهرسازی قرار دهند. وزارت راه و شهرسازی نیز باید اطلاعات دریافتی را با اطلاعات سامانه ملی املاک و اسکان تطبیق دهد و پس از تأیید، واحدهای مربوط را برای مطالبه مالیات به سازمان امور مالیاتی معرفی کند.
به همین دلیل، ثبت صحیح اطلاعات ملک و وضعیت سکونت اهمیت زیادی دارد. مالک باید مشخصات مالکیت و وضعیت بهرهبرداری ملک را بررسی کند و در صورت وجود مغایرت، از مسیر رسمی برای اصلاح اطلاعات اقدام نماید.
برای بررسی و اصلاح اطلاعات ملک، لازم است مالک مشخصات هویتی، نشانی و کدپستی ملک و همچنین وضعیت واقعی سکونت یا بهرهبرداری از آن را کنترل کند. اگر اطلاعات ثبتشده با وضعیت واقعی ملک مطابقت نداشته باشد، باید مغایرت از مسیر رسمی پیگیری شود.
برای مثال، اگر ملکی در طول دوره مورد بررسی اجاره داده شده باشد اما اطلاعات بهرهبردار در سامانه بهدرستی ثبت نشده باشد، بهتر است مالک قرارداد اجاره و مدارک مرتبط با وضعیت واقعی ملک را نگهداری کند و اطلاعات ثبتشده را بررسی نماید. وجود چنین مدارکی به بررسی مغایرت کمک میکند، اما نتیجه نهایی به اطلاعات پرونده و مقررات مربوط بستگی دارد.
اگر پیامک یا ابلاغیهای درباره مالیات خانه خالی دریافت کردید، ابتدا مشخصات ملک، دوره مورد مطالبه و مرجع صادرکننده را بررسی کنید. صرف دریافت پیامک یا مشاهده نام ملک در سامانه، جایگزین بررسی جزئیات پرونده و مبنای قانونی مطالبه نیست.
برای بررسی وضعیت یک ملک، بهتر است ابتدا مشخص شود که اطلاعات ثبتشده با وضعیت واقعی آن مطابقت دارد یا خیر. جدول زیر چند وضعیت رایج و اقدام اولیه مناسب برای بررسی آنها را نشان میدهد.
| وضعیت ملک | چه چیزی باید بررسی شود؟ | اقدام پیشنهادی |
|---|---|---|
| خانه اجاره داده شده است | ثبت اطلاعات بهرهبردار و وضعیت سکونت | بررسی اطلاعات سامانه و نگهداری قرارداد اجاره و مدارک مرتبط |
| ملک بهتازگی خریداری شده است | تاریخ انتقال رسمی مالکیت | بررسی تاریخ انتقال و مهلت قانونی مالک جدید |
| خانه نوساز است | تاریخ صدور گواهی اتمام عملیات ساختمانی | بررسی مهلت قانونی مربوط به واحد نوساز یا پروژه انبوهسازی |
| اطلاعات ملک با وضعیت واقعی مغایرت دارد | مشخصات مالکیت، سکونت و بهرهبرداری | بررسی و پیگیری اصلاح اطلاعات از مسیر رسمی |
| برای ملک برگ مطالبه مالیات صادر شده است | دوره شمول، مبنای محاسبه و اطلاعات پرونده | بررسی برگ مطالبه و اقدام در مهلت قانونی مربوط |
این اقدامات برای بررسی اولیه پرونده هستند و بهتنهایی به معنای معافیت از مالیات نیستند. نتیجه نهایی باید بر اساس اطلاعات معتبر، مدارک و مقررات قابل اعمال بر همان ملک مشخص شود.
نحوه محاسبه دقیق مالیات خانههای خالی
میزان مالیات خانههای خالی بر اساس ارزش کل ملک محاسبه نمیشود، بلکه مبنای آن مالیات بر درآمد اجاره است. طبق ماده ۵۴ مکرر قانون مالیاتهای مستقیم، واحدهای مسکونی مشمول این قانون، به ازای ماههای مشمول مالیات، با ضرایب مشخصی محاسبه میشوند. بنابراین، برای برآورد مبلغ مالیات باید ابتدا مالیات پایه مربوط به اجاره ملک تعیین شود و سپس ضریب قانونی متناسب با سال شمول مالیات اعمال شود.
بر اساس این ماده، ضرایب مالیات خانههای خالی به شرح زیر است:
| دوره شمول مالیات | ضریب مالیات پایه |
|---|---|
| سال اول | ۶ برابر |
| سال دوم متوالی | ۱۲ برابر |
| سال سوم متوالی و سالهای بعد | ۱۸ برابر |
این ضرایب به معنای ضرب مستقیم ارزش ملک در عدد ۶، ۱۲ یا ۱۸ نیستند؛ بلکه بر مالیات متعلقه بر درآمد اجاره اعمال میشوند. همچنین، طبق دستورالعمل محاسبه مالیات خانههای خالی، مالیات به ازای ماههای مشمول پس از دوره ۱۲۰روزه محاسبه میشود و حداکثر هشت ماه در یک سال مالیاتی قابل محاسبه است.
نکته مهم دیگر این است که اعمال ضرایب سال دوم و سال سوم به بعد، به توالی سالهای شمول بستگی دارد. اگر ملکی در یک سال مشمول شناخته نشود و در سال دیگری دوباره شرایط شمول را داشته باشد، مطابق دستورالعمل مربوط، ضریب سال اول برای سال جدید ملاک قرار میگیرد.
برای مالکانی که بیش از پنج خانه خالی دارند نیز قانون ضریب دوبرابری را نسبت به کل واحدهای مشمول پیشبینی کرده است؛ البته نحوه اعمال آن باید با توجه به میزان مالکیت و ضوابط دستورالعمل بررسی شود.
بنابراین، برای محاسبه دقیق مالیات یک ملک، صرف دانستن قیمت روز خانه کافی نیست. اطلاعات مربوط به ارزش اجاری، نوع مالکیت، ماههای مشمول و سابقه شمول مالیاتی نیز باید بررسی شود.
مثال محاسبه مالیات خانه خالی
برای درک بهتر نحوه محاسبه، فرض کنیم مالیات پایه یک ملک پس از تعیین مالیات بر درآمد اجاره، برای هر ماه مشمول، یک میلیون تومان باشد. این مبلغ صرفاً فرضی است و ارزش اجاری یا مالیات واقعی یک ملک مشخص را نشان نمیدهد.
در این مثال، مالیات هر ماه مشمول با ضریب قانونی مربوط محاسبه میشود:
- سال اول: یک میلیون تومان × ۶ = ۶ میلیون تومان برای هر ماه مشمول.
- سال دوم متوالی: یک میلیون تومان × ۱۲ = ۱۲ میلیون تومان برای هر ماه مشمول.
- سال سوم متوالی و سالهای بعد: یک میلیون تومان × ۱۸ = ۱۸ میلیون تومان برای هر ماه مشمول.
برای مثال، اگر در سال اول چهار ماه مشمول مالیات باشد و مالیات پایه هر ماه یک میلیون تومان تعیین شده باشد، مبلغ محاسباتی برابر با ۲۴ میلیون تومان خواهد بود.
این مثال برای توضیح روش محاسبه است. در پرونده واقعی، مالیات پایه باید بر اساس ارزش اجاری تعیینشده، مقررات مربوط به درآمد اجاره، نوع مالکیت و تعداد ماههای مشمول محاسبه شود. همچنین، ضریب سالهای بعد فقط با رعایت شرایط قانونی و توالی سالهای شمول قابل اعمال است.
کدام خانههای خالی معاف از مالیات هستند؟
همه واحدهایی که برای مدتی بدون ساکن میمانند، الزاماً مشمول مالیات خانههای خالی نیستند. با این حال، برای تشخیص معافیت یا عدم شمول باید به شرایط مشخص قانونی توجه کرد؛ زیرا خالیبودن ملک، اقامتگاه فرعی بودن یا ثبت اطلاعات در سامانه، بهتنهایی برای نتیجهگیری قطعی کافی نیست.
یکی از مواردی که در ماده ۵۴ مکرر بهصراحت ذکر شده، واحدهای مسکونی موقوفهای است که بر اساس استعلام از سازمان اوقاف و امور خیریه، امکان اجارهدادن آنها طبق وقفنامه وجود ندارد. این واحدها مشمول مالیات موضوع این ماده نخواهند بود.
همچنین، برای واحدهای نوساز و پروژههای انبوهسازی مهلت قانونی جداگانهای در نظر گرفته شده است. واحد نوساز اصولاً پس از ۱۲ ماه و واحد واقع در پروژه انبوهسازی پس از ۱۸ ماه از زمان صدور گواهی اتمام عملیات ساختمانی مشمول مقررات مالیات خانههای خالی میشود. بنابراین، در بررسی این املاک باید تاریخ صدور گواهی و نوع پروژه مشخص باشد.
در مورد اقامتگاه اصلی و فرعی نیز باید وضعیت واقعی سکونت و اطلاعات ثبتشده بررسی شود. صرف اینکه مالک در خانه دیگری زندگی میکند یا ملک موردنظر را اقامتگاه فرعی میداند، بهتنهایی برای اعلام معافیت کافی نیست. شرایط قانونی مربوط به اقامتگاه و اطلاعات ثبتشده در سامانه باید با وضعیت همان پرونده تطبیق داده شوند.
اگر تصور میکنید ملک شما به اشتباه به عنوان خانه خالی شناسایی شده است، بهتر است ابتدا اطلاعات مالکیت و سکونت، تاریخ انتقال رسمی ملک، قرارداد اجاره و سایر مدارک مرتبط را بررسی کنید. سپس در صورت وجود مغایرت، از مسیر رسمی برای اصلاح اطلاعات یا پیگیری پرونده اقدام نمایید.
در نتیجه، پیش از پرداخت یا اعتراض به مالیات خانه خالی، باید مشخص شود که ملک واقعاً در دامنه شمول قانون قرار دارد یا یکی از استثناهای قانونی درباره آن صدق میکند.
چگونه به مالیات خانههای خالی اعتراض کنیم؟
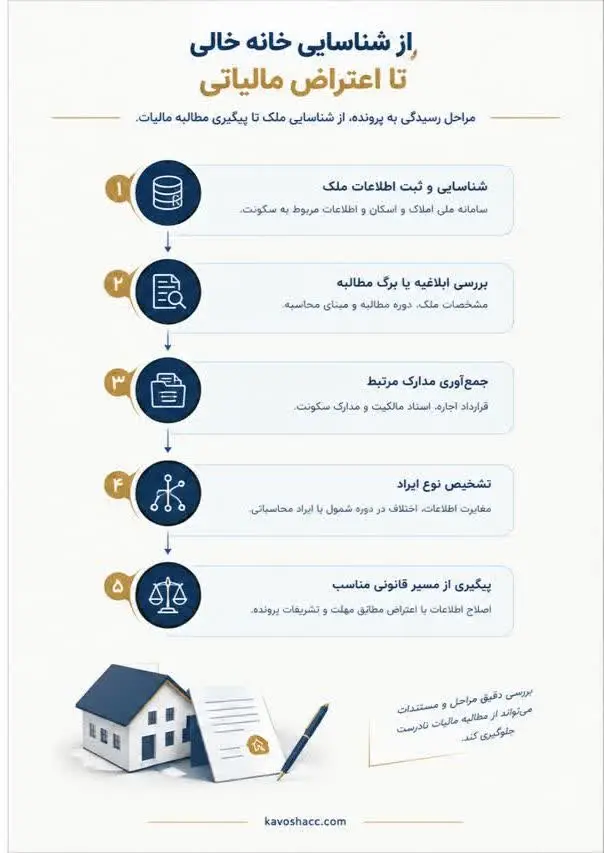
اگر برای ملک شما مالیات خانه خالی در نظر گرفته شده است، پیش از هر اقدامی باید اطلاعات پرونده و مبنای محاسبه مالیات را بررسی کنید. گاهی اختلاف به وضعیت سکونت یا بهرهبرداری ملک مربوط است و در موارد دیگر ممکن است تاریخ مالکیت، تعداد ماههای مشمول یا محاسبه مبلغ مالیات نیاز به بررسی داشته باشد.
برای پیگیری دقیقتر، مراحل زیر را در نظر بگیرید:
۱. بررسی مشخصات ملک: مطمئن شوید اطلاعات مربوط به نشانی، کد پستی و مالکیت ملک با مدارک شما مطابقت دارد.
۲. بررسی دوره شمول مالیات: سال مالیاتی و مدت خالیبودن ملک را کنترل کنید. مطابق دستورالعمل محاسبه مالیات خانههای خالی، ملاک بررسی بیش از ۱۲۰ روز خالیبودن در هر سال مالیاتی است و شمول یک سال، بهتنهایی به معنای شمول خودکار سال بعد نیست.
۳. کنترل مبنای محاسبه: بررسی کنید مالیات بر اساس درآمد اجاره و ضرایب قانونی محاسبه شده باشد، نه با ضرب مستقیم ضریب در ارزش کل ملک.
۴. آمادهکردن مدارک: حسب موضوع پرونده، قرارداد اجاره، مدارک مربوط به سکونت یا بهرهبرداری، اسناد انتقال رسمی مالکیت و مدارک مرتبط با وضعیت ملک را آماده کنید.
۵. پیگیری از مسیر قانونی: اگر پس از بررسی، مغایرت یا ایرادی در مطالبه مالیات مشاهده کردید، اعتراض خود را مطابق مهلت و تشریفات مندرج در برگ مطالبه و مقررات دادرسی مالیاتی پیگیری کنید.
نکته مهم این است که مهلت و روش اعتراض به نوع ابلاغ و مرحله رسیدگی بستگی دارد. بنابراین، نباید بدون بررسی ابلاغیه، یک مهلت ثابت را برای تمام پروندههای مالیات خانههای خالی در نظر گرفت. همچنین، نگهداری مدارک بهتنهایی به معنای پذیرش اعتراض نیست و نتیجه نهایی به بررسی پرونده و مقررات مربوط بستگی دارد.
سؤالات متداول درباره مالیات خانههای خالی
مبنای محاسبه، مالیات بر درآمد اجاره است که با ضرایب قانونی ۶ برابر در سال اول، ۱۲ برابر در سال دوم متوالی و ۱۸ برابر در سال سوم متوالی و سالهای بعد محاسبه میشود. مبلغ نهایی به ماههای مشمول و شرایط پرونده بستگی دارد.
معیار ماده ۵۴ مکرر، مجموع بیش از ۱۲۰ روز نداشتن ساکن یا کاربر در هر سال مالیاتی است. شهر محل وقوع ملک و سایر شرایط قانونی نیز باید بررسی شوند.
صرف داشتن خانه دوم به معنای تعلق قطعی مالیات نیست. وضعیت اقامتگاه، اطلاعات سکونت و بهرهبرداری و شرایط قانونی مربوط باید بررسی شوند.
واحدهای نوساز اصولاً پس از ۱۲ ماه و واحدهای واقع در پروژههای انبوهسازی پس از ۱۸ ماه از زمان صدور گواهی اتمام عملیات ساختمانی مشمول مقررات این مالیات میشوند.
ابتدا اطلاعات ملک و وضعیت بهرهبردار را در سامانه ملی املاک و اسکان بررسی کنید. سپس مدارک اجاره و سکونت را نگه دارید و برای رفع مغایرت از مسیر رسمی اقدام کنید.
ابتدا مشخصات ملک، دوره شمول و مبنای محاسبه را بررسی کنید. در صورت وجود ایراد، اعتراض را مطابق مهلت و تشریفات درجشده در ابلاغیه و مقررات دادرسی مالیاتی پیگیری کنید.
جمعبندی؛ چگونه وضعیت مالیات خانه خالی را بررسی کنیم؟
مالیات خانههای خالی بر اساس شرایط مشخصی در ماده ۵۴ مکرر قانون مالیاتهای مستقیم تعیین میشود. برای بررسی وضعیت یک ملک، باید مدت خالیبودن، شهر محل وقوع، اطلاعات ثبتشده در سامانه ملی املاک و اسکان و شرایط قانونی مربوط به مالکیت و بهرهبرداری را در نظر گرفت.
نکته مهم این است که مالیات خانه خالی بر مبنای مالیات بر درآمد اجاره و ضرایب قانونی محاسبه میشود، نه ارزش کل ملک. همچنین، اگر ملک به اشتباه مشمول مالیات شناخته شده باشد یا مبلغ مطالبهشده نیاز به بررسی داشته باشد، باید اطلاعات پرونده و مدارک مربوط را بررسی و از مسیر قانونی پیگیری کرد.
اگر درباره نحوه محاسبه مالیات خانه خالی، بررسی وضعیت ملک یا پیگیری پرونده مالیاتی خود ابهام دارید، میتوانید از خدمات مشاوره مالیاتی کاوش گویا ارقام استفاده کنید تا شرایط پرونده و مدارک مرتبط با دقت بیشتری بررسی شوند.