
تصور کنید صاحب یک کارخانه تولید قطعات خودرو هستید. فروش شما عالی است، تقاضا در بازار هر روز بیشتر میشود و چرخهای تولید با تمام توان میچرخند. اما در پایان ماه، وقتی به موجودی حساب بانکی خود نگاه میکنید، رقم سود با آنچه تصور میکردید فاصله زیادی دارد. پول کجاست؟ در انبار مواد اولیه؟ در ضایعات بی سر و صدای خط تولید؟ یا در محاسبات اشتباه قیمتگذاری؟ اینجاست که حسابداری صنعتی (Cost Accounting) وارد میدان میشود. در سال ۱۴۰۵، حسابداری صنعتی دیگر صرفاً ثبت اعداد نیست؛ بلکه «هنر ردیابی ریال به ریالِ هزینهها» در پیچخمهای کارخانه است.
تیم تحریریه شرکت کاوش گویا ارقام با سالها تجربه در زمینه خدمات حسابداری و مشاوره مالیاتی این مقاله را به عنوان راهنمایی جامع برای حسابداری صنعتی تهیه کرده است. اگر میخواهید بدانید دقیقاً بابت تولید هر واحد محصول چقدر هزینه میکنید و چطور میتوانید بدون کاهش کیفیت، سود خود را دوبرابر کنید، این مقاله نقشه راه شماست.
آنچه درمورد حسابداری واحد صنعتی میخوانید:
- حسابداری صنعتی چیست و چرا قلب تپنده کارخانههاست؟
- اصول حسابداری صنعتی؛ مفاهیم پایه برای حرفهایها
- چرخه تولید و ثبت های حسابداری صنعتی
- روشهای هزینهیابی در صنعت
- گزارشهای حسابداری صنعتی؛ ابزار تصمیمگیری مدیران
- نقش نرمافزارهای حسابداری صنعتی در سال ۱۴۰۵
- تفاوت حسابداری صنعتی با حسابداری مالی
- راهکارهای عملی برای کاهش بهای تمام شده و مدیریت ضایعات
- سوالات متداول درباره حسابداری صنعتی
- جمعبندی
حسابداری صنعتی چیست و چرا قلب تپنده کارخانههاست؟
در پاسخ به این سوال که حسابداری صنعتی چیست، باید گفت: این شاخه از حسابداری وظیفه جمعآوری، طبقهبندی، ثبت و تخصیص هزینهها را به محصولات یا خدمات بر عهده دارد تا «بهای تمام شده» (Cost) به دست آید.
در حالی که حسابداری مالی بیشتر به گزارشهای برونسازمانی (برای بانک و اداره مالیات) میپردازد، حسابداری صنعتی چشمان بینای مدیر کارخانه در داخل واحد تولیدی است. بدون این دانش، شما مثل رانندهای هستید که در تاریکی مطلق و بدون چراغ جلو رانندگی میکند؛ شاید به مقصد برسید، اما با هزینهای گزاف و ریسکی بزرگ.
اهمیت و اهداف اصلی حسابداری صنعتی
هدف از استقرار این سیستم تنها نوشتن چند عدد در دفاتر نیست. اهداف اصلی عبارتند از:
- تعیین بهای تمام شده: محاسبه دقیق ریالی محصول تولید شده.
- کنترل هزینهها: شناسایی نقاطی که در آنها اسراف یا اتلاف منابع رخ میدهد.
- قیمتگذاری هوشمند: تعیین قیمت فروش بر اساس واقعیتهای تولید، نه صرفاً عرف بازار.
- کمک به بودجهبندی: پیشبینی هزینههای آینده بر اساس دادههای گذشته.
اصول حسابداری صنعتی؛ مفاهیم پایه برای حرفهایها
برای تسلط بر این حوزه، باید با اصول حسابداری صنعتی و طبقهبندی هزینهها آشنا باشید. در یک واحد تولیدی، هزینهها به سه دسته اصلی تقسیم میشوند:
۱. مواد مستقیم: تمام موادی که جزء لاینفک محصول نهایی هستند و به راحتی میتوان مقدار مصرف آنها را در هر واحد محصول ردیابی کرد (مثل پارچه در تولید لباس).
۲. دستمزد مستقیم: حقوق و مزایای کارگرانی که مستقیماً روی محصول کار میکنند (مثل خیاط در تولید لباس).
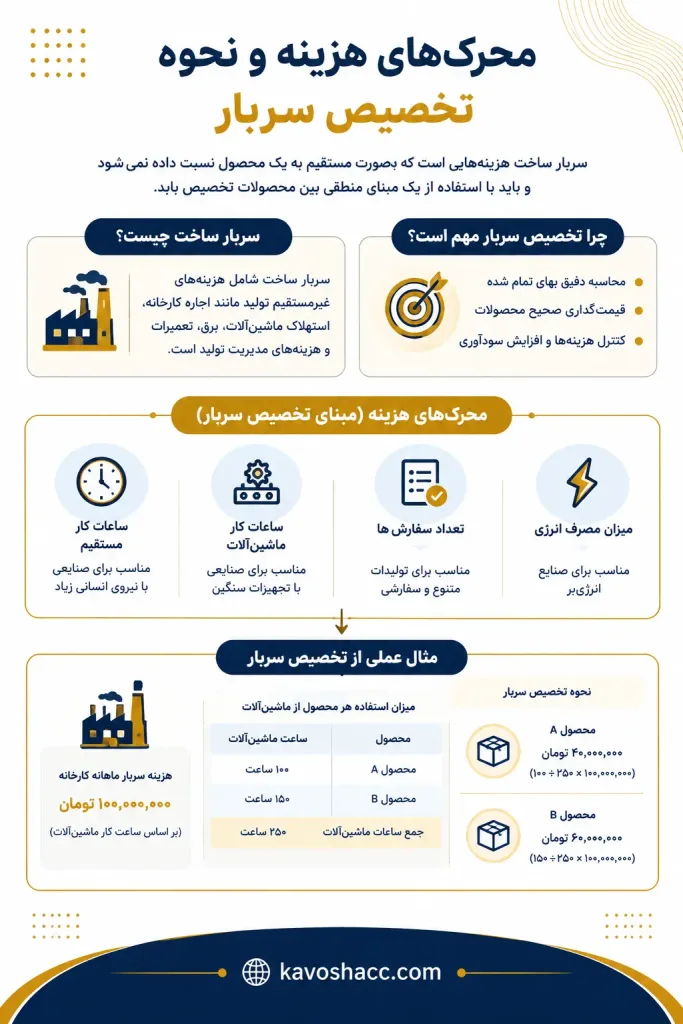
۳. سربار ساخت (هزینههای غیرمستقیم): هزینههایی که برای تولید ضروریاند اما نمیتوان آنها را به یک محصول خاص نسبت داد. مواردی مثل اجاره سوله، برق صنعتی، روغنکاری ماشینآلات و حقوق مدیر تولید در این دسته قرار میگیرند.
اجزای بهای تمام شده و فرمول محاسبه آن
بهای تمام شده تولید هر محصول از مجموع هزینههایی تشکیل میشود که برای تبدیل مواد اولیه به محصول نهایی صرف شده است. به طور کلی، سه جزء اصلی بهای تمام شده شامل مواد مستقیم، دستمزد مستقیم و سربار ساخت است.
بنابراین میتوان بهای تمام شده تولید را به شکل زیر محاسبه کرد:
بهای تمام شده تولید = مواد مستقیم + دستمزد مستقیم + سربار ساخت
برای مثال، اگر یک واحد تولیدی برای ساخت ۱۰۰ واحد محصول، ۸۰ میلیون تومان مواد مستقیم، ۴۰ میلیون تومان دستمزد مستقیم و ۳۰ میلیون تومان سربار ساخت داشته باشد، مجموع هزینه تولید ۱۵۰ میلیون تومان خواهد بود. در این حالت، بهای تمام شده هر واحد محصول برابر با ۱.۵ میلیون تومان است.
این محاسبه به مدیر کمک میکند حداقل قیمت فروش، حاشیه سود و میزان صرفه اقتصادی تولید را دقیقتر بررسی کند.
طبقهبندی هزینهها بر اساس رفتار
مدیران در سال ۱۴۰۵ بیش از هر چیز به رفتار هزینهها توجه دارند:
- هزینههای ثابت: هزینههایی که با تغییر میزان تولید، تغییر نمیکنند (مثل بیمه کارخانه).
- هزینههای متغیر: هزینههایی که با افزایش تولید، افزایش مییابند (مثل مواد اولیه).
- هزینههای نیمهمتغیر: ترکیبی از هر دو (مثل قبوض انرژی که یک بخش ثابت و یک بخش مصرفی دارند).
چرخه تولید و ثبت های حسابداری صنعتی
یکی از مهمترین بخشها برای حسابداران، انجام صحیح ثبت های حسابداری صنعتی است. این ثبتها معمولاً یک چرخه ۴ مرحلهای را طی میکنند:
- خرید مواد اولیه: در این مرحله مواد وارد انبار میشوند.
- بدهکار: موجودی مواد اولیه / بستانکار: حسابهای پرداختنی
- انتقال به خط تولید (کالای در جریان ساخت): مواد از انبار خارج و وارد فرایند ساخت میشوند.
- بدهکار: کالای در جریان ساخت / بستانکار: موجودی مواد اولیه
- تخصیص دستمزد و سربار: هزینههای کارگری و جانبی به محصول اضافه میشوند.
- بدهکار: کالای در جریان ساخت / بستانکار: حقوق پرداختنی / کنترل سربار
- تکمیل محصول (کالای ساخته شده): محصول نهایی به انبار محصولات منتقل میشود.
- بدهکار: موجودی کالای ساخته شده / بستانکار: کالای در جریان ساخت
| مرحله | حساب بدهکار | حساب بستانکار | توضیح |
|---|---|---|---|
| خرید مواد اولیه | موجودی مواد اولیه | حسابهای پرداختنی / بانک | ثبت خرید و ورود مواد به انبار |
| مصرف مواد در تولید | کالای در جریان ساخت | موجودی مواد اولیه | انتقال مواد مصرفشده به تولید |
| ثبت دستمزد مستقیم | کالای در جریان ساخت | حقوق و دستمزد پرداختنی | تخصیص دستمزد کارکنان تولید |
| ثبت سربار ساخت | کالای در جریان ساخت | کنترل سربار | تخصیص هزینههای غیرمستقیم تولید |
| تکمیل محصول | موجودی کالای ساختهشده | کالای در جریان ساخت | انتقال محصول تکمیلشده به انبار |
روشهای هزینهیابی در صنعت
بسته به نوع تولید، شما باید یکی از روشهای زیر را انتخاب کنید:
- هزینهیابی سفارش کار: مخصوص محصولاتی که طبق سفارش خاص مشتری تولید میشوند (مثل ساخت یک کشتی یا دکوراسیون داخلی).
- هزینهیابی مرحلهای: مخصوص تولیدات انبوه و یکنواخت (مثل تولید سیمان، مواد شوینده یا نوشابه).
- هزینهیابی استاندارد: در این روش، هزینهها قبل از تولید پیشبینی شده و در پایان با هزینههای واقعی مقایسه میشوند تا انحرافات مشخص گردد.
| روش هزینهیابی | مناسب برای | مبنای محاسبه | مثال |
|---|---|---|---|
| سفارش کار | تولید سفارشی و پروژهای | هر سفارش یا پروژه | ساخت تجهیزات خاص |
| مرحلهای | تولید انبوه و پیوسته | هر مرحله تولید | سیمان و مواد شوینده |
| استاندارد | کنترل انحراف هزینه | هزینه استاندارد در برابر واقعی | کارخانههای دارای بودجه و استاندارد هزینه |
| ABC | تولید با محصولات متنوع و سربار بالا | فعالیتها و محرکهای هزینه | صنایع چندمحصولی |
انتخاب روش هزینهیابی باید بر اساس نوع تولید، تنوع محصولات، نحوه مصرف منابع و ساختار هزینههای واحد صنعتی انجام شود. برای مثال، در تولید سفارشی، هزینهیابی سفارش کار اطلاعات دقیقتری از هزینه هر سفارش ارائه میدهد؛ در حالی که در تولید انبوه و یکنواخت، هزینهیابی مرحلهای معمولاً کاربرد بیشتری دارد.
گزارشهای حسابداری صنعتی؛ ابزار تصمیمگیری مدیران
خروجی نهایی تمام فعالیتهای شما در قالب گزارشهای حسابداری صنعتی ارائه میشود. مهمترین این گزارشها شامل «جدول بهای تمام شده کالای ساخته شده» است.
این گزارش به مدیر میگوید که از مجموع هزینههای صرف شده، چقدر صرف مواد، چقدر دستمزد و چقدر سربار شده است. اگر سهم سربار به طور غیرعادی بالا باشد، نشاندهنده نقص در مدیریت منابع یا استهلاک بیش از حد ماشینآلات است.
مهمترین گزارشهای حسابداری صنعتی
گزارشهای حسابداری صنعتی فقط برای ثبت هزینههای تولید تهیه نمیشوند؛ بلکه به مدیر کمک میکنند عملکرد تولید، موجودی، هزینهها و سودآوری محصولات را بررسی کند. بسته به ساختار واحد تولیدی، گزارشهای مختلفی مورد استفاده قرار میگیرد.
| گزارش | چه چیزی را نشان میدهد؟ | کاربرد مدیریتی |
|---|---|---|
| گزارش بهای تمام شده کالای ساخته شده | هزینه مواد، دستمزد و سربار تولید | محاسبه هزینه تولید |
| گزارش بهای تمام شده کالای فروش رفته | هزینه محصولات فروختهشده | محاسبه سود ناخالص |
| گزارش انحرافات هزینه | اختلاف هزینه واقعی و استاندارد | شناسایی افزایش هزینه |
| گزارش مصرف مواد | میزان مصرف مواد اولیه | کنترل ضایعات و موجودی |
| گزارش تولید | مقدار تولید و وضعیت سفارشها | کنترل عملکرد خط تولید |
| گزارش سودآوری محصول | درآمد و هزینه هر محصول | تصمیمگیری درباره ادامه یا توقف تولید |
نقش نرمافزارهای حسابداری صنعتی در سال ۱۴۰۵
در عصر کنونی، ثبتهای دستی جای خود را به سیستمهای ERP و هوش مصنوعی دادهاند. نرمافزارهای حسابداری صنعتی نوین در سال ۱۴۰۵، قابلیتهای شگفتانگیزی دارند:
- محاسبه آنی انحرافات: به محض پایان تولید یک بچ (Batch)، انحراف هزینه از استاندارد را نمایش میدهند.
- یکپارچگی با IoT: حسگرهای روی دستگاهها میزان برق و مواد مصرفی را مستقیماً به نرمافزار حسابداری ارسال میکنند.
- پیشبینی سود: با تغییر قیمت ارز یا مواد اولیه در بازار، نرمافزار به صورت خودکار قیمت تمام شده جدید را پیشبینی میکند.
تفاوت حسابداری صنعتی با حسابداری مالی
بسیاری این دو را جابهجا میگیرند، اما تفاوت آنها در اینجاست:
- مخاطب: حسابداری مالی برای افراد خارج از شرکت (بانک، دارایی) است؛ صنعتی برای مدیران داخلی.
- بازه زمانی: مالی به گذشته نگاه میکند؛ صنعتی به حال و آینده.
- الزامات قانونی: مالی باید طبق استانداردهای دقیق قانونی باشد؛ اما در حسابداری صنعتی، شما آزادید تا هر روشی را که به بهبود تصمیمگیری مدیر کمک میکند، به کار بگیرید.
راهکارهای عملی برای کاهش بهای تمام شده و مدیریت ضایعات
برای اینکه شرکت شما در وضعیت ممتاز قرار بگیرد، این استراتژیها را در چرخه صنعتی خود پیاده کنید:
- مدیریت ضایعات (Scrap Management): ضایعات را به دو دسته عادی و غیرعادی تقسیم کنید. ضایعات عادی به بهای تمام شده محصول اضافه میشود، اما ضایعات غیرعادی ناشی از بیدقتی است و باید به عنوان «هزینه دوره» مستقیماً از سود کسر شود تا مدیر متوجه ناکارآمدی بخش تولید گردد.
- بهینهسازی سربار: در سال ۱۴۰۵، هزینههای انرژی بسیار بالاست. با استفاده از سیستمهای هزینهیابی بر مبنای فعالیت (ABC)، هزینههای سربار را دقیقتر به محصولات تخصیص دهید تا متوجه شوید کدام محصول واقعاً سودآور است.
- تحلیل نقطه سربهسر (Breakeven Analysis): همیشه بدانید که باید حداقل چه تعداد کالا تولید کنید تا هزینههای ثابت و متغیر شما پوشش داده شود. تولید کمتر از این نقطه، یعنی در حال از دست دادن سرمایه هستید.
- انضباط در انبارگردانی: نشت نقدینگی در صنعت اغلب از انبار شروع میشود. سیستمهای ثبت دائمی را جایگزین ادواری کنید تا در هر لحظه، موجودی مواد اولیه و کالای ساخته شده شفاف باشد.
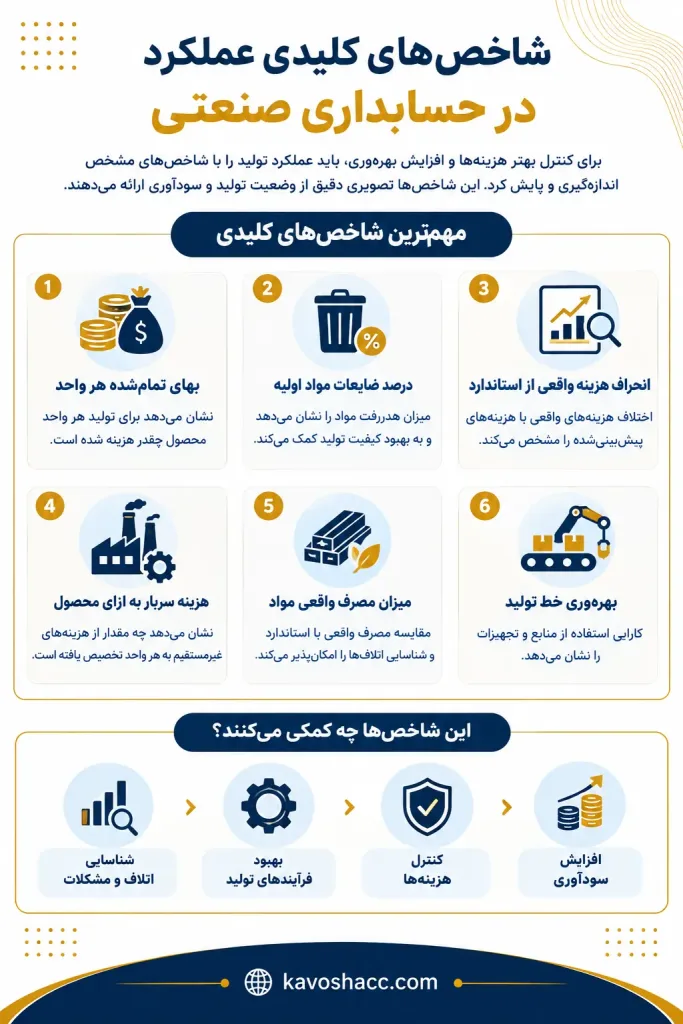
برای اینکه کاهش هزینهها قابل اندازهگیری باشد، مدیر تولید نباید فقط مبلغ کل هزینهها را بررسی کند. شاخصهایی مانند بهای تمام شده هر واحد محصول، درصد ضایعات مواد اولیه، هزینه سربار به ازای هر واحد، مصرف واقعی مواد نسبت به استاندارد و انحراف هزینه تولید میتوانند تصویر دقیقتری از عملکرد تولید ارائه دهند.
برای مثال، کاهش هزینه تولید زمانی ارزشمند است که بدون افزایش ضایعات، کاهش کیفیت یا افت بهرهوری نیروی انسانی اتفاق بیفتد. بنابراین کاهش بهای تمام شده باید همزمان با کنترل کیفیت و بهرهوری بررسی شود.
سوالات متداول درباره حسابداری صنعتی
خیر؛ امروزه شرکتهای خدماتی بزرگ (مثل بیمارستانها یا هتلها) نیز برای محاسبه بهای تمام شده خدمات خود از اصول حسابداری صنعتی استفاده میکنند.
تخصیص هزینههای سربار معمولاً پیچیدهترین بخش است؛ زیرا این هزینهها مشهود نیستند و باید بر مبنای محرکهای هزینه (مثل ساعات کار ماشین یا مساحت سوله) تقسیم شوند.
ضایعات عادی جزء لاینفک تولید است و هزینه آن در بهای تمام شده کالا لحاظ میشود. اما ضایعات غیرعادی ناشی از حوادث یا خطای انسانی است و نباید به قیمت محصول اضافه شود، بلکه باید به عنوان ضرر دوره ثبت گردد.
هزینهیابی بر مبنای فعالیت (Activity-Based Costing) روشی است که هزینهها را ابتدا به فعالیتها و سپس به محصولات تخصیص میدهد. این روش برای شرکتهایی با تنوع محصول بالا بسیار دقیقتر است.
خیر؛ نرمافزارهای عمومی معمولاً ماژولهای تولید، فرمول ساخت (BOM) و محاسبه بهای تمام شده چند مرحلهای را ندارند و برای واحدهای صنعتی ناقص هستند.
حسابدار صنعتی باید دقت کند که بهای تمام شده اعلامی در دفاتر با آنچه در فاکتورهای الکترونیکی سامانه مودیان ثبت میشود همخوانی داشته باشد تا حاشیه سود غیرواقعی منجر به جریمههای مالیاتی نشود.
جمعبندی
درک عمیق حسابداری صنعتی نه یک انتخاب، بلکه یک ضرورت استراتژیک برای بقای هر واحد تولیدی در سال ۱۴۰۵ است. با تسلط بر اصول حسابداری صنعتی و استفاده از گزارشهای حسابداری صنعتی دقیق، شما به مغز متفکر سازمان خود تبدیل میشوید که میتواند سود را از دل هزینهها بیرون بکشد. انضباط در ثبت های حسابداری صنعتی و بهرهگیری از نرمافزارهای حسابداری صنعتی مدرن، نهتنها از جریمههای مالیاتی جلوگیری میکند، بلکه مسیر رشد و توسعه پایدار کسبوکارتان را هموار میسازد. انضباط مالی در صنعت، ارزانترین راه برای پیشرفت است. انضباط امروز، اعتبار فردای شماست.
اگر مدیر یک کسب و کار صنعتی و تولیدی هستید، میتوانید از مشاوران خبره حسابداری و مالیاتی کمک بگیرید. یک مجموعه حسابداری مالیاتی خبره میتواند به صورت مشاور کنار تیم مالی داخلی شما باشد یا اگر تیم داخلی ندارید میتواند تمام فرایندهای حسابداری و مالیاتی شما را به عهده گیرد. اینگونه هزینههای سربار کسبوکار شما نیز به شدت کاهش مییابد. جهت کسب اطلاعات بیشتر و دریافت مشاوره رایگان با ما تماس بگیرید.