
اگر عبارت «حسابداری کیلینیک های پزشکی» را جستوجو کردهاید، احتمالاً میخواهید بدانید حسابداری یک کلینیک دقیقاً چه مواردی را شامل میشود و درآمد، هزینه، سهم پزشکان، بیمه و امور مالیاتی آن چگونه باید مدیریت شود.
حسابداری کلینیک پزشکی فقط ثبت مبلغ دریافتی از بیماران نیست. در یک سیستم مالی کامل باید درآمد خدمات، پرداختهای نقدی و کارتخوان، مطالبات بیمه، سهم پزشکان، حقوق کارکنان، هزینههای جاری، مواد مصرفی، تجهیزات، بانک و تعهدات مالیاتی بهصورت منظم ثبت و کنترل شوند.
نکته مهم این است که مبلغی که وارد حساب بانکی کلینیک میشود لزوماً برابر با درآمد یا سود واقعی آن نیست. بخشی از مبالغ ممکن است متعلق به پزشکان، بیمه یا سایر طرفهای قرارداد باشد و بخشی نیز برای پرداخت هزینههای کلینیک مصرف شود.
در ادامه، ساختار حسابداری کلینیک را از ثبت درآمد و هزینه تا محاسبه سهم پزشکان، کنترل بیمه، مدیریت نقدینگی و گزارشهای مالی بررسی میکنیم. همچنین اگر مالک یا مدیر کلینیک هستید و قصد دارید حسابداری کلینیک پزشکی خود را برونسپاری کنید، خدمات حسابداری کاوش گویا ارقام را مشاهده نمایید یا با ما تماس بگیرید.
آنچه در این مقاله می خوانید:
- حسابداری کلینیک پزشکی چیست و چه تفاوتی با حسابداری معمولی دارد؟
- درآمدهای کلینیک پزشکی شامل چه مواردی است؟
- هزینههای کلینیک پزشکی چیست؟
- سهم پزشکان در حسابداری کلینیک چگونه محاسبه میشود؟
- حسابداری بیمه و مطالبات کلینیک چگونه انجام میشود؟
- نحوه ثبت و کنترل صندوق و کارتخوان کلینیک
- حسابداری حقوق و دستمزد کارکنان کلینیک
- حسابداری مواد مصرفی و تجهیزات پزشکی در کلینیک
- مهمترین گزارشهای مالی موردنیاز کلینیک
- مدیریت نقدینگی در کلینیک چرا اهمیت دارد؟
- مهمترین نکات مالیاتی کلینیکهای پزشکی
- چکلیست حسابداری کلینیک پزشکی
- اشتباهات رایج در حسابداری کلینیک
- آیا کلینیک به نرمافزار حسابداری نیاز دارد؟
- سوالات متدوال درباره حسابداری کلینیک های پزشکی
- جمعبندی؛ حسابداری کلینیک باید چه چیزی را به مدیر نشان دهد؟
حسابداری کلینیک پزشکی چیست و چه تفاوتی با حسابداری معمولی دارد؟
حسابداری کلینیک پزشکی فرآیند ثبت، طبقهبندی، کنترل و گزارشگیری از فعالیتهای مالی یک کلینیک یا مرکز درمانی است.
در یک کلینیک، اطلاعات مالی معمولاً از چند مسیر مختلف ایجاد میشوند؛ برای مثال:
- ارائه خدمات پزشکی و درمانی
- دریافت وجه از بیمار
- دریافت مطالبات از بیمه
- پرداخت سهم پزشکان
- پرداخت حقوق کارکنان
- خرید مواد مصرفی
- خرید یا نگهداری تجهیزات
- پرداخت اجاره و هزینههای جاری
- پرداخت مالیات و سایر تعهدات
بنابراین حسابداری کلینیک باید بتواند ارتباط بین این بخشها را حفظ کند.
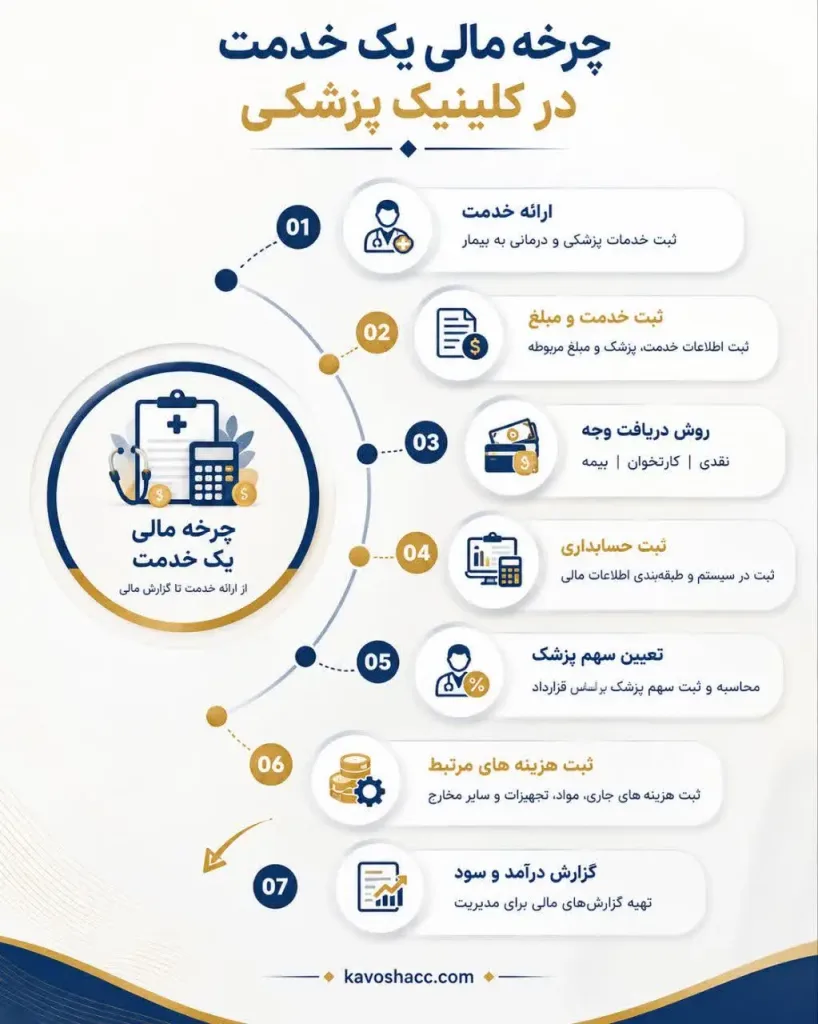
چرخه مالی کلینیک چگونه شکل میگیرد؟
بهصورت ساده میتوان فرآیند مالی را اینگونه دید:
ارائه خدمت → ثبت خدمت و مبلغ → تعیین سهم بیمار و بیمه → دریافت یا ایجاد طلب → محاسبه سهم پزشک → ثبت هزینهها → کنترل بانک و صندوق → گزارش مالی
این چرخه نشان میدهد چرا صرفاً بررسی موجودی حساب بانکی برای ارزیابی وضعیت مالی کلینیک کافی نیست.
مهمترین تفاوت حسابداری کلینیک با بسیاری از کسبوکارها چیست؟
چند ویژگی، حسابداری مراکز درمانی را پیچیدهتر میکند:
- چند نوع خدمت و منبع درآمد وجود دارد.
- ممکن است بخشی از مبلغ خدمت توسط بیمه پرداخت شود.
- ممکن است پزشک و کلینیک در درآمد یک خدمت سهم داشته باشند.
- برخی مطالبات با فاصله زمانی وصول میشوند.
- هزینههای پرسنلی، مواد مصرفی و تجهیزات باید کنترل شوند.
- تعداد بالای تراکنشها احتمال خطای ثبت و مغایرت را افزایش میدهد.
بنابراین ساختار حسابداری باید متناسب با مدل فعالیت همان کلینیک طراحی شود.
درآمدهای کلینیک پزشکی شامل چه مواردی است؟
درآمد کلینیک میتواند بر اساس نوع فعالیت آن از خدمات مختلفی ایجاد شود. برای مثال:
- ویزیت پزشک
- خدمات تخصصی
- خدمات تشخیصی
- خدمات زیبایی
- فیزیوتراپی
- خدمات آزمایشگاهی یا پاراکلینیکی
- جراحی یا اقدامات درمانی
- پکیجهای خدماتی
- خدماتی که از طریق بیمه ارائه میشوند
اما نکته مهم این است که درآمد، مبلغ دریافتی و سود سه مفهوم یکسان نیستند.
درآمد خدمات پزشکی چگونه ثبت میشود؟
برای هر خدمت بهتر است اطلاعاتی مانند موارد زیر قابل ردیابی باشد:
| اطلاعات | کاربرد |
| تاریخ خدمت | مشخص کردن زمان ارائه خدمت |
| نوع خدمت | تعیین ماهیت درآمد |
| پزشک ارائهدهنده | محاسبه عملکرد و سهم پزشک |
| مبلغ خدمت | ثبت مبلغ پایه |
| تخفیف | مشخص شدن مبلغ کسرشده |
| سهم بیمار | تعیین مبلغ قابل دریافت از بیمار |
| سهم بیمه | تعیین مطالبات از بیمه |
| روش پرداخت | کنترل نقد، کارتخوان و سایر روشها |
| وضعیت وصول | مشخص شدن مبلغ دریافتشده و مطالبات |
این اطلاعات باعث میشوند گزارشهای مالی دقیقتر باشند و در پایان دوره مشخص شود هر بخش چه مقدار درآمد ایجاد کرده است.
آیا مبلغ کارتخوان همان درآمد کلینیک است؟
خیر، لزوماً اینطور نیست.
فرض کنید بیمار برای یک خدمت مبلغی پرداخت کرده است. ممکن است طبق قرارداد، بخشی از مبلغ به پزشک تعلق داشته باشد یا بخشی از خدمت در قالب قرارداد بیمهای تسویه شود.
بنابراین نباید صرفاً بر اساس گردش یک حساب بانکی یا دستگاه کارتخوان نتیجه گرفت که تمام مبلغ، درآمد خالص کلینیک بوده است.
ماهیت هر دریافت باید مشخص باشد.
هزینههای کلینیک پزشکی چیست؟
در کنار درآمد، کلینیک هزینههای مختلفی دارد که برای محاسبه سود واقعی باید ثبت و کنترل شوند.
مهمترین هزینهها میتوانند شامل موارد زیر باشند:
- حقوق و مزایای کارکنان
- اجاره محل
- مواد مصرفی
- تجهیزات و تعمیرات
- قبوض و هزینههای جاری
- نرمافزار و خدمات پشتیبانی
- هزینههای اداری
- خدمات برونسپاریشده
- هزینههای مرتبط با نگهداری تجهیزات
البته نوع و میزان هزینهها به مدل فعالیت هر کلینیک بستگی دارد.
چرا ثبت دقیق هزینهها اهمیت دارد؟
اگر فقط درآمد کلینیک ثبت شود، مدیر نمیتواند بفهمد چه مقدار از این درآمد پس از کسر هزینهها باقی میماند.
برای مثال ممکن است یک خدمت مبلغ قابل توجهی درآمد ایجاد کند، اما همزمان:
- سهم پزشک بالایی داشته باشد،
- مواد مصرفی زیادی نیاز داشته باشد،
- هزینه استفاده از تجهیزات داشته باشد.
در چنین شرایطی، درآمد بالا لزوماً به معنی سود بالا نیست.
سهم پزشکان در حسابداری کلینیک چگونه محاسبه میشود؟
یکی از مهمترین بخشهای حسابداری کلینیک، ثبت و تسویه سهم پزشکان است.
پزشکان ممکن است بر اساس قرارداد با کلینیک به روشهای مختلفی تسویه شوند؛ برای مثال:
- درصدی از درآمد هر خدمت
- مبلغ ثابت برای هر خدمت
- حقوق یا مبلغ ثابت
- ترکیبی از مبلغ ثابت و درصد
بنابراین روش محاسبه سهم پزشک باید بر اساس قرارداد واقعی بین پزشک و کلینیک مشخص شود.
محاسبه سهم پزشک با یک مثال ساده
فرض کنید مبلغ یک خدمت ۵ میلیون تومان است و طبق قرارداد، سهم پزشک ۶۰ درصد تعیین شده است.
در یک محاسبه ساده:
- مبلغ خدمت: ۵ میلیون تومان
- سهم پزشک: ۳ میلیون تومان
- سهم مرکز: ۲ میلیون تومان
اما این مثال فقط برای درک مفهوم است. در عمل باید مشخص شود تخفیف، کسورات، بیمه، برگشت وجه، هزینه مواد و سایر شروط قرارداد چگونه بر مبنای محاسبه سهم اثر میگذارند.
به همین دلیل نمیتوان برای همه کلینیکها یک فرمول ثابت تعیین کرد.
سهم پزشک در خدمات بیمهای چگونه محاسبه میشود؟
در خدمات بیمهای، موضوع میتواند پیچیدهتر شود؛ زیرا ممکن است مبلغ خدمت در ابتدا ثبت شود اما مبلغ قابل وصول پس از بررسی یا کسورات بیمه تغییر کند.
بنابراین قرارداد باید مشخص کند مبنای سهم پزشک چیست؛ برای مثال:
- مبلغ ثبتشده خدمت؟
- مبلغ مورد تأیید بیمه؟
- مبلغ وصولشده؟
- مبلغ پس از کسورات مشخص؟
این موضوع باید از ابتدا در قرارداد همکاری شفاف باشد.
گزارش تسویه پزشکان چه اطلاعاتی باید داشته باشد؟
برای هر پزشک بهتر است گزارشی دورهای تهیه شود که حداقل موارد زیر را نشان دهد:
| مورد | اطلاعات |
| خدمات | تعداد و نوع خدمات |
| درآمد | مبلغ خدمات |
| تخفیف و اصلاحات | مبالغ کسر یا اصلاحشده |
| سهم پزشک | مبلغ قابل پرداخت |
| پرداختهای قبلی | مبالغ علیالحساب یا تسویهشده |
| مانده | مبلغ باقیمانده برای تسویه |
این شفافیت میتواند از اختلافات مالی میان پزشک و کلینیک جلوگیری کند.
حسابداری بیمه و مطالبات کلینیک چگونه انجام میشود؟
در کلینیکهایی که با بیمهها همکاری دارند، همه درآمدها الزاماً همزمان با ارائه خدمت وصول نمیشوند.
ممکن است:
خدمت ارائه شود → اطلاعات برای بیمه ارسال شود → بررسی و تأیید انجام شود → کسورات اعمال شود → مبلغ نهایی وصول شود.
به همین دلیل حسابداری باید بین درآمد، مطالبات و وجه وصولشده تفاوت قائل شود.
مطالبات بیمه چیست؟
مطالبات بیمه مبالغی هستند که بابت خدمات ارائهشده باید از طرف بیمه یا طرف قرارداد دریافت شوند اما هنوز وصول نشدهاند.
برای کنترل بهتر مطالبات، میتوان آنها را بر اساس مدت زمان باقیماندن در حسابهای دریافتنی دستهبندی کرد:
- کمتر از ۳۰ روز
- ۳۰ تا ۶۰ روز
- ۶۰ تا ۹۰ روز
- بیشتر از ۹۰ روز
این دستهبندی به مدیر کمک میکند مطالبات قدیمیتر را سریعتر شناسایی و پیگیری کند.
چرا مطالبات بیمه روی نقدینگی اثر میگذارند؟
فرض کنید کلینیک در یک ماه خدمات زیادی ارائه داده است، اما بخش قابل توجهی از مبلغ این خدمات هنوز از بیمه دریافت نشده است.
در همان زمان کلینیک باید هزینههایی مانند:
- حقوق
- اجاره
- مواد مصرفی
- هزینه خدمات
- تعمیرات
را پرداخت کند.
پس ممکن است کلینیک درآمد ثبتشده مناسبی داشته باشد اما نقدینگی محدودی در اختیارش باشد.
نحوه ثبت و کنترل صندوق و کارتخوان کلینیک
تعداد زیاد دریافتها باعث میشود کنترل صندوق و کارتخوان اهمیت زیادی داشته باشد.
در پایان هر روز بهتر است مبالغ ثبتشده در سیستم با دریافتهای واقعی تطبیق داده شوند.
کنترلهای مهم روزانه
- جمع دریافت نقدی
- جمع تراکنشهای کارتخوان
- بررسی تراکنشهای ناموفق یا برگشتی
- بررسی تخفیفها
- بررسی ابطالها
- بررسی بازپرداختها
- تطبیق دریافتها با خدمات ثبتشده
اگر اختلافی وجود داشته باشد، بهتر است همان زمان بررسی شود.
پیدا کردن علت یک مغایرت چند هفته بعد بسیار دشوارتر خواهد بود.
تطبیق کارتخوان و بانک
مبلغ ثبتشده در سیستم، گزارش دستگاه کارتخوان و مبلغ واریزشده به حساب بانکی باید در چارچوب کنترلهای مالی با یکدیگر تطبیق داده شوند.
این کار به شناسایی خطاهای ثبت، تراکنشهای برگشتی و مغایرتهای احتمالی کمک میکند.
حسابداری حقوق و دستمزد کارکنان کلینیک
پذیرش، پرستار، تکنسین، نیروهای اداری و سایر کارکنان میتوانند بخشی از هزینههای کلینیک را تشکیل دهند.
برای مدیریت این بخش باید مواردی مانند:
- حقوق پایه
- مزایا
- اضافهکاری
- پاداش
- کسورات
- بیمه
- مالیات حقوق
بر اساس وضعیت واقعی کارکنان و مقررات مربوط ثبت و محاسبه شوند.
جزئیات قانونی حقوق و بیمه به نوع رابطه کاری و مقررات جاری بستگی دارد و نباید بدون بررسی مقررات همان سال، عدد یا حکم مشخصی برای همه کلینیکها ارائه کرد.
در کنار ثبت درآمدها و هزینههای درمانی، محاسبه صحیح حقوق و مزایای کارکنان نیز اهمیت زیادی دارد. جزئیات این فرایند در مقاله حسابداری حقوق و دستمزد بررسی شده است.
حسابداری مواد مصرفی و تجهیزات پزشکی در کلینیک
مواد مصرفی و تجهیزات میتوانند بخش قابل توجهی از هزینههای یک مرکز درمانی را تشکیل دهند.
کنترل مواد مصرفی
برای مواد مصرفی بهتر است موارد زیر قابل پیگیری باشد:
- مقدار خرید
- تاریخ خرید
- مصرف
- موجودی
- ضایعات
- تاریخ انقضا، در موارد مرتبط
- هزینه خرید
این کنترل به جلوگیری از هدررفت و اختلاف موجودی کمک میکند.
تجهیزات پزشکی چگونه در حسابداری دیده میشوند؟
تجهیزات گرانقیمت صرفاً یک هزینه روزمره نیستند و نحوه ثبت آنها به ماهیت دارایی، مبلغ، شرایط خرید و استانداردها و مقررات حسابداری مربوط بستگی دارد.
برای تجهیزات، مواردی مانند:
- تاریخ خرید
- مبلغ خرید
- محل استفاده
- وضعیت تجهیز
- تعمیر و نگهداری
- استهلاک، در موارد مرتبط
باید قابل ردیابی باشد.
مهمترین گزارشهای مالی موردنیاز کلینیک
حسابداری زمانی برای مدیریت ارزش بیشتری ایجاد میکند که اطلاعات ثبتشده را به گزارش قابل استفاده تبدیل کند.
برخی گزارشهای مهم عبارتاند از:
| گزارش | کاربرد |
| درآمد روزانه و ماهانه | بررسی روند درآمد |
| درآمد به تفکیک خدمت | مقایسه خدمات |
| درآمد به تفکیک پزشک | بررسی عملکرد مالی |
| سهم پزشکان | کنترل تسویه |
| مطالبات بیمه | پیگیری مبالغ وصولنشده |
| هزینهها | کنترل مخارج |
| صندوق و بانک | کنترل دریافت و پرداخت |
| موجودی مواد | کنترل مصرف |
| سود و زیان | بررسی نتیجه مالی |
| حاشیه سود خدمات | مقایسه سودآوری خدمات |
آیا درآمد بیشتر همیشه به معنی سود بیشتر است؟
خیر.
فرض کنید دو خدمت داریم:
خدمت A: درآمد ۱۰ میلیون تومان
خدمت B: درآمد ۷ میلیون تومان
اگر خدمت A سهم پزشک و هزینه مستقیم بسیار بالاتری داشته باشد، ممکن است سود نهایی آن کمتر از خدمت B باشد.
بنابراین برای تصمیمگیری مدیریتی، فقط «فروش» را نباید بررسی کرد؛ بلکه هزینههای مستقیم و سایر هزینههای مرتبط نیز باید در نظر گرفته شوند.
مدیریت نقدینگی در کلینیک چرا اهمیت دارد؟
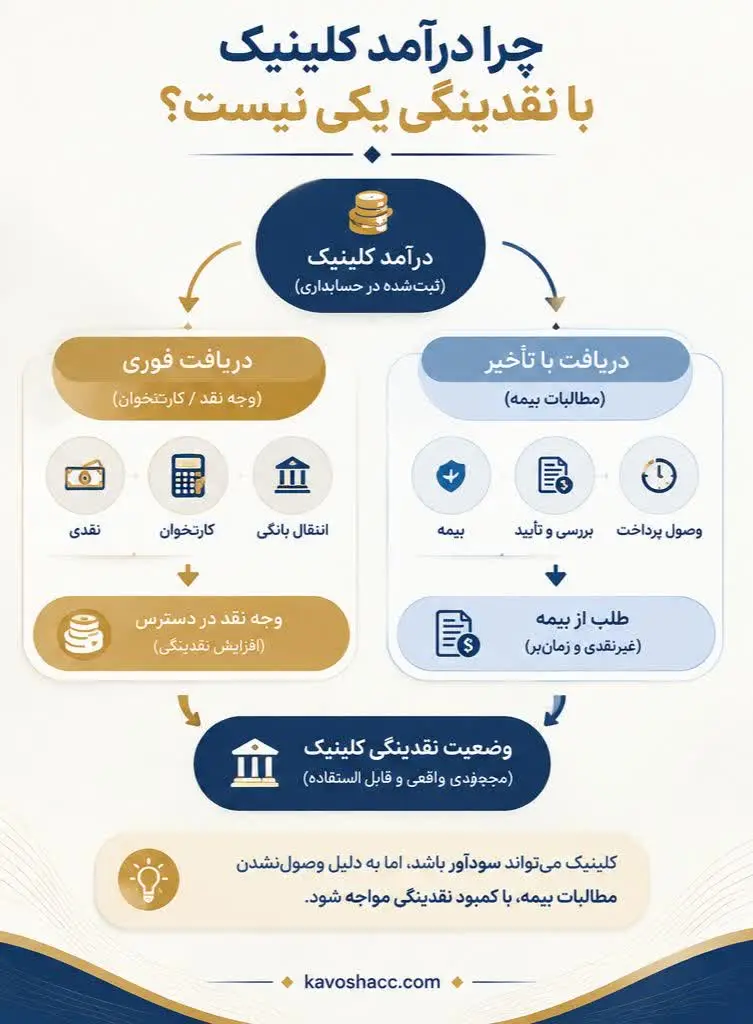
یکی از مهمترین تفاوتها میان سود و نقدینگی این است که سود نشاندهنده نتیجه مالی فعالیت است، اما نقدینگی به توانایی مجموعه برای پرداخت تعهدات جاری مربوط میشود.
مثلاً ممکن است کلینیک درآمدی ایجاد کرده باشد که بخشی از آن هنوز از بیمه وصول نشده است.
در این شرایط روی کاغذ درآمد وجود دارد، اما پول آن هنوز در دسترس نیست.
بنابراین مدیر کلینیک باید همزمان موارد زیر را ببیند:
- درآمد ثبتشده
- وجه وصولشده
- مطالبات
- تعهدات کوتاهمدت
- حقوق
- اجاره
- بدهی به تأمینکنندگان
- پرداخت سهم پزشکان
این دیدگاه کمک میکند تصمیمهای مالی بر اساس موجودی واقعی و تعهدات آینده گرفته شوند.
مهمترین نکات مالیاتی کلینیکهای پزشکی
امور مالیاتی کلینیکها به ساختار فعالیت، نوع شخصیت حقوقی یا حقیقی، نوع خدمات، رابطه با پزشکان و کارکنان و مقررات جاری بستگی دارد.
بنابراین نمیتوان یک نسخه مالیاتی یکسان برای همه کلینیکها ارائه کرد.
با این حال، در بررسی امور مالیاتی باید مواردی مانند اینها در نظر گرفته شوند:
- ثبت و نگهداری اسناد و مدارک مالی
- تکالیف مالیاتی مرتبط با فعالیت
- مالیات حقوق کارکنان
- وضعیت صورتحسابها و الزامات سامانه مؤدیان، در صورت شمول
- وضعیت مالیات و پرداختهای مرتبط با پزشکان
- اظهارنامهها و گزارشهای موردنیاز
- نگهداری مستندات قراردادها و تسویهها
مالیات سهم پزشک و کلینیک را نباید با یکدیگر اشتباه گرفت
در همکاری پزشک با یک مرکز درمانی، باید مشخص باشد رابطه مالی دقیقاً چگونه است و پرداختها بر چه مبنایی انجام میشوند.
برای مثال، مقررات مالیاتی مرتبط با حقالزحمه یا حقالعمل پزشکان میتواند برای مراکز درمانی تکالیف خاصی ایجاد کند. بنابراین این قسمت باید در زمان اجرا بر اساس آخرین بخشنامهها و مقررات رسمی سال جاری بررسی شود.
بهخصوص برای سال ۱۴۰۵، استفاده از متنهای قدیمی بدون تطبیق با مقررات جدید میتواند باعث خطا شود.
چکلیست حسابداری کلینیک پزشکی
برای جلوگیری از انباشتهشدن خطاها، میتوان کنترلهای مالی را به کارهای روزانه، ماهانه و دورهای تقسیم کرد.
چکلیست روزانه
- ثبت تمام خدمات
- کنترل دریافتهای نقدی
- کنترل کارتخوان
- بررسی ابطالها و برگشت وجه
- کنترل تخفیفها
- بررسی مغایرت صندوق
- ثبت پرداختهای روزانه
چکلیست ماهانه
- تطبیق بانک
- بررسی مطالبات بیمه
- محاسبه سهم پزشکان
- بررسی پرداختهای علیالحساب
- کنترل هزینهها
- بررسی موجودی مواد
- ثبت خریدها
- بررسی حقوق و دستمزد
- کنترل اسناد مالی
- تهیه گزارش درآمد و هزینه
- تهیه گزارش سود و زیان
- بررسی تکالیف مالیاتی سررسیدشده
کنترلهای دورهای
- بررسی قرارداد پزشکان
- بررسی وضعیت تجهیزات
- تحلیل سودآوری خدمات
- بررسی روند هزینهها
- بررسی مطالبات قدیمی
- ارزیابی نقدینگی
- بررسی دسترسی کاربران به اطلاعات مالی
اشتباهات رایج در حسابداری کلینیک
۱. درآمد دانستن کل مبلغ دریافتی
تمام مبلغی که از بیمار یا بیمه دریافت میشود الزاماً درآمد خالص کلینیک نیست. سهم پزشک، مبالغ متعلق به سایر طرفها و ماهیت هر دریافت باید مشخص شود.
تعداد مراجعهکننده شاخص مهمی است، اما بهتنهایی میزان سودآوری را مشخص نمیکند.
اگر مطالبات فقط بهصورت یک عدد کلی ثبت شوند، ممکن است بخشی از مبالغ برای مدت طولانی وصول نشده باقی بمانند.
۴. محاسبه دستی و نامنظم سهم پزشکان
هرچه تعداد پزشکان و خدمات بیشتر شود، کنترل دستی میتواند احتمال خطا را افزایش دهد. قرارداد و فرمول تسویه باید روشن و قابل پیگیری باشد.
خدمتی که بیشترین درآمد را دارد الزاماً سودآورترین خدمت نیست. هزینه مستقیم، سهم پزشک، مواد مصرفی و سایر هزینههای مرتبط نیز اهمیت دارند.
۶. یکسان بودن سطح دسترسی همه کاربران
پذیرش، حسابدار، پزشک و مدیر الزاماً به اطلاعات یکسانی نیاز ندارند. سطح دسترسی باید متناسب با وظایف هر نقش تعیین شود.
آیا کلینیک به نرمافزار حسابداری نیاز دارد؟
با افزایش تعداد خدمات، پزشکان، کارکنان، حسابهای بانکی و تراکنشها، مدیریت اطلاعات با روشهای دستی دشوارتر میشود.
اما مسئله اصلی فقط «داشتن نرمافزار» نیست؛ بلکه نرمافزار باید بتواند نیازهای واقعی کلینیک را پوشش دهد.
برای مثال، بسته به ساختار مرکز ممکن است قابلیتهایی مانند موارد زیر اهمیت داشته باشند:
- ثبت درآمد خدمات
- مدیریت دریافت و پرداخت
- گزارش سهم پزشکان
- مدیریت مطالبات
- کنترل صندوق و بانک
- مدیریت هزینهها
- گزارش سود و زیان
- مدیریت موجودی
- گزارشگیری مدیریتی
- ارتباط با فرآیندهای مالیاتی موردنیاز
انتخاب نرمافزار باید بر اساس فرآیند مالی واقعی کلینیک انجام شود، نه صرفاً تعداد امکاناتی که در صفحه معرفی محصول نوشته شده است.
سوالات متدوال درباره حسابداری کلینیک های پزشکی
حسابداری کلینیک میتواند شامل ثبت درآمد خدمات، دریافتها، مطالبات بیمه، سهم پزشکان، هزینهها، حقوق، مواد مصرفی، تجهیزات، بانک، صندوق، سود و زیان و تکالیف مالیاتی مرتبط با فعالیت باشد.
ساختار هر دو به فعالیت پزشکی مربوط است، اما کلینیک معمولاً میتواند چند پزشک، چند نوع خدمت، کارکنان بیشتر، قراردادهای مختلف، بیمه و جریانهای مالی متنوعتری داشته باشد. تفاوت دقیق به ساختار هر مجموعه بستگی دارد.
فرمول سهم پزشک باید بر اساس قرارداد همکاری تعیین شود. ممکن است درصدی، مبلغ ثابت یا ترکیبی باشد و در برخی قراردادها تخفیف، کسورات، بیمه یا برگشت وجه نیز بر مبنای محاسبه اثر بگذارند.
خیر. موجودی یا گردش بانکی بهتنهایی نشاندهنده درآمد یا سود واقعی نیست. باید ماهیت دریافتها، سهم پزشکان، مطالبات، هزینهها و سایر اقلام مالی نیز بررسی شوند.
الزام یکسانی برای همه کلینیکها نمیتوان تعیین کرد. با افزایش تعداد تراکنشها، پزشکان، خدمات و جریانهای مالی، استفاده از سیستم مناسب میتواند کنترل و گزارشگیری را آسانتر کند.
جمعبندی؛ حسابداری کلینیک باید چه چیزی را به مدیر نشان دهد؟
یک سیستم حسابداری مناسب برای کلینیک باید فراتر از ثبت چند عدد عمل کند.
مدیر باید بتواند به کمک اطلاعات مالی پاسخ سؤالاتی مانند اینها را پیدا کند:
- کلینیک چقدر درآمد داشته است؟
- چه مقدار از درآمد واقعاً وصول شده است؟
- چه مقدار از بیمهها طلب داریم؟
- سهم هر پزشک چقدر است؟
- هزینههای اصلی مجموعه کداماند؟
- کدام خدمات سودآوری بیشتری دارند؟
- موجودی مواد مصرفی در چه وضعیتی است؟
- وضعیت نقدینگی چگونه است؟
- چه تعهدات مالی پیش رو داریم؟
- وضعیت تکالیف مالیاتی چگونه است؟
بنابراین حسابداری کلینیکهای پزشکی باید یک سیستم یکپارچه برای ثبت، کنترل و تحلیل اطلاعات مالی باشد؛ سیستمی که از پذیرش و ثبت خدمت شروع شود و تا درآمد، هزینه، سهم پزشکان، بیمه، نقدینگی، سود و امور مالیاتی ادامه پیدا کند.
اگر قرار است حسابداری یک کلینیک بهصورت اصولی طراحی یا اصلاح شود، ابتدا باید فرآیند واقعی دریافتها، قرارداد پزشکان، بیمه، هزینهها، حقوق و تعهدات مالیاتی همان مجموعه بررسی شود. سپس ساختار حسابها، کنترلها و گزارشهای موردنیاز بر اساس آن طراحی شود.
برای مدیریت دقیقتر امور مالی کلینیک، ثبت منظم درآمدها، هزینهها، سهم پزشکان و مطالبات بیمه، نقش مهمی در کنترل مالی و تصمیمگیری درست دارد. اگر برای مدیریت امور حسابداری و مالیاتی کلینیک خود به راهنمایی تخصصی نیاز دارید، میتوانید از خدمات حسابداری و مالیاتی کاوش گویا ارقام استفاده کنید.