
روزهای پایانی هر ماه برای یک واحد مالی، پرمشغلهترین و در عین حال حساسترین زمان است. از یک سو، کارمندان با اشتیاق منتظر دریافت دسترنج یک ماه تلاش خود هستند و از سوی دیگر، نهادهای نظارتی مانند سازمان امور مالیاتی و سازمان تأمین اجتماعی با دقت تمام منتظر دریافت لیستهایی هستند که کوچکترین اشتباه در آنها میتواند جریمههای سنگینی را برای کسبوکار به همراه داشته باشد. حسابداری حقوق و دستمزد صرفاً ضرب و تقسیم اعداد نیست؛ بلکه هنر برقراری تعادل میان حقوق حقه کارکنان و تکالیف قانونی کارفرماست. در سال ۱۴۰۵، با تغییر پیچیدگیهای بخشنامهای، دیگر نمیتوان به روشهای سنتی تکیه کرد. در این مقاله، قرار است از صفر تا صد چرخه حقوق و دستمزد را کالبدشکافی کنیم تا شما نهتنها در محاسبات مسلط شوید، بلکه امنیت حقوقی مجموعه خود را نیز تضمین کنید. همچنین ما در مجموعه کاوش گویا ارقام میتوانیم صفر تا صد فرایندهای حسابداری شما را از جمله حسابداری حقوق و دستمزد بر عهده بگیریم. جهت کسب اطلاعات بیشتر به صفحه “خدمات حسابداری” مراجعه نمایید.
آنچه درمورد حسابداری حقوق و دستمزد میخوانید:
- حسابداری حقوق و دستمزد چیست و چرا قلب تپنده واحد مالی است؟
- کسورات قانونی حقوق و دستمزد؛ سهم بیمه و مالیات
- مراحل گامبهگام چرخه حسابداری حقوق و دستمزد
- تکالیف قانونی پایان ماه؛ ارسال لیستها
- نحوه محاسبه عیدی، سنوات و مانده مرخصی
- نقش نرمافزارهای حسابداری برای حسابداری حقوق و دستمزد
- اشتباهات رایج در لیستهای حقوق که منجر به جریمه میشود
- فوتوفنهای مدیریتی برای افزایش رضایت پرسنل و نظم مالی
- سوالات متداول درباره حسابداری حقوق و دستمزد
- جمعبندی موضوع حسابداری حقوق و دستمزد
حسابداری حقوق و دستمزد چیست و چرا قلب تپنده واحد مالی است؟
حسابداری حقوق و دستمزد (Payroll Accounting) بخشی از حسابداری است که وظیفه محاسبه دقیق مبلغ پرداختی به هر کارمند را بر اساس کارکرد، قرارداد و قوانین جاری کشور بر عهده دارد. اهمیت این بخش از آنجا ناشی میشود که حقوق و دستمزد معمولاً بزرگترین سهم را در «هزینههای عملیاتی» یک شرکت دارد. اشتباه در این حوزه نه تنها باعث نارضایتی و کاهش بهرهوری نیروی انسانی میشود، بلکه میتواند شرکت را درگیر دعواهای حقوقی در اداره کار و جریمههای سنگین کتمان درآمد یا عدم پرداخت حق بیمه کند.
اجزای اصلی حقوق و دستمزد در قانون کار ایران
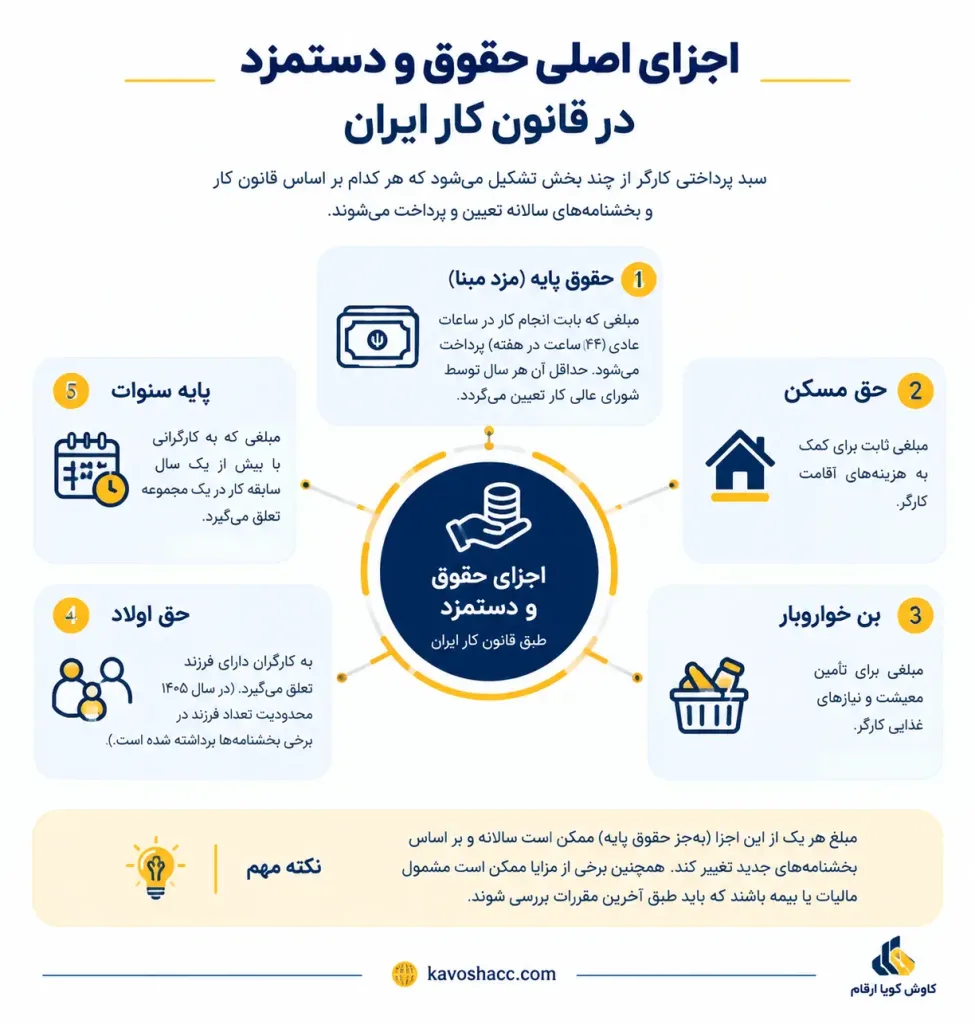
برای محاسبه حقوق، ابتدا باید بدانیم که سبد پرداختی کارگر از چه بخشهایی تشکیل شده است:
۱. حقوق پایه (مزد مبنا): این مبلغی است که بابت انجام کار در ساعات عادی (۴۴ ساعت در هفته) به کارگر پرداخت میشود. این مبلغ هر ساله توسط شورای عالی کار تعیین شده و هیچ قراردادی نمیتواند مبلغی کمتر از آن را در نظر بگیرد.
۲. مزایای رفاهی و انگیزشی: علاوه بر حقوق پایه، مواردی تحت عنوان مزایا به کارمند تعلق میگیرد که برخی از آنها عبارتند از:
- حق مسکن: مبلغی ثابت برای کمک به هزینههای اقامت.
- بن خواروبار: مبلغی برای تأمین معیشت.
- حق اولاد: که به کارگران دارای فرزند تعلق میگیرد (در سال ۱۴۰۵ محدودیت تعداد فرزند در برخی بخشنامهها برداشته شده است).
- پایه سنوات: مبلغی که به کارگرانی که بیش از یک سال در یک مجموعه سابقه دارند، تعلق میگیرد.
تفاوت مزد، مزد ثابت، مزد مبنا و حقوق
در محاسبات حقوق و دستمزد، اصطلاحاتی مانند مزد، مزد ثابت، مزد مبنا و حقوق نباید به جای یکدیگر استفاده شوند. مزد مبلغی است که در مقابل انجام کار به کارگر پرداخت میشود. مزد مبنا در کارگاههای مشمول طرح طبقهبندی مشاغل برای تعیین حقوق و برخی محاسبات قانونی کاربرد دارد و مزد ثابت نیز از مزد شغل و مزایای ثابت پرداختی به تبع شغل تشکیل میشود. بنابراین، مبنای محاسبه هر مزیت یا پرداختی باید بر اساس مقررات مربوط به همان مورد تعیین شود.
این تفکیک باعث میشود هنگام محاسبه اضافهکاری، عیدی، سنوات و سایر مزایا، مبلغ اشتباهی به عنوان مبنا در نظر گرفته نشود.
دستهبندی اقلام حقوق و دستمزد
اقلام درجشده در فیش حقوقی را میتوان از نظر نحوه پرداخت به سه گروه کلی تقسیم کرد. اقلام ثابت مانند مزد و برخی مزایای ثابت، مبالغی هستند که طبق قرارداد و مقررات به صورت مستمر پرداخت میشوند. اقلام متغیر مانند اضافهکاری، فوقالعاده نوبتکاری، مأموریت و برخی پاداشها با توجه به کارکرد یا شرایط هر ماه تغییر میکنند. گروه سوم، مزایای پایان کار مانند عیدی، سنوات و مطالبات مربوط به مانده مرخصی است که معمولاً در زمان مشخصی از سال یا هنگام خاتمه همکاری محاسبه میشوند.
مهم است که حسابدار برای هر قلم، علاوه بر نحوه محاسبه، وضعیت آن از نظر بیمه و مالیات را نیز بررسی کند؛ زیرا همه اقلام فیش حقوقی الزاماً وضعیت یکسانی ندارند.
کسورات قانونی حقوق و دستمزد؛ سهم بیمه و مالیات
پس از محاسبه «حقوق ناخالص» (مجموع پایه و مزایا)، نوبت به کسر مبالغ قانونی میرسد.
مالیات حقوق در سال ۱۴۰۵: طبق قانون بودجه سال ۱۴۰۵، سقف معافیت مالیاتی حقوق به صورت سالانه تعیین میشود. افرادی که حقوق آنها زیر این سقف است، معاف از مالیات هستند و مابقی به صورت پلکانی (۱۰٪، ۱۵٪، ۲۰٪ و…) مشمول مالیات میشوند. حسابدار باید دقت کند که برخی از مزایا (مانند حق مسکن و بن طبق بخشنامههای جدید) ممکن است مشمول یا معاف از مالیات باشند.
حق بیمه تأمین اجتماعی: حق بیمه مجموعاً ۳۰ درصد حقوق و مزایای مشمول بیمه است:
- ۷ درصد سهم کارگر: که از حقوق او کسر میشود.
- ۲۳ درصد سهم کارفرما: که شامل ۲۰ درصد حق بیمه و ۳ درصد بیمه بیکاری است و کارفرما باید مازاد بر حقوق به سازمان بپردازد.
در صورت تمایل میتوانید جدول کامل حقوق و دستمزد سال 1405 را در این صفحه ببینید: جدول حقوق و دستمزد سال 1405
تفاوت اقلام حقوق از نظر بیمه و مالیات
یکی از مهمترین مراحل حسابداری حقوق، تشخیص این موضوع است که هر قلم پرداختی در محاسبه حق بیمه و مالیات حقوق چگونه لحاظ میشود. بنابراین، قبل از محاسبه کسورات، باید ماهیت هر پرداخت و مقررات مربوط به آن بررسی شود.
| قلم حقوق و مزایا | وضعیت بیمه | وضعیت مالیات | نکته |
|---|---|---|---|
| مزد و حقوق | مشمول | مشمول | از اقلام اصلی محاسبات حقوق |
| اضافهکاری | مشمول | مشمول | بر اساس کارکرد واقعی محاسبه میشود |
| حق مسکن | مشمول | طبق مقررات مالیات حقوق | وضعیت مالیاتی باید بر اساس مقررات سال جاری بررسی شود |
| بن کارگری | مشمول | طبق مقررات مالیات حقوق | نوع پرداخت و مقررات جاری باید در نظر گرفته شود |
| حق اولاد | طبق مقررات تأمین اجتماعی | طبق مقررات مالیات حقوق | شرایط قانونی دریافت آن اهمیت دارد |
| عیدی | دارای مقررات خاص | دارای معافیت و مازاد مشمول طبق مقررات | با حقوق ماهانه یکسان نیست |
| مزایای پایان خدمت | طبق مقررات مربوط | طبق مقررات مربوط | هنگام تسویه باید جداگانه بررسی شود |
نکته: وضعیت بیمهای و مالیاتی هر قلم را نباید صرفاً بر اساس عنوان آن در فیش حقوقی تعیین کرد؛ مبنای قانونی و مقررات سال مربوط باید ملاک محاسبه باشد.
مراحل گامبهگام چرخه حسابداری حقوق و دستمزد
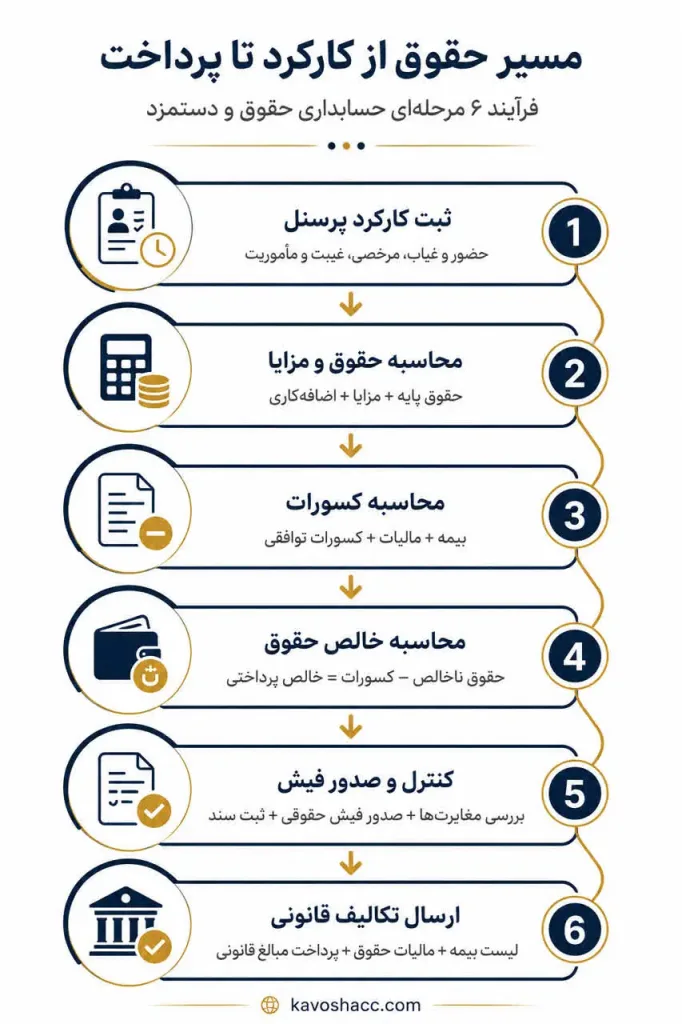
برای اینکه لیست حقوق شما بدون خطا باشد، این چرخه را دنبال کنید:
گام اول: استخراج گزارش کارکرد اولین مرحله، جمعآوری اطلاعات از سیستمهای حضور و غیاب است. روزهای حضور، مرخصیهای با حقوق و بدون حقوق، غیبتها و مأموریتها باید به دقت استخراج شوند.
گام دوم: محاسبه اضافهکاری و نوبتکاری طبق قانون کار، هر ساعت اضافهکاری ۴۰ درصد بیشتر از نرخ ساعت عادی محاسبه میشود. همچنین برای افرادی که در نوبتهای عصر یا شب کار میکنند، فوقالعاده نوبتکاری (۱۰٪، ۱۵٪ یا ۲۲.۵٪) باید اعمال شود.
گام سوم: اعمال کسورات توافقی علاوه بر بیمه و مالیات، مواردی مثل اقساط وامهای پرسنلی، مساعدههای دریافتی در طول ماه و حق عضویت صندوقهای داخلی باید از حقوق کسر گردد.
گام چهارم: صدور فیش حقوقی و ثبت سند در نهایت، فیش حقوقی صادر شده و سند حسابداری در دفاتر ثبت میشود. ثبت استاندارد به صورت زیر است:
- بدهکار: هزینه حقوق و دستمزد (ناخالص)
- بستانکار: مالیات حقوق پرداختنی
- بستانکار: حق بیمه پرداختنی
- بستانکار: جاری کارکنان (خالص پرداختی)
گام پنجم: کنترل نهایی اطلاعات حقوق
پیش از پرداخت حقوق و ارسال لیستهای قانونی، اطلاعات محاسبهشده باید یک بار کنترل شود. در این مرحله، تعداد روزهای کارکرد، مرخصی و غیبت، اضافهکاری، مزایا، کسورات، مبلغ بیمه، مالیات و خالص پرداختی با اطلاعات ماه جاری و مستندات پرسنلی تطبیق داده میشود.
همچنین بهتر است مبلغ خالص حقوق با فایل پرداخت بانکی و مجموع هزینه حقوق با سند حسابداری مطابقت داشته باشد. این کنترل نهایی کمک میکند خطاهایی مانند ثبت اشتباه کارکرد، کسر مالیات یا بیمه با مبلغ نادرست و مغایرت بین لیستهای قانونی و اسناد حسابداری قبل از ارسال شناسایی شوند.
اطلاعاتی که باید در فیش حقوقی مشخص باشد
فیش حقوقی باید به گونهای تنظیم شود که کارمند بتواند مبلغ دریافتی خود را بهسادگی بررسی کند. مشخصات پرسنل، تعداد روزهای کارکرد، حقوق و مزایا، اضافهکاری و سایر پرداختیها، کسورات قانونی مانند بیمه و مالیات، سایر کسورات و در نهایت خالص پرداختی باید به صورت شفاف قابل مشاهده باشد.
شفاف بودن فیش حقوقی علاوه بر کاهش اختلافات احتمالی با کارکنان، کنترل داخلی واحد مالی را نیز سادهتر میکند؛ زیرا مبالغ فیش باید با سند حسابداری و مبلغ پرداختشده به کارمند قابل تطبیق باشد.
تکالیف قانونی پایان ماه؛ ارسال لیستها
حسابداری حقوق با پرداخت وجه تمام نمیشود. شما دو تکلیف حیاتی دارید:
- ارسال لیست بیمه: حداکثر تا پایان ماه بعد باید از طریق سامانه تأمین اجتماعی ارسال و حق بیمه پرداخت شود.
- ارسال لیست مالیات حقوق: حداکثر تا پایان ماه بعد باید در سامانه مالیات بر درآمد حقوق (ماده ۸۶) ثبت شود. عدم ارسال این لیست حتی برای پرسنل معاف، جریمههای سنگینی دارد.
| تکلیف | مرجع | اقدام واحد مالی |
|---|---|---|
| ارسال لیست و پرداخت حق بیمه | سازمان تأمین اجتماعی | تهیه اطلاعات کارکرد و ارسال لیست در مهلت قانونی |
| محاسبه و پرداخت مالیات حقوق | سازمان امور مالیاتی | محاسبه مالیات، کسر از حقوق و پرداخت در مهلت قانونی |
| ثبت و نگهداری اسناد حقوق | واحد مالی | نگهداری فیشها، کارکرد، محاسبات و اسناد پرداخت |
| کنترل مغایرتها | واحد مالی | تطبیق حقوق، بیمه، مالیات و پرداخت بانکی |
مهلت قانونی هر تکلیف باید بر اساس مقررات همان سازمان و سال مالی بررسی شود؛ بنابراین، واحد مالی نباید صرفاً به زمانبندی نرمافزار یا رویه داخلی شرکت اتکا کند. مهمترین نکته این است که محاسبه حقوق، ارسال لیست و پرداخت مبالغ قانونی از یک تقویم مشخص و قابل کنترل پیروی کنند.
نحوه محاسبه عیدی، سنوات و مانده مرخصی
محاسبه عیدی
عیدی و پاداش سالانه کارگران بر اساس مدت کارکرد محاسبه میشود. مبنای قانونی برای یک سال کار، معادل ۶۰ روز آخرین مزد است، مشروط بر اینکه مبلغ محاسبهشده از سقف قانونی معادل ۹۰ روز حداقل مزد روزانه بیشتر نشود. برای افرادی که کمتر از یک سال کار کردهاند، مبلغ عیدی متناسب با مدت کارکرد محاسبه میشود.
محاسبه سنوات
مزایای پایان کار در زمان خاتمه قرارداد یا شرایط مقرر قانونی، بر اساس سابقه کار و مبنای قانونی مربوط محاسبه میشود. برای جلوگیری از اشتباه، نباید «سنوات» را صرفاً با عنوان پایه حقوق ماه جاری محاسبه کرد؛ ابتدا باید نوع پرداخت و مبنای قانونی آن مشخص شود.
مانده مرخصی
مرخصی استحقاقی، نحوه ذخیره و بازخرید آن تابع مقررات قانون کار است. بنابراین، مانده مرخصی باید بر اساس سوابق ثبتشده کارکنان و مقررات مربوط بررسی شود و در زمان تسویه، مبلغ قابل پرداخت با توجه به شرایط قانونی محاسبه گردد.
نقش نرمافزارهای حسابداری برای حسابداری حقوق و دستمزد
نرمافزارهای حقوق و دستمزد با خودکارسازی محاسبات، اعمال کسورات، تهیه فیش حقوقی، گزارشگیری و تهیه فایلهای مورد نیاز میتوانند خطاهای ناشی از ورود و محاسبه دستی اطلاعات را کاهش دهند. با این حال، نرمافزار جایگزین کنترل حسابدار نمیشود و صحت اطلاعات کارکرد، قراردادها و اقلام حقوقی همچنان باید توسط واحد مالی بررسی شود.
ما در مقالهای دیگر، به طور کامل موضوع نرمافزارهای حسابداری را بررسی کردیم. توضیح دادیم نرمافزارهای حسابداری چه ویژگیهایی دارند، انواع ایرانی و خارجی را مقایسه کردیم و مهمترین معیارها برای انتخاب بهترین نرمافزار حسابداری را شرح دادیم. پیشنهاد مطالعه: معرفی نرمافزارهای حسابداری
اشتباهات رایج در لیستهای حقوق که منجر به جریمه میشود
- عدم انطباق لیست بیمه و مالیات: سازمانها به صورت سیستمی اطلاعات یکدیگر را چک میکنند. تفاوت در مبالغ اعلامی به بیمه و دارایی، اولین چراغ قرمز برای حسابرسی است.
- اشتباه در محاسبه مزایای پایان خدمت: محاسبه نادرست سنوات بر اساس پایه حقوق قدیمی به جای آخرین حقوق.
- نادیده گرفتن سقف حق بیمه: تأمین اجتماعی هر ساله سقف مشخصی برای کسر بیمه دارد و کسر مبالغ بیشتر از آن اشتباه است.
فوتوفنهای مدیریتی برای افزایش رضایت پرسنل و نظم مالی
برای اینکه واحد حقوق و دستمزد شما حرفهای عمل کند، این موارد را مد نظر قرار دهید:
- شفافیت در فیش حقوقی: فیش حقوقی باید تمام جزییات اضافهکاری، کسر بیمه و مالیات را به وضوح نشان دهد تا ابهامی برای کارمند باقی نماند.
- پرداخت منظم: زمانبندی دقیق برای واریز حقوق، اعتبار برند کارفرمایی شما را افزایش میدهد.
- پایش بخشنامههای جدید: همیشه یک چشم به سایت سازمان امور مالیاتی و چشم دیگر به دیوان عدالت اداری داشته باشید؛ چرا که گاهی برخی از مزایا بر اساس رای دیوان از شمول مالیات یا بیمه خارج میشوند.
- تفکیک مرکز هزینه: حقوق کارکنان بخش تولید را از بخش اداری و فروش جدا ثبت کنید تا بتوانید سودآوری هر بخش را به درستی تحلیل کنید.
سوالات متداول درباره حسابداری حقوق و دستمزد
حسابداری حقوق و دستمزد از جمعآوری اطلاعات کارکرد کارکنان شروع میشود و شامل محاسبه حقوق و مزایا، اضافهکاری و سایر پرداختیها، اعمال کسورات بیمه و مالیات، صدور فیش حقوقی، ثبت سند حسابداری و ارسال لیستهای قانونی است. در پایان نیز اطلاعات حقوق باید با اسناد حسابداری و مبالغ پرداختشده به کارکنان تطبیق داده شود.
حقوق خالص مبلغی است که پس از کسر کسورات قانونی و توافقی از حقوق و مزایای قابل پرداخت به کارکنان باقی میماند. بهصورت کلی، حقوق ناخالص پس از کسر حق بیمه سهم کارگر، مالیات حقوق و سایر کسورات مجاز مانند اقساط یا مساعده به حقوق خالص تبدیل میشود.
فرمول کلی:
حقوق خالص = حقوق ناخالص − بیمه سهم کارگر − مالیات حقوق − سایر کسورات
مبلغ نهایی باید با اطلاعات فیش حقوقی و مبلغ واریزی به حساب کارکنان مطابقت داشته باشد.
اقلامی مانند حقوق، مزد و اضافهکاری معمولاً مشمول بیمه و مالیات هستند؛ اما وضعیت مزایایی مانند عیدی، سنوات و برخی پرداختهای خاص باید طبق مقررات مربوط به هر مورد بررسی شود.
مالیات حقوق در سال ۱۴۰۵ بهصورت پلکانی محاسبه میشود. حقوق تا ۴۰ میلیون تومان در ماه معاف است و مازاد آن با نرخهای ۱۰، ۱۵، ۲۰، ۲۵ و ۳۰ درصد، متناسب با هر پله، مشمول مالیات میشود.
لیست و حق بیمه باید در مهلت قانونی مقرر تأمین اجتماعی ارسال و پرداخت شود. مالیات حقوق نیز پس از کسر از حقوق، باید طبق ماده ۸۶ قانون مالیاتهای مستقیم در مهلت قانونی پرداخت و فهرست آن ارائه شود.
حق بیمه معمولاً ۳۰٪ حقوق و مزایای مشمول بیمه است که ۷٪ سهم کارگر و ۲۳٪ سهم کارفرما است. سهم کارگر از حقوق او کسر میشود و سهم کارفرما جداگانه پرداخت میشود.
جمعبندی موضوع حسابداری حقوق و دستمزد
حسابداری حقوق و دستمزد ترکیبی از دقت ریاضی و تسلط قانونی است. در نظام اقتصادی سال ۱۴۰۵، شفافیت در محاسبات حقوق نه تنها یک وظیفه حسابداری، بلکه یک ضرورت استراتژیک برای حفظ بقای کسبوکار است. با درک درست از اجزای حقوق، کسورات قانونی و انجام به موقع تکالیف مالیاتی و بیمهای، میتوانید محیطی امن برای کارکنان و بدون ریسک برای کارفرما ایجاد کنید. فراموش نکنید که دانش حسابداری حقوق، سلاح شما در برابر جریمههای پیشبینی نشده است. پایبندی به قانون، ارزانترین راه برای پیشرفت است. جهت کسب مشاوره و سپردن امور حسابداری به ما، به صفحه خدمات حسابداری کاوش گویا ارقام مراجعه نمایید.