
تصور کنید فصل بهار به پایان رسیده و شما در حال برنامهریزی برای تعطیلات یا توسعه کسبوکارتان هستید، اما ناگهان تقویم مالیاتی به شما یادآوری میکند که تنها ۴۵ روز فرصت دارید تا لیست تمام خریدها و فروشهای خود را به سازمان امور مالیاتی اعلام کنید. اشتباه نکنید؛ این یک گزارش ساده نیست. در نظام مالیاتی سال ۱۴۰۵، معاملات فصلی یکی از اصلیترین ابزارهای سازمان برای تقاطعگیری اطلاعات (Cross-Checking) است. یک اشتباه کوچک در کد اقتصادی طرف معامله یا فراموش کردن ثبت یک فاکتور خرید، میتواند جریمهای معادل ۱ درصد از کل مبلغ آن معامله را برای شما به همراه داشته باشد. اما چالش واقعی کجاست؟ در سال جاری، همپوشانی این گزارشها با سامانه مودیان بسیاری را سردرگم کرده است. در این مقاله، ما تمام ابهامات شما را برطرف میکنیم تا نهتنها از جریمهها مصون بمانید، بلکه نظم مالی مجموعه خود را به سطح استانداردهای نوین برسانید.
آنچه درمورد معاملات فصلی می خوانید:
- صورت معاملات فصلی چیست و چرا اهمیت دارد؟
- چه کسانی مشمول ارسال گزارش معاملات فصلی هستند؟
- مهلت ارسال معاملات فصلی در سال ۱۴۰۵
- تفاوت معاملات فصلی با سامانه مودیان؛ آیا دوبارهکاری لازم است؟
- آموزش گامبهگام نحوه ارسال معاملات فصلی
- جرایم سنگین ماده ۱۶۹؛ هزینهای که نباید بپردازید
- نحوه ویرایش و اصلاح گزارشات
- راهکارهای مدیریتی برای انضباط در گزارشدهی و کاهش ریسک مالیاتی
- سوالات متداول درباره معاملات فصلی
- جمعبندی
صورت معاملات فصلی چیست و چرا اهمیت دارد؟
صورت معاملات فصلی که در ادبیات حسابداری به «گزارشات ماده ۱۶۹» معروف است، لیستی است که مودیان مالیاتی موظفند در پایان هر سه ماه (فصل)، شامل جزئیات خرید، فروش، واردات، صادرات و اجاره تهیه و به سازمان ارسال کنند. هدف از این کار، شفافیت زنجیره تأمین و مصرف است. وقتی شما نام فروشنده خود را در لیست خریدتان رد میکنید، سازمان مالیاتی بررسی میکند که آیا آن فروشنده هم همان مبلغ را در لیست فروش خود آورده است یا خیر. هرگونه عدم تطابق، زنگ خطر را برای بازرسیهای مالیاتی به صدا در میآورد.
چه کسانی مشمول ارسال گزارش معاملات فصلی هستند؟
طبق بخشنامههای جاری در سال ۱۴۰۵، اشخاص زیر ملزم به انجام تکالیف ماده ۱۶۹ هستند:
- تمامی اشخاص حقوقی (شرکتها): فارغ از حجم فعالیت یا سود و زیان، تمام شرکتهای ثبت شده مشمول هستند.
- اشخاص حقیقی گروه اول: صاحبان مشاغلی که حجم فروش آنها از سقف مشخصی فراتر رفته است.
- برخی مشاغل خاص: که طبق فراخوانهای سازمان، فارغ از حجم درآمد ملزم به ارسال هستند (مانند پزشکان، وکلا و صاحبان تالارها).
| گروه مودی | وضعیت تکلیف |
|---|---|
| اشخاص حقوقی | مشمول تکالیف ماده ۱۶۹، با رعایت موارد استثنا و مقررات مربوط |
| صاحبان مشاغل مشمول مقررات ماده ۱۶۹ | مکلف به ارسال اطلاعات معاملات طبق شرایط مقرر |
| صاحبان مشاغل مشمول قانون مالیات بر ارزش افزوده | مشمول تکالیف مربوط به گزارش معاملات طبق مقررات |
| مودی دارای معامله در فصل | اطلاعات معاملات مشمول باید در مهلت مقرر گزارش شود |
| مودی بدون معامله در فصل | تکلیف ارسال گزارش صفر باید بر اساس مقررات و وضعیت پرونده بررسی شود و با تکالیف اظهارنامه عملکرد یا ارزش افزوده یکسان نیست |
نکته: صرفاً نداشتن سود یا پایین بودن مبلغ فعالیت به معنی خروج خودکار از تکالیف گزارش معاملات نیست. معیار مشمولیت باید بر اساس نوع مودی، نوع فعالیت و مقررات مربوط به ماده ۱۶۹ بررسی شود.
مهلت ارسال معاملات فصلی در سال ۱۴۰۵
مهلت قانونی ارسال این گزارشات، حداکثر ۴۵ روز پس از پایان هر فصل است. تقویم زیر را برای سال ۱۴۰۵ در تقویم کاری خود علامت بزنید:
- معاملات بهار: تا ۱۵ مرداد ۱۴۰۵
- معاملات تابستان: تا ۱۵ آبان ۱۴۰۵
- معاملات پاییز: تا ۱۵ بهمن ۱۴۰۵
- معاملات زمستان: تا ۱۵ اردیبهشت ۱۴۰۶
مهلت ۴۵ روزه چگونه محاسبه میشود؟
مهلت ارسال صورت معاملات فصلی از پایان هر فصل محاسبه میشود و مودی باید اطلاعات معاملات مشمول را حداکثر تا ۴۵ روز پس از پایان فصل ارسال کند. بنابراین بهتر است تهیه اطلاعات و کنترل فاکتورها را به روزهای پایانی مهلت موکول نکنید.
برای مثال، مهلت معمول گزارش معاملات فصل بهار، ۴۵ روز پس از پایان خردادماه است و در تقویم سال ۱۴۰۵ به ۱۵ مرداد میرسد. در صورت صدور اطلاعیه یا تمدید رسمی مهلت از سوی سازمان امور مالیاتی، تاریخ اعلامشده در آن اطلاعیه ملاک عمل خواهد بود.
نکته: تأخیر در ارسال گزارش میتواند موجب تعلق جریمه شود؛ بنابراین مهلت قانونی یا مهلت تمدیدشده رسمی را ملاک قرار دهید.
تفاوت معاملات فصلی با سامانه مودیان؛ آیا دوبارهکاری لازم است؟
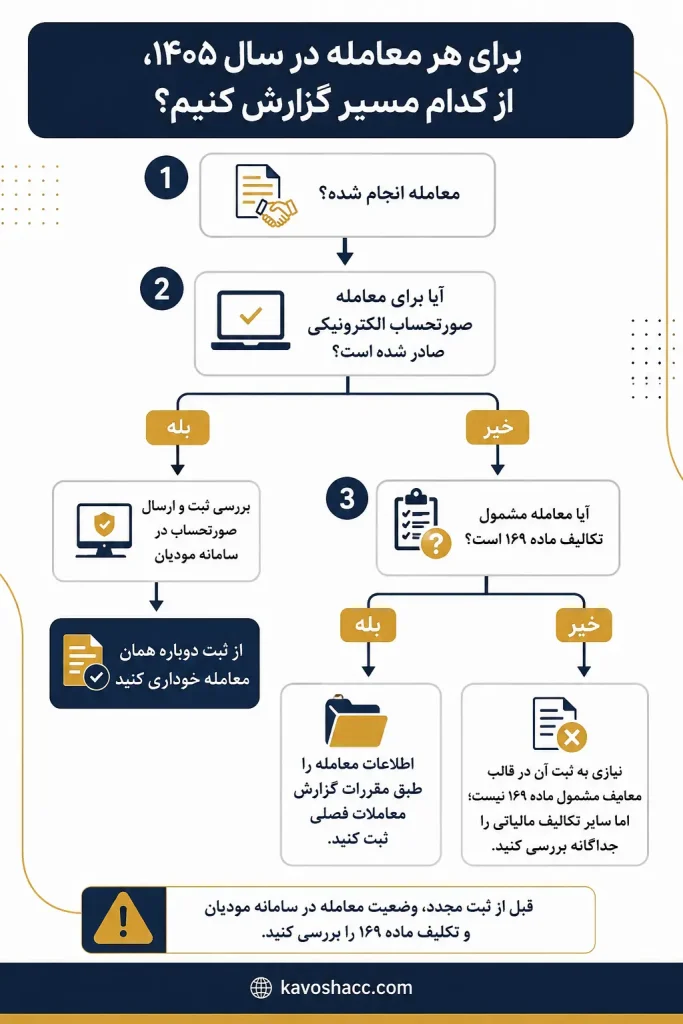
این مهمترین سوال مودیان در سال ۱۴۰۵ است. با استقرار کامل سامانه مودیان، طبق تبصرههای قانونی، مودیانی که صورتحسابهای خود را در سامانه مودیان (کارپوشه) صادر و تایید کردهاند، دیگر نیازی به ارسال مجدد آن فاکتورها در قالب معاملات فصلی (ماده ۱۶۹) ندارند.
اما توجه کنید: اگر معاملاتی دارید که به هر دلیل در سامانه مودیان ثبت نشدهاند (مانند خریدهایی از فروشندگان خرد که هنوز به سامانه متصل نیستند، یا هزینههای خاص اجاره و حقوق)، باید همچنان از طریق سامانه معاملات فصلی گزارش شوند. در واقع معاملات فصلی در سال ۱۴۰۵ نقش «تکمیلکننده» سامانه مودیان را ایفا میکند.
| معیار | معاملات فصلی | سامانه مودیان |
|---|---|---|
| مبنای اصلی | ماده ۱۶۹ قانون مالیاتهای مستقیم و مقررات اجرایی آن | قانون پایانههای فروشگاهی و سامانه مودیان |
| نوع اطلاعات | اطلاعات معاملات مشمول گزارش فصلی | اطلاعات صورتحسابهای الکترونیکی |
| هدف اصلی | ارائه فهرست معاملات و ایجاد امکان تطبیق اطلاعات | ثبت و تبادل صورتحسابهای الکترونیکی و اطلاعات مالیاتی مرتبط |
| دوره گزارش | بر اساس دورههای فصلی و مهلت مقرر | مطابق الزامات صدور و ارسال صورتحساب الکترونیکی |
| وضعیت اطلاعات ثبتشده در سامانه مودیان | نباید بدون بررسی مجدد دوباره گزارش شود | صورتحساب الکترونیکی از مسیر سامانه ارسال میشود |
| نکته مهم در سال ۱۴۰۵ | باید تکلیف هر معامله و نحوه گزارش آن بررسی شود | ثبت صورتحساب الکترونیکی مطابق مقررات انجام میشود |
در سال ۱۴۰۵ کدام اطلاعات را باید در معاملات فصلی ثبت کرد؟
وجود سامانه مودیان به این معنی نیست که مودی باید تمام اطلاعات مالی خود را بدون توجه به نوع تکلیف، دوباره در یک سامانه دیگر ثبت کند. برای جلوگیری از دوبارهکاری، ابتدا باید مشخص شود اطلاعات معامله از چه مسیری و بر اساس کدام تکلیف قانونی باید ارسال شود.
به طور کلی:
- صورتحسابهای الکترونیکی که طبق مقررات در سامانه مودیان ثبت شدهاند، نباید صرفاً برای تکرار همان اطلاعات، دوباره به عنوان یک معامله جدید ثبت شوند.
- اطلاعاتی که مشمول تکالیف گزارش معاملات فصلی هستند اما از مسیر صورتحساب الکترونیکی سامانه مودیان پوشش داده نشدهاند، باید بر اساس مقررات مربوط به ماده ۱۶۹ بررسی و در صورت شمول، گزارش شوند.
- پیش از ثبت مجدد یک معامله، بهتر است مشخصات فاکتور، وضعیت ثبت آن در سامانه مودیان و تکلیف مربوط به ماده ۱۶۹ بررسی شود تا یک معامله دو بار گزارش نشود.
بنابراین سؤال اصلی در سال ۱۴۰۵ این نیست که «کدام سامانه را انتخاب کنیم؟»؛ بلکه باید ابتدا مشخص کنیم معامله موردنظر در کدام چارچوب قانونی قرار میگیرد و آیا اطلاعات آن قبلاً از مسیر دیگری به سازمان امور مالیاتی ارسال شده است یا خیر.
آیا معاملات فصلی در سال ۱۴۰۵ حذف شده است؟
خیر؛ صرف وجود سامانه مودیان به معنی حذف کلی تکالیف مرتبط با ماده ۱۶۹ نیست. تفاوت اصلی در نحوه ثبت و انتقال اطلاعات معاملات است. در مواردی که اطلاعات معامله از طریق صورتحساب الکترونیکی و سامانه مودیان مطابق مقررات به سازمان امور مالیاتی ارسال شده باشد، نباید همان اطلاعات را بدون بررسی مجدد به شکل تکراری گزارش کرد. در مقابل، برای معاملاتی که همچنان مشمول تکالیف ماده ۱۶۹ هستند و اطلاعات آنها از مسیر مربوط پوشش داده نشده است، باید مقررات گزارشدهی بررسی شود.
حد نصاب معاملات کوچک در سال ۱۴۰۵
در گزارش معاملات فصلی، حد نصاب معاملات کوچک برای تعیین نحوه ثبت برخی معاملات خرد اهمیت دارد. بر اساس نصاب معاملات تعیینشده برای سال ۱۴۰۵، سقف معاملات کوچک ۴,۲۳۰,۰۰۰,۰۰۰ ریال معادل ۴۲۳ میلیون تومان است.
طبق ماده ۱۴ آییننامه اجرایی تبصره ۳ ماده ۱۶۹، معاملاتی که تا میزان ۵ درصد حد نصاب معاملات کوچک قرار میگیرند، در صورت وجود شرایط مقرر، امکان ارسال به صورت تجمیعی را دارند. بنابراین این سقف در سال ۱۴۰۵ برابر با ۲۱۱,۵۰۰,۰۰۰ ریال معادل ۲۱ میلیون و ۱۵۰ هزار تومان است.
معامله تجمیعی در گزارش معاملات فصلی یعنی چه؟
منظور از گزارش تجمیعی این است که معاملات مشمول این قاعده، به جای درج جداگانه مشخصات کامل هر طرف معامله، طبق ضوابط مربوط در قالب یک ردیف تجمیعی گزارش شوند.
نکته مهم: حد نصاب معاملات کوچک را نباید به معنی «معافیت کامل معامله از گزارش» در نظر گرفت. این حد نصاب بیشتر در تعیین نحوه و سطح اطلاعات مورد نیاز برای گزارش معاملات کاربرد دارد و شرایط استفاده از گزارش تجمیعی باید طبق مقررات مربوط بررسی شود.
آموزش گامبهگام نحوه ارسال معاملات فصلی
شما به دو روش میتوانید گزارشات خود را ارسال کنید:
- روش آنلاین: ورود به سامانه ttms.tax.gov.ir و ثبت مستقیم اطلاعات در پنل کاربری.
- روش آفلاین (نرمافزار غیربرخط): دانلود نرمافزار مخصوص سازمان، وارد کردن اطلاعات در سیستم شخصی و سپس آپلود فایل نهایی در سامانه. این روش برای شرکتهایی با حجم بالای فاکتور مناسب است.
مراحل ثبت:
- انتخاب نوع گزارش (خرید، فروش، دریافت/پرداخت اجاره).
- وارد کردن اطلاعات هویتی طرف معامله (شناسه ملی برای شرکتها، کدملی برای اشخاص).
- درج مبلغ کالا و مالیات بر ارزش افزوده (به صورت جداگانه).
- تایید نهایی و دریافت کد رهگیری.
قبل از ارسال معاملات فصلی چه اطلاعاتی آماده کنیم؟
برای اینکه ثبت گزارش بدون خطا انجام شود، بهتر است اطلاعات معاملات فصل قبل از ورود به سامانه از روی اسناد حسابداری و فاکتورها آماده و کنترل شود. مهمترین اطلاعات مورد نیاز عبارتاند از:
- مشخصات و اطلاعات هویتی طرف معامله؛
- کد ملی یا شناسه ملی/شماره اقتصادی، حسب مورد؛
- تاریخ و شماره صورتحساب یا سند معامله؛
- مبلغ معامله؛
- مبلغ مالیات و عوارض، در صورت وجود؛
- نوع معامله، مانند خرید، فروش، واردات یا صادرات؛
- اسناد و مدارک مرتبط با معامله برای بایگانی و تطبیق در زمان رسیدگی.
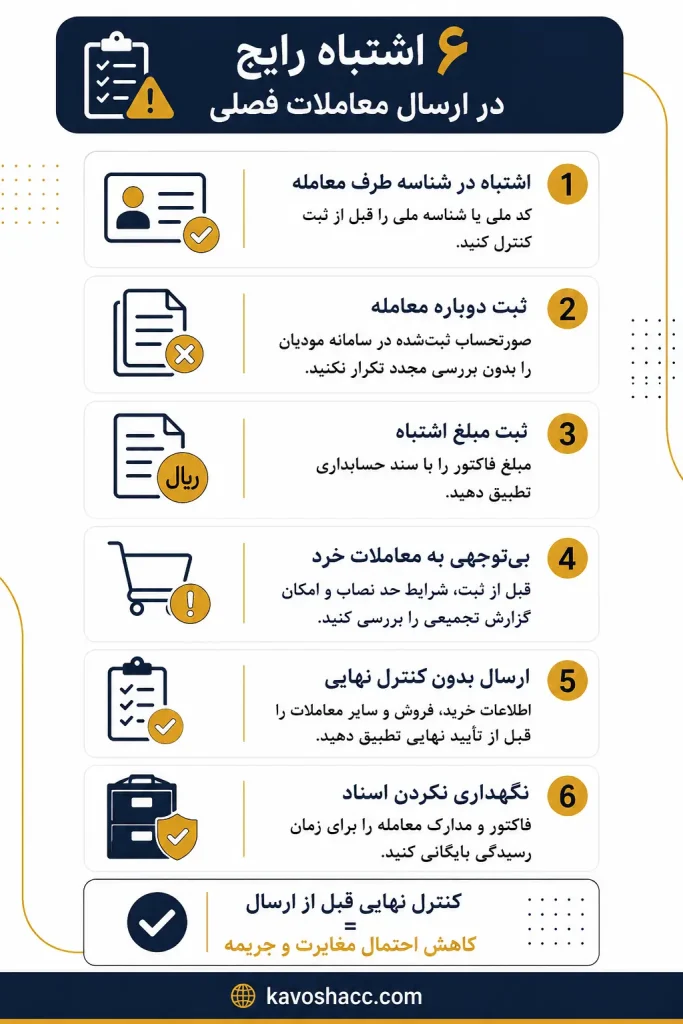
نکته کاربردی: قبل از ثبت نهایی، مجموع مبالغ گزارش را با فاکتورها و اسناد حسابداری تطبیق دهید. ثبت اطلاعات ناقص یا اشتباه در مشخصات طرف معامله میتواند باعث مغایرت اطلاعات و ایجاد مشکل در زمان رسیدگی شود.
موارد عدم شمول یا استثنا در ارسال گزارش معاملات فصلی
همه اطلاعات مالی یک کسبوکار لزوماً به یک شکل در فهرست معاملات فصلی ثبت نمیشوند. برخی پرداختها و اطلاعات، طبق مقررات و بخشنامههای مربوط، از درج در فهرست معاملات مستثنی هستند یا نحوه گزارش متفاوتی دارند.
از جمله مواردی که باید در زمان تهیه گزارش بررسی شوند میتوان به موارد زیر اشاره کرد:
- برخی پرداختهای مرتبط با مالیات و عوارض؛
- برخی هزینهها و کارمزدهای بانکی که طبق مقررات مربوط مشمول درج در فهرست معاملات نیستند؛
- تسهیلات بانکی و برخی مبالغ مرتبط با آن، که سازمان امور مالیاتی درباره عدم لزوم درج آنها در سامانه معاملات فصلی مقررات و بخشنامه مشخصی دارد؛
- سایر مواردی که طبق آییننامه اجرایی تبصره ۳ ماده ۱۶۹ یا بخشنامههای سازمان امور مالیاتی از گزارش مستثنی شدهاند.
نکته: معاف بودن یک شخص یا فروشنده از مالیات، بهتنهایی به معنی معاف بودن تمام معاملات او از گزارش فصلی نیست. نوع معامله و مقررات حاکم بر آن باید جداگانه بررسی شود.
جرایم سنگین ماده ۱۶۹؛ هزینهای که نباید بپردازید
جرایم معاملات فصلی بسیار گزنده هستند:
- عدم صدور صورتحساب یا عدم درج کد اقتصادی: جریمهای معادل ۲ درصد مبلغ معامله.
- عدم ارسال گزارش در مهلت مقرر: جریمهای معادل ۱ درصد از کل مبلغ معاملاتی که گزارش نشدهاند. نکته: مبنای جریمه عدم ارائه فهرست، مبلغ معاملاتی است که فهرست آن ارائه نشده است؛ بنابراین این جریمه لزوماً به معنی ۱ درصد از کل گردش حساب یا کل گردش مالی کسبوکار نیست.
| نوع تخلف | میزان جریمه | مبنای محاسبه |
|---|---|---|
| عدم صدور صورتحساب | ۲٪ | مبلغ مورد معامله |
| عدم درج شماره اقتصادی خود یا طرف معامله | ۲٪ | مبلغ مورد معامله |
| استفاده از شماره اقتصادی خود برای معاملات دیگران | ۲٪ | مبلغ مورد معامله |
| استفاده از شماره اقتصادی دیگران برای معاملات خود | ۲٪ | مبلغ مورد معامله |
| عدم ارائه فهرست معاملات طبق روش مقرر | ۱٪ | مبلغ معاملاتی که فهرست آن ارائه نشده است |
این جرایم در متن ماده ۱۶۹ برای تخلفاتی مانند عدم صدور صورتحساب، عدم درج شماره اقتصادی و عدم ارائه فهرست معاملات پیشبینی شدهاند. در موارد مربوط به تخلفات متعدد در یک معامله نیز نحوه محاسبه باید مطابق مقررات همان ماده بررسی شود.
نحوه ویرایش و اصلاح گزارشات
اگر پس از ارسال متوجه اشتباه شدید، نگران نباشید. سامانه امکان «اصلاح» را فراهم کرده است. شما میتوانید رکورد مورد نظر را ویرایش کنید. اما دقت کنید که اصلاحات باید قبل از شروع رسیدگی ممیزین مالیاتی انجام شود تا مشمول جریمه کتمان یا گزارش خلاف واقع نشوید.
اگر اطلاعات معامله را اشتباه ثبت کنیم چه کنیم؟
اگر بعد از ارسال گزارش متوجه اشتباه در اطلاعات معامله شدید، ابتدا باید مشخص کنید خطا مربوط به کدام بخش است؛ برای مثال ممکن است مبلغ، مشخصات طرف معامله، تاریخ یا نوع معامله اشتباه ثبت شده باشد.
در مواردی که سامانه امکان اصلاح اطلاعات را فراهم میکند، اصلاح باید از مسیر تعیینشده انجام شود و نسخه نهایی گزارش با اسناد حسابداری و فاکتورهای اصلی تطبیق داده شود.
نکته مهم: اصلاح گزارش به معنی حذف خودکار مسئولیت مالیاتی نیست. اگر اشتباه باعث ایجاد مغایرت یا کتمان اطلاعات شده باشد، آثار آن باید بر اساس مقررات مربوط بررسی شود. بنابراین بهتر است خطا پس از شناسایی، در سریعترین زمان ممکن اصلاح شود و مستندات مربوط به اصلاح نیز نگهداری شود.
راهکارهای مدیریتی برای انضباط در گزارشدهی و کاهش ریسک مالیاتی
برای اینکه در پایان هر فصل با چالش روبرو نشوید، این استراتژیها را در کسبوکار خود پیاده کنید:
- ثبت روزانه و برخط: کار را به پایان فصل موکول نکنید. هر فاکتور خرید را بلافاصله پس از دریافت در سیستم حسابداری ثبت و وضعیت کد اقتصادی فروشنده را استعلام کنید.
- استعلام اصالت طرف معامله: پیش از معامله، از معتبر بودن کد اقتصادی طرف مقابل در سامانه مالیاتی اطمینان حاصل کنید. اگر او در لیست سیاه (مودیان فاقد اعتبار) باشد، گزارش شما رد خواهد شد.
- تطابق با لیست ارزش افزوده: مبالغ ثبت شده در معاملات فصلی باید دقیقاً با ارقام اظهارنامه ارزش افزوده همان فصل همخوانی داشته باشد. هرگونه تضاد، سیستم را به صورت خودکار حساس میکند.
- بایگانی منظم اسناد: فاکتورهای فیزیکی را به ترتیب ثبت در سامانه بایگانی کنید تا در روز رسیدگی، پیدا کردن مدارک مثبته برای هر رکورد در گزارش فصلی به سرعت انجام شود.
سوالات متداول درباره معاملات فصلی
خیر. اجرای سامانه مودیان به معنی حذف کلی تکالیف ماده ۱۶۹ نیست. صورتحسابهای الکترونیکی که طبق مقررات در سامانه مودیان ثبت شدهاند، در حکم ثبت اطلاعات مربوط به فهرست معاملات هستند؛ بنابراین همان معامله نباید صرفاً برای تکرار اطلاعات دوباره گزارش شود. با این حال، تکلیف معاملاتی که از این مسیر پوشش داده نشدهاند باید جداگانه بررسی شود
خیر، اگر صورتحساب الکترونیکی طبق مقررات در سامانه مودیان ثبت شده باشد، ثبت مجدد همان معامله در فهرست معاملات برای تکرار اطلاعات ضروری نیست؛ زیرا طبق ماده ۷ قانون پایانههای فروشگاهی و سامانه مودیان، این صورتحسابها به منزله ثبت در فهرست معاملات موضوع ماده ۱۶۹ هستند.
اگر در یک فصل هیچ معامله مشمولی نداشته باشید، صرفاً برای معاملات فصلی گزارش صفر ارسال نمیشود؛ با این حال، نداشتن معامله در این گزارش با تکالیفی مانند اظهارنامه عملکرد یا مالیات بر ارزش افزوده یکسان نیست و باید هر تکلیف مالیاتی را جداگانه بررسی کنید.
مهلت معمول ارسال فهرست معاملات فصلی، حداکثر ۴۵ روز پس از پایان هر فصل است. با این حال، ممکن است سازمان امور مالیاتی برای یک دوره مشخص تمدید رسمی اعلام کند؛ بنابراین در زمان ارسال، آخرین اطلاعیه سازمان را نیز بررسی کنید. برای نمونه، مهلت ارسال فهرست معاملات زمستان ۱۴۰۴ در سال ۱۴۰۵ با بخشنامه رسمی تا پایان اردیبهشت تمدید شد.
بر اساس ماده ۱۶۹ قانون مالیاتهای مستقیم، عدم ارسال فهرست معاملات در مهلت مقرر میتواند مشمول جریمه معادل ۱ درصد مبلغ معاملاتی شود که فهرست آنها ارائه نشده است. همچنین برای برخی تخلفات مانند عدم صدور صورتحساب یا عدم درج شماره اقتصادی، جریمه ۲ درصد مبلغ معامله پیشبینی شده است. میزان جریمه باید متناسب با نوع تخلف و شرایط قانونی آن بررسی شود.
در صورت مشاهده اشتباه، ابتدا نوع خطا را مشخص و در صورت فعال بودن امکان اصلاح، اطلاعات را از مسیر تعیینشده در سامانه اصلاح کنید. سپس اطلاعات اصلاحشده را با فاکتور، اسناد حسابداری و سایر گزارشهای مالی تطبیق دهید. بهتر است اصلاح اشتباه را به زمان رسیدگی مالیاتی موکول نکنید و مستندات مربوط به اصلاح را نیز نگهداری کنید.
جمعبندی
در نظام نوین مالیاتی ایران، معاملات فصلی پل ارتباطی میان فعالیتهای روزمره شما و قضاوت نهایی سازمان امور مالیاتی است. با توجه به استقرار سامانه مودیان در سال ۱۴۰۵، نقش این گزارشات به سمت تکمیل اطلاعات نرفته به سامانه سوق پیدا کرده است. کلید موفقیت در این تکلیف قانونی، «دقت در جزئیات» و «رعایت مهلتهای زمانی» است. با مدیریت صحیح فاکتورها و انطباق آنها با استانداردهای ماده ۱۶۹، نهتنها از جریمههای سنگین جلوگیری میکنید، بلکه شفافیت لازم برای رشد پایدار کسبوکارتان را فراهم میسازید. انضباط مالی، ارزانترین و هوشمندانهترین روش برای تعامل با دولت است.