
در دنیای تجارت امروز، مرزهای میان محصول و خدمت به شدت کمرنگ شده است، اما در اتاق حسابداری، این مرز همچنان با دقت بسیار ترسیم میشود. برخلاف یک قطعه صنعتی که با خروج از انبار، تکلیف سود و زیانش روشن میشود، یک «قرارداد خدمات» میتواند ماهها یا سالها به طول بینجامد. چالش اصلی اینجاست: درآمد را چه زمانی ثبت کنیم؟ وقتی قرارداد امضا شد؟ وقتی بخشی از کار انجام شد؟ یا وقتی پول به حساب نشست؟ در سال جاری، که سیستمهای مالیاتی به صورت هوشمند بر هر تراکنش و هر صورتوضعیت نظارت میکنند، یک اشتباه در ثبت حسابداری قرارداد خدمات میتواند منجر به جریمههای سنگین کتمان درآمد یا عدم پرداخت حق بیمه شود. در این مقاله، ما به عمق استانداردهای حسابداری نفوذ میکنیم تا نقشه راهی شفاف برای مدیریت مالی قراردادهای خدماتی در اختیار شما قرار دهیم.
فهرست عناوین مقاله ثبت حسابداری قرارداد خدمات
- ماهیت قراردادهای خدماتی در حسابداری مدرن
- مراحل گامبهگام ثبت حسابداری قرارداد خدمات (دیدگاه پیمانکار)
- ثبت حسابداری قرارداد خدمات از نگاه کارفرما
- مدیریت مالیات بر ارزش افزوده و سامانه مودیان
- چالش حق بیمه در قراردادهای خدماتی (ماده ۳۸)
- تفاوت ثبت حسابداری قرارداد خدمات با مصالح و بدون مصالح
- نحوه بستن قرارداد و استرداد سپردهها
- اشتباهات رایج در حسابداری قراردادهای خدماتی
- توصیههای مدیریتی برای بهینهسازی فرآیندهای مالی
- سوالات متداول درباره ثبت حسابداری قراردادهای خدماتی
- جمعبندی
ماهیت قراردادهای خدماتی در حسابداری مدرن
قرارداد خدمات شامل طیف وسیعی از فعالیتهاست؛ از مشاوره و آموزش گرفته تا نظافت، نگهداری سیستمهای IT و پیمانکاریهای عمرانی. تفاوت بنیادی حسابداری خدمات در این است که «هزینه تمام شده» عمدتاً شامل نیروی انسانی و زمان است، نه مواد اولیه فیزیکی. در نتیجه، ردیابی هزینهها و تطبیق آنها با درآمد (اصول تطابق) در این نوع قراردادها دقت بالاتری را میطلبد.
زمان شناسایی درآمد در خدمات؛ اصل تحقق درآمد
طبق استاندارد حسابداری شماره ۳ ایران، درآمد حاصل از ارائه خدمات باید با توجه به «میزان تکمیل عملیات» شناسایی شود. این یعنی اگر شما قراردادی یکساله برای پشتیبانی شبکه دارید، نمیتوانید کل مبلغ را در ماه اول به عنوان درآمد ثبت کنید. درآمد باید به نسبت گذشت زمان یا پیشرفت کار شناسایی شود.
- روش درصد پیشرفت کار: برای پروژههای طولانیمدت.
- روش کار تکمیل شده: برای خدماتی که در یک لحظه خاص به پایان میرسند.
زمان شناسایی درآمد در قرارداد خدمات به ماهیت خدمت و میزان تکمیل عملیات بستگی دارد و صرف امضای قرارداد یا دریافت وجه، بهتنهایی به معنی تحقق درآمد نیست. اگر نتیجه معامله خدماتی بهطور اتکاپذیر قابل اندازهگیری باشد، درآمد متناسب با میزان انجام خدمت شناسایی میشود. در خدماتی که طی یک دوره زمانی و بهصورت یکنواخت ارائه میشوند، روش خط مستقیم میتواند مبنای مناسبی برای شناسایی درآمد باشد؛ اما اگر بخشهای مختلف خدمت اهمیت یا میزان پیشرفت متفاوتی داشته باشند، باید روشی انتخاب شود که انجام واقعی خدمت را بهتر منعکس کند.
نکته مهم: قراردادهای خدماتی را نباید بدون بررسی ماهیت قرارداد، با پیمانهای بلندمدت یا پروژههای مشمول استانداردهای خاص یکسان در نظر گرفت. بنابراین قبل از انتخاب روش شناسایی درآمد، نوع قرارداد، تعهدات طرفین و نحوه اندازهگیری پیشرفت کار باید بررسی شود.
| نوع خدمت | مبنای مناسب شناسایی درآمد | مثال |
|---|---|---|
| خدمات مستمر و یکنواخت | طی دوره، معمولاً خط مستقیم | پشتیبانی ماهانه |
| خدمت وابسته به میزان پیشرفت | متناسب با میزان تکمیل | اجرای یک پروژه خدماتی |
| خدمت با یک خروجی مشخص | هنگام انجام/تحویل خدمت | تهیه یک گزارش تخصصی |
| خدمت دارای عملیات مهم در یک مرحله خاص | با توجه به انجام آن فعالیت اصلی | پروژهای که تحویل نهایی اهمیت اساسی دارد |
مراحل گامبهگام ثبت حسابداری قرارداد خدمات (دیدگاه پیمانکار)
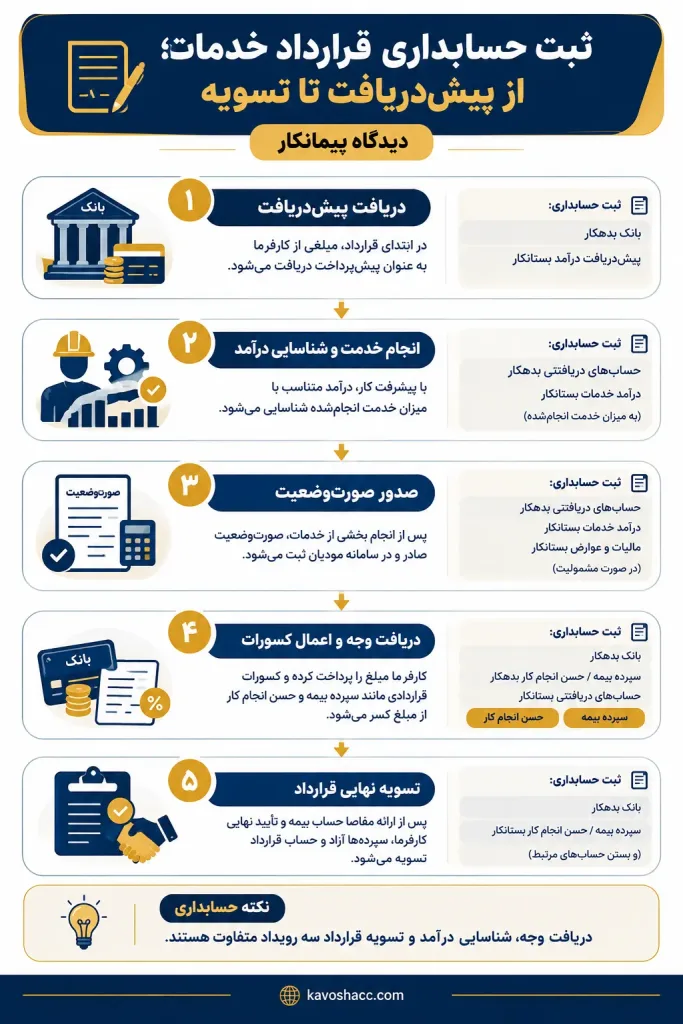
بیایید یک پروژه خدماتی را از ابتدا تا انتها با ثبتهای حسابداری استاندارد بررسی کنیم:
برای درک بهتر ثبتها، فرض کنید یک شرکت خدماتی قراردادی به مبلغ ۱۰۰ میلیون تومان برای ارائه خدمات پشتیبانی یکساله منعقد کرده و ۳۰ میلیون تومان در ابتدای قرارداد دریافت میکند. در ادامه، متناسب با خدمات انجامشده، درآمد شناسایی و حساب دریافتنی ثبت میشود. بنابراین دریافت وجه، شناسایی درآمد و تسویه حساب سه رویداد متفاوت هستند و نباید در حسابداری با یکدیگر اشتباه گرفته شوند.
۱. ثبت دریافت پیشدریافت: معمولاً در ابتدای قرارداد، مبلغی به عنوان پیشپرداخت دریافت میشود. این مبلغ «درآمد» نیست، بلکه یک «بدهی» به کارفرماست.
- بدهکار: بانک / موجودی نقد
- بستانکار: پیشدریافت درآمد
۲. ثبت صدور صورتوضعیت و شناسایی درآمد: پس از انجام بخشی از خدمات، پیمانکار صورتوضعیت (فاکتور) صادر میکند. در سال ۱۴۰۵، این فاکتور باید در سامانه مودیان ثبت شود.
- بدهکار: حسابهای دریافتنی (کل مبلغ)
- بستانکار: درآمد خدمات (مبلغ خالص)
- بستانکار: مالیات بر ارزش افزوده پرداختی (۹٪ یا نرخ مصوب)
۳. ثبت دریافت وجه و اعمال کسورات: کارفرما هنگام پرداخت، مبالغی را به عنوان سپرده بیمه و حسن انجام کار کسر میکند.
- بدهکار: بانک (مبلغ خالص دریافتی)
- بدهکار: سپرده بیمه (ماده ۳۸)
- بدهکار: سپرده حسن انجام کار (معمولاً ۱۰٪)
- بستانکار: حسابهای دریافتنی (کل مبلغ صورتوضعیت)
۴. ثبت تعدیلات پایان دوره: اگر بخشی از خدمات تا پایان ماه یا سال مالی انجام شده باشد اما هنوز صورتوضعیت یا صورتحساب آن صادر نشده باشد، در صورت احراز شرایط شناسایی درآمد، لازم است درآمد و حساب مربوط به خدمات انجامشده در همان دوره شناسایی شود. این ثبت باعث میشود درآمد و هزینههای مرتبط با دوره مالی صحیح گزارش شوند.
| رویداد | بدهکار | بستانکار |
|---|---|---|
| دریافت پیشدریافت | بانک | پیشدریافت درآمد |
| شناسایی درآمد خدمات | حسابهای دریافتنی | درآمد خدمات |
| دریافت وجه | بانک | حسابهای دریافتنی |
| کسر سپردهها | سپرده بیمه / حسن انجام کار | حسابهای دریافتنی |
| آزادسازی سپرده | بانک | سپرده بیمه / حسن انجام کار |
ثبت حسابداری قرارداد خدمات از نگاه کارفرما
کارفرما نیز باید این رویداد را به عنوان یک «هزینه» یا «دارایی در جریان ایجاد» ثبت کند. برای کارفرما، مبالغ کسر شده از پیمانکار به عنوان یک «بدهی جاری» در حسابها میماند تا زمانی که پیمانکار مفاصا حساب بیمه بیاورد.
- بدهکار: هزینه خدمات / دارایی در جریان
- بدهکار: مالیات بر ارزش افزوده خرید
- بستانکار: حسابهای پرداختنی (پیمانکار)
- بستانکار: سپردههای نزد شرکت (بیمه و حسن انجام کار)
برای کارفرما، ماهیت ثبت به نوع خدمتی که دریافت میشود بستگی دارد. اگر خدمت مستقیماً مربوط به فعالیت جاری شرکت باشد، معمولاً در حساب هزینه شناسایی میشود؛ اما اگر مخارج انجامشده منجر به ایجاد یا تکمیل یک دارایی شود، ممکن است تا زمان آمادهشدن دارایی در حساب دارایی یا مخارج مرتبط با ایجاد آن نگهداری شود.
همچنین کسورات قراردادی مانند سپرده حسن انجام کار یا مبلغ نگهداریشده بابت الزامات بیمهای نباید با هزینه شرکت اشتباه گرفته شود؛ این مبالغ تا زمان تعیین تکلیف، ماهیت حسابهای پرداختنی یا سپردهای دارند.
برای مثال، اگر صورتوضعیت خدمات پیمانکار ۱۰۰ میلیون تومان باشد، کارفرما ابتدا هزینه یا دارایی مربوط به خدمت و اعتبار مالیاتی قابل قبول را شناسایی کرده و بدهی خود به پیمانکار را ثبت میکند. هنگام پرداخت، مبلغ پرداختی پس از اعمال کسورات قراردادی با حسابهای پرداختنی تسویه میشود.
مدیریت مالیات بر ارزش افزوده و سامانه مودیان
در سال ۱۴۰۵، در صورتحساب الکترونیکی، حسب الزامات سامانه مؤدیان، شناسه کالا یا خدمت مربوط باید بهدرستی درج شود. شناسه خدمت موضوعی جدا از شناسه قرارداد است و باید متناسب با خدمت ارائهشده انتخاب شود. اگر پیمانکار صورتحساب خود را در سامانه مودیان صادر نکند، کارفرما نمیتواند مالیات بر ارزش افزوده پرداختی را به عنوان «اعتبار مالیاتی» خود لحاظ کند. این موضوع باعث میشود کارفرمایان در پرداخت صورتوضعیتهای پیمانکاران بسیار سختگیر باشند. شفافیت در ثبتهای حسابداری و تطابق آنها با سامانه مودیان، کلید اصلی اعتبار مالی شرکت شماست.
در سال ۱۴۰۵، نرخ عمومی مالیات بر ارزش افزوده با احکام بودجهای به ۱۰ درصد رسیده است؛ با این حال، برای ثبت هر قرارداد باید ابتدا مشمولیت خدمت و نرخ قابل اعمال آن بررسی شود.
ثبت حسابداری صورتحساب خدمات و تطبیق با سامانه مودیان
ثبت حسابداری و ثبت صورتحساب الکترونیکی دو فرآیند مرتبط اما یکسان نیستند. حسابدار باید مبلغ درآمد، مالیات و عوارض، دریافتها و کسورات را در دفاتر ثبت کند و در عین حال اطمینان حاصل کند اطلاعات صورتحساب الکترونیکی با اسناد حسابداری و قرارداد مطابقت دارد. اختلاف بین مبلغ قرارداد، صورتوضعیت، صورتحساب الکترونیکی و مبلغ دریافتی میتواند فرآیند رسیدگی را پیچیده کند.
چالش حق بیمه در قراردادهای خدماتی (ماده ۳۸)
در قراردادهای مشمول ماده ۳۸ قانون تأمین اجتماعی، یکی از مهمترین موضوعات حسابداری، تفکیک مبالغ مربوط به بیمه و کسورات قراردادی از درآمد و مطالبات اصلی پیمانکار است. طبق ماده ۳۸، پرداخت ۵ درصد بهای کل کار مقاطعهکار از سوی کارفرما به ارائه مفاصاحساب سازمان تأمین اجتماعی موکول میشود. همچنین در شرایط مقرر قانونی، امکان آزادسازی مبالغ مربوط به حق بیمه پرداختشده وجود دارد. بنابراین حسابدار باید مانده سپرده بیمه هر قرارداد را تا زمان تعیین تکلیف و دریافت مدارک لازم بهصورت جداگانه پیگیری کند.
تفاوت ثبت حسابداری قرارداد خدمات با مصالح و بدون مصالح
در قراردادهای بدون مصالح، بخش اصلی بهای قرارداد معمولاً به خدمات، دستمزد و هزینههای مستقیم اجرای کار مربوط میشود و تمرکز حسابداری بر ثبت هزینههای مرتبط با ارائه خدمت است. در قراردادهای با مصالح، علاوه بر هزینه خدمات، ورود، نگهداری و مصرف مصالح نیز باید در چرخه حسابداری پروژه ردیابی شود. بنابراین نوع قرارداد و تعهدات پیمانکار تعیین میکند چه حسابهایی برای کنترل هزینه و محاسبه بهای تمامشده مورد استفاده قرار گیرد.
| موضوع | بدون مصالح | با مصالح |
|---|---|---|
| مواد و مصالح | معمولاً موضوع اصلی قرارداد نیست | باید ردیابی شود |
| هزینه مستقیم | بیشتر خدمات و دستمزد | خدمات + مصالح + دستمزد |
| کنترل پروژه | تمرکز بر ساعات/کار انجامشده | علاوه بر کار، مصرف مصالح |
نحوه بستن قرارداد و استرداد سپردهها
پس از پایان دوره خدمات و تایید نهایی کارفرما، پیمانکار با ارائه مفاصا حساب از سازمان تأمین اجتماعی، درخواست آزاد سازی سپردهها را میدهد.
- بدهکار: بانک (دریافت سپردهها)
- بستانکار: سپرده بیمه
- بستانکار: سپرده حسن انجام کار با این ثبت، پرونده مالی آن قرارداد در دفاتر بسته میشود.
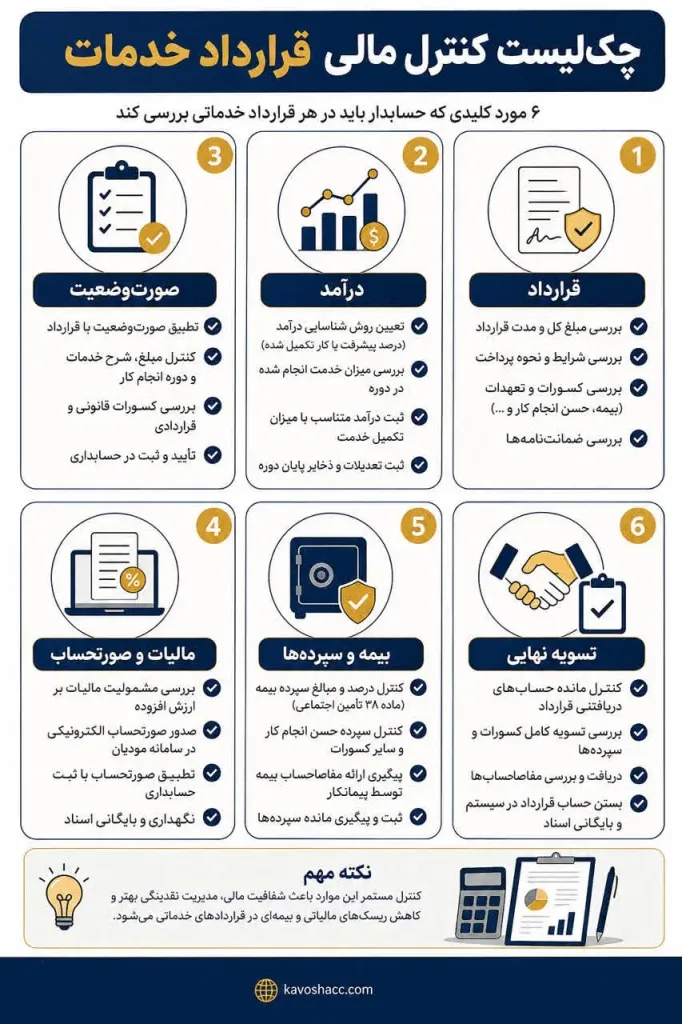
کنترل اسناد قرارداد خدمات
| سند | چه چیزی باید کنترل شود؟ |
|---|---|
| قرارداد | مبلغ، مدت، نحوه پرداخت و کسورات |
| صورتوضعیت | میزان خدمت انجامشده و مبلغ |
| صورتحساب الکترونیکی | مبلغ، شناسه خدمت و مالیات و عوارض |
| سند حسابداری | تطابق بدهکار و بستانکار |
| گردش بانکی | مبلغ واقعی دریافت یا پرداختشده |
| مفاصاحساب بیمه | تعیین تکلیف سپرده بیمه |
اشتباهات رایج در حسابداری قراردادهای خدماتی
- شناسایی درآمد بر اساس دریافت وجه (روش نقدی): این کار بر خلاف استانداردهای حسابداری است و باعث میشود ترازنامه شما در پایان سال واقعیت را نشان ندهد. درآمد باید به محض تحقق (ارائه خدمت) ثبت شود.
- فراموش کردن ثبتهای اصلاحی پایان ماه: هزینههایی مثل حقوق پرسنل درگیر در پروژه باید دقیقاً با درآمد همان دوره تطبیق داده شوند.
- عدم نظارت بر مانده سپردهها: بسیاری از شرکتهای خدماتی به دلیل عدم ردیابی درست در حسابداری، مبالغ سپرده خود را نزد کارفرما فراموش میکنند.
- ثبت نکردن هزینههای تحققیافته تا پایان دوره مالی: اگر هزینهای مربوط به خدمات انجامشده باشد اما هنوز پرداخت نشده باشد، نباید صرفاً به دلیل عدم پرداخت از هزینههای دوره حذف شود. ثبتهای پایان دوره باید بر اساس تحقق هزینه و اسناد موجود انجام شوند.
- مخلوط کردن پیشدریافت با درآمد:دریافت وجه در ابتدای قرارداد الزاماً به معنی تحقق درآمد نیست. تا زمانی که خدمت مربوطه ارائه نشده یا شرایط شناسایی درآمد فراهم نشده باشد، مبلغ دریافتشده میتواند ماهیت پیشدریافت داشته باشد.
- عدم تطبیق قرارداد، صورتوضعیت و دفاتر: مبلغ قرارداد، خدمات انجامشده، صورتوضعیت، صورتحساب الکترونیکی، دریافت وجه و کسورات باید در پایان هر دوره با یکدیگر تطبیق داده شوند.
توصیههای مدیریتی برای بهینهسازی فرآیندهای مالی
برای اینکه در سال ۱۴۰۵، مدیریت مالی قراردادهای شما به یک نقطه قوت تبدیل شود، این استراتژیها را دنبال کنید:
- طراحی کدینگ اختصاصی برای هر پروژه: در نرمافزار حسابداری خود، از «تفضیل شناور» یا «مرکز هزینه» برای هر قرارداد استفاده کنید. این کار به شما اجازه میدهد سود و زیان هر پروژه را به صورت مجزا تحلیل کنید.
- پایش مستمر سامانه مودیان: فاکتورهای خدماتی را بلافاصله پس از تایید صورتوضعیت در سامانه مودیان ارسال کنید. تاخیر در این کار، جریان نقدی (Cash Flow) شما را مختل میکند چون کارفرما پرداخت را منوط به تایید فاکتور در سامانه میداند.
- مدیریت نقدینگی برای حق بیمه: از آنجایی که بخشی از پول شما نزد کارفرما بلوکه میشود، همیشه باید نقدینگی کافی برای پرداخت حقوق و حق بیمه ماهانه پرسنل را داشته باشید تا از جریمههای تأمین اجتماعی در امان بمانید.
- شفافیت در قراردادهای سهجانبه: اگر بخشی از خدمات را به پیمانکار فرعی (Subcontractor) میسپارید، ثبتهای حسابداری را به گونهای تنظیم کنید که تعهدات شما به پیمانکار فرعی و تعهدات کارفرما به شما کاملاً تفکیک شده باشد.
سوالات متداول درباره ثبت حسابداری قراردادهای خدماتی
درآمد قرارداد خدمات صرفاً با امضای قرارداد یا دریافت وجه شناسایی نمیشود. اگر نتیجه ارائه خدمت بهطور اتکاپذیر قابل اندازهگیری باشد، درآمد متناسب با میزان انجام یا تکمیل خدمت در دوره مربوط شناسایی میشود. بنابراین در قراردادهای خدماتی مستمر، ممکن است درآمد بهصورت دورهای و متناسب با خدمات ارائهشده ثبت شود.
درآمد قرارداد خدمات صرفاً با امضای قرارداد یا دریافت وجه شناسایی نمیشود. اگر نتیجه ارائه خدمت بهطور اتکاپذیر قابل اندازهگیری باشد، درآمد متناسب با میزان انجام یا تکمیل خدمت در دوره مربوط شناسایی میشود. بنابراین در قراردادهای خدماتی مستمر، ممکن است درآمد بهصورت دورهای و متناسب با خدمات ارائهشده ثبت شود.
اگر پیمانکار قبل از ارائه خدمت وجهی از کارفرما دریافت کند، این مبلغ در ابتدا درآمد محسوب نمیشود و معمولاً بهعنوان «پیشدریافت درآمد» ثبت میشود. ثبت اولیه به این صورت است: بانک بدهکار و پیشدریافت درآمد بستانکار. با ارائه خدمت و فراهمشدن شرایط شناسایی درآمد، مبلغ مربوط از پیشدریافت خارج و به درآمد منتقل میشود.
از دید کارفرما، خدمت دریافتشده بسته به ماهیت آن میتواند بهعنوان هزینه یا در موارد مربوط به ایجاد یک دارایی، در حساب دارایی ثبت شود. در زمان ثبت صورتحساب، حساب مربوط به مالیات و عوارض ارزش افزوده در صورت احراز شرایط نیز شناسایی میشود. کسورات قراردادی مانند سپرده حسن انجام کار یا مبالغ مربوط به الزامات بیمهای نیز باید جداگانه ثبت و تا زمان تسویه پیگیری شوند.
مبالغی که کارفرما هنگام پرداخت از مطالبات پیمانکار کسر میکند، در صورت داشتن ماهیت سپرده، نباید بهعنوان کاهش درآمد پیمانکار ثبت شوند؛ بلکه در حسابهای دریافتنی و سرفصلهای مربوط به سپردهها تفکیک میشوند. پس از تعیین تکلیف قرارداد و ارائه مدارک لازم، مبلغ سپرده آزاد و حساب مربوط تسویه میشود. در قراردادهای مشمول ماده ۳۸، شرایط نگهداری و آزادسازی مبالغ بیمهای باید مطابق مقررات تأمین اجتماعی بررسی شود.
اگر خدمت در چند دوره مالی ارائه شود، درآمد هر دوره باید متناسب با میزان خدمتی که در همان دوره انجام شده و با رعایت الزامات شناسایی درآمد ثبت شود؛ بنابراین لزوماً نباید کل مبلغ قرارداد در زمان دریافت وجه یا پایان قرارداد به درآمد تبدیل شود. هزینههای مرتبط نیز باید در دورهای شناسایی شوند که به درآمد همان دوره مربوط هستند تا سود واقعی هر دوره مالی بهتر منعکس شود.
جمعبندی
ثبت حسابداری قرارداد خدمات در سال ۱۴۰۵، فراتر از یک ثبت ساده بدهکار و بستانکار است؛ این فرآیند قلب تپنده مدیریت پروژه و انطباق با قوانین مالیاتی نوین است. با درک درست از «زمان تحقق درآمد»، مدیریت هوشمندانه «سپردههای بیمه و حسن انجام کار» و استفاده از تکنولوژیهای ارتباطی با سامانه مودیان، نهتنها از جریمههای سنگین مصون میمانید، بلکه تصویری شفاف و معتبر از وضعیت مالی خود به شرکای تجاری و سازمانهای نظارتی ارائه میدهید. انضباط در ثبتهای خدماتی، آرامش خاطر شما را در زمان حسابرسی تضمین میکند. انضباط، ارزانترین راه برای پیشرفت است.