
دارایی مشهود و نامشهود چیست؟ دارایی مشهود و دارایی نامشهود چه تفاوت هایی با هم دارند؟ انواع دارایی مشهود و نامشهود چیست؟ حسابداری دارایی های مشهود و نامشهود به چه شکل انجام می شود؟ این ها سوالاتی است که در مورد دارایی های مطرح می شود و ما در این مقاله میخواهیم به صحبت در مورد آنها بپردازیم؛ پس با ما در این بخش از خدمات حسابداری همراه باشید.
آنچه در این مقاله می خوانید:
تعریف دارایی مشهود
ابتدا، دارایی مشهود را توضیح داده و سپس در مورد انواع دارایی مشهود به شما توضیح خواهیم داد.
به همه دارایی هایی که قابل دیدن هستند و ماهیت فیزیکی دارند، دارایی های مشهود می گویند. دارایی های مشهود را می توان لمس کرد و با چشم دید. یکی از مهم ترین ویژگی هایی که می توان در خصوص دارایی مشهود یک سازمان یا شرکت بیان کرد این است که آنها جزئی از سرمایه های شرکت هستند و به همین خاطر، اهمیت زیادی دارند. دارایی های مشهود را می توان تشخیص داد، ارزیابی کرد و برای آنها ارزش مادی قائل شد.
این دارایی ها ویژگی های دیگری به شرح زیر دارند:
- دارایی های مشهود، یکی از ابزارهای مهم در تولید محصول به شمار می روند. از این دارایی ها به صورت مستقیم در فرآیند تولید استفاده می کنند.
- دارایی های مشهود، استهلاک پذیر هستند و به مرور زمان دچار فرسودگی می شوند.
- دارایی مشهود به دلیل فرسوده شدن، با کاهش ارزش مادی همراه است.
تفاوت دارایی مشهود و نامشهود چیست؟
تفاوت اصلی دارایی مشهود و نامشهود در ماهیت فیزیکی آنهاست. دارایی مشهود دارای شکل و وجود فیزیکی است، اما دارایی نامشهود ماهیت فیزیکی ندارد و ارزش آن معمولاً از حقوق قانونی، مالکیت فکری یا منافع اقتصادی ناشی میشود.
با وجود این تفاوت، هر دو گروه در صورت داشتن شرایط لازم، میتوانند در حسابداری بهعنوان دارایی شناسایی شوند و در صورتهای مالی شرکت منعکس شوند.
| معیار مقایسه | دارایی مشهود | دارایی نامشهود |
|---|---|---|
| ماهیت | دارای وجود فیزیکی | فاقد ماهیت فیزیکی |
| نحوه استفاده | استفاده در تولید، ارائه خدمات یا امور اداری | بهرهبرداری از حقوق، دانش فنی یا مزایای اقتصادی |
| نمونهها | زمین، ساختمان، خودرو و ماشینآلات | نرمافزار، حق اختراع و مجوزها |
| تخصیص بهای تمامشده | معمولاً از طریق استهلاک | برای دارایی با عمر مفید محدود از طریق استهلاک |
| نحوه اندازهگیری | معمولاً بر اساس بهای تمامشده و استهلاک انباشته | بر اساس بهای تمامشده و استهلاک انباشته یا الزامات مربوط به کاهش ارزش |
نکته مهم این است که همه داراییهای مشهود و نامشهود الزاماً مستهلک نمیشوند. برای مثال، زمین معمولاً استهلاکپذیر نیست و دارایی نامشهود با عمر مفید نامحدود نیز مستهلک نمیشود؛ هرچند باید از نظر کاهش ارزش بررسی شود.
بنابراین، هنگام ثبت دارایی در حسابداری، تنها توجه به فیزیکی یا غیرفیزیکی بودن آن کافی نیست؛ بلکه شرایط شناسایی، عمر مفید و نحوه ایجاد منافع اقتصادی آن نیز باید بررسی شود.
انواع دارایی های مشهود
دارایی های مشهود، انواع متفاوتی به شرح زیر دارند:
دارایی مشهود استهلاک پذیر و استهلاک ناپذیر
به دارایی هایی که به مرور زمان، مستهلک می شوند دارایی استهلاک پذیر و به دارایی های که این ویژگی در آنها وجود ندارد دارایی های استهلاک ناپذیر گفته می شود.
دارایی های مشهود استهلاک پذیر به این شرح هستند:
- ابزار و وسایل مورد استفاده در کار
- ماشین آلات و تجهیزات
- ساختمان
از جمله دارایی های مشهود استهلاک ناپذیر نیز می توان به زمین اشاره کرد. زمین، هم قابل دیدن است و ضمنا با گذشت زمان دچار استهلاک و فرسودگی نمی شود.
عمر مفید داراییهای مشهود چگونه تعیین میشود؟
عمر مفید داراییهای مشهود به مدت زمانی گفته میشود که انتظار میرود یک دارایی برای شرکت قابل استفاده باشد. این مدت زمان لزوماً با عمر فیزیکی دارایی یکسان نیست؛ زیرا ممکن است یک دستگاه از نظر فیزیکی همچنان قابل استفاده باشد، اما به دلیل قدیمی شدن فناوری یا کاهش کارایی، دیگر برای شرکت کاربرد اقتصادی نداشته باشد.
برای تعیین عمر مفید داراییهای مشهود باید عواملی مانند میزان استفاده از دارایی، شرایط نگهداری، فرسودگی، هزینه تعمیرات و تغییرات فناوری را در نظر گرفت.
برای مثال، عمر مفید یک دستگاه تولیدی ممکن است با توجه به میزان استفاده و شرایط فعالیت شرکت متفاوت باشد. به همین دلیل، نمیتوان صرفاً بر اساس اندازه یا قابل حمل بودن یک وسیله، عمر مفید آن را کوتاه یا بلند در نظر گرفت.
تعریف دارایی نامشهود
اول از همه لازم است که بدانیم دارایی هایی نامشهود چیستند. بعد در مورد انواع آن نیز صحبت خواهیم کرد.
به آن دسته از دارایی هایی که قابلیت مشاهده ندارند و ما نمی توانیم آنها را لمس کنیم، دارایی های نامشهود گفته می شود. اینکه این دارایی ها را نمی توان لمس کرد به این معنا نیست که بی ارزش هستند؛ بلکه این نوع دارایی ها برای سازمان نیز ارزش اقتصادی ایجاد می کنند و باعث ایجاد مزیت رقابتی می شوند.
دارایی های نامشهود ویژگی های دیگری به شرح زیر دارند:
- به دلیل ارزش معنوی که این دارایی ها دارند موقعیت های خاصی برای سازمان ایجاد می کنند.
- پروسه ای که سازمان از این دارایی ها به سود می رسد، طولانی تر از دریافت سود با کمک دارایی های مشهود است. این دارایی ها ارزش افزوده برای سازمان یا شرکت ایجاد می کنند.
- برخی از آنها عمر مفید محدودی دارند، اما برخی دیگر از آنها ممکن است که به مرور زمان، ارزشمند شوند.
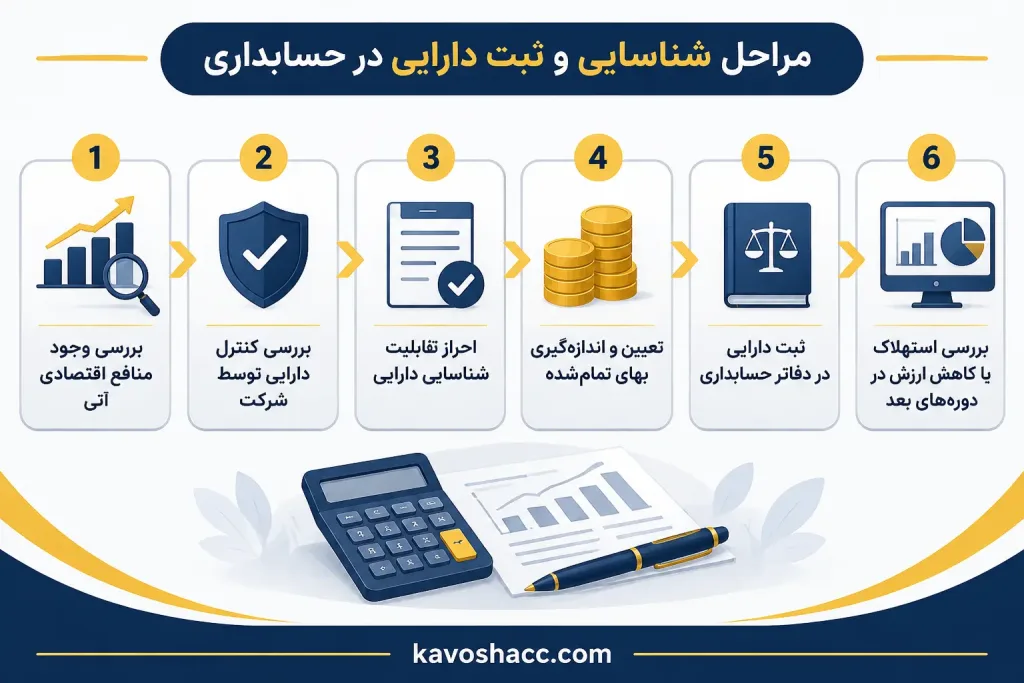
البته باید توجه داشت که هر موردی که برای یک شرکت ارزش اقتصادی ایجاد میکند، الزاماً بهعنوان دارایی نامشهود در حسابداری ثبت نمیشود. برای شناسایی یک دارایی نامشهود، باید شرایطی مانند قابلیت شناسایی، کنترل منافع اقتصادی توسط شرکت و امکان اندازهگیری اتکاپذیر بهای تمامشده آن بررسی شود. به همین دلیل، مواردی مانند شهرت ایجادشده در داخل شرکت، همیشه امکان ثبت بهعنوان دارایی نامشهود را ندارند.
انواع داراییهای نامشهود کدام است؟
داراییهای نامشهود از نظر حسابداری بر اساس قابلیت شناسایی آنها مورد بررسی قرار میگیرند. برخی از این داراییها بهصورت جداگانه قابل شناسایی هستند و برخی دیگر مانند سرقفلی، شرایط متفاوتی برای شناسایی دارند.
داراییهای نامشهود قابل شناسایی
داراییهای نامشهود قابل شناسایی، داراییهایی هستند که میتوان آنها را از سرقفلی تشخیص داد. این داراییها زمانی قابل شناسایی هستند که قابلیت تفکیک داشته باشند و بتوان آنها را بهصورت جداگانه فروخت، واگذار کرد یا مجوز استفاده از آنها را به دیگران داد؛ یا اینکه از حقوق قراردادی و قانونی ناشی شده باشند.
از جمله نمونههای این داراییها میتوان به حق اختراع، حق نشر و تألیف، نرمافزار، مجوزها و برخی علائم تجاری اشاره کرد.
برای مثال، شرکتی که مالک حق اختراع یک محصول است، میتواند از این حق برای تولید محصول یا واگذاری مجوز استفاده از آن بهره ببرد. در چنین شرایطی، حق اختراع در صورت احراز سایر شرایط حسابداری میتواند بهعنوان دارایی نامشهود شناسایی شود.
سرقفلی و تفاوت آن با شهرت تجاری
سرقفلی یکی از مفاهیم مهم در حسابداری داراییهای نامشهود است. این مفهوم معمولاً در زمان تحصیل یک شرکت یا ترکیب تجاری مطرح میشود و نشاندهنده منافع اقتصادی آتی ناشی از عواملی است که بهصورت جداگانه بهعنوان دارایی قابل شناسایی نیستند.
برای مثال، ممکن است یک شرکت به دلیل داشتن مشتریان وفادار، موقعیت مناسب در بازار یا مزیتهای تجاری، با قیمتی بیشتر از ارزش منصفانه داراییهای خالص قابل شناسایی خود خریداری شود. بخشی از این مبلغ مازاد، در صورت احراز شرایط مربوط، میتواند بهعنوان سرقفلی شناسایی شود.
باید توجه داشت که شهرت و اعتباری که یک شرکت در طول فعالیت خود ایجاد میکند، لزوماً بهعنوان دارایی نامشهود در صورتهای مالی ثبت نمیشود. بنابراین، هر برند ارزشمند یا شهرت تجاری را نمیتوان بهعنوان دارایی مستقل در ترازنامه شناسایی کرد.
حسابداری داراییهای مشهود
حسابداری داراییهای مشهود شامل شناسایی، ثبت، اندازهگیری و محاسبه استهلاک داراییهایی است که شرکت برای انجام فعالیتهای خود از آنها استفاده میکند. داراییهایی مانند ساختمان، ماشینآلات، خودرو و تجهیزات اداری از جمله مواردی هستند که در این گروه قرار میگیرند.
نحوه ثبت و محاسبه بهای تمامشده داراییهای مشهود
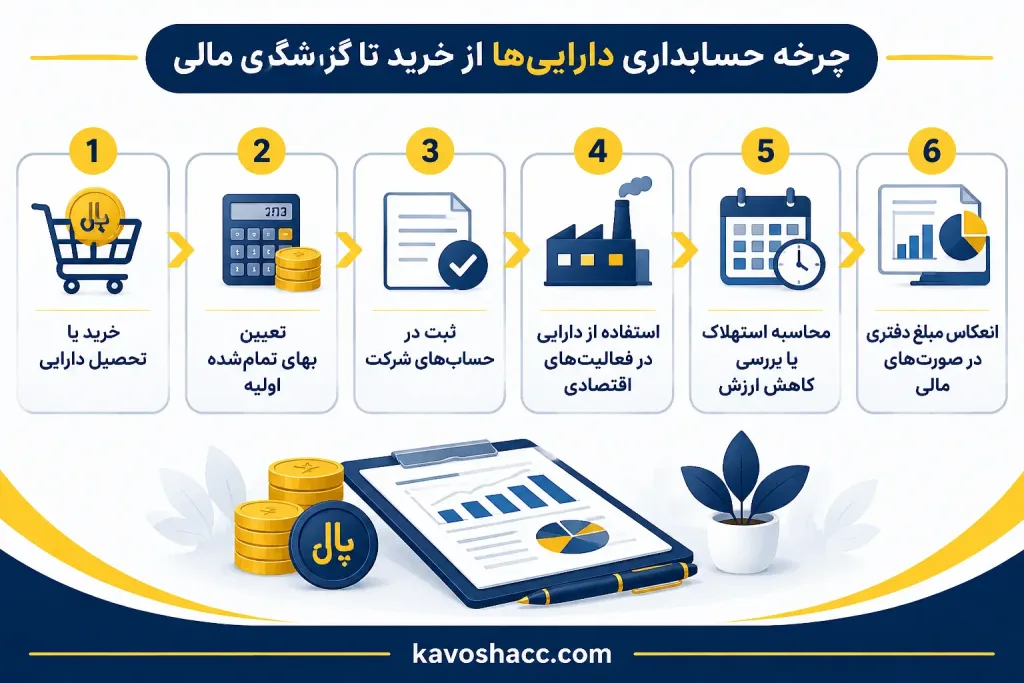
زمانی که یک شرکت دارایی مشهودی خریداری میکند، باید بهای تمامشده آن را در حسابهای خود ثبت کند. بهای تمامشده دارایی فقط شامل مبلغ خرید نیست، بلکه هزینههایی را نیز در بر میگیرد که بهطور مستقیم برای رساندن دارایی به محل و شرایط لازم جهت استفاده انجام میشوند.
برای مثال، هزینه حمل، نصب و آمادهسازی ماشینآلات، در صورت داشتن شرایط لازم، میتواند به بهای تمامشده دارایی اضافه شود.
فرض کنید یک شرکت تولیدی دستگاهی را به مبلغ ۵۰۰ میلیون تومان خریداری کرده و برای حمل و نصب آن نیز ۲۰ میلیون تومان هزینه پرداخت کرده است. در صورتی که این هزینهها مستقیماً به آمادهسازی دستگاه برای بهرهبرداری مربوط باشند، بهای تمامشده دارایی برابر با ۵۲۰ میلیون تومان خواهد بود.
ثبت حسابداری خرید دارایی مشهود
پس از تعیین بهای تمامشده، دارایی باید در دفاتر حسابداری ثبت شود. برای مثال، در صورتی که مبلغ خرید و هزینههای حمل و نصب دستگاه از طریق بانک پرداخت شده باشند، ثبت حسابداری آن به شکل زیر خواهد بود:
- بدهکار: ماشینآلات، ۵۲۰ میلیون تومان
- بستانکار: بانک، ۵۲۰ میلیون تومان
به این ترتیب، بهای تمامشده دستگاه در حساب داراییهای ثابت مشهود ثبت میشود و پس از آماده شدن برای بهرهبرداری، محاسبه استهلاک آن مطابق عمر مفید و روش استهلاک انتخابشده انجام خواهد شد.
نحوه محاسبه استهلاک داراییهای مشهود
بسیاری از داراییهای مشهود مانند ساختمان، ماشینآلات و تجهیزات با گذشت زمان و استفاده مداوم، بخشی از منافع اقتصادی خود را از دست میدهند. به همین دلیل، بهای تمامشده این داراییها طی عمر مفید آنها بهعنوان هزینه استهلاک تخصیص داده میشود.
برای محاسبه استهلاک باید عواملی مانند بهای تمامشده، ارزش باقیمانده و عمر مفید دارایی در نظر گرفته شوند.
یکی از روشهای محاسبه استهلاک، روش خط مستقیم است. در این روش، مبلغ استهلاکپذیر دارایی بهصورت مساوی بین سالهای عمر مفید آن تقسیم میشود.
برای مثال، فرض کنید بهای تمامشده یک دستگاه ۵۲۰ میلیون تومان، ارزش باقیمانده آن ۲۰ میلیون تومان و عمر مفید آن ۵ سال باشد. استهلاک سالانه این دستگاه به روش خط مستقیم به شکل زیر محاسبه میشود:
(۵۲۰ – ۲۰) ÷ ۵ = ۱۰۰ میلیون تومان
بنابراین، هزینه استهلاک سالانه این دستگاه ۱۰۰ میلیون تومان خواهد بود.
ثبت حسابداری استهلاک داراییهای مشهود
پس از محاسبه استهلاک، هزینه مربوط باید در حسابها ثبت شود. برای مثال، ثبت حسابداری استهلاک سالانه دستگاه فوق به شکل زیر است:
- بدهکار: هزینه استهلاک ماشینآلات، ۱۰۰ میلیون تومان
- بستانکار: استهلاک انباشته ماشینآلات، ۱۰۰ میلیون تومان
استهلاک انباشته، مجموع استهلاک شناساییشده دارایی از زمان بهرهبرداری تا تاریخ گزارشگری است. این حساب از مبلغ دفتری دارایی در ترازنامه کسر میشود.
در نتیجه، داراییهای مشهود پس از ثبت اولیه، با توجه به روش اندازهگیری و الزامات حسابداری مربوط، در صورتهای مالی گزارش میشوند. همچنین باید توجه داشت که تمام داراییهای مشهود مستهلک نمیشوند؛ برای مثال، زمین معمولاً عمر مفید نامحدود دارد و استهلاکپذیر نیست.
حسابداری داراییهای نامشهود
حسابداری داراییهای نامشهود به دلیل نداشتن ماهیت فیزیکی و دشواری تعیین ارزش برخی از آنها، ممکن است پیچیدگی بیشتری نسبت به حسابداری داراییهای مشهود داشته باشد. داراییهایی مانند نرمافزار، حق اختراع و مجوزهای قانونی، در صورت داشتن شرایط لازم، میتوانند بهعنوان دارایی نامشهود در حسابهای شرکت ثبت شوند.
نحوه ثبت اولیه داراییهای نامشهود
برای ثبت یک دارایی نامشهود، ابتدا باید شرایط شناسایی آن بررسی شود. این دارایی باید قابل شناسایی باشد، منافع اقتصادی آتی آن به واحد تجاری برسد و بهای تمامشده آن نیز بهصورت اتکاپذیر قابل اندازهگیری باشد.
داراییهای نامشهودی که بهصورت جداگانه خریداری میشوند، معمولاً بر اساس بهای تمامشده اولیه در حسابها ثبت میشوند. برای مثال، اگر شرکتی نرمافزاری را به مبلغ ۱۵۰ میلیون تومان خریداری کند و شرایط شناسایی آن بهعنوان دارایی نامشهود فراهم باشد، مبلغ خرید در حساب دارایی نامشهود ثبت خواهد شد.
ثبت حسابداری خرید نرمافزار به شکل زیر است:
- بدهکار: دارایی نامشهود (نرمافزار)، ۱۵۰ میلیون تومان
- بستانکار: بانک، ۱۵۰ میلیون تومان
نکته مهم این است که تمام هزینههای مربوط به ایجاد داراییهای نامشهود در داخل شرکت، قابل ثبت بهعنوان دارایی نیستند. برای مثال، هزینههای تبلیغات، آموزش کارکنان و ایجاد شهرت تجاری معمولاً بهعنوان هزینه دوره شناسایی میشوند. همچنین مخارج تحقیقاتی و توسعهای باید بر اساس شرایط و الزامات استاندارد حسابداری مربوط بررسی شوند و صرف انجام هزینه برای تولید یک محصول یا فناوری جدید، به معنای امکان ثبت آن بهعنوان دارایی نامشهود نیست.
نحوه استهلاک داراییهای نامشهود
تمام داراییهای نامشهود از نظر نحوه تخصیص بهای تمامشده یکسان نیستند. برخی از آنها عمر مفید محدودی دارند و برخی دیگر ممکن است عمر مفید نامحدود داشته باشند.
داراییهای نامشهود با عمر مفید محدود، طی دوره عمر مفید خود مستهلک میشوند. برای مثال، اگر نرمافزاری به مبلغ ۱۵۰ میلیون تومان با عمر مفید ۵ سال خریداری شده باشد و ارزش باقیمانده آن صفر در نظر گرفته شود، با فرض استفاده از روش خط مستقیم، استهلاک سالانه آن برابر با ۳۰ میلیون تومان خواهد بود.
اما داراییهای نامشهود با عمر مفید نامحدود مستهلک نمیشوند و باید از نظر کاهش ارزش مورد بررسی قرار گیرند. البته نامحدود بودن عمر مفید به معنای دائمی بودن ارزش دارایی نیست؛ بلکه لازم است شرایط و عوامل مؤثر بر ارزش آن بهصورت مستمر بررسی شود.
ثبت حسابداری استهلاک سالانه نرمافزار به مبلغ ۳۰ میلیون تومان به شکل زیر خواهد بود:
- بدهکار: هزینه استهلاک دارایی نامشهود، ۳۰ میلیون تومان
- بستانکار: استهلاک انباشته دارایی نامشهود، ۳۰ میلیون تومان
به این ترتیب، بهای تمامشده نرمافزار بهتدریج طی عمر مفید آن به هزینه تخصیص داده میشود و مبلغ دفتری دارایی پس از کسر استهلاک انباشته در صورتهای مالی نمایش داده خواهد شد.
کاهش ارزش داراییهای نامشهود
گاهی ممکن است ارزش قابل بازیافت یک دارایی نامشهود از مبلغ دفتری آن کمتر شود. در چنین شرایطی، موضوع کاهش ارزش دارایی مطرح میشود و باید مطابق الزامات حسابداری مربوط بررسی و در صورت لزوم زیان کاهش ارزش شناسایی شود.
برای مثال، اگر فناوری مورد استفاده در یک نرمافزار قدیمی شود و دیگر نتواند منافع اقتصادی مورد انتظار را برای شرکت ایجاد کند، ممکن است ارزش آن کاهش پیدا کند. در این شرایط، حسابدار باید وضعیت دارایی را از نظر کاهش ارزش بررسی کند.
در نهایت، داراییهای نامشهود پس از شناسایی اولیه، با توجه به عمر مفید، استهلاک و الزامات کاهش ارزش، در صورتهای مالی گزارش میشوند.
سوالات متداول درباره داراییهای مشهود و نامشهود
دارایی مشهود دارای ماهیت فیزیکی است و میتوان آن را مشاهده یا لمس کرد؛ مانند زمین، ساختمان، خودرو و ماشینآلات. در مقابل، دارایی نامشهود وجود فیزیکی ندارد، اما میتواند برای شرکت منافع اقتصادی ایجاد کند؛ مانند حق اختراع، نرمافزار و مجوزهای قانونی.
زمین، ساختمان، ماشینآلات، تجهیزات تولیدی، خودرو، مبلمان و وسایل اداری از نمونههای دارایی مشهود هستند. این داراییها معمولاً برای تولید کالا، ارائه خدمات یا انجام فعالیتهای اداری شرکت نگهداری میشوند.
بله. داراییهای نامشهودی که عمر مفید محدودی دارند، طی دوره عمر مفید خود مستهلک میشوند؛ برای مثال، نرمافزار خریداریشده با عمر مفید پنجساله. اما داراییهای نامشهود با عمر مفید نامحدود مستهلک نمیشوند و باید از نظر کاهش ارزش مورد بررسی قرار گیرند.
برند و شهرت تجاری میتوانند ارزش اقتصادی داشته باشند، اما هر ارزش تجاری الزاماً بهعنوان دارایی نامشهود در حسابداری ثبت نمیشود. برای مثال، شهرتی که شرکت در طول فعالیت خود ایجاد کرده است، معمولاً بهصورت دارایی مستقل شناسایی نمیشود. در مقابل، برخی داراییهای نامشهود قابل شناسایی مانند علائم تجاری خریداریشده، در صورت احراز شرایط حسابداری، قابلیت ثبت دارند.
۵. آیا نرمافزار خریداریشده در حسابداری دارایی مشهود است یا نامشهود؟
نرمافزاری که بهعنوان یک حق یا مجوز مستقل خریداری شده و شرایط شناسایی دارایی نامشهود را دارد، در گروه داراییهای نامشهود قرار میگیرد. با این حال، اگر نرمافزار بخش جداییناپذیر یک دستگاه یا ماشینآلات باشد و بدون آن تجهیز قابل استفاده نباشد، ممکن است همراه با دارایی مشهود مربوط طبقهبندی شود.
جمعبندی
داراییهای مشهود و نامشهود هر دو از منابع اقتصادی مهم یک واحد تجاری هستند، اما از نظر ماهیت، نحوه شناسایی و روش حسابداری تفاوتهایی دارند. داراییهای مشهود مانند زمین، ساختمان و ماشینآلات دارای وجود فیزیکی هستند؛ درحالیکه داراییهای نامشهود مانند نرمافزار، حق اختراع و مجوزها ماهیت فیزیکی ندارند.
شناخت تفاوت این دو گروه، تنها به دستهبندی داراییها محدود نمیشود؛ بلکه در ثبت صحیح معاملات، محاسبه استهلاک، بررسی کاهش ارزش و تهیه صورتهای مالی نیز اهمیت دارد. به همین دلیل، حسابدار باید پیش از ثبت هر دارایی، شرایط شناسایی، بهای تمامشده و عمر مفید آن را بهدرستی بررسی کند.
اگر برای ثبت و نگهداری حسابهای شرکت، شناسایی داراییها یا تهیه صورتهای مالی به راهنمایی تخصصی نیاز دارید، میتوانید از خدمات حسابداری کاوش گویا ارقام استفاده کنید و امور مالی کسبوکار خود را با دقت بیشتری مدیریت کنید.