
براساس قوانین و مقرارات اشخاص حقیقی که صاحب یک شغل یا کسب و کار هستند و از آن درآمدی بصورت مستقل دارند به عنوان صاحبان مشاغل مالیاتی طلقی میشوند. سازمان امور مالیاتی به منظور شفافسازی جهت تعیین تکالیف و نرخ های مالیاتی، گروه بندی صاحبان مشاغل مالیاتی را معرفی کرده است.
صاحبان مشاغل مالیاتی به سه گروه تقسیم می شوند که به عنوان گروه 1، 2 و 3 شناخته می شوند. با این نوع جداسازی و دسته بندی از فرار مالیاتی جلوگیری می شود و فشار مالیاتی بر کسب وکارهای کوچک کم می شود و برای شرکت های بزرگ که درآمد خوبی دارند می توان نرخ و مبالغ مالیاتی مناسبی تعیین کرد لذا با این امر رشد اقتصادی کشور بهبود می یابد.
بنابراین با توجه به اهمیت این موضوع؛ در این مقاله شرکت کاوش گویای ارقام در رابطه با نحوه ی تقسیم بندی گروه بندی صاحبان مشاغل مالیاتی؛ معرفی گروه بندی صاحبان مشاغل مالیاتی؛ وظایف و تکالیف هر گروه و درنهایت نکات مهم در رابطه با این موضوع صحبت خواهد کرد. با ما در این بخش از خدمات مالیاتی همراه باشید.
آنچه در این مقاله می خوانید:
نحوهی تقسیم بندی مشاغل مالیاتی
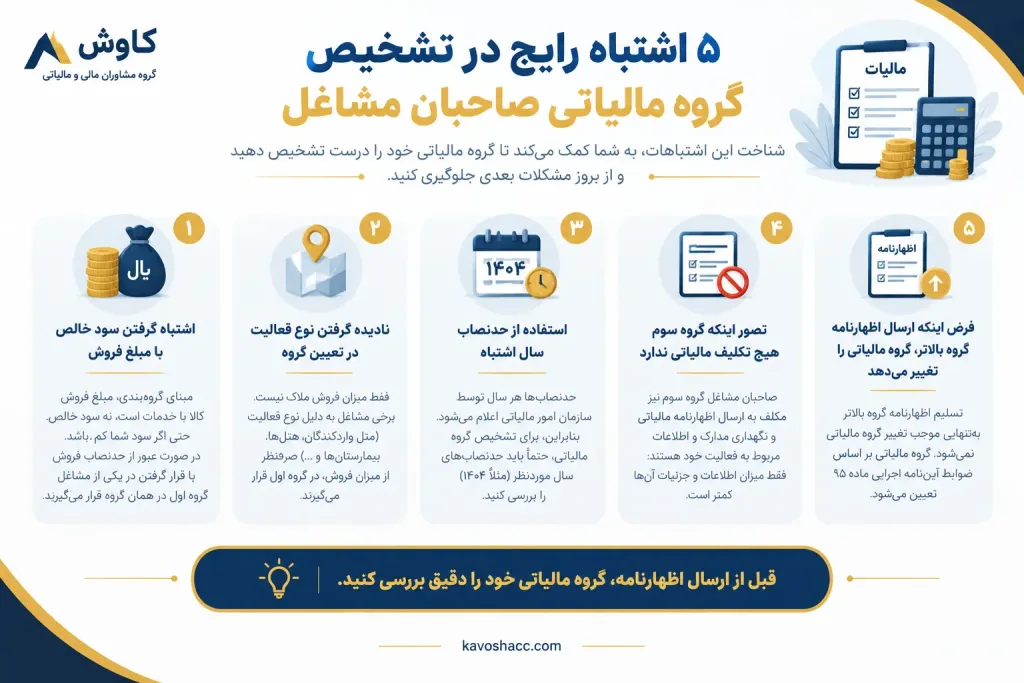
سازمان امور مالیاتی کشور تا سال 1394 مشاغل را براساس صنف و نوع شغل دسته بندی میکرد اما بعد از سال 1394 این سازمان برای گروه بندی صاحبان مشاغل مالیاتی میزان فروش کالا و خدمات یک سال مالی، نوع فعالیت و حجم معاملات را ملاک دسته بندی قرار داد. باید به این نکته توجه کرد که مبنای سازمان امور مالیاتی برای دسته بندی، درآمد ناشی از فروش خدمات و کالا هست نه سودی که این از درآمد به دست می آید.
مبنای گروهبندی صاحبان مشاغل مالیاتی چیست؟
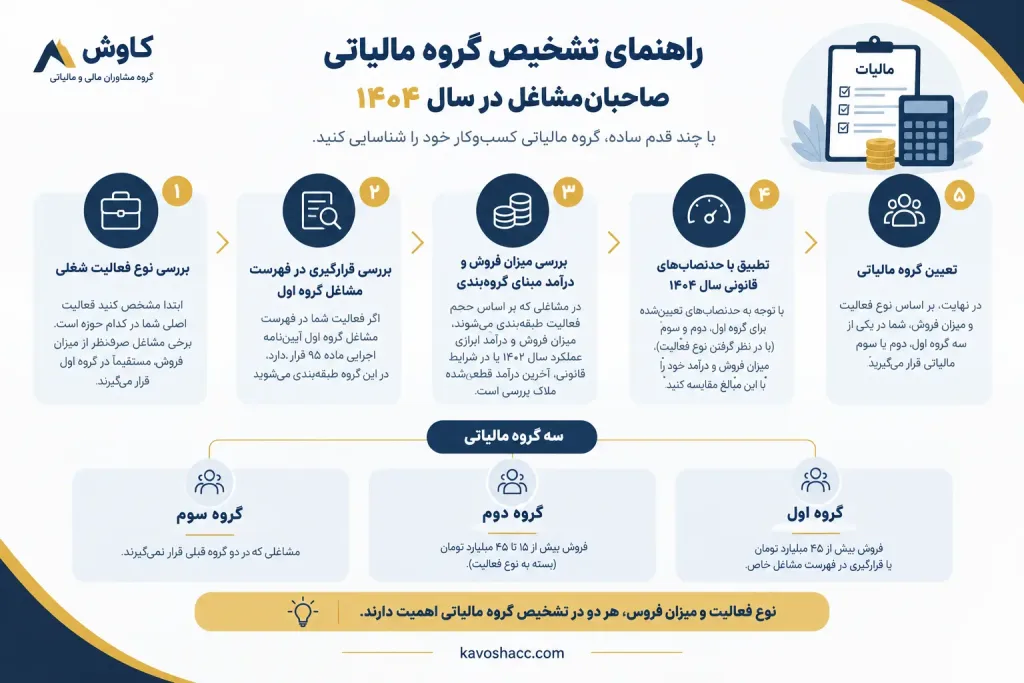
بر اساس آییننامه اجرایی ماده ۹۵ قانون مالیاتهای مستقیم، گروهبندی صاحبان مشاغل با توجه به نوع فعالیت و حجم فروش کالا یا خدمات انجام میشود. در این فرآیند، مبلغ فروش و درآمد ابرازی در اظهارنامه مالیاتی عملکرد دو سال قبل و در شرایط مقرر، آخرین درآمد قطعیشده مؤدی مورد توجه قرار میگیرد.
نکته مهم این است که مبنای گروهبندی، سود خالص کسبوکار نیست؛ بلکه فروش کالا یا فروش توأم کالا و خدمات است. همچنین برای استفاده از آخرین درآمد قطعیشده، شرایط قانونی مربوط به ابلاغ برگ قطعی باید رعایت شده باشد. بنابراین، برای تشخیص گروه مالیاتی هر سال باید سال عملکرد مبنا و حدنصابهای معتبر همان سال را بررسی کرد.
گروه اول مشاغل مالیاتی؛ صاحبان کسبوکارهای بزرگ و پردرآمد
در گروه اول دسته بندی بر دو اساس حجم فروش (که همان مبلغ درآمد ابزاری و قطعی حاصل از فروش هست) و نوع فعالیت انجام می شود. بر مبنای حجم فروش؛ بر طبق قوانین ذکر شده در سال 1404 تمامی کسب و کارهایی که درآمد ابرازی و قطعی شده آنها طبق اظهارنامه 2 سال گذشته (یعنی سال 1402)، بیشتر از 55 میلیارد تومان هست در گروه اول یا “الف” مشاغل جای دارند کمااینکه بر اساس نوع فعالیت 8 گروه شغلی معرفی شده است که این گروهها به شرح ذیل هستند:
- کلیه واردکنندگان و صادرکنندگان که دارای کارت بازرگانی می باشند (ممکن است فردی کارت بازرگانی داشته باشد ولی کار صادرات و واردات انجام ندهد ولی جزء گروه اول هست و باید تکالیف مالیاتی این دسته را انجام دهد)
- همهی صاحبان مشاغلی که صرافی انجام می دهند.
- کلیه صاحبان هتلهای سه ستاره و بالاتر در دسته اول قرار می گیرند.
- کلیه صاحبان کارخانهها؛ واحدهای تولیدی و معادنی که دارای جواز تأسیس و پروانه بهرهبرداری هستند.
- کلیه صاحبان بیمارستانها، زایشگاهها و کلینیکهای تخصصی (کلینیکهای غیر تخصصی را شامل نمی شود).
- کلیه افراد حقیقی که مجوز فعالیت فروشگاههای زنجیرهای را دارند حتی ممکن هست فعالیتی نکنند و درآمدی هم نداشته باشند.
- صاحبان موسسات (در اینجا احتمالا منظور صاحبان حساب می باشد زیر موسسات برای افراد حقوقی هست) حسابرسی، حسابداری و دفترداری، خدمات مالی و ارائهدهندگان خدمات مدیریتی، مشاورهای، انفورماتیک و طراحی سیستم
- صاحبان موسسات حمل و نقل موتوری، زمینی، دریایی و هوایی اعم از مسافری و یا باربری
نکته: در دسته بندی بر اساس نوع فعالیت فرقی نمی کند شما یک ریال درآمد دارید یا 100 میلیارد با توجه به نوع فعالیت در این دسته قرار دارید و تبصره ها و تسهیلات مالیاتی نیز شامل این 8 دسته نمی شود.
تکالیف مالیاتی مشترک صاحبان مشاغل
با توجه به دسته بندی که صحبت شد تمامی صاحبان مشاغل که در گروه های 1 تا 3 قرار می گیرند باید اظهارنامه مالیاتی خود را به سازمان امور مالیاتی در زمان مقرر شده ارسال کنند جهت تکمیل این اظهارنامه مدارک و مستنداتی مورد نیاز است. برخی از این مدارک در بین گروهها یکسان و مشترک است.
بطور مثال ارائه اطلاعات هویتی(کارت ملی و شناسنامه)، اطلاعات مکانی که در آن فعالیت انجام می شود؛ مجوزها؛ درآمد مشمول مالیات، بخشودگی های مالیاتی، معافیت های قانونی و مالیات های متعلق، اطاعات شرکا و اطلاعات حساب های بانکی. اما دسته ای دیگر از این مدارک و مستنداتی جهت تسلیم اظهار نامه مالیاتی متفاوت است که در زیر به آنها اشاره شده است.
تکالیف مالیاتی مشاغل گروه اول جهت تسلیم اظهار نامه
صاحبان مشاغل گروه اول، در مقایسه با گروههای دوم و سوم، باید اطلاعات مالی و حسابداری کاملتری را نگهداری و در اظهارنامه مالیاتی خود ارائه کنند. بر اساس آییننامه اجرایی ماده ۹۵، اطلاعات این گروه شامل صورتحساب سود و زیان، ترازنامه، اطلاعات هویتی و مکانی، اطلاعات شرکا، درآمد مشمول مالیات و سایر اطلاعات مرتبط با فعالیت است.
همچنین اطلاعات مربوط به موجودی مواد و کالا در ابتدا و پایان دوره، واردات و صادرات کالاها و خدمات و حسابهای بانکی مرتبط با فعالیت شغلی، حسب مورد، در زمره اطلاعات موردنیاز این گروه قرار میگیرد.
بنابراین، صاحبان مشاغل گروه اول باید اسناد و مدارک مالی خود را بهصورت منظم و مطابق مقررات نگهداری کنند تا امکان تهیه صورتهای مالی و ارائه اطلاعات موردنیاز سازمان امور مالیاتی فراهم باشد.
افراد حقوقی که شعبه یا شعبههایی دارند لازم است بر مبنای روش هایی که برای سیستم حسابداری استفاده می کنند خلاصه عملیات را حداقل یک بار در سال در دفاتر ثبت کنند درصورتی که شعبه ها دفاتر ثبت شده ندارند ضروری است خلاصه عملیات هر ماه را تا پایان ماه بعد در دفاتر مرکز ثبت کنند.
15 روز بعد از پایان هر ماه باید رویداد های مالی (گزارش معاملات فصلی) ثبت شوند و به دفتر کل ارسال گردد.
در این گروه لازم است از نرم افزارهای حسابداری پیشرفته که مورد تأیید سازمان امور مالیاتی هست استفاده شود و این نوع سیستم قابلیت اتصال به سامانه my.tax.gov.ir را دارا باشد. در این گروه ترازنامه مالی و صورت حساب سود و زیان نیز الزامی هست که ارائه دهند. در کنار موارد ذکر شده موجودی مواد و کالا در اول و پایان هر دوره باید ارسال شود. اگر در زمینه واردات و صادرات کالاها و یا خدمات فعال هستید گزارش این موارد نیز باید تسلیم شود.
گروه دوم مشاغل مالیاتی؛ افراد با درآمد متوسط و رو به بالا
گروه دوم مشاغل مالیاتی شامل چه کسبوکارهایی است؟
گروه دوم مالیاتی شامل صاحبان مشاغلی است که بر اساس حجم فعالیت، در گروه اول قرار نمیگیرند، اما فروش کالا یا فروش توأم کالا و خدمات آنها از حدنصاب گروه سوم بیشتر است و از حدنصاب گروه اول تجاوز نمیکند.
برای گروهبندی سال ۱۴۰۴، فروش و درآمد ابرازی عملکرد سال ۱۴۰۲ یا آخرین درآمد قطعیشده در شرایط مقرر، مبنای بررسی قرار میگیرد. بر اساس حدنصابهای آییننامه، بازه بیش از ۱۵ میلیارد تا ۴۵ میلیارد تومان در معیار مربوط به گروه دوم قرار میگیرد.
البته اگر شغل مؤدی از فعالیتهایی باشد که بهواسطه نوع فعالیت در گروه اول قرار میگیرند، صرف میزان فروش برای تعیین گروه مالیاتی کافی نیست.
تکالیف مالیاتی مشاغل گروه دوم جهت تسلیم اظهار نامه
تکالیف گروه دوم نسبت به گروه اول ساده تر است و باعث می شود فشار کمتری به این گروه از کسب و کارها وارد شود.این گروه نیز باید مانند گروه اول موجودی مواد و کالا را در اول و پایان هر دوره گزراش دهند و همچنین صورت های درآمد و هزینه سالیانه مانند اطلاعات فاکتور خرید و فروش کالا و خدمات را نیز ارسال کنند. در این گروه استفاده از سیستم های حسابداری اجبار نیست. لازم است اطلاعات مالی و دارایی در رابطه با شغل باید ثبت گردد.
| نوع اطلاعات | گروه اول | گروه دوم | گروه سوم |
| صورتهای مالی | ترازنامه و صورت سود و زیان | صورت درآمد و هزینه | خلاصه درآمد و هزینه |
| خرید، فروش و هزینهها | اطلاعات مالی تفصیلی | اطلاعات خرید، فروش و هزینهها | خلاصه خرید، فروش و هزینهها |
| موجودی مواد و کالا | ابتدا و پایان دوره | ابتدا و پایان دوره | در قالب اطلاعات مقرر برای این گروه |
| اطلاعات داراییها | حسب اطلاعات موردنیاز اظهارنامه | اطلاعات اموال و داراییهای مرتبط با شغل | مطابق اطلاعات موردنیاز اظهارنامه |
| اطلاعات بانکی شغلی | ارائه اطلاعات مربوط | ارائه اطلاعات مربوط | اطلاعات موردنیاز اظهارنامه |
همانطور که مشاهده میکنید، تفاوت اصلی گروههای مالیاتی در میزان جزئیات اطلاعات مالی و مدارکی است که باید نگهداری و در اظهارنامه ارائه شود. با این حال، گروه سوم نیز از تکالیف قانونی معاف نیست و باید اطلاعات درآمد و هزینه خود را مطابق مقررات ثبت و نگهداری کند.
گروه سوم مشاغل مالیاتی؛ صاحبان کسبوکارهای کوچک
مانند گروه دوم این دسته بندی نیز بر اساس حجم فروش صورت می گیرد. افرادی که بر اساس اظهارنامه مالیاتی دو سال قبل، درآمد ابرازی آنها کمتر از 10 میلیارد تومان باشد، در گروه سوم یا “ج” مشاغل مالیاتی قرار میگیرند. برای مثال میتوان به فروشگاههای کوچک، رستوران ها، کسب و کارهای تازه تاسیس؛ کسبوکارهای کوچک و خرد، کارگاه های محلی، فریلنسرها و کسب وکارهای خانگی اشاره کرد. تکالیف این گروه در مقایسه با دو گروه دیگر بسیار کم و ساده هست نیاز هست کلیه مدارک مشترکی که ذکر شد ارائه دهند و همچنین خلاصهای از درآمد و هزینه سالیانه مانند فاکتور خرید و فروش کالا و خدمات و هزینه های دیگر نیز گزارش دهند.
گروه بندی مشاغل خدماتی
در مشاغلی که فعالیت آنها صرفاً به ارائه خدمات اختصاص دارد، نصف حدنصابهای فروش تعیینشده برای گروهبندی صاحبان مشاغل ملاک عمل قرار میگیرد. به همین دلیل، حدنصاب گروهبندی مشاغل خدماتی با مشاغلی که فروش کالا یا فروش توأم کالا و خدمات دارند، متفاوت است.
برای گروهبندی سال ۱۴۰۴، با درنظرگرفتن حدنصابهای ۴۵ و ۱۵ میلیارد تومان، نصابهای مشاغل صرفاً خدماتی به این صورت محاسبه میشوند:
- گروه اول: بیش از ۲۲.۵ میلیارد تومان
- گروه دوم: بیش از ۷.۵ میلیارد تومان تا ۲۲.۵ میلیارد تومان
- گروه سوم: تا ۷.۵ میلیارد تومان
این قاعده برای مشاغلی است که صرفاً خدمات ارائه میکنند و باید در کنار آن، شرایط مربوط به نوع فعالیت و سایر ضوابط آییننامه نیز بررسی شود.
سوالات متداول گروهبندی مشاغل مالیاتی
گروهبندی مشاغل مالیاتی، تقسیم صاحبان مشاغل به سه گروه اول، دوم و سوم بر اساس نوع فعالیت و حجم فروش است. این گروهبندی، نوع اطلاعات و مدارک موردنیاز برای انجام تکالیف مالیاتی را مشخص میکند.
گروهبندی سال ۱۴۰۴ بر اساس نوع فعالیت و حدنصابهای فروش مقرر انجام میشود. برای مشاغلی که بر اساس حجم فعالیت طبقهبندی میشوند، فروش و درآمد ابرازی عملکرد سال ۱۴۰۲ یا در شرایط قانونی، آخرین درآمد قطعیشده ملاک بررسی است.
بر اساس حدنصابهای آییننامه اجرایی ماده ۹۵، گروه اول شامل مشاغل با فروش بیش از ۴۵ میلیارد تومان، گروه دوم شامل فروش بیش از ۱۵ تا ۴۵ میلیارد تومان و گروه سوم شامل مشاغلی است که در دو گروه قبلی قرار نمیگیرند. نوع فعالیت و شرایط قانونی نیز باید بررسی شود.
بله، صاحبان مشاغل گروه سوم در صورت برخورداری از شرایط قانونی و احراز ضوابط دستورالعمل همان سال، میتوانند از تسهیلات تبصره ماده ۱۰۰ استفاده کنند. بااینحال، گروهبندی بهتنهایی به معنای برخورداری قطعی از این تسهیلات نیست.
خیر. تسلیم اظهارنامه گروه بالاتر، بهتنهایی موجب تغییر گروه مالیاتی مؤدی نمیشود. گروه مالیاتی بر اساس ضوابط آییننامه اجرایی ماده ۹۵ تعیین میشود.
طبق آییننامه اجرایی ماده ۹۵، در دو سال اول شروع فعالیت، تعیین گروه مالیاتی برای صاحبان مشاغل، بهاستثنای مشاغلی که به دلیل نوع فعالیت در گروه اول قرار میگیرند، بنا به انتخاب آنهاست. از سال سوم فعالیت، گروهبندی باید بر اساس نصابهای مقرر انجام شود.
سخن پایانی
گروهبندی صاحبان مشاغل مالیاتی یکی از معیارهای مهم برای تعیین تکالیف قانونی و نحوه ارائه اطلاعات مالی به سازمان امور مالیاتی است. برای تشخیص صحیح گروه مالیاتی، ابتدا باید نوع فعالیت و میزان فروش کسبوکار در سال مبنا بررسی شود و سپس حدنصابهای قانونی و شرایط مربوط به گروههای اول، دوم و سوم مورد توجه قرار گیرد.
پیش از تسلیم اظهارنامه مالیاتی، پیشنهاد میشود موارد زیر را بررسی کنید:
- نوع فعالیت و گروه مالیاتی مرتبط با آن
- میزان فروش و درآمد مبنای گروهبندی
- تکالیف قانونی و مدارک موردنیاز گروه مربوط
- اطلاعات مالی و اسناد موردنیاز برای تکمیل اظهارنامه
با توجه به اهمیت رعایت مقررات مالیاتی و احتمال تغییر ضوابط در سالهای مختلف، استفاده از مشاوره تخصصی میتواند به کاهش خطا در تشخیص گروه مالیاتی و انجام تکالیف قانونی کمک کند. برای دریافت راهنمایی در این زمینه میتوانید از مشاوره مالیاتی کاوش گویا ارقام استفاده کنید.