
مالیات بر ارزش افزوده یکی از مهمترین تکالیف مالیاتی کسبوکارها در ایران است؛ اما همه کالاها و خدمات مشمول این مالیات نیستند. قانون مالیات بر ارزش افزوده، گروهی از کالاها و خدمات را با شرایط مشخص از پرداخت مالیات و عوارض معاف کرده است. به همین دلیل، آگاهی از فهرست معافیتها برای صاحبان کسبوکار، حسابداران، مدیران مالی و فعالان اقتصادی اهمیت زیادی دارد.
مبنای اصلی شناسایی کالاها و خدمات معاف در سال ۱۴۰۵، ماده ۹ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ و اصلاحات و مقررات مرتبط با آن است. بررسی متن این ماده و احکام مالیاتی بودجه سال ۱۴۰۵ نشان میدهد که برای تشخیص معافیت باید به نوع دقیق کالا یا خدمت، شرایط قانونی و استثناهای مربوط توجه کرد؛ نه صرفاً عنوان شغلی یا جواز فعالیت.
در این مقاله، فهرست مهمترین کالاها و خدمات معاف از مالیات بر ارزش افزوده، شرایط برخورداری از معافیت، استثناهای مهم و تکالیف مالیاتی کسبوکارها را بررسی میکنیم.
آنچه در این مقاله می خوانید:
- مالیات بر ارزش افزوده چیست و معافیت آن چه معنایی دارد؟
- فهرست کالاهای معاف از مالیات بر ارزش افزوده ۱۴۰۵
- فهرست خدمات معاف از مالیات بر ارزش افزوده ۱۴۰۵
- آیا واردات کالاهای معاف نیز از مالیات بر ارزش افزوده معاف است؟
- شرایط و نکات مهم برای استفاده از معافیت مالیات بر ارزش افزوده
- اگر فروشنده کالای معاف، مالیات بر ارزش افزوده دریافت کند چه میشود؟
- تفاوت معافیت مالیات بر ارزش افزوده با معافیت مالیات عملکرد چیست؟
- پرسشهای متداول درباره مشاغل معاف از مالیات ارزش افزوده ۱۴۰۵
- جمعبندی
مالیات بر ارزش افزوده چیست و معافیت آن چه معنایی دارد؟
مالیات بر ارزش افزوده، مالیاتی است که طبق قانون بر عرضه کالاها و ارائه خدمات مشمول و همچنین برخی واردات تعلق میگیرد. با این حال، قانونگذار در ماده ۹ قانون مالیات بر ارزش افزوده، موارد مشخصی را از پرداخت مالیات و عوارض معاف کرده است.
معافیت مالیات بر ارزش افزوده به این معناست که عرضه کالا یا خدمت موردنظر، در صورت انطباق با شرایط قانونی، مشمول دریافت این مالیات و عوارض نیست.
نکته مهم این است که معافیت مالیات بر ارزش افزوده با معافیت مالیات بر درآمد یا مالیات عملکرد تفاوت دارد. ممکن است فروش یک کالا از ارزش افزوده معاف باشد، اما درآمد حاصل از فروش آن همچنان مشمول بررسی و محاسبه مالیات عملکرد قرار بگیرد.
همچنین معافیت یک فعالیت لزوماً به معنی حذف تمام تکالیف مالیاتی کسبوکار نیست. تکالیفی مانند ثبت و نگهداری اسناد، صدور صورتحساب در موارد لازم و رعایت الزامات سامانه مؤدیان باید با توجه به وضعیت مؤدی و مقررات جاری بررسی شوند.
فهرست کالاهای معاف از مالیات بر ارزش افزوده ۱۴۰۵
ماده ۹ قانون مالیات بر ارزش افزوده، گروههای مختلفی از کالاها را در فهرست معافیت قرار داده است. مهمترین این گروهها عبارتاند از:
۱. محصولات کشاورزی فرآورینشده
محصولات کشاورزی خام از جمله گروههای اصلی کالاهای معاف هستند. این گروه شامل موارد زیر میشود:
- محصولات خام زراعی و باغی
- گیاهان دارویی
- محصولات مرتعی و جنگلی، از جمله چوب خام
- محصولات گلخانهای مانند سبزی، صیفی، گل، گیاه و انواع قارچ
البته نوع عملیات انجامشده روی محصول اهمیت دارد. طبق ماده ۹، برخی فعالیتها مانند بستهبندی، انبارداری، نگهداری در سردخانه، پاککردن، درجهبندی، شستوشو، تفکیک و خشککردن محصولات، در شرایط مقرر فرآوری کشاورزی محسوب نمیشوند.
بنابراین، برای تعیین وضعیت مالیاتی محصول، باید ماهیت محصول و نوع عملیات انجامشده روی آن بررسی شود. هر نوع تغییر یا فرآوری را نمیتوان بدون بررسی جزئیات، مشمول یا خارج از معافیت دانست.
۲. دام زنده، نهادههای کشاورزی و اقلام مرتبط
برخی از کالاهای مرتبط با تولیدات کشاورزی و دامی نیز در فهرست معافیت قرار دارند، از جمله:
- دام زنده و خوراک آن
- مواد اصلی تولیدمثل دام زنده، مطابق مجوزهای قانونی مربوط
- بذر، نشاء و نهال
- سم و کود
- آب مورد استفاده در کشاورزی
- کمپوست، کشت بافت و بستر آماده کشت بافت
اعمال معافیت باید با توجه به تعریف قانونی کالا و شرایط مقرر در ماده ۹ انجام شود.
۳. مواد غذایی و کالاهای اساسی
بخشی از مواد غذایی پرمصرف و کالاهای اساسی نیز طبق ماده ۹ از مالیات بر ارزش افزوده معاف هستند. مهمترین موارد عبارتاند از:
- شیر، پنیر و ماست
- تخم ماکیان
- آرد و نان
- انواع گوشت و فرآوردههای گوشتی مطابق فهرست سالانه وزارت بهداشت
- برنج، حبوبات، سویا و پروتئین سویا
- انواع روغن خوراکی گیاهی و حیوانی
- شیرخشک مخصوص تغذیه کودکان
- تخممرغ نطفهدار و تبدیل آن به جوجه یکروزه
توجه: معافیت تمام محصولات غذایی را نمیتوان صرفاً از روی عنوان کلی آنها نتیجه گرفت. در مورد گوشت و فرآوردههای گوشتی، فهرست مربوط و شرایط قانونی باید بررسی شود. همچنین اعمال معافیت مواد خوراکی مشمول حکم ماده ۹، به دریافت گواهی سلامت محصول از مراجع قانونی ذیصلاح وابسته است.
۴. کاغذ، لوازم تحریر و محصولات چاپی
برخی کالاهای مرتبط با کاغذ و نشر نیز در فهرست معافیت قرار دارند:
- خمیر کاغذ و کاغذ باطله
- دفتر تحریر
- کاغذ چاپ، تحریر و روزنامه
- نسخههای کاغذی و الکترونیکی کتاب
- روزنامه
- مجله و نشریه
معافیت این گروهها باید بر اساس عنوان قانونی کالا بررسی شود و نباید آن را به تمام محصولات چاپی، تبلیغاتی یا فرهنگی تعمیم داد.
۵. شمش طلا، داراییهای غیرمنقول و برخی انتقالهای دارایی
موارد زیر نیز در ماده ۹ پیشبینی شدهاند:
- انواع شمش طلا، اعم از وارداتی و داخلی
- حوالههای کاغذی یا الکترونیکی دارای پشتوانه صددرصد طلا
- داراییهای غیرمنقول و حوالههای مبتنی بر آنها
- برخی انتقالهای دارایی به یا از صندوقهای سرمایهگذاری پروژه و نهادهای واسط، در چارچوب شرایط قانونی مربوط
معافیت این موارد به معنای معاف بودن تمام معاملات مرتبط با طلا، املاک، سرمایهگذاری یا خدمات واسطهگری نیست. ماهیت معامله و عنوان قانونی آن باید جداگانه بررسی شود.
۶. فرش دستباف و صنایع دستی
فرش دستباف و مواد اولیه اصلی آن در فهرست کالاهای معاف قرار دارند. همچنین صنایع دستی تولید داخل، در چارچوب قانون حمایت از هنرمندان، استادکاران و فعالان صنایع دستی و مطابق فهرست تأییدشده قانونی، مشمول معافیت هستند.
برای تشخیص معافیت یک محصول صنایع دستی، صرف دستساز بودن کالا کافی نیست؛ محصول باید با تعریف و فهرست قانونی مربوط مطابقت داشته باشد.
۷. دارو، واکسن و تجهیزات درمانی
گروه دیگری از کالاهای معاف شامل موارد زیر است:
- انواع دارو و واکسن انسانی و دامی
- لوازم مصرفی درمانی
- لوازم توانبخشی
با این حال، معافیت عرضه داخلی را نباید بهصورت خودکار به واردات همان کالا تعمیم داد. قانون برای واردات این گروه، شرایط خاصی از جمله وضعیت مشابه داخلی و کمبود تولید نسبت به نیاز بازار در نظر گرفته است.
۸. برخی تجهیزات تخصصی و کالاهای خاص
بر اساس ماده ۹، گروههایی از تجهیزات تخصصی نیز با رعایت شرایط و فهرستهای قانونی معاف هستند، از جمله:
- رادار و تجهیزات کمکناوبری هوانوردی
- تجهیزات نظامی و اطلاعاتی موضوع مقررات گمرکی
- تجهیزات و اقلام دارای کاربرد صرفاً دفاعی، نظامی، انتظامی، امنیتی و اطلاعاتی، مطابق فهرست مصوب
این موارد معافیتهای تخصصی هستند و نمیتوان آنها را به تمام تجهیزات صنعتی، الکترونیکی یا امنیتی تعمیم داد.
فهرست خدمات معاف از مالیات بر ارزش افزوده ۱۴۰۵
علاوه بر کالاها، ماده ۹ گروههایی از خدمات را نیز با شرایط مشخص معاف کرده است. مهمترین آنها در ادامه آمدهاند.
۱. خدمات درمانی، تشخیصی و توانبخشی
خدمات زیر در چارچوب ماده ۹ در گروه خدمات معاف قرار میگیرند:
- خدمات درمانی
- خدمات تشخیصی و پیشگیری
- خدمات توانبخشی و حمایتی
- خدمات آرامستانها
همچنین برخی خدمات درمانی و پیشگیری دامی و گیاهی و خدمات مشخص مرتبط با مکانیزاسیون آب کشاورزی، کشت بافت و تولید اندامهای تکثیری گیاهان نیز در این گروه قرار دارند.
۲. خدمات چاپ، نشر و توزیع نشریات
خدمات زینک، چاپ، انتشار روزنامه، کتاب و نشریه و خدمات نشر و توزیع آنها، در چارچوب قانون معاف هستند.
با این حال، قانون برای برخی موارد استثنا در نظر گرفته است؛ از جمله مؤسسات کمکآموزشی و کنکور و تبلیغات کالاها و خدمات داخلی در روزنامهها و نشریات. بنابراین، معاف بودن خدمات نشر را نباید به همه خدمات تبلیغاتی یا آموزشی مرتبط تعمیم داد.
۳. خدمات مرتبط با حقوق و دستمزد
ارائه خدماتی که مابهازای آن بهصورت حقوق و دستمزد پرداخت میشود، در صورتی که مشمول فصل مالیات بر درآمد حقوق قانون مالیاتهای مستقیم باشد، طبق ماده ۹ از مالیات بر ارزش افزوده معاف است.
در قراردادهای شرکتهای تأمین نیروی انسانی و قراردادهای حجمی که نیروی کار در اختیار متقاضی قرار میگیرد، ممکن است بخش مربوط به هزینه حقوق و دستمزد معاف باشد؛ اما این حکم به تأیید میزان حقوق، دستمزد و مزایا توسط سازمان بیمهگر وابسته است.
بنابراین، نباید کل مبلغ قرارداد تأمین نیرو را بدون بررسی اجزای آن معاف فرض کرد.
۴. خدمات بانکی و اعتباری
برخی عملیات و خدمات بانکی در چارچوب قوانین و مصوبات مربوط از مالیات بر ارزش افزوده معاف هستند، از جمله:
- دریافت سپرده
- اعطای تسهیلات یا ایجاد اعتبار
- ارائه ضمانتنامه
- انتقال وجه
همچنین خدمات اعتباری صندوقهای قرضالحسنه دارای مجوز و خدمات مالی و اعتباری برخی صندوقهای حمایتی، سرمایهگذاری، بیمهای و پژوهش و فناوری، در محدوده مجوز و اساسنامه قانونی آنها، در فهرست معافیت قرار دارند.
معاف بودن برخی خدمات بانکی به این معنی نیست که تمام خدمات ارائهشده توسط بانکها یا شرکتهای مالی از ارزش افزوده معاف هستند.
۵. خدمات بیمهای
برخی خدمات بیمهای معاف از مالیات بر ارزش افزوده عبارتاند از:
- بیمههای زندگی
- بیمه محصولات کشاورزی
- بیمه اجتماعی
- بیمه درمان تکمیلی
برای تشخیص وضعیت سایر خدمات بیمهای، باید نوع خدمت و عنوان قانونی آن بررسی شود.
۶. خدمات بازار سرمایه و صندوقهای سرمایهگذاری
خدمات مشخص بازار سرمایه نیز طبق ماده ۹ معاف هستند، از جمله:
- خدمات معاملات و تسویه اوراق بهادار و کالا در بورسها و بازارهای خارج از بورس، در چارچوب مقررات مربوط
- انتشار و نقلوانتقال سهام، حق تقدم، سهمالشرکه و سایر اوراق بهادار مشمول قانون
- صدور، ابطال و نقلوانتقال واحدهای سرمایهگذاری صندوقهای سرمایهگذاری دارای مجوز از سازمان بورس
همچنین سود تسهیلات اعطایی شرکتهای واسپاری یا لیزینگ دارای مجوز از بانک مرکزی به مشتریان، در محدوده مقرر در ماده ۹ معاف است. این معافیت را نباید به کل مبلغ دارایی یا اموال واگذارشده در قرارداد لیزینگ تعمیم داد.
۷. خدمات حملونقل
خدمات حملونقل بار و مسافر درونشهری، برونشهری و بینالمللی در بخشهای جادهای، ریلی و دریایی، طبق ماده ۹ در گروه خدمات معاف قرار دارند.
برای تشخیص وضعیت مالیاتی خدمات جانبی یا فعالیتهای دیگری که در کنار حملونقل ارائه میشوند، باید ماهیت مستقل هر خدمت بررسی شود.
۸. خدمات آموزشی، پژوهشی و ورزشی
خدمات آموزشی، پژوهشی و ورزشی دارای مجوز از مراجع ذیصلاح، مطابق قانون و آییننامه اجرایی مربوط، از مالیات بر ارزش افزوده معاف هستند.
بنابراین، صرف فعالیت یک مجموعه در حوزه آموزش، ورزش یا پژوهش برای برخورداری از معافیت کافی نیست؛ نوع خدمت، مجوزهای لازم و انطباق با مقررات مربوط اهمیت دارد.
۹. خدمات اقامتی برخی هتلها و مراکز اقامتی
خدمات اقامتی هتلهای سهستاره و پایینتر، مهمانپذیرها و سایر مراکز اقامتی دارای مجوز از وزارت میراث فرهنگی، گردشگری و صنایع دستی یا اتحادیههای ذیربط، در محدوده مقرر در ماده ۹ معاف هستند.
این حکم به معنی معاف بودن تمام هتلها، اقامتگاهها یا تمام خدمات جانبی مراکز اقامتی نیست.
۱۰. شارژ مشترک شهرکهای صنعتی و خدمات تخصصی خاص
قانون برای برخی موارد خاص نیز معافیت در نظر گرفته است؛ از جمله:
- قدرالسهم هزینه مشترک یا شارژ دریافتی توسط شرکتهای خدماتی مشمول قانون مربوط به شهرکهای صنعتی، از واحدهای مستقر در این شهرکها بابت ارائه خدمات به آنها
- خدمات فنی، بازسازی، تعمیر و نگهداری تجهیزات دارای کاربرد مشخص دفاعی و امنیتی، در صورت ارائه توسط مراکز وابسته به دستگاههای نظامی، انتظامی و امنیتی و با رعایت فهرست و مقررات مربوط
این موارد محدود به شرایطی هستند که در قانون ذکر شده است و نباید به همه شرکتهای خدماتی یا تعمیرکاران تعمیم داده شوند.
آیا واردات کالاهای معاف نیز از مالیات بر ارزش افزوده معاف است؟
خیر. یکی از نکات مهم در ماده ۹، تفاوت میان معافیت عرضه داخلی و معافیت واردات است.
بر اساس تبصرههای ماده ۹، واردات برخی گروههای مشخص از کالاهای معاف، از مالیات و عوارض معاف است؛ اما واردات برخی دیگر از کالاهایی که عرضه داخلی آنها معاف است، ممکن است در مبادی گمرکی مشمول مالیات و عوارض شود.
برای نمونه، قانون برای واردات گروههایی از محصولات کشاورزی، بذر، سم، کود و برخی کالاهای غذایی، حکم جداگانهای در نظر گرفته است. همچنین واردات دارو و تجهیزات درمانی تابع شرایط خاص خود است.
بنابراین، اگر کسبوکار شما واردکننده کالا است، نباید صرفاً به این دلیل که فروش داخلی کالای مشابه معاف است، واردات آن را نیز معاف فرض کنید. وضعیت واردات باید بر اساس جزء مربوط در ماده ۹، مقررات گمرکی و نرخ قابل اعمال در سال ۱۴۰۵ بررسی شود.
شرایط و نکات مهم برای استفاده از معافیت مالیات بر ارزش افزوده
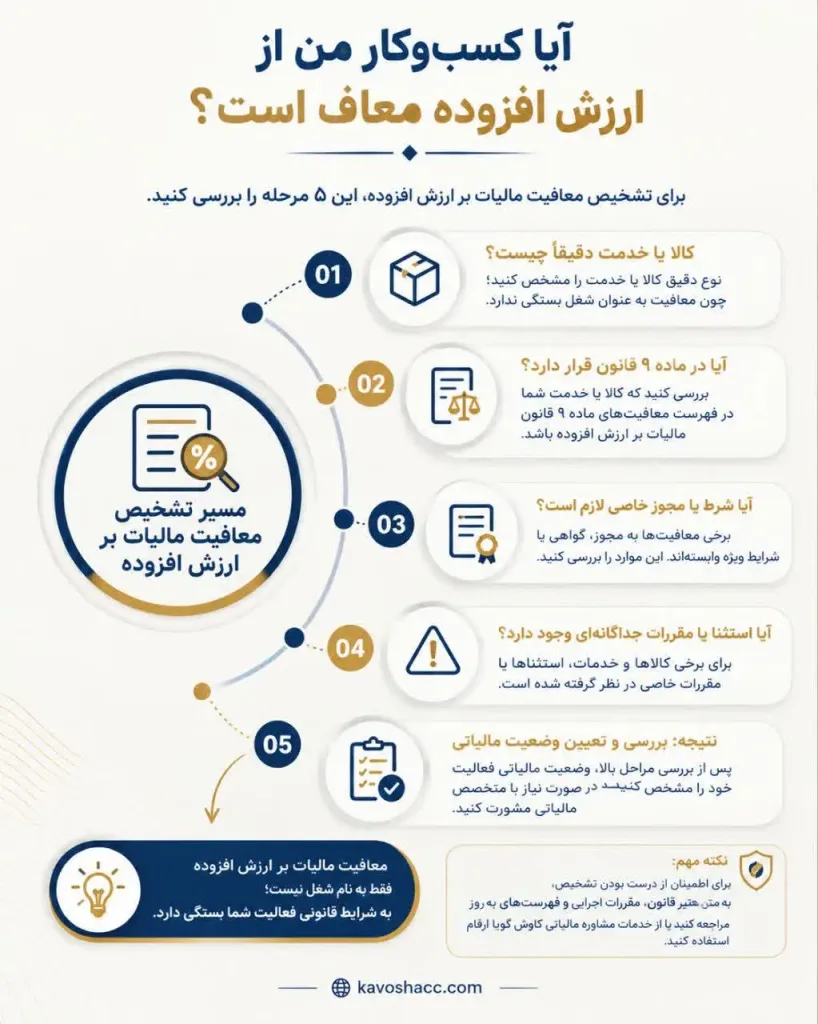
برای تشخیص درست معافیت، رعایت نکات زیر ضروری است.
- ۱. نوع دقیق کالا یا خدمت را مشخص کنید
عنوان کلی شغل برای تعیین معافیت کافی نیست. برای مثال، فعالیت در حوزه آموزش بهتنهایی اثبات نمیکند که همه خدمات یک مجموعه معاف هستند. باید نوع خدمت ارائهشده و شرایط قانونی آن بررسی شود.
- ۲. شرایط و استثناهای قانونی را بررسی کنید
برخی معافیتها به مجوز، فهرست مصوب، تأیید مرجع قانونی یا شرایط خاص دیگری وابستهاند. در این موارد، صرف شباهت کالا یا خدمت با نمونههای معاف کافی نیست.
- ۳. فروش داخلی را از واردات تفکیک کنید
قانون برای برخی کالاها میان عرضه داخلی و واردات تفاوت قائل شده است. در نتیجه، وضعیت مالیاتی هر مرحله از معامله باید جداگانه بررسی شود.
- ۴. معافیت را با نرخ صفر اشتباه نگیرید
معافیت و نرخ صفر از نظر آثار مالیاتی یکسان نیستند. در معاملات معاف، مالیات و عوارضی به عرضه معاف تعلق نمیگیرد؛ اما امکان کسر یا اعتبار مالیات پرداختشده بابت خرید نهادههای مرتبط نیز تابع مقررات خاص است.
طبق تبصره ۲ ماده ۸ قانون مالیات بر ارزش افزوده، مالیات و عوارض پرداختشده بابت خریدهایی که برای عرضه کالاها و خدمات معاف استفاده میشوند، اصولاً قابل کسر بهعنوان اعتبار مالیاتی نیستند و باید با توجه به مقررات مربوط در محاسبات مؤدی لحاظ شوند.
- ۵. تکالیف مالیاتی کسبوکار را جداگانه بررسی کنید
معاف بودن یک کالا یا خدمت به معنی حذف خودکار تمام تکالیف مالیاتی مؤدی نیست. وضعیت صدور صورتحساب، ثبت معاملات، نگهداری اسناد و تکالیف سامانه مؤدیان باید با توجه به مقررات جاری و وضعیت واقعی فعالیت بررسی شود.
- ۶. آخرین فهرستها و بخشنامههای مرتبط را بررسی کنید
برای بعضی گروهها، از جمله انواع گوشت و فرآوردههای گوشتی و صنایع دستی، قانون به فهرستهای سالانه یا مصوبات مربوط ارجاع میدهد. در این موارد، استناد به یک فهرست قدیمی ممکن است به تشخیص نادرست منجر شود.
اگر فروشنده کالای معاف، مالیات بر ارزش افزوده دریافت کند چه میشود؟
بر اساس تبصره ۲ بند «الف» ماده ۹ قانون مالیات بر ارزش افزوده، دریافت مالیات و عوارض از کالاها و خدمات معاف توسط عرضهکنندگان آنها مشمول جریمهای معادل دو برابر مالیات و عوارض دریافتی است و این جریمه قابل بخشودگی نیست.
همچنین قانون برای گزارش دریافت مالیات از کالاها و خدمات معاف و استرداد مبالغ اضافه دریافتی از خریداران، سازوکار مشخصی پیشبینی کرده است.
ازاینرو، پیش از درج مالیات بر ارزش افزوده در صورتحساب، باید وضعیت کالا یا خدمت بر اساس مقررات مربوط بررسی شود. از طرف دیگر، خریدار نیز در صورت مشاهده دریافت مالیات از یک کالای معاف، میتواند موضوع را از مسیرهای قانونی سازمان امور مالیاتی پیگیری کند.
تفاوت معافیت مالیات بر ارزش افزوده با معافیت مالیات عملکرد چیست؟
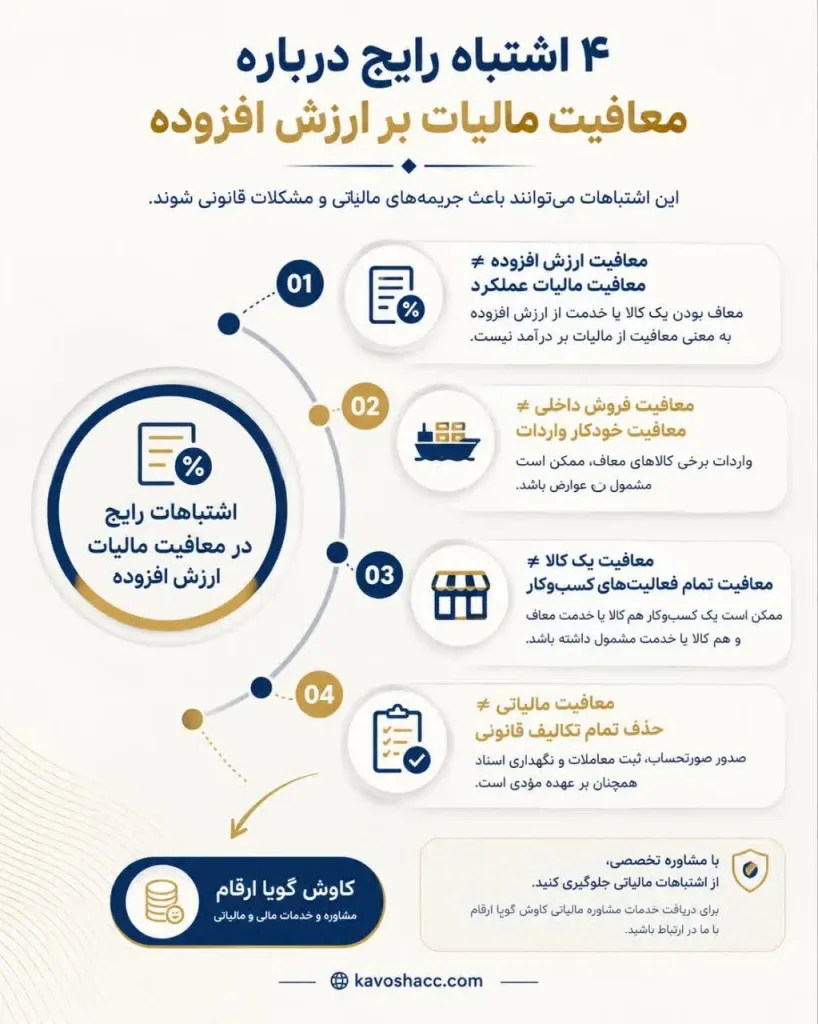
این دو مفهوم به دو موضوع متفاوت مربوط هستند و نباید بهجای یکدیگر استفاده شوند.
| موضوع مقایسه | مالیات بر ارزش افزوده | مالیات عملکرد |
| مبنای بررسی | عرضه کالا یا ارائه خدمت و مقررات ارزش افزوده | درآمد مشمول مالیات مؤدی در دوره عملکرد |
| مبنای معافیت | موارد و شرایط مقرر در قانون مالیات بر ارزش افزوده، از جمله ماده ۹ | مقررات قانون مالیاتهای مستقیم و احکام مرتبط |
| اثر معافیت | عدم تعلق مالیات و عوارض به عرضه معاف | عدم تعلق یا کاهش مالیات عملکرد در محدوده معافیت قانونی |
| تکالیف مؤدی | تابع مقررات ارزش افزوده و تکالیف مرتبط | تابع مقررات مالیاتهای مستقیم و وضعیت مؤدی |
برای مثال، ممکن است فروش یک کالای مشخص از مالیات بر ارزش افزوده معاف باشد، اما سود حاصل از فعالیت اقتصادی فروشنده همچنان از نظر مالیات عملکرد نیازمند بررسی باشد.
بنابراین، برای تعیین وضعیت مالیاتی کسبوکار باید هر دو موضوع را جداگانه بررسی کرد.
پرسشهای متداول درباره مشاغل معاف از مالیات ارزش افزوده ۱۴۰۵
معافیت به نوع کالا یا خدمت و شرایط قانونی آن بستگی دارد، نه صرفاً نام شغل. از جمله گروههای مهم میتوان به عرضهکنندگان برخی محصولات کشاورزی خام، کالاهای اساسی مشخص، دارو و تجهیزات درمانی، ارائهدهندگان برخی خدمات درمانی، بانکی، بیمهای، حملونقل و خدمات آموزشی دارای مجوز اشاره کرد.
خیر. ماده ۹ فقط گروههای مشخصی از مواد غذایی را با شرایط قانونی معاف کرده است. نوع کالا، فرآوری انجامشده، فهرستهای قانونی مرتبط و در موارد لازم گواهی سلامت محصول باید بررسی شود.
خیر. معافیت خدمات آموزشی، پژوهشی و ورزشی به شرایط قانونی و مجوزهای لازم وابسته است. صرف فعالیت در این حوزه برای برخورداری از معافیت کافی نیست.
خیر. این دو مالیات مبنا و مقررات متفاوتی دارند. معافیت یک عرضه از ارزش افزوده، بهخودیخود درآمد حاصل از آن فعالیت را از مالیات عملکرد معاف نمیکند.
خیر. قانون میان عرضه داخلی و واردات برخی کالاها تفاوت قائل شده است. برای تعیین وضعیت واردات باید تبصرههای ماده ۹، مقررات گمرکی و احکام جاری سال ۱۴۰۵ بررسی شوند.
خیر. معافیت یک کالا یا خدمت، تمام تکالیف مالیاتی کسبوکار را خودکار حذف نمیکند. صدور صورتحساب، ثبت معاملات، نگهداری اسناد و سایر تکالیف باید با توجه به مقررات جاری و وضعیت مؤدی بررسی شوند.
جمعبندی
فهرست کالاها و خدمات معاف از مالیات بر ارزش افزوده در سال ۱۴۰۵، بر پایه ماده ۹ قانون مالیات بر ارزش افزوده و مقررات مرتبط با آن بررسی میشود. این فهرست شامل گروههایی از محصولات کشاورزی خام، نهادههای مشخص کشاورزی، برخی مواد غذایی، کاغذ و محصولات نشر، شمش طلا و داراییهای غیرمنقول در چارچوب قانونی، فرش دستباف و صنایع دستی واجد شرایط، دارو و تجهیزات درمانی و همچنین برخی خدمات درمانی، بانکی، بیمهای، حملونقل، آموزشی و خدمات خاص دیگر است.
با این حال، معافیت به معنی معاف بودن تمام فعالیتهای یک شغل نیست. نوع دقیق کالا یا خدمت، شرایط و مجوزهای قانونی، استثناهای مربوط به واردات و تکالیف مالیاتی مؤدی باید جداگانه بررسی شوند.
برای تصمیمگیری درست، به متن معتبر ماده ۹، مقررات اجرایی و فهرستهای بهروز مرتبط استناد کنید. اگر در تشخیص معافیتهای مالیاتی کسبوکارتان تردید دارید یا نمیخواهید به دلیل برداشت نادرست از قوانین با جرائم مالیاتی مواجه شوید، از خدمات مشاوره مالیاتی کاوش گویا ارقام استفاده کنید. کارشناسان کاوش به شما کمک میکنند وضعیت مالیاتی فعالیتتان را دقیقتر بررسی کنید و با آگاهی از مقررات، تصمیمهای مالیاتی مطمئنتری بگیرید.