
مالیات عملکرد و مالیات بر ارزش افزوده دو نوع مالیات متفاوت هستند که بسیاری از صاحبان کسبوکار با هر دو آنها سروکار دارند. تفاوت اصلی این دو مالیات در مبنای محاسبه آنها است: مالیات عملکرد بر اساس درآمد مشمول مالیات محاسبه میشود؛ اما مالیات بر ارزش افزوده به عرضه کالا و ارائه خدمات مشمول مالیات مربوط است و پس از کسر اعتبار مالیاتی قابل قبول خریدها محاسبه میشود.
به زبان ساده، مالیات عملکرد به نتیجه مالی فعالیت اقتصادی مربوط است؛ درحالیکه مالیات بر ارزش افزوده به معاملات مشمول مالیات ارتباط دارد. بنابراین، این دو مالیات جایگزین یکدیگر نیستند و ممکن است یک کسبوکار ملزم به پرداخت هر دو باشد.
در این مقاله، تفاوت مالیات عملکرد و ارزش افزوده، نحوه محاسبه، نرخهای عمومی، معافیتها، مهلتهای قانونی و یک مثال عددی را بررسی میکنیم.
آنچه در این مقاله می خوانید:
- مالیات عملکرد چیست؟
- مالیات بر ارزش افزوده چیست؟
- تفاوت مالیات عملکرد و ارزش افزوده در یک نگاه
- تفاوت مالیات عملکرد و ارزش افزوده با مثال
- آیا مالیات عملکرد و ارزش افزوده همزمان پرداخت میشوند؟
- آیا کسبوکار زیانده هم باید مالیات بر ارزش افزوده بدهد؟
- چه کالاها و خدماتی از مالیات بر ارزش افزوده معاف هستند؟
- مهلت اظهارنامه مالیات عملکرد و ارزش افزوده
- اشتباهات رایج درباره مالیات عملکرد و ارزش افزوده
- سوالات متداول تفاوت مالیات عملکرد و ارزش افزوده
- جمعبندی
مالیات عملکرد چیست؟
مالیات عملکرد، اصطلاح رایجی برای مالیات مربوط به درآمد و سود حاصل از فعالیت اقتصادی در یک دوره مالیاتی است. مبنای محاسبه این مالیات، درآمد مشمول مالیات است که با توجه به نوع مؤدی، درآمدها، هزینههای قابل قبول، زیانهای قابل پذیرش و معافیتهای قانونی تعیین میشود.
بنابراین، مالیات عملکرد لزوماً بر اساس کل فروش یا سودی که در صورتهای مالی ثبت شده است محاسبه نمیشود؛ بلکه باید درآمد مشمول مالیات مطابق قانون مشخص شود.
نرخ مالیات عملکرد چقدر است؟
نرخ مالیات عملکرد برای همه اشخاص یکسان نیست:
- اشخاص حقوقی: طبق ماده ۱۰۵ قانون مالیاتهای مستقیم، نرخ عمومی مالیات بر درآمد اشخاص حقوقی ۲۵ درصد درآمد مشمول مالیات است؛ مگر مواردی که قانون نرخ جداگانه یا حکم خاصی تعیین کرده باشد.
- اشخاص حقیقی صاحب شغل: مالیات آنها با توجه به مقررات مربوط به درآمد مشاغل، از جمله ماده ۱۳۱ قانون مالیاتهای مستقیم، معافیتها و احکام خاص قابل اعمال تعیین میشود. در نتیجه، نمیتوان نرخ ۲۵ درصد را برای همه صاحبان مشاغل حقیقی در نظر گرفت.
درصد مالیات بهتنهایی برای محاسبه مالیات نهایی کافی نیست؛ ابتدا باید درآمد مشمول مالیات و مقررات قابل اعمال به مؤدی مشخص شود.
مالیات بر ارزش افزوده چیست؟
مالیات بر ارزش افزوده، مالیاتی غیرمستقیم است که در چارچوب قانون مالیات بر ارزش افزوده، به عرضه کالاها و ارائه خدمات مشمول تعلق میگیرد. در عمل، فروشنده یا ارائهدهنده خدمت مشمول، مالیات و عوارض مربوط را طبق مقررات از خریدار دریافت و به سازمان امور مالیاتی پرداخت میکند.
مؤدی میتواند اعتبار مالیاتی خریدهای واجد شرایط را، با رعایت ضوابط قانونی و مدارک لازم، از مالیات و عوارض فروش کسر کند.
فرمول ساده محاسبه این مالیات به شکل زیر است:
مالیات و عوارض قابل پرداخت = مالیات و عوارض فروش − اعتبار مالیاتی قابل قبول خرید
این فرمول برای درک مفهوم مالیات بر ارزش افزوده مفید است؛ اما محاسبه واقعی باید با توجه به معافیتها، نرخهای خاص، اعتبارهای قابل پذیرش و مقررات اجرایی انجام شود.
نرخ مالیات بر ارزش افزوده در سال ۱۴۰۵
نرخ عمومی مالیات بر ارزش افزوده با احتساب افزایش یک واحد درصدی مقرر در احکام بودجه سال ۱۴۰۵، ۱۰ درصد است. بااینحال، نباید فرض کرد که همه کالاها و خدمات دقیقاً با همین نرخ مشمول مالیات هستند؛ برخی موارد تابع معافیتها یا احکام خاص قانونیاند.
برای محاسبه مالیات یک کالا یا خدمت مشخص، لازم است وضعیت آن بر اساس قانون مالیات بر ارزش افزوده و مقررات جاری بررسی شود.
تفاوت مالیات عملکرد و ارزش افزوده در یک نگاه
| معیار مقایسه | مالیات عملکرد | مالیات بر ارزش افزوده |
| مبنای محاسبه | درآمد مشمول مالیات | معاملات و عرضههای مشمول، پس از کسر اعتبار مالیاتی مجاز |
| نوع مالیات | مالیات بر درآمد | مالیات غیرمستقیم بر مصرف |
| ارتباط با سود | به درآمد مشمول مالیات و مقررات تعیین آن مربوط است | لزوماً به سود یا زیان کسبوکار وابسته نیست |
| ارتباط با فروش | فروش یکی از عوامل تعیین درآمد است، اما کل فروش الزاماً مبنای مالیات نیست | فروش مشمول، یکی از مبانی محاسبه مالیات است |
| خرید و هزینهها | هزینههای قابل قبول مالیاتی میتوانند در تعیین درآمد مشمول مالیات اثر بگذارند | مالیات خرید واجد شرایط ممکن است اعتبار مالیاتی محسوب شود |
| نرخ | بسته به نوع مؤدی و مقررات مربوط | نرخ عمومی و نرخها یا معافیتهای خاص قانونی |
| زمان رسیدگی | بر اساس سال یا دوره عملکرد و مقررات مربوط | بر اساس دورههای مالیاتی و مقررات اجرایی |
| معافیت | بر اساس قوانین مالیات بر درآمد | بر اساس قانون مالیات بر ارزش افزوده و احکام مرتبط |
| تکالیف | از جمله اظهارنامه عملکرد و اسناد مالی مربوط | از جمله صورتحسابهای قانونی، ثبت اطلاعات و تکالیف مربوط به ارزش افزوده |
تفاوت مالیات عملکرد و ارزش افزوده با مثال
فرض کنید یک فروشگاه در طول یک دوره مالی، فروش و هزینههای زیر را ثبت کرده است:
- فروش کالا: یک میلیارد تومان
- هزینههای ثبتشده و مرتبط با فعالیت: ۷۰۰ میلیون تومان
- سود حسابداری اولیه: ۳۰۰ میلیون تومان
محاسبه مالیات عملکرد
در نگاه اولیه، اختلاف فروش و هزینههای ثبتشده برابر با ۳۰۰ میلیون تومان است. بااینحال، این رقم لزوماً همان درآمد مشمول مالیات نیست؛ زیرا باید قابل قبول بودن هزینهها، تعدیلات مالیاتی، معافیتهای مالیاتی و سایر مقررات بررسی شوند.
اگر صرفاً برای سادهسازی مثال فرض کنیم درآمد مشمول مالیات یک شرکت برابر با ۳۰۰ میلیون تومان باشد و نرخ عمومی ۲۵ درصد ماده ۱۰۵ بر آن اعمال شود، محاسبه چنین خواهد بود:
۳۰۰ میلیون تومان × ۲۵ درصد = ۷۵ میلیون تومان
این رقم فقط یک مثال آموزشی برای شخص حقوقی است و محاسبه نهایی هر کسبوکار باید با توجه به وضعیت واقعی و قوانین مربوط انجام شود.
محاسبه مالیات بر ارزش افزوده
فرض کنیم فروشهای مشمول مالیات فروشگاه، با نرخ عمومی ۱۰ درصد محاسبه شوند و مالیات خریدهای واجد شرایط نیز با مدارک معتبر قابل پذیرش باشد:
- مالیات و عوارض فروش: ۱۰۰ میلیون تومان
- اعتبار مالیاتی قابل قبول خرید: ۶۰ میلیون تومان
- مانده مالیات و عوارض قابل پرداخت: ۴۰ میلیون تومان
در این مثال، مانده مالیات بر ارزش افزوده ۴۰ میلیون تومان است؛ اما این رقم به معنای مالیات بر سود فروشگاه نیست. مبلغ نهایی به نوع معاملات، نرخ قابل اعمال، اعتبارهای قابل پذیرش و شرایط قانونی بستگی دارد.
نتیجه مثال: مالیات عملکرد و ارزش افزوده دو محاسبه جداگانه دارند. مبلغ ۷۵ میلیون تومان مثال مالیات عملکرد و مبلغ ۴۰ میلیون تومان مثال ارزش افزوده، با فرضهای بالا، مستقل از یکدیگر محاسبه شدهاند.
آیا مالیات عملکرد و ارزش افزوده همزمان پرداخت میشوند؟
بله، ممکن است یک کسبوکار هم مشمول مالیات عملکرد باشد و هم مشمول مالیات بر ارزش افزوده. پرداخت یکی بهخودیخود جایگزین دیگری نمیشود؛ زیرا مبنای محاسبه و تکالیف قانونی این دو متفاوت است.
برای مثال، فروشگاهی ممکن است در یک دوره فروش مشمول مالیات داشته باشد و پس از کسر اعتبار مالیاتی، مبلغی بابت ارزش افزوده بپردازد؛ اما در پایان دوره عملکرد، پس از محاسبه درآمد مشمول مالیات و اعمال مقررات مربوط، مالیات عملکرد آن نیز تعیین شود.
در مقابل، ممکن است یک کسبوکار در پایان دوره عملکرد زیانده باشد، اما همچنان برای معاملات مشمول ارزش افزوده تکالیفی داشته باشد. زیانده بودن بهتنهایی باعث معافیت خودکار از تکالیف ارزش افزوده نمیشود.
آیا کسبوکار زیانده هم باید مالیات بر ارزش افزوده بدهد؟
زیانده بودن کسبوکار بهتنهایی تعیینکننده مالیات بر ارزش افزوده نیست. این مالیات به معاملات مشمول، نرخ مربوط و اعتبار مالیاتی قابل پذیرش وابسته است، نه صرفاً به سود یا زیان نهایی.
اگر فروشگاه در یک دوره زیان داشته باشد، اما فروش مشمول مالیات انجام داده باشد، ممکن است پس از کسر اعتبار مالیاتی خریدها همچنان مبلغی بابت ارزش افزوده بدهکار باشد.
در مقابل، وضعیت مالیات عملکرد باید بر اساس درآمد مشمول مالیات و ضوابط مربوط به زیان و هزینههای قابل قبول بررسی شود. برای تعیین تکلیف قطعی، باید اسناد و شرایط واقعی مؤدی بررسی شوند.
چه کالاها و خدماتی از مالیات بر ارزش افزوده معاف هستند؟
ماده ۹ قانون مالیات بر ارزش افزوده، گروهی از کالاها و خدمات را از پرداخت مالیات و عوارض معاف کرده است. از جمله مواردی که با رعایت شرایط قانونی در این ماده آمدهاند، میتوان به موارد زیر اشاره کرد:
- برخی محصولات کشاورزی فرآورینشده
- برخی کالاهای اساسی غذایی که در قانون مشخص شدهاند
- کتاب، روزنامه و نشریات مشمول شرایط قانونی
- خدمات درمانی، تشخیصی و پیشگیری
- برخی خدمات بانکی و بیمهای
- خدمات حملونقل مشمول شرایط قانونی
- برخی خدمات آموزشی، پژوهشی و ورزشی دارای مجوزهای لازم
این فهرست صرفاً نمونههایی از موارد قانونی است و به معنی معاف بودن همه کالاها یا خدمات مشابه نیست. جزئیات هر مورد، شرایط بهرهمندی از معافیت و اصلاحات احتمالی باید در متن جاری قانون و مقررات مربوط بررسی شود.
همچنین، معافیت از ارزش افزوده با معافیت از مالیات عملکرد یکسان نیست. یک فعالیت ممکن است برای برخی معاملات از ارزش افزوده معاف باشد، اما همچنان تکالیف مالیات بر درآمد داشته باشد.
مهلت اظهارنامه مالیات عملکرد و ارزش افزوده
مهلت انجام تکالیف مالیاتی به نوع مؤدی، دوره مالیاتی، سال عملکرد و بخشنامههای اجرایی بستگی دارد. بنابراین، پیش از اعلام یک تاریخ قطعی، باید قانون و آخرین اطلاعیههای سازمان امور مالیاتی بررسی شوند.
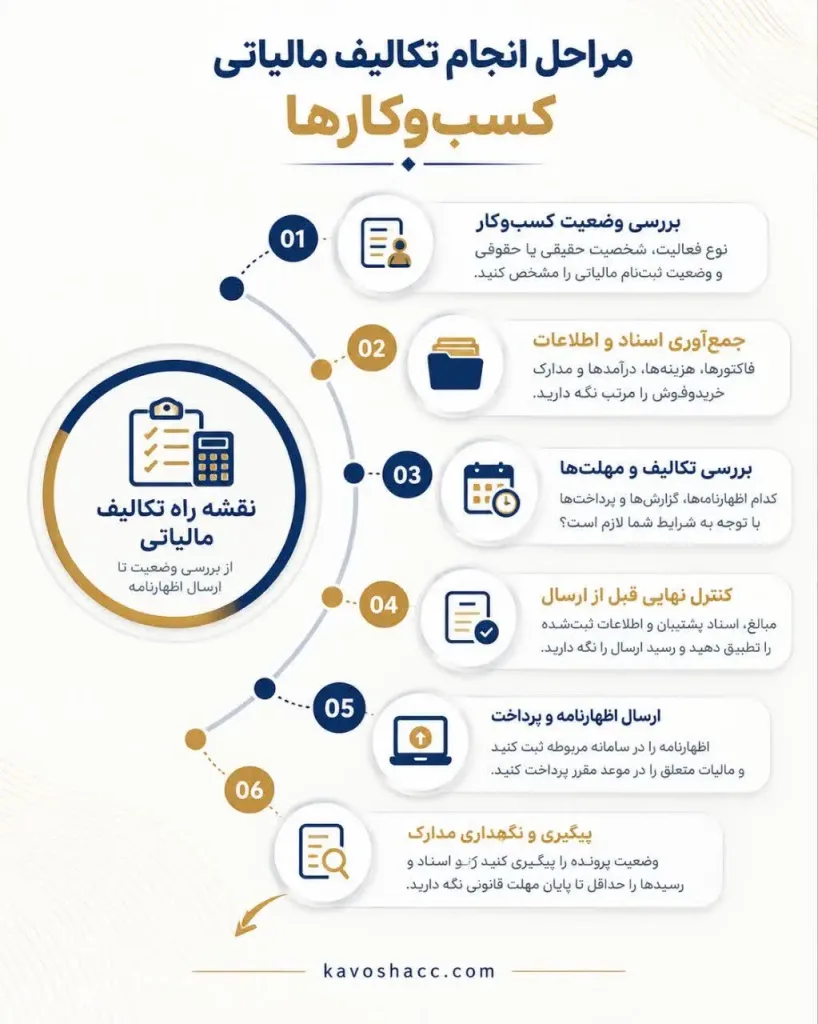
مهلت اظهارنامه مالیات عملکرد
طبق ماده ۱۱۰ قانون مالیاتهای مستقیم، اشخاص حقوقی اصولاً باید اظهارنامه، ترازنامه و حساب سود و زیان خود را حداکثر تا چهار ماه پس از پایان سال مالیاتی مربوط تسلیم و مالیات متعلق را پرداخت کنند.
برای صاحبان مشاغل حقیقی نیز مهلت قانونی اظهارنامه عملکرد بر اساس مقررات مربوط به اشخاص حقیقی، از جمله ماده ۱۰۰ قانون مالیاتهای مستقیم، تعیین میشود.
بااینحال، سازمان امور مالیاتی ممکن است در بخشنامهای مهلت تسلیم اظهارنامه یا پرداخت مالیات را تمدید کند. برای نمونه، مهلت اظهارنامه عملکرد سال ۱۴۰۴ صاحبان مشاغل و برخی اشخاص حقوقی در سال ۱۴۰۵ تا ۳۱ شهریور ۱۴۰۵ تمدید شده بود. این تاریخ گذشته است و نباید آن را بهعنوان مهلت جاری برای دورههای بعدی معرفی کرد.
مهلت مالیات بر ارزش افزوده
بر اساس ماده ۴ قانون مالیات بر ارزش افزوده، اصل بر این است که مؤدی حداکثر تا پایان ماه پس از انقضای هر دوره مالیاتی، مالیات و عوارض مربوط را پس از کسر اعتبار مالیاتی قابل قبول پرداخت کند؛ با رعایت تبصرهها و مقررات مربوط.
بااینحال، نحوه انجام تکالیف در سامانه مؤدیان، مهلت ثبت یا اصلاح اطلاعات و بخشنامههای تمدیدشده ممکن است بر اقدام عملی مؤدی اثر بگذارد. به همین دلیل، تاریخ دقیق هر دوره باید در اطلاعیههای رسمی سازمان امور مالیاتی بررسی شود.
نکته مهم: تاریخهای قانونی عمومی را نباید بدون بررسی تمدیدها و مقررات اجرایی، بهعنوان آخرین مهلت قطعی برای همه مؤدیان اعلام کرد.
اشتباهات رایج درباره مالیات عملکرد و ارزش افزوده
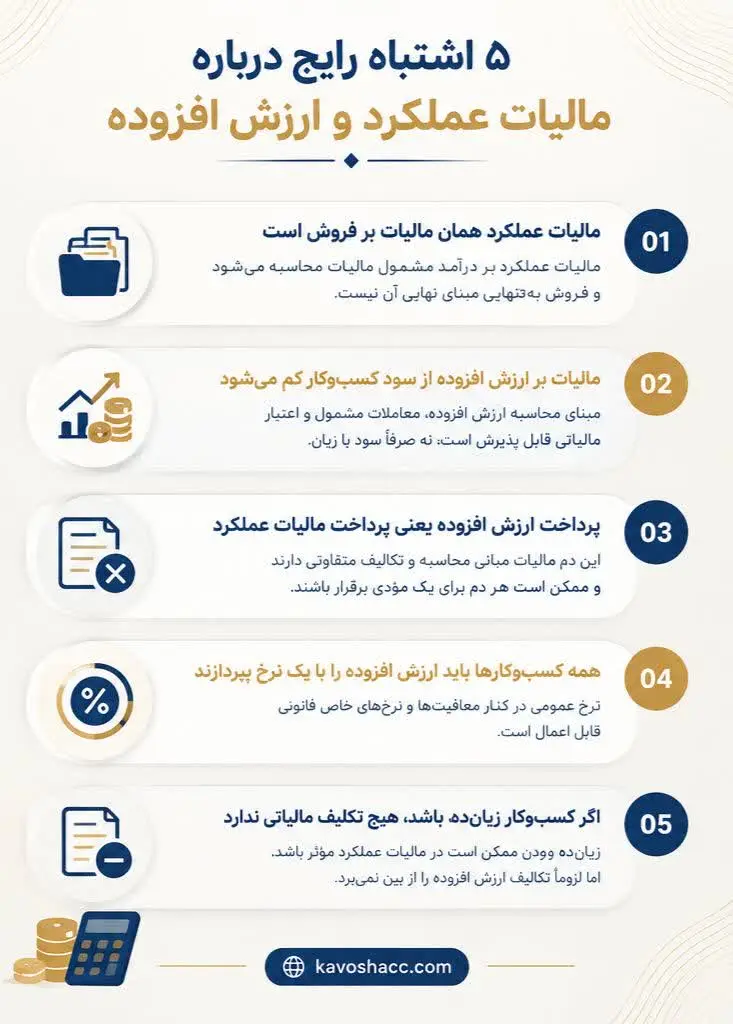
- ۱. مالیات عملکرد همان مالیات بر فروش است
خیر. مالیات عملکرد بر درآمد مشمول مالیات محاسبه میشود و فروش بهتنهایی مبنای نهایی آن نیست.
- ۲. مالیات بر ارزش افزوده از سود کسبوکار کم میشود
مبنای محاسبه ارزش افزوده، معاملات مشمول و اعتبار مالیاتی قابل پذیرش است. بنابراین، سود و زیان بهتنهایی مبلغ این مالیات را تعیین نمیکند.
- ۳. پرداخت ارزش افزوده یعنی پرداخت مالیات عملکرد
خیر. این دو مالیات مبانی محاسبه و تکالیف متفاوتی دارند و ممکن است هر دو برای یک مؤدی برقرار باشند.
- ۴. همه کسبوکارها باید ارزش افزوده را با یک نرخ بپردازند
خیر. نرخ عمومی باید در کنار معافیتها، نرخها یا احکام خاص و وضعیت معامله بررسی شود.
- ۵. اگر کسبوکار زیانده باشد، هیچ تکلیف مالیاتی ندارد
این برداشت صحیح نیست. زیانده بودن میتواند در محاسبه مالیات عملکرد مؤثر باشد، اما لزوماً تکالیف ارزش افزوده، صورتحساب، ثبت اطلاعات و سایر تعهدات قانونی را از بین نمیبرد.
سوالات متداول تفاوت مالیات عملکرد و ارزش افزوده
مالیات عملکرد به درآمد مشمول مالیات مربوط است؛ اما مالیات بر ارزش افزوده بر معاملات مشمول مالیات اعمال میشود و با کسر اعتبار مالیاتی قابل قبول خریدها محاسبه میشود.
نرخ عمومی ماده ۱۰۵ قانون مالیاتهای مستقیم برای اشخاص حقوقی ۲۵ درصد درآمد مشمول مالیات است؛ مگر آنکه حکم خاص قانونی نرخ متفاوتی مقرر کند.
نرخ عمومی در سال ۱۴۰۵ با احتساب افزایش یک واحد درصدی بودجه، ۱۰ درصد است. بااینحال، برای هر کالا یا خدمت باید معافیتها و احکام خاص قانونی نیز بررسی شوند.
در صورت وجود شرایط قانونی، بله. این دو مالیات مستقل از یکدیگر هستند و پرداخت یکی جایگزین دیگری نمیشود.
خیر. سود یا زیان بهتنهایی تعیینکننده ارزش افزوده نیست. باید معاملات مشمول، اعتبار مالیاتی خرید و مقررات مربوط بررسی شوند.
خیر. معافیت هر مالیات تابع قوانین و شرایط همان مالیات است. معافیت از ارزش افزوده بهخودیخود به معنی معافیت از مالیات عملکرد نیست.
جمعبندی
تفاوت مالیات عملکرد و ارزش افزوده در مبنای محاسبه آنهاست. مالیات عملکرد بر اساس درآمد مشمول مالیات و مقررات مالیات بر درآمد تعیین میشود؛ درحالیکه مالیات بر ارزش افزوده به معاملات مشمول و اعتبار مالیاتی قابل قبول خریدها مربوط است.
برای مدیریت صحیح تکالیف مالیاتی، صاحبان کسبوکار باید هر دو نوع مالیات را جداگانه بررسی کنند، اسناد فروش و خرید را بهدرستی نگه دارند، وضعیت معافیتها و نرخهای قابل اعمال را بشناسند و مهلتهای قانونی را از منابع رسمی کنترل کنند.
قوانین مالیاتی و بخشنامههای اجرایی ممکن است تغییر کنند؛ بنابراین، پیش از اقدام یا محاسبه نهایی، مقررات جاری و وضعیت اختصاصی مؤدی را بررسی کنید.
برای محاسبه دقیق تعهدات مالیاتی و جلوگیری از خطاهای مالیاتی، از خدمات مشاوره کاوش گویا ارقام بهرهمند شوید.