
ثبت شرکت و ایجاد شخصیت حقوقی برای شروع فعالیت اقتصادی، تنها اولین گام در مسیر راه اندازی یک کسب وکار رسمی است. بعد از ثبت، شرکت وارد دنیای تعهدات قانونی و مالیاتی می شود و هر تغییر در ساختار، مدیریت، آدرس یا سرمایه، می تواند پیامدهای مالیاتی را نشان دهد. در واقع، قوانین مالیاتی به گونه ای تنظیم شده اند که تمام اطلاعات ثبتی شرکت ها باید با پرونده مالیاتی آن ها هم جهت باشد. بی توجهی به این هماهنگی، ممکن است شرکت را با جریمه، رد دفاتر و حتی بدهی های مالیاتی سنگین مواجه کند. در ادامه همراه ما باشید تا کامل تر به بررسی ثبت و تغییرات شرکت از نظر مالیاتی بپردازیم.
آنچه درمورد ثبت تغییرات شرکت می خوانید:
ثبت شرکت و شروع تعهدات مالیاتی
ثبت شرکت در ایران طبق قانون تجارت و از طریق سامانه اداره ثبت شرکت ها، صورت می گیرد. پس از تأسیس رسمی شرکت، طبق قوانین سازمان امور مالیاتی، مؤسسین موظف هستند ظرف حداکثر ۳۰ روز از تاریخ ثبت، نسبت به تشکیل پرونده مالیاتی اقدام کنند. عدم تشکیل پرونده در مهلت مقرر، تبعات مالی و حقوقی جدی به همراه دارد.
رای تشکیل پرونده مالیاتی باید مراحل مختلفی همچون؛ مراجعه به اداره مالیات محل اقامت قانونی شرکت، تکمیل فرم های مربوط به ثبت نام مالیاتی، ارائه مدارک شناسایی اعضای شرکت و مدارک ثبتی، تعیین کد اقتصادی یا شناسه مالیاتی، دریافت دفاتر قانونی شامل دفتر روزنامه و دفتر کل را طی کرد.
شرکت هایی که در موعد مقرر اقدام به تشکیل پرونده نکنند، در صورت شناسایی توسط اداره مالیات، مشمول مالیات علی الرأس خواهند شد. این نوع مالیات معمولاً بیشتر از حد واقعی برآورد می شود و اثبات خلاف آن، نیازمند فرایند پیچیده ای در هیئت های حل اختلاف مالیاتی است.
اقدامات مالیاتی پس از ثبت شرکت
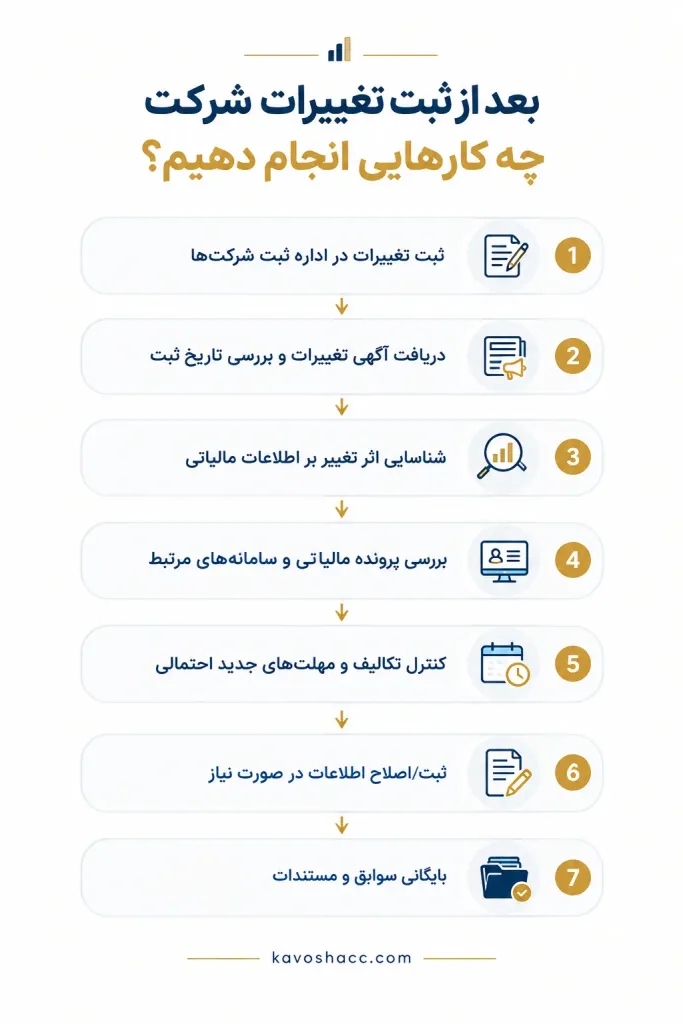
پس از ثبت رسمی شرکت، لازم است وضعیت ثبتنام مالیاتی و اطلاعات هویتی و اقتصادی آن در سامانههای مربوط بررسی و تکمیل شود. صرف ثبت شرکت به معنای انجام تمام تکالیف مالیاتی نیست. بسته به نوع فعالیت و وضعیت شرکت، اقدامات زیر باید بررسی شوند:
- بررسی وضعیت ثبتنام و پرونده مالیاتی شخص حقوقی؛
- کنترل اطلاعات هویتی، نشانی قانونی و کدپستی؛
- بررسی تکالیف مربوط به صورتحساب الکترونیکی و سامانه مؤدیان، در صورت شمول؛
- تعیین تکلیف نگهداری دفاتر و اسناد حسابداری؛
- بررسی الزامات اظهارنامه عملکرد، مالیات حقوق و مالیات بر ارزش افزوده، حسب مورد؛
- نگهداری مدارک ثبت شرکت، صورتجلسات و مستندات مالی برای استفاده در رسیدگیهای احتمالی.
نکته: تکالیف و مهلتهای مالیاتی باید براساس مقررات جاری، نوع فعالیت و وضعیت واقعی شرکت بررسی شوند؛ ثبت شرکت بهتنهایی به معنای آغاز یا انجام همه این تکالیف نیست.
موضوع فعالیت و طبقه بندی مالیاتی شرکت ها
موضوع فعالیت شرکت تأثیر مستقیمی بر نوع و میزان مالیات آن دارد. به عنوان مثال؛ شرکت های پیمانکاری، تولیدی، خدماتی یا بازرگانی، هر یک مشمول مقررات خاصی هستند. اداره مالیات بر اساس کد فعالیت شرکت در زمان تشکیل پرونده، آن را در یکی از گروه های مالیاتی (گروه اول، دوم یا سوم) طبقه بندی می کند.
گروه مالیاتی تعیین کننده الزامات پلمب دفاتر، نحوه ارسال اظهارنامه، ارائه صورت حساب، نگهداری اسناد و حتی نحوه رسیدگی به دفاتر است. به همین دلیل، ثبت موضوع فعالیت دقیق و انتخاب کد اقتصادی صحیح، اهمیت فوق العاده ای دارد.
موضوع فعالیت درجشده در اساسنامه، چارچوب قانونی فعالیت شرکت را مشخص میکند؛ اما بررسی تکالیف مالیاتی تنها با توجه به این عنوان انجام نمیشود. نوع معاملات واقعی، درآمدهای کسبشده، وضعیت ثبتنام مالیاتی و مقررات مربوط به هر فعالیت نیز اهمیت دارند. بنابراین، اگر شرکت از فعالیت خدماتی به تولیدی یا بازرگانی تغییر مسیر دهد، باید علاوه بر بررسی لزوم ثبت تغییر موضوع فعالیت، اطلاعات پرونده مالیاتی و تکالیف مرتبط با فعالیت جدید نیز بازبینی شود.
تغییرات شرکت و الزامات مالیاتی آن
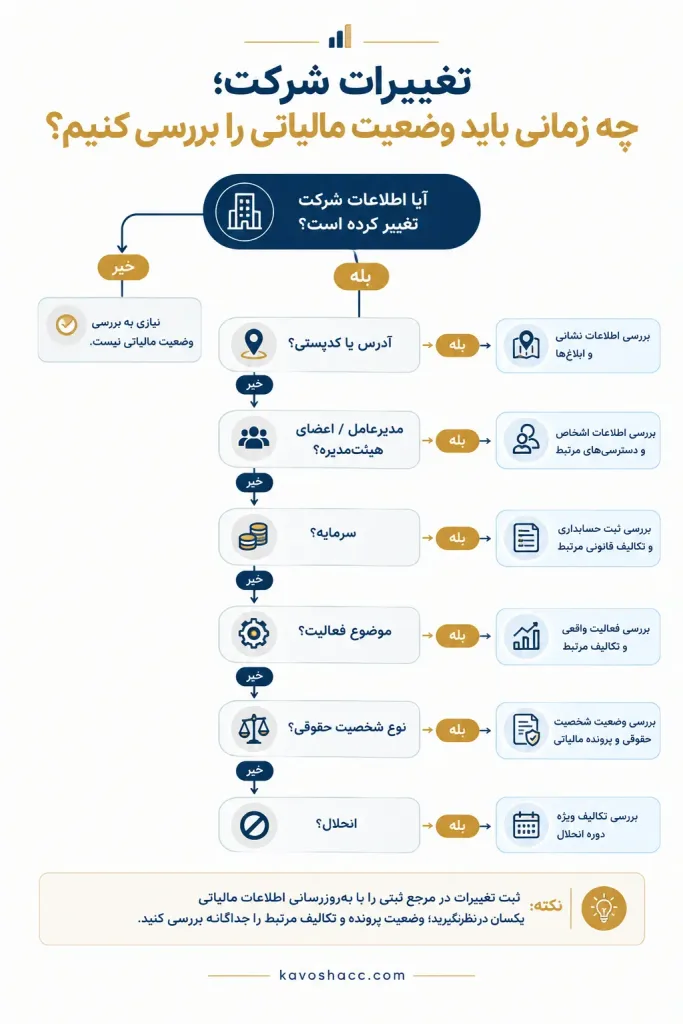
هر گونه تغییر در اساسنامه، ساختار مدیریتی، سرمایه، محل فعالیت یا حتی نوع شرکت، باید هم زمان با اقدامات ثبتی، از منظر مالیاتی نیز اعلام و ثبت شود. سازمان امور مالیاتی، شرکت را بر اساس اطلاعات ثبت شده در سیستم خود می شناسد. به همین دلیل، هرگونه تغییر در برخی موارد؛ نیازمند اطلاع رسانی و اقدامات مالیاتی خاص است. در زیر، این تغییرات را برای تان ذکر کرده ایم.
| نوع تغییر | اقدام مالیاتی قابل بررسی | مستندات مهم |
|---|
| تغییر نشانی | بررسی و اصلاح نشانی و کدپستی در اطلاعات مالیاتی | آگهی تغییرات، مدرک نشانی |
| تغییر مدیرعامل | بررسی اطلاعات مدیران و صاحبان امضای مجاز در پروندهها و سامانههای مرتبط | صورتجلسه، آگهی ثبت تغییرات |
| تغییر اعضای هیئتمدیره | تطبیق اطلاعات مدیران و بررسی مسئولیتها و دسترسیهای مرتبط | صورتجلسه و آگهی |
| افزایش یا کاهش سرمایه | ثبت صحیح رویداد در حسابها و نگهداری مستندات منبع وجوه یا نحوه تغییر سرمایه | صورتجلسه، اسناد بانکی، مدارک حسابداری |
| تغییر موضوع فعالیت | بررسی نیاز به اصلاح اطلاعات پرونده و تکالیف ناشی از فعالیت جدید | آگهی تغییرات و مجوزهای لازم |
| تبدیل نوع شرکت | بررسی آثار حقوقی و مالیاتی تبدیل و نحوه ادامه پرونده و سوابق | مدارک ثبت تبدیل و سوابق مالیاتی |
| انحلال شرکت | بررسی اظهارنامهها، مالیات دوره انحلال و تکالیف مدیران تصفیه | آگهی انحلال، صورتهای مالی و اسناد تصفیه |
تغییر آدرس شرکت و آثار مالیاتی آن
پس از ثبت رسمی تغییر نشانی شرکت، لازم است اطلاعات مربوط به نشانی قانونی و کدپستی در سوابق مالیاتی و سامانههای مرتبط بررسی شود. تغییر نشانی در اداره ثبت شرکتها را نباید بهمعنای بهروزرسانی خودکار همه اطلاعات مالیاتی دانست؛ بنابراین، تطبیق اطلاعات ثبتشده با وضعیت جدید اهمیت دارد.
تغییر نشانی بهتنهایی به معنای تغییر درآمد مشمول مالیات یا ایجاد بدهی مالیاتی جدید نیست. با این حال، مغایرت نشانیها میتواند در مکاتبات، ابلاغ اوراق مالیاتی و پیگیری پرونده مشکلاتی ایجاد کند. همچنین، اگر محل فعالیت واقعی شرکت نیز تغییر کرده باشد، باید الزامات مربوط به اعلام تغییر محل فعالیت براساس مقررات قابل اعمال بررسی شود.
برای جلوگیری از مغایرت، آگهی تغییر نشانی، مدرک کدپستی و مستندات مربوط به محل فعالیت را نگهداری کنید و پس از ثبت تغییر، وضعیت اطلاعات پرونده مالیاتی را کنترل کنید.
تغییر مدیرعامل یا اعضای هیئت مدیره
با تغییر مدیران، مسئولیت پاسخ گویی مالیاتی هم ممکن است تغییر کند. در فرم های اظهارنامه مالیاتی و دفاتر قانونی، اطلاعات مدیرعامل فعلی درج می شود. به همین دلیل، تغییرات در این سطح باید هم زمان به اداره مالیات اعلام و مدارک جدید ارائه شود.
افزایش سرمایه و نکات مالیاتی آن
افزایش سرمایه شرکت را نباید بهطور خودکار درآمد مشمول مالیات تلقی کرد. با این حال، نحوه افزایش سرمایه و منشأ مبالغ آن باید بهدرستی مستند و در دفاتر و اسناد مالی شرکت منعکس شود.
برای مثال، در افزایش سرمایه از محل آورده نقدی، نگهداری صورتجلسه مصوب، اسناد واریز وجوه و ثبت صحیح حسابداری اهمیت دارد. در افزایش سرمایه از محل سود انباشته یا سایر منابع، مدارک و ثبتهای حسابداری باید با روش افزایش سرمایه مطابقت داشته باشند.
همچنین، لازم است تکلیف حق تمبر سرمایه و مهلت قانونی مربوط به آن، براساس نوع شرکت و تغییر انجامشده بررسی شود. تفکیک میان اصل افزایش سرمایه، درآمد مشمول مالیات و سایر تکالیف قانونی، از برداشتهای نادرست درباره آثار مالیاتی افزایش سرمایه جلوگیری میکند.
تغییر نوع شرکت
تغییر نوع شخصیت حقوقی، نیازمند ایجاد پرونده مالیاتی جدید و بستن پرونده قبلی است. دقت داشته باشید؛ بی توجهی به این موضوع، موجب مغایرت در سوابق مالیاتی، جریمه ها و رد دفاتر می شود.
اظهارنامه مالیاتی در فرآیند ثبت و تغییرات
از زمان ثبت شرکت، هر سال باید اظهارنامه مالیاتی عملکرد به صورت دقیق و بر اساس دفاتر قانونی تنظیم و در موعد مقرر (تا پایان خرداد سال بعد) از طریق سامانه سازمان امور مالیاتی، ارسال شود. در صورت اعمال تغییرات در طول سال، اظهارنامه باید با در نظر گرفتن تغییرات مزبور تنظیم گردد.
برای مثال، اگر در سال ۱۴۰۳ شرکت از مسئولیت محدود به سهامی خاص تبدیل شود، اظهارنامه باید حاوی اطلاعات منطبق با ساختار جدید باشد. همچنین شماره اقتصادی، حوزه مالیاتی و اطلاعات مدیرعامل نیز باید به روزرسانی شده باشد.
| موضوع | نکته کاربردی |
|---|
| تغییر مدیرعامل | اطلاعات مدیران و مسئولان امضا بررسی شود؛ موعد اظهارنامه بهخودیخود تغییر نمیکند. |
| تغییر آدرس | اطلاعات نشانی و سوابق پرونده کنترل شود؛ تغییر نشانی بهتنهایی مهلت اظهارنامه را عوض نمیکند. |
| تغییر سرمایه | آثار حسابداری، مستندات و تکالیف قانونی مرتبط بررسی شود. |
| تغییر موضوع فعالیت | درآمدها و تکالیف مرتبط با فعالیت واقعی شرکت بازبینی شوند. |
| انحلال شرکت | مقررات ویژه اظهارنامه دوره انحلال و وظایف مدیران تصفیه بررسی شود. |
جرایم مالیاتی مرتبط با تغییرات شرکت
سازمان امور مالیاتی بر اساس قانون مالیات های مستقیم و آیین نامه های اجرایی آن، جرایمی برای عدم رعایت تشریفات مالیاتی مرتبط با ثبت یا تغییرات شرکت در نظر گرفته است. این جرایم شامل موارد زیر می شود:
- جریمه عدم تشکیل پرونده مالیاتی در زمان تأسیس
- جریمه عدم اعلام تغییر آدرس یا حوزه فعالیت
- جریمه ارائه اظهارنامه با اطلاعات نادرست
- جریمه عدم ثبت تغییرات مدیریتی در اطلاعات مالیاتی
- محرومیت از معافیت های مالیاتی به دلیل عدم انطباق اطلاعات ثبت شده با واقعیت
پیامدهای احتمالی بیتوجهی به تغییرات شرکت
ثبتنکردن یا بهروزرسانینکردن اطلاعات مرتبط با تغییرات شرکت، بسته به نوع تغییر و مقررات قابل اعمال، میتواند باعث ایجاد مغایرت در پرونده مالیاتی، دشواری در دریافت ابلاغها، تأخیر در انجام تکالیف یا بروز اختلاف در رسیدگیهای مالیاتی شود.
با این حال، هر مغایرت ثبتی لزوماً به معنای تعلق جریمه مستقل یا محرومیت از معافیت مالیاتی نیست. برای تعیین پیامد قانونی باید مشخص شود کدام تکلیف، در چه مهلتی و با چه شرایطی انجام نشده است. به همین دلیل، بهتر است مدیران شرکتها مستندات تغییرات را نگهداری و اطلاعات پروندههای مرتبط را بهصورت دورهای کنترل کنند.
سوالات متداول درباره ثبت تغییرات شرکت
خیر، نباید فرض کرد که همه اطلاعات پس از ثبت تغییرات شرکت بهصورت خودکار در تمام سامانههای مالیاتی بهروزرسانی میشوند. پس از نهاییشدن تغییر، اطلاعات پرونده مالیاتی و سامانههای مرتبط را بررسی کنید و در صورت نیاز، اصلاحات لازم را انجام دهید.
ابتدا نشانی قانونی و کدپستی جدید را در مدارک ثبتی کنترل کنید؛ سپس وضعیت نشانی در پرونده مالیاتی و سامانههای مربوط را بررسی کنید. اگر محل فعالیت واقعی نیز تغییر کرده است، الزامات مربوط به اعلام آن را هم در نظر بگیرید.
بدهی مالیاتی متعلق به شرکت صرفاً با تغییر مدیرعامل از بین نمیرود. مسئولیت احتمالی شخصی مدیران قبلی یا جدید نیز به شرایط پرونده و مقررات قانونی مربوط بستگی دارد و صرف تاریخ تغییر مدیرعامل برای تعیین آن کافی نیست.
افزایش سرمایه را نباید بهطور خودکار درآمد مشمول مالیات دانست. بااینحال، منشأ وجوه، ثبت حسابداری، مستندات افزایش سرمایه و تکالیف قانونی مرتبط، از جمله حق تمبر در موارد مشمول، باید بررسی شوند.
لزوماً خیر. ابتدا باید مشخص شود تغییر انجامشده از نظر حقوقی چه اثری بر شخصیت حقوقی شرکت دارد. سپس وضعیت پرونده مالیاتی، شناسهها و سوابق موجود براساس مقررات مربوط بررسی شود.
تغییر مدیرعامل، آدرس یا سرمایه بهخودیخود به معنای تغییر مهلت اظهارنامه عملکرد نیست. طبق ماده ۱۱۰ قانون مالیاتهای مستقیم، مهلت عمومی اشخاص حقوقی حداکثر چهار ماه پس از پایان سال مالی است؛ البته تکالیف خاص و مقررات مربوط به انحلال باید جداگانه بررسی شوند.
سخن آخر
به طور معمول؛ ثبت و تغییرات شرکت تنها زمانی منجر به یک ساختار حقوقی و مالی سالم می شود که تمام فرآیندهای آن، از منظر مالیاتی نیز به درستی مدیریت شده باشند. نادیده گرفتن تعهدات مالیاتی یا انجام ناقص و دیرهنگام آن ها، نه تنها موجب جریمه و افزایش هزینه های شرکت می شود، بلکه اعتبار حقوقی کسب وکار را هم تحت تأثیر قرار می دهد.
بنابراین، صاحبان کسب وکار و مدیران شرکت ها باید در کنار اقدامات ثبتی، حتماً به مقررات مالیاتی نیز توجه کامل داشته باشند. از تشکیل پرونده مالیاتی در موعد مقرر گرفته تا اطلاع رسانی دقیق تغییرات، همه این مراحل نیاز به دقت تخصصی دارند. مجموعه کاوش گویا ارقام با تجربه بالا در این حوزه، می تواند به عنوان مشاور و مجری امور ثبت و تغییرات شرکت از منظر مالیاتی، مسیر بهتری را برای فعالیت اقتصادی شما فراهم کند.
تغییر آدرس، مدیران، سرمایه یا ساختار شرکت میتواند نیازمند بررسی اطلاعات و تکالیف مالیاتی مرتبط باشد. اگر درباره آثار مالیاتی تغییرات شرکت، وضعیت پرونده مالیاتی یا اقدامات لازم پس از ثبت تغییرات ابهام دارید، کارشناسان کاوش گویا ارقام میتوانند وضعیت شرکت و مستندات شما را بررسی و اقدامات موردنیاز را مشخص کنند.
برای دریافت مشاوره و خدمات مالیاتی، با کارشناسان کاوش گویا ارقام در ارتباط باشید.