
اگر صاحب کسبوکار، مدیر مالی یا حسابدار هستید، برای تشخیص اینکه فعالیت شما مشمول مالیات بر ارزش افزوده است یا خیر، باید نوع کالا یا خدمت، شرایط عرضه و معافیتهای قانونی را بررسی کنید. خدمات و مشاغل مشمول مالیات ارزش افزوده را نمیتوان صرفاً بر اساس نام صنف مشخص کرد؛ زیرا برخی کالاها و خدمات طبق ماده ۹ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ معافاند و بعضی معافیتها نیز شرایط و استثناهای خاص دارند.
در این مقاله، گروههای اصلی فعالیتهای اقتصادی، نمونه خدمات مشمول، مهمترین معافیتها و روش تشخیص وضعیت مالیاتی کسبوکار را بررسی میکنیم. هدف این است که بتوانید وضعیت فعالیت خود را دقیقتر ارزیابی کنید و بدانید برای تصمیم نهایی باید به کدام مستند قانونی مراجعه کنید.
نکته: این مقاله با توجه به مقررات قابل بررسی تا سال ۱۴۰۵ تنظیم شده است. در موارد حساس، بهویژه خدمات دارای معافیت مشروط، باید آخرین بخشنامهها و آییننامههای مرتبط نیز بررسی شوند.
آنچه در این مقاله می خوانید:
- مالیات بر ارزش افزوده چیست و مشمول بودن به چه معناست؟
- تفاوت مشمولیت، معافیت و تکالیف مالیاتی
- چه مشاغل و کسبوکارهایی مشمول مالیات بر ارزش افزوده هستند؟
- کدام خدمات مشمول مالیات بر ارزش افزوده هستند؟
- چه کالاها و خدماتی طبق ماده ۹ از مالیات بر ارزش افزوده معافاند؟
- چگونه تشخیص دهیم کسبوکار ما مشمول ارزش افزوده است؟
- مثالهای کاربردی برای تشخیص مشمولیت ارزش افزوده
- مشمول بودن چه تکالیفی برای کسبوکار ایجاد میکند؟
- سؤالات متداول درباره مشاغل و خدمات مشمول ارزش افزوده
- جمعبندی
مالیات بر ارزش افزوده چیست و مشمول بودن به چه معناست؟
مالیات بر ارزش افزوده، مالیات و عوارضی است که طبق قانون بر عرضه کالاها و ارائه خدمات مشمول و سایر موارد مقرر اعمال میشود. این مالیات با مالیات بر درآمد یا مالیات عملکرد تفاوت دارد؛ زیرا مبنای آن یکسان نیست.
برای مثال، مالیات عملکرد به درآمد مشمول مالیات کسبوکار مربوط است؛ اما در مالیات بر ارزش افزوده، نوع عرضه و حکم قانونی مربوط به آن اهمیت دارد.
تفاوت مشمولیت، معافیت و تکالیف مالیاتی
| مفهوم | توضیح |
| مشمول مالیات بر ارزش افزوده | عرضه کالا یا خدمتی که طبق قانون مشمول مالیات و عوارض است. |
| معاف از ارزش افزوده | کالا یا خدمتی که طبق حکم قانونی، از پرداخت مالیات و عوارض ارزش افزوده معاف شده است. |
| تکالیف مالیاتی | وظایفی که با توجه به قانون و وضعیت مؤدی ممکن است شامل صدور صورتحساب، ثبت اطلاعات، اظهارنامه یا پرداخت باشد. |
معافیت از ارزش افزوده را نباید با معافیت از مالیات عملکرد اشتباه گرفت. ممکن است یک فعالیت از نظر یکی از این مالیاتها وضعیت متفاوتی داشته باشد.
چه مشاغل و کسبوکارهایی مشمول مالیات بر ارزش افزوده هستند؟
بهطور کلی، فعالیتهایی که کالا یا خدمات مشمول عرضه میکنند، باید وضعیت خود را مطابق قانون بررسی کنند. نمونههای زیر گروههای مهم اقتصادی را نشان میدهند؛ اما به معنی مشمول بودن بدون استثنای تمام فعالیتهای یک گروه نیستند.
| گروه فعالیت | نمونه فعالیتها | نکته مهم |
| تولیدی و صنعتی | تولید محصولات مصرفی، قطعات و تجهیزات | نوع کالای تولیدشده و معافیتهای قانونی باید بررسی شود. |
| بازرگانی | خریدوفروش کالا، عمدهفروشی و خردهفروشی | معاف یا مشمول بودن به نوع کالا و مقررات مربوط بستگی دارد. |
| واردات | واردات کالاهای مختلف | مقررات واردات و معافیتهای قانونی مرتبط باید بررسی شوند. |
| خدمات فنی | تعمیرات، نصب و برخی خدمات تخصصی | ماهیت خدمت و وجود حکم معافیت اهمیت دارد. |
| خدمات حرفهای | حسابداری، مشاوره و خدمات کسبوکار | نباید بدون بررسی مقررات، حکم یکسانی برای همه خدمات صادر کرد. |
| حملونقل | جابهجایی کالا و مسافر | برخی خدمات حملونقل تحت شرایط قانونی معافاند. |
| آموزشی و پژوهشی | خدمات مؤسسات آموزشی و پژوهشی | معافیت به شرایط قانونی و مجوزهای لازم وابسته است. |
مبنای بررسی این گروهها، قانون مالیات بر ارزش افزوده و احکام معافیت آن است؛ از جمله ماده ۹ و مقررات اجرایی مربوط به برخی خدمات.
فعالیتهای تولیدی، صنعتی و معدنی
در فعالیتهای تولیدی و صنعتی، نوع محصول و وضعیت قانونی عرضه آن اهمیت دارد. بنابراین، نمیتوان گفت تمام تولیدکنندگان بدون استثنا مشمول هستند یا همه محصولات یک گروه وضعیت یکسانی دارند.
برای بررسی وضعیت این فعالیتها باید:
- نوع دقیق کالا مشخص شود.
- معافیتهای قانونی مربوط به آن کالا بررسی شوند.
- شرایط عرضه و مقررات مرتبط با تولید یا واردات در نظر گرفته شوند.
فعالیتهای بازرگانی، عمدهفروشی و خردهفروشی
فروشگاهها و شرکتهای بازرگانی نیز باید وضعیت کالاهای عرضهشده را بررسی کنند. برای نمونه، قانون در ماده ۹ برخی کالاهای اساسی، محصولات کشاورزی فرآورینشده و گروههایی از کالاهای دیگر را معاف کرده است.
در نتیجه، صرف خردهفروش یا عمدهفروش بودن، بهتنهایی برای تعیین وضعیت مالیاتی تمام فروشها کافی نیست. نوع کالا و شرایط قانونی عرضه آن باید مشخص باشد.
کسبوکارهای خدماتی و حرفهای
در مشاغل خدماتی، ماهیت خدمت اهمیت ویژهای دارد. حسابداری، مشاوره، خدمات فنی و خدمات تجاری را نباید صرفاً بر اساس عنوان شغلی در یک گروه یکسان قرار داد.
برای هر خدمت باید مشخص شود:
- خدمت دقیقاً چیست و در چه قالبی ارائه میشود؟
- آیا قانون برای آن خدمت معافیت مشخصی پیشبینی کرده است؟
- آیا استفاده از معافیت به مجوز، شرایط قراردادی یا مقررات اجرایی وابسته است؟
این بررسی بهویژه برای شرکتهایی که چند نوع خدمت ارائه میکنند، اهمیت دارد.
کدام خدمات مشمول مالیات بر ارزش افزوده هستند؟
برای تعیین وضعیت خدمات، باید میان خدماتی که مشمول مقررات عمومی هستند و خدماتی که قانون برای آنها معافیت مشخصی در نظر گرفته است، تفاوت قائل شد.
خدمات حسابداری، مالی و مشاورهای
در بررسی خدمات حسابداری و مشاوره مالی، نباید تنها به عنوان قرارداد یا نام شرکت اکتفا کرد. باید ماهیت خدمت ارائهشده و وجود یا نبود حکم معافیت قانونی بررسی شود.
برای مثال، خدماتی مانند تهیه گزارشهای مدیریتی، تنظیم اسناد حسابداری، مشاوره کسبوکار یا خدمات پشتیبانی مالی را باید بر اساس ماهیت واقعی آنها ارزیابی کرد. صرف اینکه خدمت با امور مالی یا حسابداری مرتبط است، بهتنهایی دلیل معافیت آن نیست.
نکته کاربردی برای مدیران مالی: اگر شرکت چند خدمت متفاوت ارائه میکند، وضعیت هر خدمت و نحوه انعکاس آن در قرارداد و صورتحساب را جداگانه بررسی کنید. در قراردادهای ترکیبی، نباید معافیت یک جزء را بدون مستند قانونی به کل مبلغ قرارداد تعمیم داد.
خدمات فنی، رایانهای و سایر خدمات کسبوکار
خدمات تعمیر و نگهداری، نصب تجهیزات، پشتیبانی رایانهای و سایر خدمات حرفهای باید با توجه به نوع خدمت و مقررات مربوط بررسی شوند. اگر برای خدمت مشخصی معافیت قانونی وجود نداشته باشد، نمیتوان صرفاً به دلیل تخصصی بودن یا ارائه آن توسط یک شرکت حرفهای، معافیت را فرض کرد.
برای تشخیص دقیق، نوع خدمت، قرارداد، مستند قانونی و شرایط احتمالی معافیت را کنار هم قرار دهید.
خدماتی که معافیت قانونی خاص دارند
ماده ۹ قانون مالیات بر ارزش افزوده، برای برخی خدمات معافیت در نظر گرفته است. مهمترین گروههای مرتبط عبارتاند از:
| گروه خدمات | محدوده معافیت قانونی |
| خدمات درمانی، تشخیصی و پیشگیری | خدمات موضوع جزء ۱ بند «ب» ماده ۹، با رعایت محدوده قانونی |
| خدمات بانکی | عملیات و خدمات بانکی مشخصشده در جزء ۵ بند «ب» |
| برخی خدمات بیمهای | خدمات بیمهای احصاشده در جزء ۸ بند «ب» |
| خدمات بازار سرمایه | خدمات مشخص معاملات و تسویه اوراق بهادار و کالا |
| حملونقل | خدمات حملونقل بار و مسافر درونشهری، برونشهری و بینالمللی جادهای، ریلی و دریایی |
| خدمات آموزشی، پژوهشی و ورزشی | خدمات دارای مجوز از مراجع ذیصلاح، طبق آییننامه مربوط |
| برخی خدمات اقامتی | خدمات هتلهای سه ستاره و پایینتر، مهمانپذیرها و سایر مراکز اقامتی واجد شرایط قانونی |
این موارد بر اساس بند «ب» ماده ۹ تنظیم شدهاند. معافیت هر خدمت باید با متن قانون و شرایط مقرر در آییننامه مربوط تطبیق داده شود.
برای نمونه، صرف فعالیت یک مجموعه در حوزه آموزش، برای معافیت تمام درآمدهای آن کافی نیست. طبق آییننامه خدمات آموزشی، پژوهشی و ورزشی، خدمات غیرمرتبط با موضوع مجوز و فعالیتهای خارج از محدوده آن، مشمول معافیت این آییننامه نیستند.
چه کالاها و خدماتی طبق ماده ۹ از مالیات بر ارزش افزوده معافاند؟
ماده ۹ قانون مالیات بر ارزش افزوده، فهرست مشخصی از کالاها و خدمات معاف را تعیین کرده است. این فهرست به دو بخش اصلی کالاها و خدمات تقسیم میشود.
کالاهای معاف از ارزش افزوده
از جمله گروههای مهم کالاهای معاف که در بند «الف» ماده ۹ آمدهاند، میتوان به موارد زیر اشاره کرد:
- محصولات کشاورزی فرآورینشده، در محدوده تعریف قانونی
- دام زنده و خوراک آن و برخی نهادههای مرتبط
- بذر، نشاء، نهال، سم و کود
- آب مصرفی کشاورزی
- برخی کالاهای اساسی غذایی مانند شیر، پنیر، ماست، آرد، نان، برنج، حبوبات و روغنهای خوراکی
- کتاب، روزنامه، مجله و نشریه
- برخی داروها، واکسنها، لوازم مصرفی درمانی و تجهیزات توانبخشی
- فرش دستباف و برخی مواد اولیه اصلی آن
- صنایع دستی تولید داخل، مطابق فهرست و شرایط مقرر
- داراییهای غیرمنقول و برخی موارد دیگر که در ماده ۹ تصریح شدهاند.
این فهرست خلاصهای از دستههای قانونی است، نه فهرست کامل تمام مصادیق و شرایط. برای تصمیمگیری درباره یک کالای مشخص باید متن ماده ۹ و تبصرههای آن بررسی شود.
خدمات معاف از ارزش افزوده
خدمات معاف نیز در بند «ب» ماده ۹ تعریف شدهاند. از جمله:
- خدمات درمانی، تشخیصی، پیشگیری، توانبخشی و حمایتی مشخص
- برخی خدمات بانکی و اعتباری
- خدمات بیمهای تصریحشده در قانون
- خدمات مشخص بازار سرمایه
- خدمات حملونقل بار و مسافر در محدوده مقرر
- خدمات آموزشی، پژوهشی و ورزشی دارای مجوز و واجد شرایط
- خدمات اقامتی مراکز مشمول حکم قانونی
- برخی خدمات حقوق و دستمزد در شرایط مقرر در قانون.
برای بررسی جزئیات میتوانید متن ماده ۹ قانون مالیات بر ارزش افزوده را مطالعه کنید. این ارجاع برای دسترسی به متن قانون است؛ در پروندههای خاص، مقررات اجرایی و بخشنامههای مرتبط نیز باید بررسی شوند.
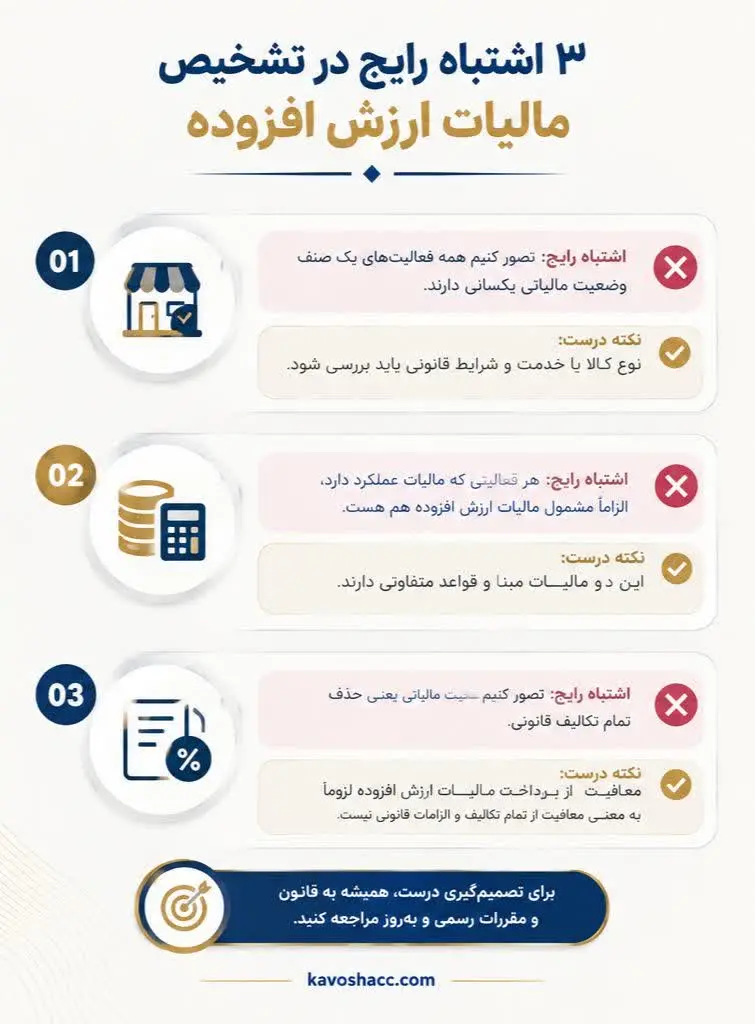
استثناها و شرایطی که باید بررسی شوند
یکی از اشتباهات رایج، تعمیم معافیت یک خدمت به همه درآمدهای یک کسبوکار است.
برای مثال، در حوزه خدمات آموزشی، داشتن مجوز و ارتباط خدمت با محدوده مجوز اهمیت دارد. همچنین در خدمات تأمین نیروی انسانی، معافیت مربوط به حقوق و دستمزد شرایط مشخصی دارد و صرف وجود هزینه نیروی انسانی در یک قرارداد، به معنی معاف بودن آن نیست.
بنابراین، هنگام بررسی معافیت یک فعالیت، این موارد را کنترل کنید:
- آیا خدمت یا کالا صراحتاً در قانون ذکر شده است؟
- آیا معافیت به مجوز خاصی وابسته است؟
- آیا آییننامه یا بخشنامه مرتبط، شرایط بیشتری تعیین کرده است؟
- آیا تمام قرارداد مشمول حکم معافیت است یا تنها بخشی از آن؟
- آیا در سال جاری اصلاحیه یا تفسیر جدیدی صادر شده است؟
چگونه تشخیص دهیم کسبوکار ما مشمول ارزش افزوده است؟
برای تشخیص وضعیت مالیاتی یک فعالیت، صرفاً به نام شغل یا فهرستهای عمومی اینترنتی اکتفا نکنید. مراحل زیر به شما کمک میکند بررسی را به شکل منظم انجام دهید.
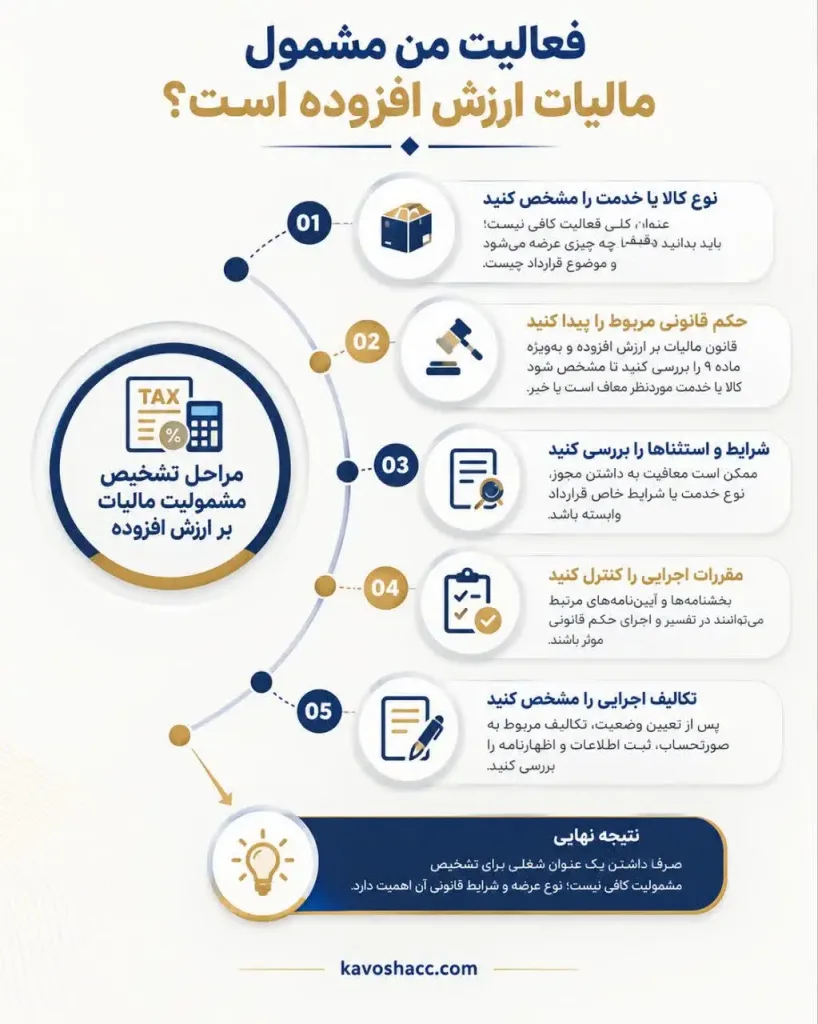
مراحل بررسی وضعیت مالیاتی فعالیت
- نوع کالا یا خدمت را دقیق مشخص کنید. عنوان کلی فعالیت کافی نیست؛ باید بدانید دقیقاً چه چیزی عرضه میشود و موضوع قرارداد چیست.
- حکم قانونی مربوط را پیدا کنید. قانون مالیات بر ارزش افزوده و بهویژه ماده ۹ را بررسی کنید تا مشخص شود کالا یا خدمت موردنظر در گروه معافیتها قرار میگیرد یا خیر.
- شرایط و استثناها را بررسی کنید. ممکن است معافیت به داشتن مجوز، نوع خدمت یا شرایط خاص قرارداد وابسته باشد.
- آخرین مقررات اجرایی را کنترل کنید. بخشنامهها و آییننامههای مرتبط میتوانند در تفسیر و اجرای حکم قانونی مؤثر باشند.
- تکالیف اجرایی کسبوکار را مشخص کنید. پس از تعیین وضعیت، تکالیف مربوط به صورتحساب، ثبت اطلاعات و اظهارنامه را بر اساس مقررات جاری بررسی کنید.
مثالهای کاربردی برای تشخیص مشمولیت ارزش افزوده
مثال اول: مؤسسه آموزشی
فرض کنید مؤسسهای دوره آموزشی برگزار میکند. برای بررسی معافیت باید مشخص شود مجوز لازم را دارد و خدمت ارائهشده در محدوده معافیت قانونی قرار میگیرد یا خیر. فروش کالا یا ارائه خدمات جانبی را نیز نباید بدون بررسی، مشمول همان معافیت دانست.
مثال دوم: شرکت خدمات مالی
یک شرکت، خدمات حسابداری و مشاوره مالی به مشتریان ارائه میکند. برای تعیین وضعیت ارزش افزوده باید ماهیت خدمات بررسی شود و نمیتوان صرفاً به دلیل مالی بودن فعالیت، آن را معاف دانست.
مثال سوم: شرکت تأمین نیروی انسانی
شرکتی را در نظر بگیرید که نیروی انسانی موردنیاز یک مجموعه را تأمین میکند. در شرایط مقرر در تبصره جزء ۴ بند «ب» ماده ۹، بخش مربوط به حقوق و دستمزد میتواند معاف باشد؛ اما این حکم به معنی معاف بودن خودکار کل قرارداد نیست. تأیید میزان حقوق و دستمزد و مزایا توسط سازمان بیمهگر نیز در قانون پیشبینی شده است.
این مثالها روش بررسی را نشان میدهند و جایگزین ارزیابی قرارداد و مستندات واقعی هر مؤدی نیستند.
مشمول بودن چه تکالیفی برای کسبوکار ایجاد میکند؟
مشمول بودن یک فعالیت ممکن است تکالیفی در زمینه صورتحساب، ثبت اطلاعات مالیاتی، اظهارنامه و پرداخت مالیات و عوارض ایجاد کند. نوع و دامنه این تکالیف به وضعیت مؤدی، نوع فعالیت و مقررات جاری بستگی دارد.
صورتحساب، اظهارنامه و پرداخت مالیات
مدیران مالی و حسابداران پس از بررسی مشمولیت باید موارد زیر را کنترل کنند:
- نحوه صدور صورتحساب متناسب با مقررات جاری
- ثبت و نگهداری اطلاعات معاملات
- تکالیف اظهارنامه و پرداخت در مهلتهای مقرر
- مستندات مربوط به معافیت کالاها یا خدمات
- انطباق مبالغ دریافتی با وضعیت قانونی معامله
نرخ مالیات، مهلتهای تسلیم اظهارنامه و جزئیات اجرایی ممکن است تحت تأثیر قوانین بودجه و مقررات جاری قرار گیرند. به همین دلیل، پیش از ثبت یا صدور صورتحساب باید آخرین احکام معتبر بررسی شوند.
سؤالات متداول درباره مشاغل و خدمات مشمول ارزش افزوده
خیر. وضعیت هر خدمت باید بر اساس قانون بررسی شود. ماده ۹ برخی خدمات را با شرایط مشخص معاف کرده است؛ بنابراین نمیتوان برای همه کسبوکارهای خدماتی حکم یکسانی صادر کرد.
خیر. نوع کالا اهمیت دارد. برخی کالاها طبق ماده ۹ معافاند و وضعیت سایر کالاها باید با توجه به مقررات مربوط بررسی شود. عنوان فروشگاه بهتنهایی تعیینکننده نیست.
ماده ۹، گروههای مشخصی از کالاها و خدمات را معاف کرده است. از جمله برخی محصولات کشاورزی فرآورینشده، کالاهای اساسی غذایی، کتاب و نشریات، بعضی داروها و خدمات درمانی، خدمات بانکی مشخص، حملونقل و خدمات آموزشی واجد شرایط. هر مورد باید با جزئیات و استثناهای قانونی تطبیق داده شود.
نمیتوان همه این خدمات را بهطور کلی معاف دانست. باید ماهیت دقیق خدمت و وجود حکم قانونی معافیت بررسی شود. برای تصمیم قطعی، قرارداد و مستند قانونی مربوط اهمیت دارند.
خیر. داشتن مجوز فقط در مواردی که قانون یا آییننامه آن را شرط معافیت قرار داده باشد، اهمیت دارد. حتی در این موارد نیز خدمت ارائهشده باید در محدوده معافیت قرار بگیرد.
ابتدا ماده ۹ قانون مالیات بر ارزش افزوده و آییننامههای مرتبط را بررسی کنید. سپس بخشنامهها و اطلاعیههای معتبر سازمان امور مالیاتی را برای تغییرات یا تفسیرهای جدید کنترل کنید. فهرستهای منتشرشده در وبسایتهای غیررسمی بهتنهایی برای تصمیمگیری مالیاتی کافی نیستند.
جمعبندی
برای شناسایی خدمات و مشاغل مشمول مالیات ارزش افزوده، باید نوع کالا یا خدمت را مشخص کنید، مقررات قانونی مربوط را بخوانید و معافیتها و استثناهای احتمالی را بررسی کنید. ماده ۹ قانون مالیات بر ارزش افزوده، مرجع مهمی برای شناسایی کالاها و خدمات معاف است؛ اما بررسی شرایط اجرایی و مقررات تکمیلی نیز ضروری است.
اگر مدیر مالی یا حسابدار هستید، بهتر است برای هر فعالیت یا قرارداد، مستند قانونی وضعیت مالیاتی را ثبت کنید. این کار از تعمیم اشتباه معافیتها و بروز اختلاف در محاسبه مالیات جلوگیری میکند.
بررسی نوع کالا یا خدمت، شرایط قانونی و معافیتهای احتمالی میتواند در تشخیص تکالیف مالیاتی شما مؤثر باشد. اگر درباره مشمولیت فعالیت خود ابهام دارید، از خدمات مشاوره مالیاتی کاوش کمک بگیرید.