
مالیات بر ارزش افزوده یکی از مهم ترین منابع درآمدی بوده است که بر کلیه کالاها و خدمات تعلق می گیرد. در بسیاری از موارد ممکن است مؤدیان مالیاتی نسبت به مبلغ یا نحوه محاسبه مالیات خود اعتراض داشته باشند. سازمان امور مالیاتی امکان ثبت اعتراض به صورت سیستمی و الکترونیکی را از طریق درگاه سامانه مودیان مالیاتی فراهم کرده است. در ادامه مراحل دقیق ثبت اعتراض سیستمی مالیات بر ارزش افزوده به صورت گام به گام ارائه میشود.
آنچه در این مقاله می خوانید:
پیش نیازهای ثبت اعتراض سیستمی
پیش از آن که مؤدیان اقدام به ثبت اعتراض سیستمی نسبت به مالیات بر ارزش افزوده کنند، لازم است شرایط و ابزارهای موردنیاز را فراهم نمایند. هرگونه نقص در اطلاعات ورود، مستندات یا شناخت مراحل قانونی می تواند منجر به رد اعتراض یا طولانی شدن فرآیند رسیدگی شود. بسیاری از اشتباهات رایج مؤدیان به دلیل عدم آگاهی کامل از پیش نیازهای این فرآیند بوده که در ادامه با آن ها آشنا خواهید شد.
داشتن نام کاربری و رمز عبور معتبر
اطلاعات ورود به سامانه شامل کد اقتصادی، کد ملی، رمز عبور و شماره پیگیری ثبت نام در نظام مالیاتی است. این اطلاعات در زمان ثبت نام اولیه ایجاد شده و در صورت گم شدن از بخش بازیابی رمز قابل دریافت هستند. در صورت بروز خطا در ورود، پیشنهاد می شود از پشتیبانی سایت یا قسمت راهنمایی های استفاده شود.
بررسی دقیق گزارش های مالیاتی
مؤدی باید پیش از ثبت اعتراض، گزارش های صادره از سازمان امور مالیاتی از جمله برگ مطالبه، برگ تشخیص یا گزارشات سیستمی ارزش افزوده را بررسی کند. هرگونه مغایرت در مبالغ، فاکتورها یا نرخ های محاسبه شده باید به درستی استخراج و مستند شود.
مشخص بودن دلایل قابل استناد
اعتراض مؤثر باید مستند به دلایل منطقی و قانونی باشد. دلایلی مانند اشتباه سیستمی در نرخ مالیات، عدم انطباق با دفاتر قانونی، ثبت اشتباه فاکتورهای فروش یا خرید از دلایل قابل استناد هستند. طبق توصیه کارشناسان، دلایل نامستند یا کلی باعث رد سریع اعتراض می شود.
آماده سازی مستندات دیجیتال
کلیه مستندات مورد نیاز از جمله فاکتورها، قراردادها، دفاتر مالی، اسناد حسابداری و سایر مدارک پشتیبان باید اسکن شده و در قالب فایل های PDF یا JPG با حجم مناسب آماده شوند. این مستندات در مرحله ثبت اعتراض بارگذاری می شوند و نقش کلیدی در پذیرش یا رد اعتراض دارند.
مهلت اعتراض به مالیات بر ارزش افزوده
مهلت اعتراض به اوراق مالیاتی ارزش افزوده، به طور کلی ۳۰ روز از تاریخ ابلاغ برگ یا اوراق قابل اعتراض است. بنابراین، مؤدی باید تاریخ ابلاغ را به دقت بررسی کرده و اعتراض خود را در مهلت قانونی ثبت کند. این مهلت را نباید از زمان مشاهده یا دانلود برگه در نظر گرفت، بلکه تاریخ ابلاغ درجشده در سامانه و پرونده مالیاتی اهمیت دارد.
اعتراض میتواند نسبت به مواردی مانند برگ تشخیص، برگ مطالبه یا نتیجه رسیدگی، حسب مورد و مطابق مقررات مربوط، مطرح شود. به همین دلیل، پیش از ثبت اعتراض باید مشخص شود که دقیقاً نسبت به کدام برگ و کدام مبلغ یا بخش از محاسبه مالیات اعتراض دارید.
تفاوت مهلت اعتراض با مهلت رسیدگی
۳۰ روز، مهلت مؤدی برای ثبت اعتراض است و نباید با مدت زمان رسیدگی سازمان امور مالیاتی به اعتراض اشتباه گرفته شود. پس از ثبت اعتراض، درخواست مؤدی وارد فرآیند رسیدگی میشود و نتیجه آن مطابق مقررات و در مهلت قانونی اعلام خواهد شد.
بنابراین، اگر برگ مالیاتی برای شما ابلاغ شده است، ثبت اعتراض را به روزهای پایانی موکول نکنید و پیش از پایان مهلت، مدارک و دلایل خود را آماده و اعتراض را ثبت کنید.
مراحل ثبت اعتراض سیستمی مالیات بر ارزش افزوده
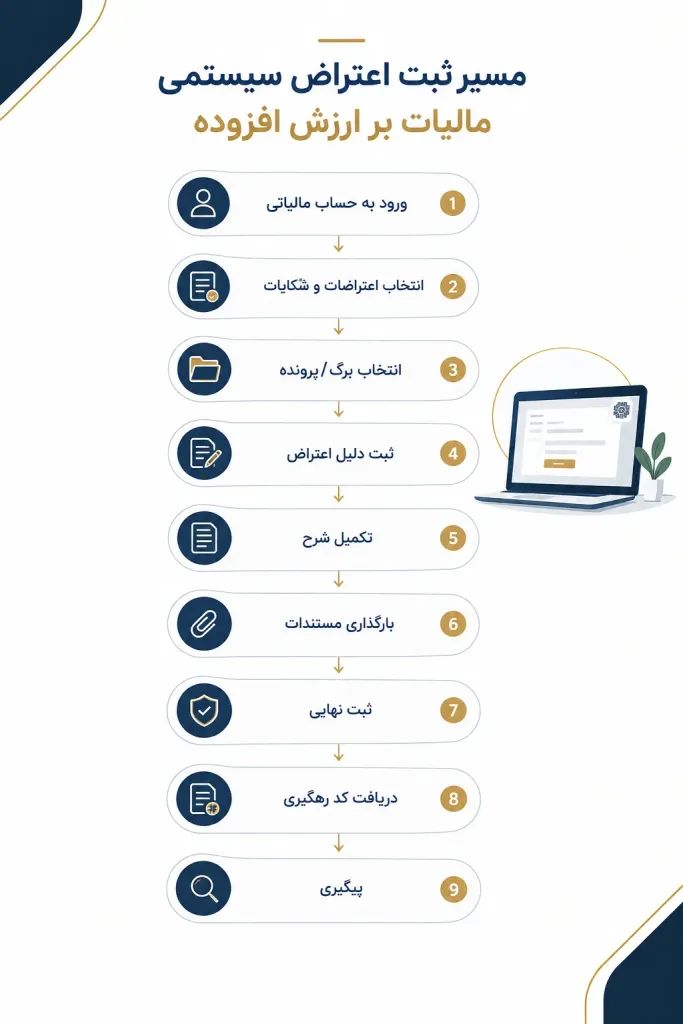
ثبت اعتراض مالیات بر ارزش افزوده به صورت الکترونیکی انجام میشود و مؤدی میتواند پس از ورود به حساب مالیاتی خود، درخواست اعتراض را ثبت و مدارک مربوط به آن را ارسال کند. پیش از شروع، بهتر است برگ مورد اعتراض، شماره آن، دوره مالیاتی و مستندات مربوط به اختلاف را آماده داشته باشید.
ورود به حساب کاربری مالیاتی
ابتدا وارد درگاه خدمات الکترونیکی سازمان امور مالیاتی شوید و با اطلاعات کاربری خود وارد حساب مالیاتی شوید. پس از ورود، از طریق داشبورد مالیاتی به بخش مربوط به درخواستها و خدمات قابل ارائه دسترسی پیدا کنید.
ورود به بخش اعتراضات و شکایات
در بخش درخواستها، گزینه مربوط به اعتراضات و شکایات را انتخاب کنید. در این قسمت، درخواستهای قابل ثبت و پروندهها یا اوراق مالیاتی مرتبط با مؤدی نمایش داده میشوند.
انتخاب برگ یا پرونده مورد اعتراض
در این مرحله باید برگ یا مورد مالیاتی مورد اعتراض را انتخاب کنید. پیش از ادامه، شماره برگ، دوره مالیاتی، تاریخ ابلاغ و مبلغ درجشده را با اطلاعات پرونده خود تطبیق دهید تا اعتراض برای مورد صحیح ثبت شود.
ثبت دلایل اعتراض
پس از انتخاب مورد موردنظر، دلایل اعتراض خود را به صورت دقیق در قسمت مربوط به شرح اعتراض وارد کنید. بهتر است به جای نوشتن عباراتی مانند «مبلغ مالیات اشتباه است»، دقیقاً مشخص کنید کدام مبلغ یا بخش از محاسبه مورد اعتراض است و دلیل این اختلاف چیست.
چگونه متن اعتراض مالیات بر ارزش افزوده را بنویسیم؟
شرح اعتراض باید به گونهای نوشته شود که مشخص باشد مؤدی دقیقاً به کدام بخش از محاسبه یا مطالبه مالیات اعتراض دارد و دلیل این اعتراض چیست. نوشتن جملات کلی مانند «مالیات تعیینشده نادرست است» به تنهایی اطلاعات کافی برای بررسی موضوع ارائه نمیکند.
برای تنظیم یک اعتراض مستند، بهتر است متن خود را بر اساس چهار بخش تنظیم کنید:
۱. مشخص کردن مورد مورد اعتراض:
شماره برگ، دوره مالیاتی و مبلغ یا بخشی از مبلغ مورد اعتراض را مشخص کنید.
۲. توضیح دلیل اختلاف:
توضیح دهید چرا مبلغ یا اطلاعات درجشده در برگ با اسناد و اطلاعات مالی شما مطابقت ندارد.
۳. اشاره به مستندات:
مدارکی را که ادعای شما را اثبات میکنند معرفی کنید و در صورت امکان، شماره فاکتور، قرارداد یا سند مرتبط را ذکر کنید.
۴. بیان درخواست:
در پایان، درخواست خود برای بررسی مجدد و اصلاح مبلغ مورد اعتراض را به صورت روشن بیان کنید.
نمونه متن اعتراض مالیات بر ارزش افزوده
به عنوان نمونه، متن اعتراض میتواند به شکل زیر تنظیم شود:
«اینجانب نسبت به مبلغ مالیات و عوارض مطالبهشده بابت دوره مالیاتی … اعتراض دارم. مبلغ مورد اعتراض ناشی از مغایرت در محاسبه/ثبت … بوده و با اطلاعات مندرج در اسناد و مدارک مالی اینجانب مطابقت ندارد. مستندات مربوط شامل … به پیوست ارائه شده است. با توجه به مدارک ارائهشده، تقاضای بررسی مجدد موضوع و اصلاح مبلغ مورد مطالبه را دارم.»
این متن باید متناسب با علت واقعی اعتراض، نوع برگ و مدارک مؤدی تنظیم شود و از ارائه اطلاعات نادرست یا مستندات نامرتبط خودداری شود.
بارگذاری مدارک و مستندات
در صورت وجود امکان بارگذاری مدارک، مستندات مرتبط با اعتراض را ضمیمه کنید. فاکتورها، قراردادها، اسناد حسابداری، گزارشهای مالی و سایر مدارکی که مستقیماً ادعای شما را اثبات میکنند، باید به صورت منظم و خوانا ارائه شوند.
نوع مدارک مورد نیاز به علت اعتراض و موضوع مورد اختلاف بستگی دارد. بهتر است مؤدی به جای ارسال حجم زیادی از اسناد، مدارکی را ارائه کند که ارتباط مستقیم با ادعای مطرحشده داشته باشند. جدول زیر نمونهای از مدارکی است که میتوانند برای مستندسازی اعتراض مورد استفاده قرار گیرند.
| نوع اختلاف | مدارک و مستندات پیشنهادی | نکته مهم |
|---|---|---|
| مغایرت مبلغ فروش | فاکتورها، گزارش فروش و اسناد حسابداری | مبلغ مورد اختلاف دقیقاً مشخص شود |
| مغایرت یک معامله خاص | فاکتور، قرارداد، اسناد پرداخت و مدارک معامله | ارتباط مدارک با معامله مورد اعتراض مشخص باشد |
| مغایرت اطلاعات مالی | گزارشهای مالی، اسناد حسابداری و اطلاعات ثبتشده در سامانه | اطلاعات دو طرف مقایسه شود |
| اعتراض به محاسبه مالیات و عوارض | محاسبات مالی، فاکتورها و اسناد مرتبط | مبنای محاسبه مورد اعتراض مشخص شود |
| ادعای معافیت یا عدم شمول | مدارک معامله و مستند قانونی مربوط | صرفاً به ذکر «معاف است» اکتفا نشود |
ثبت نهایی و دریافت کد رهگیری
پس از بررسی اطلاعات و مدارک واردشده، درخواست را ثبت نهایی کنید. پس از ثبت موفق، کد یا شماره پیگیری درخواست را ذخیره کنید؛ زیرا برای پیگیری مراحل بعدی اعتراض به آن نیاز خواهید داشت.
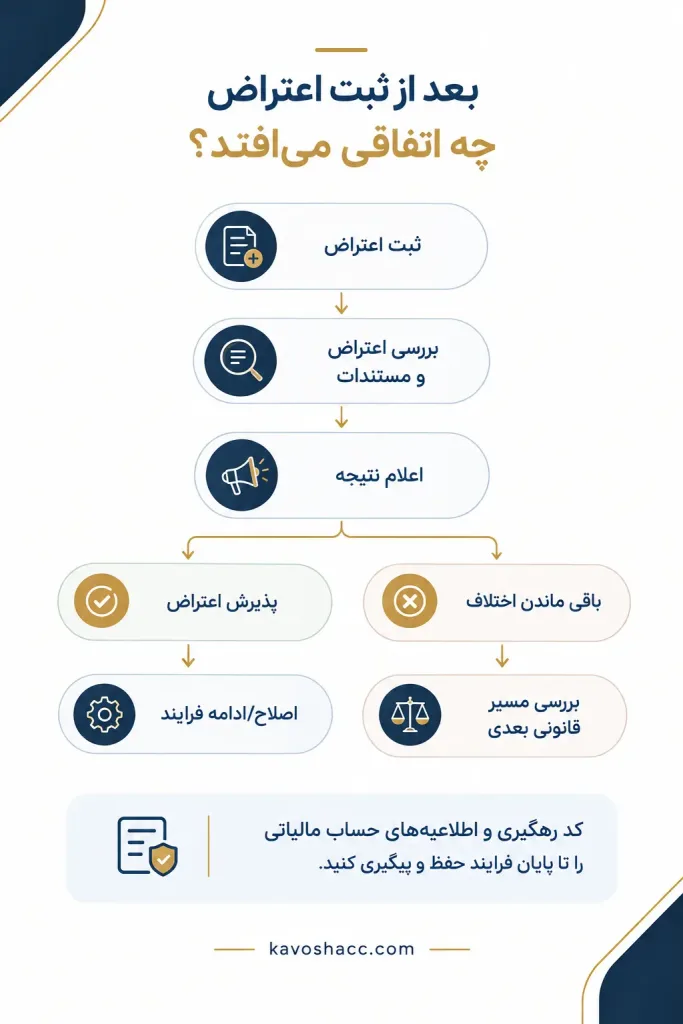
بعد از ثبت اعتراض مالیات بر ارزش افزوده چه اتفاقی میافتد؟
ثبت اعتراض پایان فرآیند نیست. پس از ثبت درخواست، اعتراض و مستندات ارائهشده مورد بررسی قرار میگیرد و ممکن است برای ادامه رسیدگی، توضیحات یا مدارک تکمیلی از مؤدی درخواست شود. به همین دلیل، نگهداری کد رهگیری و بررسی ابلاغها و وضعیت درخواست اهمیت زیادی دارد.
در صورتی که نتیجه رسیدگی مورد قبول مؤدی باشد، فرآیند اعتراض نسبت به همان موضوع مطابق نتیجه اعلامشده ادامه پیدا میکند. اما اگر اختلاف همچنان باقی بماند، بسته به مرحله پرونده و نوع تصمیم صادرشده، امکان استفاده از مراحل بعدی دادرسی مالیاتی وجود خواهد داشت.
مسیر کلی اعتراض پس از ثبت
به طور کلی میتوان فرآیند را به شکل زیر در نظر گرفت:
ثبت اعتراض → بررسی درخواست و مستندات → اعلام نتیجه رسیدگی → پذیرش نتیجه یا ادامه اعتراض از مسیر قانونی بعدی
بنابراین، صرف ثبت اعتراض به این معنا نیست که پرونده مختومه شده است. مؤدی باید نتیجه رسیدگی را بررسی کند و در صورت باقی ماندن اختلاف، مهلت و مسیر قانونی مرحله بعد را از دست ندهد.
نکته: مسیر بعدی اعتراض به نوع برگ، نتیجه رسیدگی و مرحلهای که پرونده در آن قرار دارد بستگی دارد؛ بنابراین در صورت باقی ماندن اختلاف، باید مقررات مربوط به همان مرحله بررسی شود.
نکات مهم و پیگیری پس از ثبت اعتراض
پس از ثبت اعتراض، مؤدی نباید فرآیند را پایانیافته تلقی کند. پیگیری وضعیت درخواست، نگهداری مستندات و توجه به ابلاغها و درخواستهای جدید، بخش مهمی از فرآیند رسیدگی است.
نگهداری کد رهگیری و نسخه اعتراض
پس از ثبت نهایی، کد رهگیری یا شماره پیگیری درخواست را ذخیره کنید. همچنین بهتر است یک نسخه از متن اعتراض، مدارک بارگذاریشده و اطلاعات درخواست برای سوابق مالیاتی خود نگهداری کنید.
بررسی وضعیت درخواست
وضعیت اعتراض را از طریق حساب کاربری مالیاتی پیگیری کنید و ابلاغیهها یا درخواستهای جدید مربوط به پرونده را از دست ندهید. اگر سازمان امور مالیاتی مدارک یا توضیحات تکمیلی درخواست کند، پاسخ باید در مهلت اعلامشده در همان درخواست ارائه شود.
ارائه مدارک تکمیلی
در صورتی که برای رسیدگی به اعتراض، مدارک بیشتری درخواست شود، اسناد مرتبط را به صورت منظم و خوانا ارائه کنید. بهتر است هر مدرک مستقیماً با یکی از موارد مطرحشده در اعتراض ارتباط داشته باشد.
بررسی نتیجه رسیدگی
پس از اعلام نتیجه، مبلغ و موارد مورد رسیدگی را با اعتراض اولیه خود مقایسه کنید. اگر تمام یا بخشی از اختلاف همچنان باقی مانده باشد، باید مقررات و مهلت قانونی مرحله بعدی دادرسی را بررسی کنید.
چه زمانی استفاده از مشاور مالیاتی مفید است؟
اگر اعتراض مربوط به مبلغ قابل توجه، چند دوره مالیاتی، اختلافات پیچیده حسابداری یا مسائل تخصصی ارزش افزوده باشد، استفاده از نظر یک متخصص مالیاتی میتواند در بررسی اسناد و تنظیم دفاعیه کمککننده باشد.
سوالات متداول نحوه ثبت اعتراض سیستمی مالیات بر ارزش افزوده
بهطور کلی، مهلت اعتراض به اوراق مالیاتی قابل اعتراض، ۳۰ روز از تاریخ ابلاغ است. بهتر است اعتراض و مدارک موردنیاز پیش از پایان این مهلت ثبت شوند.
اعتراض سیستمی از طریق حساب کاربری مؤدی در سامانههای مالیاتی انجام میشود. پس از ورود به حساب، باید از بخش مربوط به درخواستها و اعتراضات، پرونده یا برگ موردنظر را انتخاب و اعتراض را ثبت کنید.
ابتدا برگ یا پرونده موردنظر را در حساب کاربری مالیاتی انتخاب کنید، سپس دلیل اعتراض و شرح آن را وارد کرده و مدارک مرتبط را بارگذاری کنید. در پایان، اعتراض را ثبت نهایی و کد رهگیری را دریافت کنید.
مدارک به دلیل اعتراض بستگی دارد؛ فاکتورها، قراردادها، اسناد حسابداری، گزارشهای فروش و مدارک پرداخت از جمله مستندات قابل استفاده هستند. مدارک باید مستقیماً با موضوع اعتراض مرتبط باشند.
با استفاده از کد رهگیری میتوانید وضعیت درخواست خود را در حساب کاربری مالیاتی پیگیری کنید. همچنین باید اعلانها و درخواستهای احتمالی برای ارائه مدارک تکمیلی را بررسی کنید.
در صورت باقیماندن اختلاف، مسیر بعدی به نوع برگ مالیاتی و مرحله رسیدگی بستگی دارد. در چنین شرایطی باید مهلت و مسیر قانونی مرحله بعد را بررسی و در صورت نیاز از مشاور مالیاتی کمک بگیرید.
کلام آخر
ثبت اعتراض سیستمی به مالیات بر ارزش افزوده، زمانی نتیجه بهتری خواهد داشت که اعتراض در مهلت قانونی، با شرح دقیق و همراه با مستندات مرتبط ثبت شود. پیش از ارسال اعتراض، اطلاعات برگ مالیاتی و مبلغ مورد اختلاف را بهدقت بررسی کنید، دلیل اعتراض را مشخص بنویسید و مدارکی را ارائه دهید که مستقیماً از ادعای شما پشتیبانی میکنند. پس از ثبت نیز، کد رهگیری را حفظ کرده و وضعیت درخواست و اطلاعیههای جدید را پیگیری کنید.
اگر درباره نحوه ثبت اعتراض، تنظیم متن اعتراض یا مدارک موردنیاز اطمینان ندارید، استفاده از خدمات مشاوره مالیاتی میتواند به بررسی دقیقتر پرونده و انتخاب مسیر مناسب کمک کند.
برای بررسی پرونده مالیاتی و دریافت مشاوره تخصصی، میتوانید از خدمات مشاوره مالیاتی کاوش گویا ارقام استفاده کنید.