
در این راهنما به تشریح انواع هزینهها در حسابداری پرداختهایم. ابتدا «تعریف هزینه» و ضرورت تفکیک آن در حسابداری تشریح میشود. سپس رایجترین طبقهبندیها (بر اساس ماهیت، عملکرد، رفتار و دوره زمانی) مانند هزینههای مستقیم/غیرمستقیم، ثابت/متغیر، مرتبط با محصول/دوره بررسی خواهد شد. مثالهای کاربردی برای هر دسته هزینه و نحوه ثبت حسابداری آنها ارائه شده است. در ادامه هزینههای سربار، مراکز هزینه و کنترل و بودجهبندی آنها بحث میشود. تأثیر طبقهبندی هزینهها بر صورتهای مالی، مفاهیم مالیاتی مرتبط و ابزارهای نرمافزاری مناسب نیز بیان شده است. جدول مقایسه انواع هزینه با مثالها و نمودار فلوچارت گامهای شناسایی ثبت هزینهها در حسابداری ارائه شده است.
آنچه درمورد هزینهها در حسابداری میخوانید:
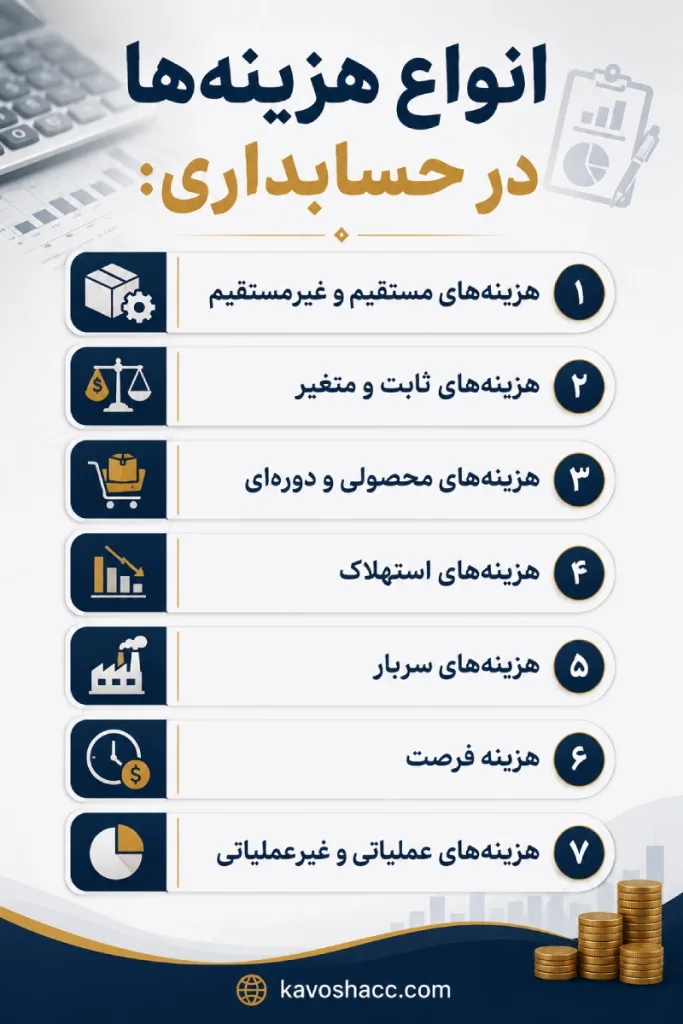
انواع هزینه در حسابداری (تعریف و دستهبندی)
هزینه در حسابداری به هر بهایی گفته میشود که یک کسبوکار در فرآیند تولید کالا یا ارائه خدمات متحمل میشود. تفکیک هزینهها کمک میکند تا مدیران بتوانند هزینهها را کنترل کرده، قیمتگذاری دقیقی انجام دهند و گزارشات مالی دقیقتر ارائه دهند.
تفاوت هزینه، مخارج و پرداخت در حسابداری
در حسابداری، هزینه، مخارج و پرداخت مفاهیم یکسانی نیستند. مخارج به تحصیل یک دارایی یا دریافت کالا و خدمات مربوط میشود، در حالی که هزینه بخشی از منابع مصرفشده برای کسب درآمد یا انجام فعالیتهای واحد تجاری است. پرداخت نیز به خروج وجه نقد یا منابع نقدی برای تسویه یک تعهد یا انجام یک معامله اشاره دارد. بنابراین ممکن است یک مخارج یا پرداخت در همان زمان بهعنوان هزینه شناسایی نشود؛ برای مثال، خرید یک دستگاه ابتدا بهعنوان دارایی ثبت میشود و هزینه آن بهتدریج از طریق استهلاک شناسایی خواهد شد.
| مفهوم | تعریف ساده | زمان شناسایی | مثال |
|---|---|---|---|
| هزینه | منابع مصرفشده برای کسب درآمد یا انجام فعالیتهای کسبوکار | هنگام تحقق و شناسایی هزینه | هزینه اجاره، استهلاک |
| مخارج | مبلغ صرفشده برای خرید دارایی، کالا یا دریافت خدمات | هنگام تحصیل کالا، خدمت یا دارایی | خرید دستگاه، خرید مواد اولیه |
| پرداخت | خروج وجه نقد یا منابع نقدی برای تسویه یک تعهد یا معامله | هنگام پرداخت وجه | پرداخت اجاره، پرداخت بدهی به فروشنده |
هر مخارج یا پرداختی لزوماً در همان زمان بهعنوان هزینه شناسایی نمیشود؛ برای مثال، خرید یک دارایی ثابت ابتدا بهعنوان دارایی ثبت میشود و هزینه آن بهتدریج از طریق استهلاک شناسایی خواهد شد.
هزینه مستقیم و غیرمستقیم (Direct vs Indirect)
- هزینههای مستقیم: به هزینههایی اطلاق میشود که میتوان آنها را بهطور مستقیم به یک محصول یا پروژه خاص نسبت داد. مثال: مواد اولیه مصرفی یا حقوق نیروی تولید که مستقیماً در یک محصول مصرف میشود.
- هزینههای غیرمستقیم: هزینههای غیرمرتبط مستقیم با یک محصول مشخص هستند و نمیتوان به راحتی آنها را به یک محصول تخصیص داد. برای مثال، هزینه برق مصرفی کارخانه، اجاره انبار و حقوق مدیران دفتر مرکزی. برق مصرفی در کارخانه تولید موتور را نمیتوان برای هر موتور خاص محاسبه کرد؛ بنابراین یک هزینه غیرمستقیم است.
هزینه ثابت و متغیر (Fixed vs Variable)
- هزینههای ثابت: این هزینهها با تغییر حجم تولید یا فروش تغییر نمیکنند. مثلاً اجاره ماهانه کارخانه، حقوق ثابت پرسنل اداری و بیمه از نوع ثابت هستند. بهعنوان مثال، اگر اجارهخانهای ۱۰ میلیون تومان در ماه باشد، با افزایش یا کاهش تولید تغییر نمیکند.
- هزینههای متغیر: این هزینهها با تغییر در حجم تولید تغییر میکنند. مثلاً مواد اولیه و بستهبندی محصول در تولید یک کارخانه، هرچه تولید بیشتر باشد، مصرف بیشتری دارند. بهعنوان نمونه، هزینه بستهبندی تولید اسباببازی با افزایش تولید افزایش مییابد و با کاهش تولید کم میشود.
نکته: ترکیب هزینههای ثابت و متغیر را «سربار نیمهمتغیر» مینامند. هزینههایی مانند برق و کمیسیون فروش که بخشی ثابت و بخشی متغیر دارند در این دسته جای میگیرند.
هزینههای محصولی و دورهای (Product vs Period Costs)
- هزینههای محصولی: هزینههایی هستند که مربوط به تولید کالا یا تهیه خدمت میشوند و تا زمان فروش محصول در ترازنامه بهصورت موجودی انبار ثبت میشوند (مثلاً هزینه مواد اولیه و حقوق تولید). وقتی محصول فروخته شود این هزینهها در صورت سود و زیان، به عنوان بهای تمامشده کالای فروش رفته نشان داده میشوند.
- هزینههای دورهای: هزینههایی هستند که مربوط به دورههای زمانی بوده و لازم نیست به محصولات مشخص تخصیص یابند. مانند هزینههای بازاریابی، اداری و فروش. این هزینهها مستقیماً در همان دوره به عنوان هزینه در صورت سود و زیان شناسایی میشوند.
طبقهبندیهای دیگر
- هزینههای استهلاک: بخشی از داراییهای ثابت مانند ماشینآلات که طی دوره عمر اقتصادی آنها به هزینه تبدیل میشود. استهلاک هم ممکن است ثابت (مقدار مشخص سالیانه) یا شتابیافته باشد.
- هزینههای نقدی و غیرنقدی: هزینههای نقدی با پرداخت وجه نقد یا منابع نقدی همراه هستند؛ اما هزینههای غیرنقدی بدون خروج وجه نقد در همان زمان شناسایی میشوند. هزینه استهلاک نمونهای از هزینه غیرنقدی است؛ زیرا شناسایی استهلاک بهمرور زمان انجام میشود و در زمان ثبت آن، پرداخت نقدی جدیدی صورت نمیگیرد. این تفکیک برای تحلیل جریان نقدی و بررسی عملکرد مالی کسبوکار اهمیت دارد.
- هزینههای سربار (Overhead): مجموعه هزینههای غیرمستقیم مرتبط با تولید است. بسته به رفتار هزینه، سربار را به سه دسته تقسیم میکنند: ثابت، متغیر و نیمهمتغیر. مدیریت صحیح سربار در تعیین قیمت تمامشده واحدهای تولیدی حیاتی است.
- هزینه فرصت: مزایای از دست رفته از بهترین جایگزین انتخاب شده. مثلاً اگر سرمایه را صرف تجهیز خط تولید کردهاید، هزینه فرصت میتواند درآمد اجاره آن سرمایه در بهترین استفاده دیگر باشد (این مفهوم در عمل حسابداری کمتر ثبت میشود، اما در تصمیمگیری اقتصادی مهم است).
- هزینههای عملیاتی و غیرعملیاتی:
- هزینههای عملیاتی: هزینههای اصلی کسبوکار که با فعالیتهای روزمره سازمان در ارتباطند؛ از جمله حقوق کارکنان، اجاره، بیمه و هزینههای بازاریابی. در کل هزینههای ثابت و متغیر تولید جزو هزینههای عملیاتی محسوب میشوند.
- هزینههای غیرعملیاتی: هزینههای مرتبط با فعالیتهای جانبی یا اتفاقی سازمان است؛ مانند هزینه بهره بانکی پرداختی، زیان ناشی از فروش اموال مازاد یا جرایم مالیاتی. این هزینهها در صورت سود و زیان پس از سود عملیاتی گزارش میشوند.
مثالهای کاربردی و ثبت حسابداری
- مثال مستقیم/غیرمستقیم: فرض کنید کارخانهای قطعهساز داریم. هزینه چدن (مواد اولیه) مستقیم است و به هر قطعه اختصاص مییابد. اما هزینه حقوق سرکارگر تولید غیرمستقیم است چون باید بین چند محصول تقسیم شود.
- ثبت حسابداری: هزینه مستقیم معمولاً مستقیم به موجودی یا حساب هزینه خاص در دفتر ثبت میشود؛ هزینه غیرمستقیم ابتدا در حسابهای انباشته (سربار) جمع میشود و در پایان دوره به محصولات تخصیص مییابد. برای مثال، هزینه برق کارخانه به حساب سربار ثابت یا متغیر ثبت میشود.
- هزینه تخمینی/ واقعی: در بودجهبندی، هزینهها به صورت برآوردی (تخمینی) در نظر گرفته میشوند و در گزارش نهایی به صورت واقعی ثبت میشوند. تفاوت این دو در انحراف بودجه مشاهده میشود.
نمونه ثبت هزینه در حسابداری
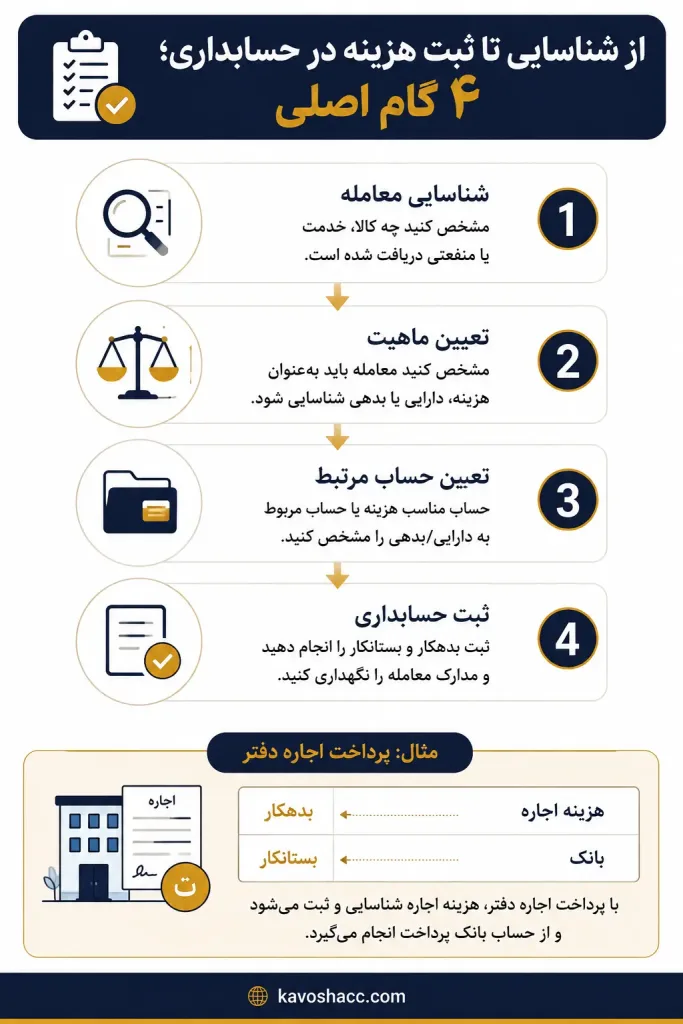
نحوه ثبت هزینه به ماهیت معامله و زمان شناسایی آن بستگی دارد. برای مثال، اگر شرکت مبلغ ۱۰ میلیون تومان اجاره دفتر را از حساب بانکی پرداخت کند، ثبت حسابداری به شکل زیر خواهد بود:
| شرح حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه اجاره | ۱۰,۰۰۰,۰۰۰ | — |
| بانک | — | ۱۰,۰۰۰,۰۰۰ |
در این ثبت، حساب هزینه اجاره بدهکار و حساب بانک بستانکار میشود. اگر هزینهای مربوط به یک دوره باشد اما هنوز پرداخت نشده باشد، بسته به شرایط معامله ممکن است ابتدا بهعنوان هزینه و بدهی شناسایی شود و پرداخت آن در زمان دیگری ثبت شود. بنابراین زمان پرداخت وجه لزوماً با زمان شناسایی هزینه یکسان نیست.
مراکز هزینه و کنترل هزینه
مرکز هزینه واحد سازمانی است که مسئولیت کنترل هزینهها بر عهده آن است (مانند واحد تولید، واحد نگهداری). تخصیص هزینهها به مراکز هزینه کمک میکند تا عملکرد هر بخش اندازهگیری شود و هزینههای اضافی شناسایی شوند. در گزارشات کنترل هزینه، مدیران بهوسیله مقایسه هزینه واقعی با بودجه میتوانند به بهینهسازی بپردازند.
تاثیر بر صورتهای مالی
طبیعت هر هزینه در صورتهای مالی متفاوت است. برای مثال، هزینههای تولید (COGS) مستقیماً در محاسبه سود ناخالص اثر دارد، در حالی که هزینههای فروش و اداری در محاسبه سود عملیاتی لحاظ میشوند. هزینههای بهره و مالیات نیز بعد از سود عملیاتی، صورت سود و زیان را تغییر میدهند. دستهبندی دقیق هزینهها برای تهیه گزارش مالی قابل قبول و تحلیل سودآوری ضروری است.
هزینهها و مالیات
برخی هزینهها ممکن است از نظر مالیاتی قابل قبول یا غیرقابل قبول باشند. مثلاً هزینههای تبلیغات و پرسنل در گروه هزینههای مجازند و از درآمد مشمول مالیات کسر میشوند (بهعنوان هزینه قابل قبول)؛ اما پرداخت رشوه یا مخارج غیرضروری غیرقابل قبول هستند. سازمان امور مالیاتی برای هر هزینه دستورالعملی دارد. مشورت با حسابدار مالیاتی در این زمینه الزامی است.
نرمافزارها و ابزارهای حسابداری
امروزه نرمافزارهای حسابداری (مثل هلو، سپیدار و پارمیس) امکان تعریف انواع هزینه، مرکز هزینه و گزارشگیری تحلیلی را فراهم کردهاند. استفاده از سیستمهای برنامهریزی منابع سازمان (ERP) نیز کمک بزرگی در یکپارچهسازی دادههای هزینهای بخشهای مختلف (انبار، تولید، فروش) میکند.
جدول مقایسه انواع هزینه (نمونه)
| نوع هزینه | تعریف و ویژگیها | مثالها |
| هزینه مستقیم (Direct) | قابل تخصیص مستقیم به یک محصول یا خدمت. | مواد اولیه، حقوق نیروی تولید |
| هزینه غیرمستقیم (Indirect) | قابل تخصیص فوری به محصول مشخص نیست. | اجاره کارخانه، حقوق مدیریت |
| هزینه ثابت (Fixed) | با افزایش/کاهش حجم تولید تغییر نمیکند. | اجاره، بیمه، حقوق ثابت |
| هزینه متغیر (Variable) | با حجم تولید یا فروش رابطه مستقیم دارد. | مواد اولیه، کمیسیون فروش |
| هزینه محصول (Product) | هزینههای مربوط به تولید کالا که تا فروش انبار میماند. | مواد اولیه، سربار تولید |
| هزینه دوره (Period) | هزینههای دورههای زمانی که به محصول خاص مربوط نیست. | بازاریابی، اداری |
| هزینه فرصت (Opportunity) | سود از دست رفته انتخاب یک گزینه. | از دست دادن درآمد اجاره (در تصمیمگیری) |
| هزینه عملیاتی (Operating) | هزینههای مرتبط با فعالیتهای اصلی سازمان. | حقوق کارکنان، هزینه تبلیغات |
| هزینه غیرعملیاتی (Non-Op) | هزینههای جانبی یا اتفاقی سازمان. | هزینه بهره، زیان فروش دارایی |
سوالات رایج درمورد انواع هزینه در حسابداری
هزینه مبلغی است که برای ایجاد درآمد یا انجام فعالیتهای کسبوکار مصرف میشود و در حسابداری، بسته به ماهیت آن به گروههایی مانند هزینه مستقیم، غیرمستقیم، ثابت، متغیر و دورهای طبقهبندی میشود.
هزینه سربار شامل هزینههای غیرمستقیم مرتبط با تولید یا ارائه خدمات است؛ مانند هزینه برق، استهلاک و برخی هزینههای نگهداری. این هزینهها معمولاً برای محاسبه بهای تمامشده به محصولات یا خدمات تخصیص داده میشوند.
هزینه مستقیم را میتوان بهطور مشخص به یک محصول، خدمت یا پروژه نسبت داد؛ مانند مواد اولیه. هزینه غیرمستقیم مستقیماً به یک محصول خاص قابل انتساب نیست؛ مانند اجاره یا برق کارخانه.
هزینه محصول به تولید کالا یا ارائه خدمت مربوط است و تا زمان فروش میتواند در موجودی شناسایی شود؛ اما هزینه دوره مربوط به یک دوره مالی است و معمولاً در همان دوره در صورت سود و زیان شناسایی میشود، مانند برخی هزینههای اداری و فروش.
قابل قبول بودن هزینه برای مالیات به رعایت شرایط و ضوابط قانونی، ارتباط آن با فعالیت مؤدی و داشتن اسناد و مدارک معتبر بستگی دارد. بنابراین صرف ثبت یک هزینه در حسابداری به معنای قابل قبول بودن آن از نظر مالیاتی نیست.
هزینه ثابت در کوتاهمدت با تغییر حجم فعالیت تغییر نمیکند، مانند اجاره. هزینه متغیر با میزان تولید یا فروش تغییر میکند، مانند مواد اولیه و کمیسیون فروش.
جمعبندی
شرکت کاوش گویا ارقام با بهرهگیری از سالها تجربه و تخصص در حوزه حسابداری و امور مالیاتی، خدمات جامع و حرفهای حسابداری را به کسبوکارها و سازمانها ارائه میدهد. ما متناسب با نیاز مجموعه شما، میتوانیم در کنار واحد مالی و حسابداریتان بهعنوان مشاور تخصصی فعالیت کنیم یا مسئولیت اجرای کامل فرآیندهای حسابداری و مالی شرکت را از ابتدا تا انتها بر عهده بگیریم. هدف ما ارائه راهکارهای دقیق، قابل اعتماد و متناسب با نیازهای هر کسبوکار برای ایجاد نظم مالی و پشتیبانی از رشد پایدار آن است.