
بسیاری از کسبوکارها تصور میکنند سودآوری فقط به میزان فروش وابسته است، اما واقعیت این است که بخش بزرگی از موفقیت مالی یک مجموعه به مدیریت درست «هزینههای پنهان» مربوط میشود؛ هزینههایی که اگر بهدرستی شناسایی و محاسبه نشوند، میتوانند سود واقعی کسبوکار را بهطور جدی تحت تأثیر قرار دهند. هزینه سربار یکی از مهمترین مفاهیم حسابداری است که نقش کلیدی در قیمتگذاری، کنترل هزینهها و تصمیمگیری مالی دارد. در این مقاله بهصورت کامل و کاربردی بررسی میکنیم هزینه سربار چیست، چه انواعی دارد، چگونه محاسبه میشود و چرا در تحلیل سودآوری و مدیریت مالی کسبوکار اهمیت بالایی دارد.
از آنجایی که این هزینه ها پراکنده و بعضا مبالغ کمی هستند احتمالا در نگاه اول خیلی تاثیر گذار و مهم به نظر نیایند؛ اما زمانی که این نوع هزینهها مشخص شوند و بدانیم مجموعا چه مقدار هستند تاثیر مدیریت آنها را بهتر درک می کنیم و زمینه را برای پیشرفت فعالیت اقتصادی ایجاد می کنیم. لذا اگر علاقه مند به حوزهی حسابداری هستید یا اینکه یک کسب و کار دارید تا انتهای این مقاله با ما همراه باشید.
آنچه در مورد هزینه سربار میخوانید:
هزینه سربار چیست؟
سربار یک هزینه غیر مستقیم است که به بهای تولید شدن کالا یا خدمات تعلق می گیرید و چون دیده نمی شود محاسبه آن سخت است. یا به عبارت دیگر این نوع هزینهها برای حمایت از شرکت پرداخت میشوند و به عملکرد روزانه یک فعالیت تجاری اقتصادی مربوط می شوند. این هزینههای جانبی برای فعالیتهای کلی یک کسب و کار ضروری هستند ومعمولا در پروسه تولید و ایجاد یک خدمت به وجود می آیند و بصورت شفاف و مشخص به محصول یا خدمت خاصی تعلق ندارند.
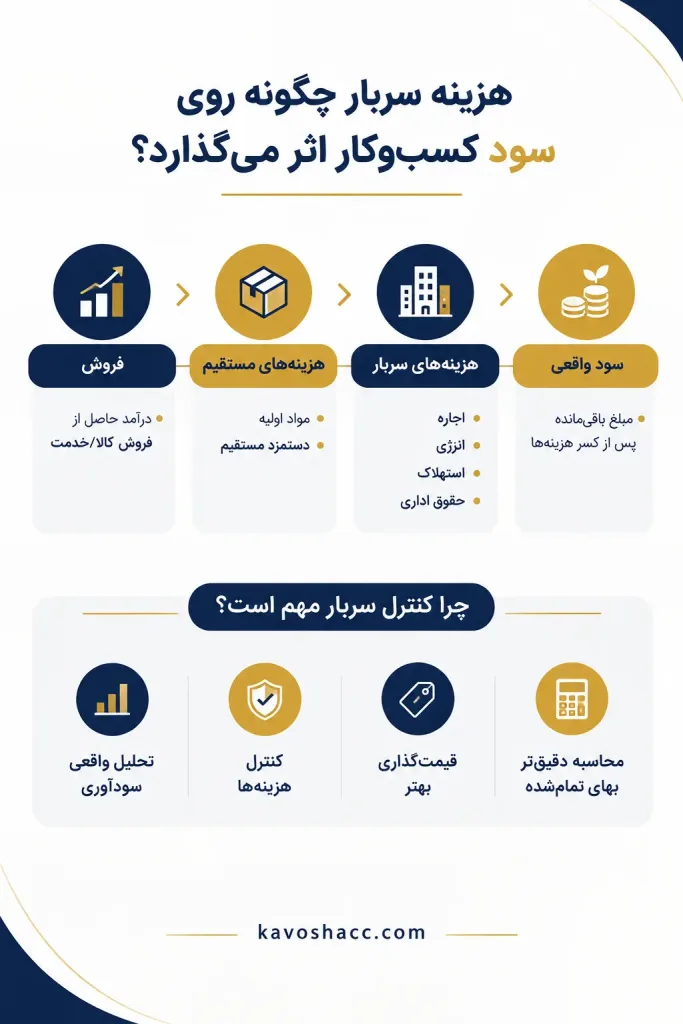
انواع هزینه سربار
برخی منابع هزینههای سربار را به سه صورت ثابت، متغیر و نیمه متغیر دسته بندی میکنند. برخی در کنار این سه دسته؛ مستقیم و غیر مستقیم را هم عنوان می کنند. با توجه به نوع تجارت، بازرگانی و یا صنعتی که در آن فعالیت دارید مقدار این هزینهها متفاوت است. در ادامه به بررسی هر کدام از این نوع هزینه ها می پردازیم:
برای شناخت دقیقتر هزینههای سربار، باید به این نکته توجه داشته باشیم که هزینهها را میتوان از دو جنبه مختلف دستهبندی کرد؛ یکی بر اساس رفتار آنها در برابر تغییر سطح فعالیت و دیگری بر اساس ماهیت یا محل وقوع هزینه. در دستهبندی اول، هزینههای سربار به سه گروه ثابت، متغیر و نیمهمتغیر تقسیم میشوند. اما در دستهبندی دوم، هزینهها بر اساس محل ایجاد یا نوع فعالیت، مانند تولید، مدیریت یا پشتیبانی بررسی میشوند.
این دو دستهبندی با یکدیگر تفاوت دارند. برای مثال، هزینه برق کارخانه ممکن است با توجه به میزان مصرف، بخشی ثابت و بخشی متغیر داشته باشد؛ درحالیکه از نظر محل وقوع، در گروه هزینههای سربار ساخت قرار میگیرد. بنابراین، برای محاسبه دقیق هزینه سربار، علاوه بر شناسایی نوع هزینه، باید رفتار و محل ایجاد آن را نیز در نظر گرفت.
سربار مستقیم و سربار غیر مستقیم
در این نوع دسته بندی هدف مشخص کردن سودآوری محصولات و سهم هر واحد در سود شرکت است. در محاسبه هزینه سربار مستقیم می توان این هزینه را بصورت مستقیم به یک واحد ارتباط داد به طور مثال هزینه تعمیر و نگهداری یک دستگاه خاص. اما هزینه سربار غیر مستقیم را نمی توان بصورت واضح و شفاف به یک واحد تولیدی اختصاص داد مثلا هزینه ای که برای روشنایی یا گرم کردن یک واحد تولید مصرف میشود.
در حسابداری صنعتی، مستقیم یا غیرمستقیم بودن هزینه به این موضوع بستگی دارد که آیا میتوان آن را بهصورت قابل اتکا به یک محصول، سفارش یا مرکز هزینه مشخص نسبت داد یا خیر. به همین دلیل، مستقیم یا غیرمستقیم بودن هزینه همیشه به نوع آن وابسته نیست و ممکن است با توجه به موضوعی که هزینه برای آن محاسبه میشود، متفاوت باشد.
برای مثال، هزینه تعمیر دستگاهی که فقط در یک دایره تولیدی مورد استفاده قرار میگیرد، ممکن است به همان دایره قابل ردیابی باشد؛ اما اگر هزینه نگهداری تجهیزات بین چند دایره مشترک باشد، برای تخصیص آن به مبنای مناسبی نیاز داریم.
نکته مهم این است که هزینه سربار ساخت، بهطور معمول ماهیت غیرمستقیم نسبت به محصول دارد؛ اما ممکن است بتوان برخی از اقلام سربار را به یک مرکز هزینه یا دایره تولیدی مشخص ردیابی کرد. بنابراین، هنگام طبقهبندی هزینهها باید مشخص کنیم منظور ما از موضوع هزینه، محصول است یا مرکز هزینه.
هزینههای سربار ثابت
این نوع هزینهها باید به طور مرتبط در پایان هرماه پرداخت شوند و معمولا با تغییر سطح فعالیتهای تجاری یک کسب و کار تغییر نمی کنند. نوع این هزینهها در تمامی کسب و کارها و فعالیتهای تجاری تقریبا ثابت است.
هزینه سربار ثابت، هزینهای است که در یک بازه زمانی مشخص و در محدوده معینی از فعالیت، مجموع آن با افزایش یا کاهش حجم تولید تغییر نمیکند. البته ثابت بودن این هزینه به معنای ثابت ماندن سهم آن از هر واحد محصول نیست؛ زیرا با افزایش تعداد محصولات تولیدشده، هزینه سربار ثابت بین تعداد بیشتری از واحدها تقسیم میشود.
برای مثال، اگر اجاره ماهانه سالن تولید یک کارگاه ۳۰ میلیون تومان باشد، این مبلغ در شرایط عادی با افزایش یا کاهش تعداد محصولات تولیدشده تغییر نمیکند. اما اگر کارگاه در یک ماه ۱۰۰۰ محصول و در ماه دیگر ۱۵۰۰ محصول تولید کند، سهم اجاره از هر محصول متفاوت خواهد بود.
نکته مهم این است که خرید داراییهایی مانند زمین و ماشینآلات را نباید بهطور مستقیم هزینه سربار ثابت همان دوره در نظر گرفت. این اقلام معمولاً ماهیت سرمایهای دارند و هزینه استفاده از داراییهایی که استهلاکپذیر هستند، در طول عمر مفید آنها و بر اساس روش استهلاک مربوط شناسایی میشود.
- هزینههای تولید آزمایشی
- هزینه اخذ مجوزها
- تامین ماشینآلات و تاسیسات
- تامین تجهیزات اداری
- خرید زمین
- هزینههای طراحی کارخانه و تحقیقات بازار
- احداث ساختمان و محوطهسازی
هزینههای سربار متغییر
هزینههای سربار متغییر با توجه به سطح فعالیتهای تجاری یک کسب و کار تغییر می کنند و در کسب و کارهایی با سطح فعالیت بزرگ و بالا، عدد هزینههای سربار متغییر افزایش می یابد اما در کسب و کارهای خرد و کوچک میزان هزینههای سربار متغییر کاهشی است. مانند خرید لوازم اداری که به میزان سطح فعالیت یک کسب و کار وابسته است.
هزینه سربار متغیر، هزینهای است که مجموع آن با تغییر سطح فعالیت افزایش یا کاهش پیدا میکند. به بیان ساده، هرچه میزان فعالیت تولیدی بیشتر شود، ممکن است هزینههای غیرمستقیم وابسته به تولید نیز افزایش پیدا کنند. البته این تغییر باید در محدوده فعالیت مورد بررسی و با توجه به ماهیت هزینه سنجیده شود.
برای مثال، در یک کارگاه تولیدی، با افزایش ساعات کار ماشینآلات ممکن است هزینه مواد مصرفی غیرمستقیم یا بخشی از هزینه انرژی افزایش یابد. در این شرایط، مجموع هزینه متغیر بیشتر میشود؛ اما هزینه متغیر هر واحد فعالیت، در صورت ثابت ماندن نرخ مصرف و قیمتها، میتواند تقریباً ثابت باشد.
توجه داشته باشید که هر هزینهای که با افزایش تولید بیشتر میشود، الزاماً سربار نیست. برای مثال، مواد اولیهای که مستقیماً در ساخت محصول استفاده میشود، معمولاً در گروه هزینه مواد مستقیم قرار میگیرد، نه سربار ساخت.
- هزینه خرید مواد اولیه
- حمل و نقل مواد اولیه
- هزینههای توزیع
- هزینههای مصرف انرژی به جز هزینههای ثابت
- هزینههای تهیه ابزار مصرفی
- اضافهکاری و پورسانت
- بیمه محصولات
- تعمیرات و نگهداری
- هزینههای بستهبندی
هزینه های نیمه متغیر
این نوع هزینه ها به سطح فعالیت یک کسب و کار در ارتباط نیستند و بشتر وابسته به زمان می باشند. بهترین مثالی که برای این نوع هزینه ها می توان استفاده کرد هزینه هایی مانند آب، برق و کاز هستند.
هزینههای سربار نیمهمتغیر، هزینههایی هستند که از دو بخش ثابت و متغیر تشکیل میشوند. به این معنا که بخشی از هزینه حتی با پایین بودن سطح فعالیت نیز وجود دارد، اما بخش دیگر آن با میزان فعالیت یا مصرف تغییر میکند.
برای مثال، ممکن است قبض برق یک واحد تولیدی شامل مبلغ ثابتی بابت اشتراک و مبلغی متناسب با میزان مصرف برق باشد. در این حالت، با افزایش مصرف برق، کل هزینه افزایش پیدا میکند؛ اما بخشی از آن مستقل از میزان مصرف باقی میماند.
شناخت هزینههای نیمهمتغیر اهمیت زیادی دارد؛ زیرا اگر تمام مبلغ این هزینهها ثابت یا تمام آن متغیر در نظر گرفته شود، ممکن است برآورد هزینه سربار و محاسبه بهای تمامشده محصولات با خطا همراه شود.
برخی منابع دیگر انواع هزینه های سربار را بصورت زیر دسته بندی می کنند. ما در این مقاله در قالب یک جدول ارائه داده ایم.
علاوه بر دستهبندی هزینههای سربار بر اساس رفتار آنها، میتوان این هزینهها را از نظر محل وقوع یا ماهیت نیز بررسی کرد. جدول زیر نمونههایی از هزینههای غیرمستقیم را بر اساس محل ایجاد آنها نشان میدهد. توجه داشته باشید که قرار گرفتن یک هزینه در این گروهها بهتنهایی به معنای سربار ساخت بودن آن نیست؛ برای مثال، هزینههای اداری و بازاریابی معمولاً هزینههای دوره محسوب میشوند و نباید بدون بررسی به بهای تمامشده محصولات تخصیص داده شوند.
نوع هزینه سربار |
مثال |
| هزینه های زیر ساختی | هزینه اجاره، تأمین ابزار و تجهیزات، هزینه برق و غیره |
| هزینه های زیر ساختی مدیرتی | شامل هزینههایی مانند معاشات کارکنان، هزینههای آموزش، هزینههای بیمه، هزینههای حمایتی و غیره. |
| هزینه های بازرگانی | هزینه بستهبندی و حملونقل، هزینههای بازاریابی، هزینههای تبلیغات و غیره |
| هزینه های اداری | برای اجاره یک واحد تجاری یا دفتر کار انجام میشود، هزینه های پرداختی به یک مسئول پذیرش، کارکنان، حسابدار، نظافتچی |
| هزینه های اجتماعی | شامل هزینههایی مانند تأمین امنیت و پایاب خدمات بهداشتی و درمانی و تأسیس کمکهای مالی به افراد کمدرآمد و غیره |
| هزینه های مالی | هزینههای مربوط به تولید کالا یا خدمات، مثل هزینههای ماشین آلات، مواد اولیه، نیروی انسانی و غیره |
| هزینه های تحقیق و توسعه | شامل هزینههای مربوط به کارگاههای تحقیق و توسعه، تعمیر و نگهداری تجهیزات، هزینههای دانشمندان و دانشجویان |
| هزینه های فروش و توزیع | هزینههای تبلیغات، کمیسیون، حمل و نقل و سایر هزینههای مربوط به فعالیتهای فروش و توزیع، شرکت در نمایشگاه ها، هزینه های تبلیغات غیر دیجیتال مانند بیلبوردها، کاتالوگ و بروشور محصولات، تمامی فعالیت ها در زمینه معرفی شرکت و برند سازی |
| هزینه های قانونی و مالیاتی | رفع مشکلات حقوقی، مستندسازی، مالیات، وکالت |
| هزینه های تاسیسات | آب، گاز، برق، اینترنت، فاضلاب و خدمات تلفنی |

محاسبه هزینه سربار
تقریبا بیشتر موسسات و کارگاه های تولیدی قبل از تولید یا ساخت یک محصول یا خدمت، بصورت تقریبی تعداد محصول تولیدی را پیش بینی میکنند. معمولا بعدا از تولید تعداد پیش بینی شده با تعداد واقعی اختلاف دارد لذا برای شناسایی این اختلاف میزان هزینه های سربار را محاسبه میکنند. برای محاسبه هزینه سربار از روش های مختلفی استفاده می شود ولی بر اساس منابع موجود از سه روش استاندار، پیشرفته و مستقیم استفاده میشود.
برای محاسبه هزینه سربار در واحدهای تولیدی، ابتدا باید هزینههای غیرمستقیم مرتبط با فرایند تولید شناسایی و جمعآوری شوند. پس از مشخص شدن مجموع این هزینهها، لازم است مبنای مناسبی برای تخصیص سربار به محصولات، سفارشها یا مراکز هزینه انتخاب شود.
از آنجایی که برخی هزینههای سربار بهصورت مشترک برای چند محصول یا سفارش ایجاد میشوند، نمیتوان همیشه مبلغ آنها را بهطور مستقیم به یک محصول مشخص اختصاص داد. به همین دلیل، در حسابداری صنعتی از مبانی تخصیص یا جذب سربار استفاده میشود. این مبنا میتواند بر اساس ساعت کار مستقیم، ساعت کار ماشینآلات یا شاخص دیگری انتخاب شود که ارتباط منطقی با ایجاد هزینه داشته باشد.
در بسیاری از واحدهای تولیدی، نرخ جذب سربار بر اساس هزینههای سربار برآوردی و سطح فعالیت برآوردی در ابتدای دوره تعیین میشود. سپس با توجه به میزان واقعی استفاده از مبنای جذب توسط هر محصول یا سفارش، سهم سربار آن محاسبه میشود.
بهطور کلی، مراحل محاسبه و تخصیص سربار شامل شناسایی هزینهها، تعیین مبنای جذب، محاسبه نرخ جذب سربار و تخصیص آن به محصولات یا سفارشها است. در پایان دوره نیز سربار واقعی با سربار جذبشده مقایسه میشود تا اختلاف احتمالی مشخص شود.
مراحل محاسبه و تخصیص هزینه سربار در حسابداری
| مرحله | اقدام حسابدار | نتیجه |
|---|---|---|
| ۱ | شناسایی هزینههای غیرمستقیم تولید | تعیین مجموع سربار ساخت |
| ۲ | انتخاب مبنای مناسب جذب سربار | مشخص شدن مبنای تخصیص |
| ۳ | محاسبه نرخ جذب سربار | تعیین نرخ تخصیص سربار |
| ۴ | محاسبه سهم هر سفارش یا محصول | تعیین سربار جذبشده |
| ۵ | مقایسه سربار واقعی و جذبشده | شناسایی اضافهجذب یا کسرجذب |
فرمول هزینه سربار
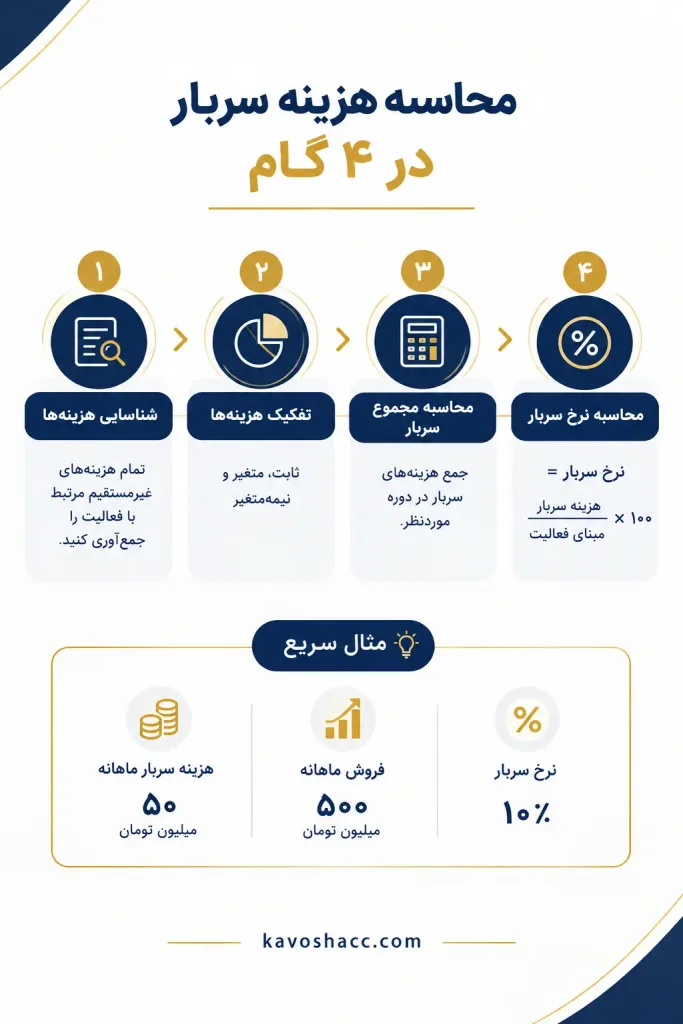
برای محاسبه هزینه سربار، ابتدا باید مشخص کنیم هدف از محاسبه چیست. اگر هدف، تخصیص هزینههای سربار ساخت به محصولات یا سفارشهای تولیدی باشد، میتوان از نرخ جذب سربار استفاده کرد. اما اگر بخواهیم سهم هزینه سربار از فروش را بدانیم، باید نسبت هزینه سربار به فروش را محاسبه کنیم. این دو شاخص کاربرد متفاوتی دارند و نباید بهجای یکدیگر استفاده شوند.
اگر هدف محاسبه هزینه سربار نسب به فروش باشد فرمول به این صورت است که هزینه سربار ماهانه بر فروش ماهانه تقسیم شود و در 100 ضرب نمائید.
نرخ جذب سربار یکی از روشهای رایج برای تخصیص هزینههای سربار ساخت به محصولات یا سفارشها است. برای محاسبه این نرخ، مجموع سربار برآوردی دوره را بر مقدار برآوردی مبنای جذب سربار تقسیم میکنیم.
فرمول نرخ جذب سربار:
نرخ جذب سربار = مجموع سربار برآوردی دوره ÷ مقدار برآوردی مبنای جذب سربار
پس از محاسبه نرخ جذب، میتوان سهم سربار هر محصول یا سفارش را بر اساس میزان واقعی استفاده از مبنای جذب تعیین کرد.
فرمول سربار جذبشده:
سربار جذبشده = نرخ جذب سربار × مقدار واقعی مبنای جذب
برای مثال، فرض کنید یک کارگاه تولیدی در ابتدای دوره، هزینه سربار ساخت خود را ۱۲۰ میلیون تومان برآورد کرده و پیشبینی میکند در همان دوره ۶۰۰۰ ساعت کار ماشینآلات داشته باشد.
در این صورت، نرخ جذب سربار برابر است با:
۱۲۰,۰۰۰,۰۰۰ ÷ ۶۰۰۰ = ۲۰,۰۰۰ تومان به ازای هر ساعت کار ماشین
اگر یک سفارش تولیدی در طول دوره به ۱۵ ساعت کار ماشین نیاز داشته باشد، سربار جذبشده آن به شکل زیر محاسبه میشود:
۲۰,۰۰۰ × ۱۵ = ۳۰۰,۰۰۰ تومان
بنابراین، ۳۰۰ هزار تومان سربار ساخت به این سفارش تخصیص داده میشود. این مبلغ، سربار جذبشده بر اساس نرخ از پیش تعیینشده است و لزوماً با هزینه واقعی ایجادشده برای آن سفارش برابر نیست.
اگر هدف از محاسبه، بررسی سهم هزینه سربار از فروش یک کسبوکار در یک دوره مشخص باشد، میتوان نسبت هزینه سربار به فروش را محاسبه کرد. این شاخص نشان میدهد چه درصدی از فروش همان دوره، معادل هزینه سربار ثبتشده است.
فرمول نسبت هزینه سربار به فروش:
نسبت هزینه سربار به فروش = (هزینه سربار دوره ÷ فروش همان دوره) × ۱۰۰
برای مثال، اگر هزینه سربار یک واحد اقتصادی در یک ماه ۸۰ میلیون تومان و فروش همان ماه ۴۰۰ میلیون تومان باشد، نسبت هزینه سربار به فروش برابر با ۲۰ درصد خواهد بود.
این شاخص به بررسی روند هزینهها در مقایسه با فروش کمک میکند؛ اما بهتنهایی برای محاسبه بهای تمامشده هر محصول یا تعیین نرخ جذب سربار کافی نیست.
تفاوت سربار واقعی و سربار جذبشده
در محاسبه هزینه سربار، باید بین سربار واقعی و سربار جذبشده تفاوت قائل شویم. سربار واقعی به هزینههای غیرمستقیمی گفته میشود که در عمل طی دوره ایجاد شدهاند؛ اما سربار جذبشده، مبلغی است که بر اساس نرخ جذب سربار و میزان واقعی مبنای جذب به محصولات یا سفارشها تخصیص داده میشود.
از آنجایی که نرخ جذب سربار معمولاً بر اساس برآوردهای ابتدای دوره تعیین میشود، ممکن است در پایان دوره، مبلغ سربار واقعی با سربار جذبشده برابر نباشد. این اختلاف میتواند به دو شکل ایجاد شود:
- کسر جذب سربار: زمانی که سربار واقعی بیشتر از سربار جذبشده باشد.
- اضافه جذب سربار: زمانی که سربار جذبشده بیشتر از سربار واقعی باشد.
برای مثال، اگر سربار واقعی یک دوره ۱۲۵ میلیون تومان و سربار جذبشده ۱۲۰ میلیون تومان باشد، ۵ میلیون تومان کسر جذب سربار وجود دارد. در مقابل، اگر سربار جذبشده ۱۳۰ میلیون تومان و سربار واقعی ۱۲۵ میلیون تومان باشد، ۵ میلیون تومان اضافه جذب سربار خواهیم داشت.
بررسی این اختلاف به حسابدار کمک میکند تا تفاوت بین هزینههای برآوردی و واقعی را شناسایی کند و در صورت لزوم، تعدیلات حسابداری مربوط را انجام دهد. نحوه تسویه اختلاف نیز به اهمیت مبلغ و رویه حسابداری واحد اقتصادی بستگی دارد.
سوالات متداول هزینه سربار در حسابداری
هزینه سربار شامل مخارج غیرمستقیمی است که برای پشتیبانی از فعالیت کسبوکار انجام میشوند. در واحد تولیدی، اجاره سالن، استهلاک ماشینآلات و حقوق سرپرست تولید از نمونههای سربار ساخت هستند. هزینههای اداری و فروش نیز باید از سربار ساخت تفکیک شوند.
برای محاسبه هزینه سربار، ابتدا هزینههای غیرمستقیم مرتبط با فعالیت موردنظر شناسایی و جمعآوری میشوند. در حسابداری صنعتی، برای تخصیص سربار به محصولات میتوان نرخ جذب سربار را از تقسیم سربار برآوردی بر مبنای جذب برآوردی محاسبه کرد.
نرخ جذب سربار، نرخی است که برای تخصیص سربار ساخت به محصولات یا سفارشها استفاده میشود. این نرخ از تقسیم سربار برآوردی دوره بر مبنای جذب برآوردی همان دوره به دست میآید؛ سپس بر اساس میزان واقعی مبنای جذب، سربار به محصولات تخصیص داده میشود.
مجموع هزینه سربار ثابت، در محدوده فعالیت مشخص و طی دوره مورد بررسی با تغییر حجم تولید تغییر نمیکند؛ اما مجموع سربار متغیر با سطح فعالیت تغییر میکند. برای مثال، اجاره ثابت سالن تولید میتواند سربار ثابت و برخی هزینههای مصرفی غیرمستقیم تولید، سربار متغیر باشند.
سربار واقعی، هزینهای است که در عمل طی دوره ایجاد شده است؛ اما سربار جذبشده بر اساس نرخ جذب سربار و میزان واقعی مبنای جذب به محصولات یا سفارشها تخصیص مییابد. اختلاف این دو میتواند به شکل اضافهجذب یا کسرجذب سربار ظاهر شود.
مواد اولیهای که مستقیماً در ساخت محصول مصرف میشوند، معمولاً هزینه مواد مستقیم هستند و جزو سربار ساخت محسوب نمیشوند. اما مواد غیرمستقیم، مانند اقلام مصرفی مشترک در فرایند تولید که ردیابی مستقیم آنها به محصول دشوار یا غیراقتصادی است، میتوانند در گروه سربار ساخت قرار بگیرند.
نتیجهگیری
هزینههای سربار بخش مهمی از هزینههای هر کسبوکار هستند و شناسایی و محاسبه صحیح آنها نقش مؤثری در تعیین بهای تمامشده، قیمتگذاری و تحلیل سودآوری دارد. شناخت انواع هزینه سربار و انتخاب روش مناسب برای محاسبه و تخصیص آن، به کسبوکارها کمک میکند تا دید دقیقتری نسبت به هزینههای خود داشته باشند و تصمیمات مالی آگاهانهتری بگیرند.
بنابراین، ثبت منظم و کنترل هزینههای سربار را جدی بگیرید؛ زیرا مدیریت صحیح این هزینهها میتواند از بروز خطا در محاسبه بهای تمامشده جلوگیری کند و به بهبود عملکرد مالی کسبوکار شما کمک کند.
اگر برای ثبت و کنترل هزینهها، محاسبه بهای تمامشده یا تهیه گزارشهای مالی کسبوکار خود به کمک تخصصی نیاز دارید، کاوش گویا ارقام در کنار شماست. برای آشنایی با خدمات و دریافت مشاوره، به صفحه خدمات حسابداری مراجعه کنید.