
تصور کنید سکان یک کشتی بزرگ را در دست دارید، اما قطبنما و نقشهای در اختیار ندارید. بدون اطلاع از مراحل حسابداری شرکت، مدیریت یک واحد اقتصادی دقیقاً مانند هدایت آن کشتی در مه غلیظ است. حسابداری فقط برای ارائه گزارش به اداره مالیات نیست؛ بلکه برای این است که بدانید در هر لحظه کجای بازار ایستادهاید، چقدر سود واقعی ساختهاید و جریان نقدی شما به کدام سمت میرود.
در سال ۱۴۰۵، با هوشمند شدن سیستمهای نظارتی، هرگونه وقفه یا اشتباه در چرخه حسابداری میتواند منجر به از دست رفتن اعتبار بانکی و جریمههای مالیاتی شود که گاهی از کل سود سالانه شرکت بیشتر است. در این مقاله، ما به زبانی ساده اما تخصصی، نقشه راهی برای مدیریت امور مالی شرکت شما ترسیم میکنیم.
آنچه درمورد حسابداری شرکت می خوانید:
- چرخه حسابداری چیست و چرا نظم در آن حیاتی است؟
- مراحل گامبهگام حسابداری شرکت (نقشه راه فروردین تا اسفند)
- تفاوت مراحل حسابداری در انواع شرکتها
- تکالیف قانونی و مالیاتی در خلال مراحل حسابداری (سامانه مودیان ۱۴۰۵)
- نقش نرمافزارهای مدرن در اتوماسیون مراحل حسابداری
- اشتباهات رایج در چرخه حسابداری که منجر به جرایم سنگین میشود
- راهنمای مدیران برای نظارت هوشمندانه بر فرآیندهای مالی
- سوالات متداول درباره مراحل حسابداری شرکت
- جمعبندی
چرخه حسابداری چیست و چرا نظم در آن حیاتی است؟
چرخه حسابداری (Accounting Cycle) به مجموعهای از فرآیندهای تکرارپذیر گفته میشود که در طول یک دوره مالی (معمولاً یک سال شمسی) انجام میشود تا اطلاعات خام مالی به گزارشهای معنادار تبدیل شوند. نظم در این چرخه به سه دلیل حیاتی است:
- شفافیت مالی: مدیران متوجه میشوند منابع مالی دقیقاً در کجا هزینه شده است.
- رعایت قوانین: انجام به موقع تکالیفی مانند مالیات بر ارزش افزوده و گزارشهای فصلی.
- جلب اعتماد سرمایهگذاران: صورتهای مالی دقیق، کلید دریافت وام و جذب شرکای جدید است.
مراحل گامبهگام حسابداری شرکت (نقشه راه فروردین تا اسفند)
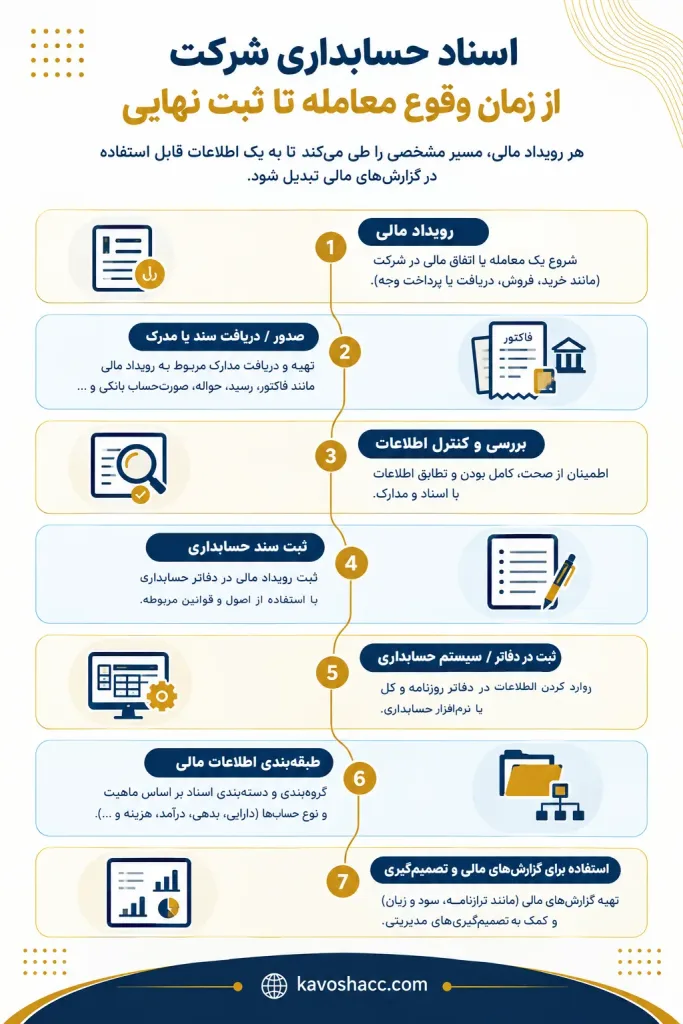
برای اجرای صحیح مراحل حسابداری شرکت، صرفاً ثبت اعداد کافی نیست؛ هر رویداد مالی باید از زمان ایجاد سند تا ثبت نهایی و تهیه گزارشهای مالی، مسیر مشخصی را طی کند. به طور معمول، این مسیر با جمعآوری و بررسی اسناد آغاز میشود، سپس اطلاعات در سیستم حسابداری ثبت و کنترل شده و در پایان دوره با انجام اصلاحات، تهیه صورتهای مالی و بستن حسابها به پایان میرسد.
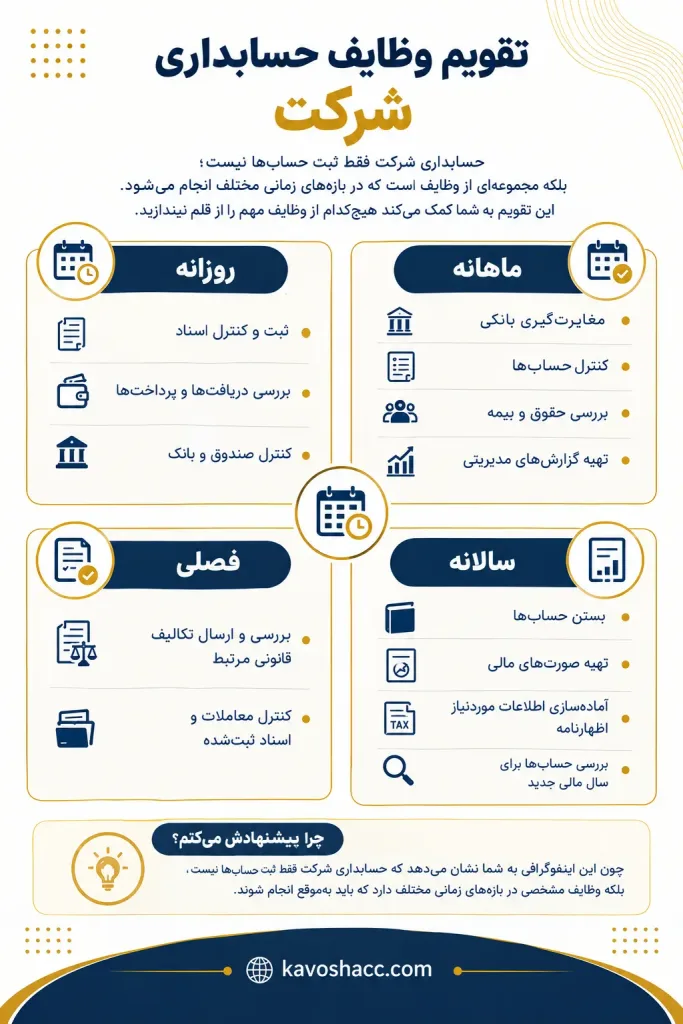
نکته مهم این است که چرخه حسابداری فقط مربوط به پایان سال نیست. بخش زیادی از این فرآیند به صورت روزانه و ماهانه انجام میشود و کنترل منظم اسناد، حسابهای بانکی، مطالبات، بدهیها و موجودیها باعث میشود عملیات پایان سال با خطای کمتری انجام شود.
فرآیند حسابداری یک زنجیره است که قطع شدن هر حلقه، کل سیستم را مختل میکند. بیایید این مراحل را با جزئیات بررسی کنیم:
| مرحله | فعالیت اصلی | خروجی مرحله |
|---|---|---|
| ۱. جمعآوری اسناد | بررسی فاکتورها، قراردادها، رسیدها و صورتحسابهای بانکی | اسناد معتبر و دستهبندیشده |
| ۲. صدور سند حسابداری | تبدیل رویداد مالی به ثبت بدهکار و بستانکار | سند حسابداری |
| ۳. ثبت در دفتر روزنامه | ثبت رویدادهای مالی به ترتیب وقوع | دفتر روزنامه بهروز |
| ۴. انتقال به دفتر کل | تفکیک اطلاعات بر اساس حسابهای مختلف | مانده هر حساب |
| ۵. تراز آزمایشی | بررسی برابری جمع بدهکار و بستانکار | تراز آزمایشی اولیه |
| ۶. اصلاح و تعدیلات | ثبت استهلاک، هزینههای معوق، پیشدریافتها و سایر تعدیلات | حسابهای اصلاحشده |
| ۷. تراز آزمایشی اصلاحشده | کنترل حسابها پس از اصلاحات | اطلاعات آماده تهیه گزارش |
| ۸. تهیه صورتهای مالی | تهیه صورت سود و زیان و صورت وضعیت مالی | صورتهای مالی |
| ۹. بستن حسابها | بستن حسابهای موقت و انتقال ماندهها | آمادهسازی حسابها برای دوره بعد |
۱. جمعآوری و تجزیه و تحلیل اسناد مثبته: هر ثبت حسابداری باید ریشه در یک واقعیت فیزیکی یا دیجیتالی داشته باشد. فاکتورهای خرید، فیشهای واریزی، قراردادهای استخدامی و صورتحسابهای بانکی، همگی «اسناد مثبته» نامیده میشوند. حسابدار در این مرحله باید تشخیص دهد که آیا این سند مربوط به فعالیت شرکت است یا خیر و آن را در کدام دسته (دارایی، هزینه، بدهی و…) قرار دهد.
۲. صدور سند حسابداری: پس از تایید مدارک، نوبت به صدور «سند حسابداری» میرسد. در این مرحله، رویداد مالی به زبان حسابداری (بدهکار و بستانکار) ترجمه میشود. در سیستمهای نوین، این سند باید توسط مدیر مالی یا مدیر عامل تایید شود تا از بروز اشتباهات سهوی جلوگیری گردد.
۳. ثبت عملیات در دفتر روزنامه: دفتر روزنامه، دفتر قانونی است که تمام رویدادها به ترتیب تاریخ در آن ثبت میشوند. ثبت در این دفتر نباید با تاخیر انجام شود. طبق قوانین سال ۱۴۰۵، تطابق دفاتر با آنچه در سامانه مودیان ثبت شده، از اهمیت دوچندانی برخوردار است.
۴. انتقال اطلاعات به دفتر کل: از آنجایی که در دفتر روزنامه همه چیز به ترتیب تاریخ است، پیدا کردن مانده یک حساب خاص (مثلاً موجودی نقد) دشوار است. لذا مبالغ از دفتر روزنامه به «دفتر کل» منتقل میشوند تا هر حساب (بانک، صندوق، خرید، فروش) صفحه اختصاصی خود را داشته باشد.
۵. تهیه تراز آزمایشی (قبل از اصلاحات): برای اطمینان از اینکه جمع بدهکار و بستانکار دفاتر با هم برابر است، یک تراز آزمایشی تهیه میشود. این مرحله مانند یک ایستگاه بازرسی است تا اگر اشتباهی در انتقال اعداد رخ داده، همینجا شناسایی شود.
۶. ثبت اصلاحات و تعدیلات پایان دوره: برخی رویدادها در طول سال ثبت نمیشوند، اما در پایان سال باید لحاظ گردند. مواردی مانند استهلاک داراییها، هزینههای معوق (مثل قبوض پرداخت نشده) یا پیشدریافتها در این مرحله اصلاح میشوند تا سود و زیان سال واقعی باشد.
۷. تهیه تراز آزمایشی اصلاح شده: پس از اعمال اصلاحات، بار دیگر تراز گرفته میشود تا اطمینان حاصل شود که دفاتر برای تهیه گزارشهای نهایی آماده هستند.
۸. تهیه صورتهای مالی اساسی: این مرحله، میوه اصلی حسابداری است. در اینجا دو گزارش مهم تهیه میشود:
- صورت سود و زیان: که نشان میدهد در طول سال چقدر درآمد و چقدر هزینه داشتهاید.
- ترازنامه (صورت وضعیت مالی): که تصویری از داراییها و بدهیهای شرکت در یک لحظه خاص (مثلاً ۲۹ اسفند) ارائه میدهد.
۹. بستن حسابها: در انتهای سال، حسابهای موقت (درآمد و هزینه) بسته شده و مانده آنها به حساب «سود و زیان انباشته» منتقل میشود. سپس دفاتر برای سال مالی جدید پلمب و آمادهسازی میگردند.
خروجی نهایی چرخه حسابداری شرکت
در پایان چرخه حسابداری، شرکت باید مجموعهای از اطلاعات و گزارشهای مالی منظم در اختیار داشته باشد؛ از جمله اسناد و ثبتهای حسابداری، تراز آزمایشی اصلاحشده، صورت سود و زیان، صورت وضعیت مالی و اطلاعات لازم برای انجام تکالیف قانونی و مالیاتی. این گزارشها مبنای بررسی وضعیت مالی شرکت و تصمیمگیری مدیران در دوره بعد قرار میگیرند.
تفاوت مراحل حسابداری در انواع شرکتها
اگرچه اصول کلی یکسان است، اما جزئیات تفاوت دارد:
- شرکتهای خدماتی: تمرکز بر روی هزینههای پرسنلی و درآمدهای حاصل از خدمات است. انبارداری در این شرکتها معمولاً ساده یا حذف شده است.
- شرکتهای بازرگانی: مرحله «انبارگردانی» و محاسبه «بهای تمام شده کالای فروش رفته» یکی از حیاتیترین بخشهای حسابداری آنهاست.
- شرکتهای تولیدی: پیچیدهترین نوع حسابداری را دارند. آنها باید مراحل تبدیل مواد اولیه به کالای در جریان ساخت و سپس کالای ساخته شده را با دقت ریالی و واحدی ثبت کنند.
| نوع شرکت | تمرکز اصلی | موارد مهم |
|---|---|---|
| خدماتی | درآمد خدمات و هزینهها | قراردادها، حقوق، هزینههای عملیاتی |
| بازرگانی | خرید، فروش و موجودی کالا | انبار، بهای تمامشده، حساب مشتریان و تأمینکنندگان |
| تولیدی | فرآیند تولید و بهای تمامشده | مواد اولیه، کالای در جریان ساخت، کالای ساختهشده |
تکالیف قانونی و مالیاتی در خلال مراحل حسابداری (سامانه مودیان ۱۴۰۵)
حسابداری شرکت با تکالیف مالیاتی و قانونی ارتباط مستقیمی دارد و ثبت صحیح اطلاعات مالی، مقدمه انجام بسیاری از این تکالیف است. بنابراین حسابدار یا مدیر مالی باید در کنار ثبت رویدادهای مالی، تقویم مشخصی برای کنترل تکالیف قانونی شرکت داشته باشد.
مهمترین مواردی که باید در طول دوره مالی کنترل شوند عبارتاند از:
- صورتحسابهای الکترونیکی و سامانه مؤدیان: اطلاعات مربوط به معاملات و صورتحسابهای مشمول باید مطابق الزامات و مهلتهای قانونی در سامانه مربوط ثبت و پیگیری شود.
- مالیات بر ارزش افزوده: در صورت مشمول بودن شرکت، اطلاعات معاملات و مالیات و عوارض مربوط باید در دورههای مقرر بررسی، اظهار و پرداخت شود.
- حقوق و دستمزد: محاسبه حقوق، بیمه و مالیات حقوق و ارسال فهرستها و پرداختهای مربوط باید در مهلتهای قانونی انجام شود.
- اظهارنامه و صورتهای مالی: اطلاعات ثبتشده در طول سال باید در پایان دوره با گزارشهای مالی و اطلاعات مورد نیاز اظهارنامههای قانونی تطبیق داده شود.
- کنترل اسناد و مدارک: فاکتورها، قراردادها، رسیدهای بانکی و سایر اسناد مرتبط باید به شکل منظم نگهداری و بایگانی شوند تا در زمان رسیدگی مالیاتی قابل ارائه باشند.
به دلیل تغییرپذیری مقررات و مهلتهای قانونی، تاریخ انجام هر تکلیف باید بر اساس آخرین اطلاعیه و مقررات مربوط به همان سال بررسی شود.
نقش نرمافزارهای مدرن در اتوماسیون مراحل حسابداری
دیگر زمان ثبت دستی در دفاتر بزرگ به پایان رسیده است. نرمافزارهای ابری و مبتنی بر هوش مصنوعی در سال ۱۴۰۵ به حسابداران کمک میکنند تا:
- فرایند صدور سند را با اسکن مدارک خودکار کنند.
- گزارشهای مدیریتی را در لحظه (Real-time) مشاهده کنند.
- خطاهای انسانی در انتقال اعداد بین دفاتر را به صفر برسانند.
پیشنهاد مقاله مرتبط: معرفی و مقایسه نرمافزارهای حسابداری
اشتباهات رایج در چرخه حسابداری که منجر به جرایم سنگین میشود
- تداخل حسابهای شخصی و شرکتی: یکی از بزرگترین خطاهای مدیران، واریز مبالغ شخصی به حساب شرکت است که باعث مشکوک شدن پرونده مالیاتی میشود.
- بایگانی ناقص اسناد: نبود فاکتور رسمی برای یک هزینه درشت، باعث میشود آن هزینه توسط ممیز رد شده و مالیات شما به شدت افزایش یابد.
- تاخیر در ثبت رویدادها: انبار کردن اسناد برای پایان ماه، ضریب خطا را بالا میبرد.
برای کاهش این خطاها، بهتر است شرکت یک روال مشخص برای دریافت و بایگانی اسناد، ثبت منظم عملیات، کنترل حسابهای بانکی و بررسی دورهای مانده حسابها داشته باشد. همچنین تفکیک حسابهای شخصی و شرکتی و نگهداری مستندات مربوط به هر تراکنش، بررسی و تطبیق اطلاعات مالی را سادهتر میکند.
راهنمای مدیران برای نظارت هوشمندانه بر فرآیندهای مالی
برای اینکه از صحت اجرای مراحل حسابداری در شرکت خود مطمئن شوید، به عنوان مدیر نیازی نیست حسابدار باشید، اما باید این ۳ مورد را چک کنید:
- تطابق ماهانه موجودی بانک: همیشه از حسابدار بخواهید «صورت مغایرت بانکی» را به شما ارائه دهد تا مطمئن شوید موجودی سیستم با موجودی واقعی بانک یکی است.
- بررسی گزارش بدهکاران و بستانکاران: به صورت دورهای لیست کسانی که به شما بدهکار هستند را چک کنید تا نقدینگی شرکت دچار بحران نشود.
- پایش وضعیت سامانه مودیان: مطمئن شوید که تمام فاکتورهای خرید شرکت در کارپوشه تایید شدهاند تا بتوانید از اعتبار مالیاتی آنها استفاده کنید.
بهتر است این کنترلها فقط در پایان سال انجام نشوند. بررسی ماهانه بانک، مطالبات و بدهیها و وضعیت اسناد و صورتحسابهای ثبتشده، به مدیر کمک میکند خطاهای حسابداری را پیش از تبدیلشدن به مشکل مالی یا مالیاتی شناسایی کند.
سوالات متداول درباره مراحل حسابداری شرکت
مراحل حسابداری شرکت معمولاً با جمعآوری و بررسی اسناد و رویدادهای مالی آغاز میشود و با صدور سند حسابداری، ثبت در دفتر روزنامه، انتقال اطلاعات به دفتر کل، تهیه تراز آزمایشی، انجام اصلاحات و تعدیلات، تهیه تراز آزمایشی اصلاحشده، تنظیم صورتهای مالی و در نهایت بستن حسابها ادامه پیدا میکند. این مراحل بخشی از یک چرخه تکرارشونده هستند که هدف آن تبدیل اطلاعات مالی ثبتشده به گزارشهای قابل استفاده برای بررسی وضعیت مالی و تصمیمگیری است.
فرآیند بستن حسابها نباید به اسفند ماه موکول شود. از بهمن ماه باید عملیات انبارگردانی و تطبیق حساب با مشتریان (تاییدیه گرفتن) آغاز شود.
تراز آزمایشی یک گزارش داخلی برای اطمینان از درستی ثبتهاست، اما ترازنامه یک صورت مالی استاندارد و رسمی است که به مراجع بیرونی (بانک، مالیات، سهامداران) ارائه میشود.
اشتباهات در حسابداری نباید با پاک کردن یا لاک گرفتن اصلاح شوند. باید یک «سند اصلاحی» صادر شود تا اثر اشتباه قبلی را خنثی کرده و رقم درست را ثبت کند.
حسابرس پس از اتمام چرخه حسابداری وارد عمل میشود تا تایید کند که گزارشهای تهیه شده توسط حسابداران، طبق استانداردهای حسابداری ملی است و تقلبی در آنها صورت نگرفته است.
خیر. سامانه مودیان یک ابزار نظارتی دولتی است، اما طبق قانون تجارت، هر شرکت همچنان موظف به نگهداری و تحریر دفاتر روزنامه و کل به صورت فیزیکی یا سیستماتیک است.
جمعبندی
درک و اجرای صحیح مراحل حسابداری شرکت، تضمینکننده بقای اقتصادی شما در بازار رقابتی امروز است. با رعایت نظم در چرخه مالی، استفاده از تکنولوژیهای نوین و انطباق با قوانین جدید مالیاتی ۱۴۰۵، نه تنها از جریمهها مصون میمانید، بلکه ابزاری قدرتمند برای پیشبینی آینده و رشد کسبوکارتان در اختیار خواهید داشت. انضباط مالی هزینه نیست، بلکه هوشمندانهترین سرمایهگذاری برای امنیت برند شماست.