
یک شرکت بازرگانی میتواند روزانه میلیاردها تومان کالا جابهجا کند، ویترینهای درخشانی داشته باشد و بزرگترین سهم بازار را تصاحب کند؛ اما اگر در اتاق حسابداری این شرکت، یک سند برگشت از فروش به اشتباه ثبت شود، یا هزینه حمل کالا به درستی به بهای تمام شده تخصیص نیابد، تمام آن ویترینهای درخشان به یک تله مالیاتی یا زیان پنهان تبدیل خواهند شد.
در سال ۱۴۰۵، که نظارتهای سیستمی سازمان امور مالیاتی از طریق سامانه مودیان به اوج خود رسیده است، ثبت های حسابداری شرکت بازرگانی دیگر صرفاً یک وظیفه سنتی برای گزارشدهی داخلی نیست؛ بلکه خط مقدم دفاع از اعتبار و سودآوری کسب و کار است. فرقی نمیکند حسابداری تازهکار هستید که میخواهید آرتیکلهای خرید و فروش را مرور کنید، یا مدیر مالی ارشدی که به دنبال بهینهسازی روشهای ارزیابی انبار است؛ این مقاله یک راهنمای جامع و بدون حاشیه برای تسلط بر ثبتهای دفتری شرکتهای بازرگانی است.
فهرست محتوای ثبتهای حسابداری شرکت بازرگانی
- ماهیت چرخه مالی در شرکتهای بازرگانی
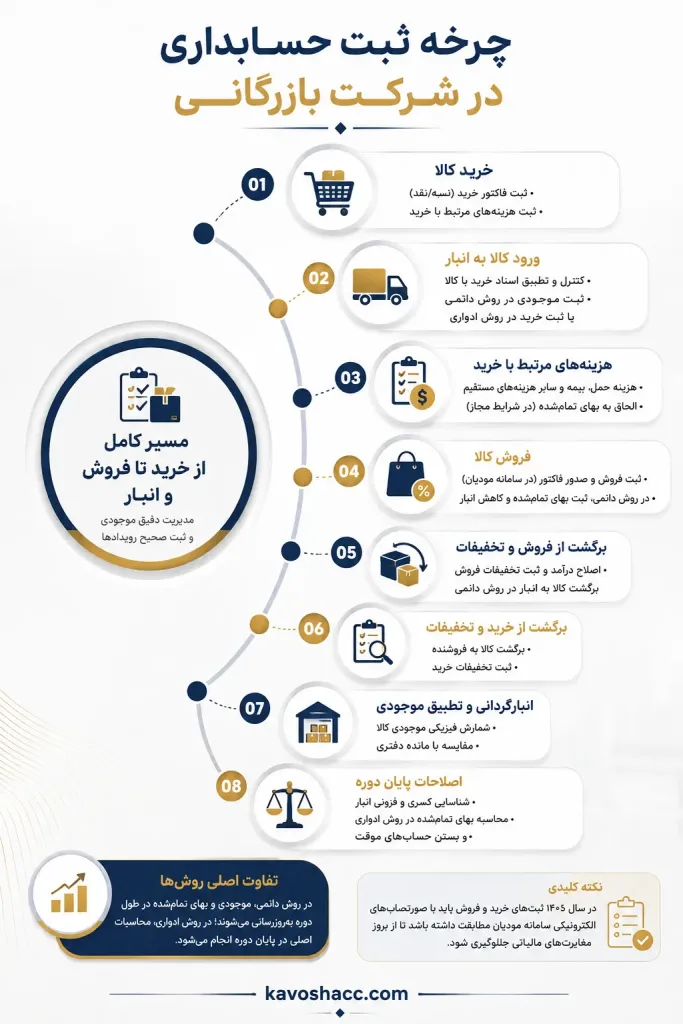
- دو سیستم اصلی ثبت موجودی کالا: ادواری در برابر دائمی
- ثبت های حسابداری خرید کالا و هزینههای جانبی
- ثبت های حسابداری تخفیفات خرید و برگشت از خرید
- ثبت های حسابداری فروش کالا
- ثبت های حسابداری تخفیفات فروش و برگشت از فروش کالا
- فرمولها و ثبتهای بهای تمام شده کالای فروش رفته (COGS)
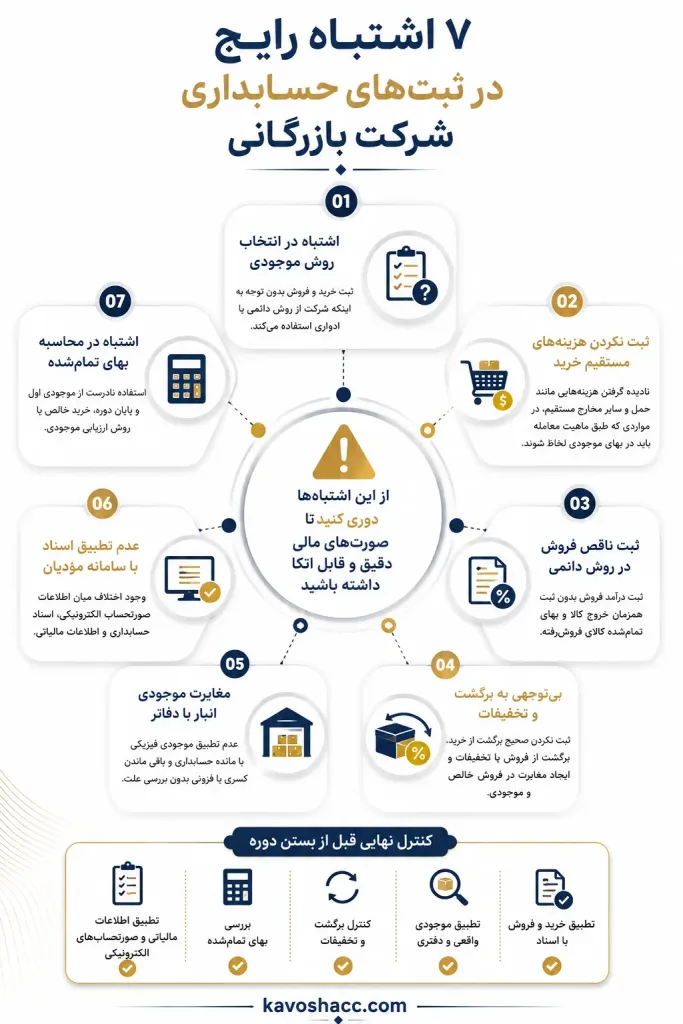
- اصلاحات پایان سال مالی؛ کسری و فزونی انبار
- انطباق ثبتهای حسابداری بازرگانی با الزامات سامانه مودیان در سال ۱۴۰۵
- جدول مقایسهای ثبت های حسابداری شرکت بازرگانی
- سوالات متداول درباره ثبت های حسابداری شرکت بازرگانی
- جمعبندی
ماهیت چرخه مالی در شرکتهای بازرگانی
شرکتهای بازرگانی کالای آماده را از تامینکننده (داخلی یا خارجی) خریداری کرده و بدون تغییر در ماهیت فیزیکی آن، به مشتری نهایی یا واسطهها میفروشند. این مدل متمایز، حسابداری بازرگانی را کاملاً از حسابداری خدماتی جدا میکند. در شرکتهای خدماتی، درآمد حاصل از ارائه تخصص است و حسابی به نام «موجودی کالا» معنا ندارد. اما در شرکت بازرگانی، موجودی کالا (Inventory) پادشاه ترازنامه و بزرگترین دارایی جاری شرکت است. بنابراین، تمام ثبتهای حسابداری در این شرکتها به گونهای طراحی شدهاند که حرکت کالا و پول حاصل از آن را ردیابی کنند.
دو سیستم اصلی ثبت موجودی کالا: ادواری در برابر دائمی
قبل از زدن اولین ثبت حسابداری، باید بدانید شرکت شما از کدام سیستم برای نگهداری موجودی کالا استفاده میکند. انتخاب میان این دو روش، سرفصلهای حسابداری شما را کاملاً دگرگون میکند:
- سیستم ثبت ادواری (Periodic System): در این روش، حساب «موجودی کالا» در طول دوره مالی هیچ تغییری نمیکند. برای ثبت خریدها از حساب «خرید» استفاده میشود. در این سیستم، بهای تمام شده کالای فروش رفته در لحظه مشخص نیست و تنها در پایان سال و پس از انجام انبارگردانی فیزیکی محاسبه میشود.
- سیستم ثبت دائمی (Perpetual System): در این روش، هر خرید مستقیماً در حساب «موجودی کالا» ثبت میشود و هنگام فروش نیز علاوه بر ثبت درآمد، بهای تمامشده کالای فروشرفته و کاهش موجودی ثبت میشود. به همین دلیل، مانده موجودی کالا و بهای تمامشده در طول دوره بهصورت مستمر قابل پیگیری است. این روش برای شرکتهایی که حجم یا تنوع کالا بالاست و کنترل لحظهای موجودی برای آنها اهمیت دارد، کاربرد بیشتری دارد؛ بااینحال، انتخاب روش دائمی یا ادواری باید متناسب با شرایط و سیستم حسابداری شرکت انجام شود.
ثبت های حسابداری خرید کالا و هزینههای جانبی
بیایید آرتیکلهای حسابداری را با مهمترین رویداد، یعنی ورود کالا به شرکت آغاز کنیم.
۱. ثبت فاکتور خرید کالا
فرض کنید کالایی را به ارزش ۱۰۰,۰۰۰,۰۰۰ ریال به صورت نسیه خریداری کردهایم:
- در روش دائمی:
- بدهکار: موجودی کالا ۱۰۰,۰۰۰,۰۰۰
- بستانکار: حسابهای پرداختنی (تامینکنندگان) ۱۰۰,۰۰۰,۰۰۰
- در روش ادواری:
- بدهکار: خرید کالا ۱۰۰,۰۰۰,۰۰۰
- بستانکار: حسابهای پرداختنی (تامینکنندگان) ۱۰۰,۰۰۰,۰۰۰
۲. ثبت هزینه حمل کالا (شرط FOB و مقصد)
نحوه ثبت هزینه حمل مستقیماً به قرارداد خرید بستگی دارد. اگر تحویل درب انبار فروشنده باشد (FOB Shipping Point)، هزینه حمل با خریدار است و به عنوان هزینه مستقیم خرید تلقی میشود:
- در روش دائمی (هزینه حمل به بهای کالا اضافه میشود):
- بدهکار: موجودی کالا (هزینه حمل) ۵,۰۰۰,۰۰۰
- بستانکار: بانک / صندوق ۵,۰۰۰,۰۰۰
- در روش ادواری (از حساب واسط استفاده میشود):
- بدهکار: هزینه حمل خرید ۵,۰۰۰,۰۰۰
- بستانکار: بانک / صندوق ۵,۰۰۰,۰۰۰
ثبت های حسابداری تخفیفات خرید و برگشت از خرید
اگر بخشی از کالای خریداری شده معیوب باشد و آن را پس بدهیم، یا از فروشنده تخفیف بگیریم، ثبتها به شکل زیر خواهد بود:
- در روش دائمی (مستقیماً از حساب کالا کسر میشود):
- بدهکار: حسابهای پرداختنی ۱۰,۰۰۰,۰۰۰
- بستانکار: موجودی کالا ۱۰,۰۰۰,۰۰۰
- در روش ادواری (از حساب کاهنده خرید استفاده میشود):
- بدهکار: حسابهای پرداختنی ۱۰,۰۰۰,۰۰۰
- بستانکار: برگشت از خرید و تخفیفات ۱۰,۰۰۰,۰۰۰
ثبت های حسابداری فروش کالا
فروش کالا در شرکت بازرگانی، جذابترین بخش کار است اما در روش دائمی نیاز به دو ثبت همزمان دارد: یکی برای ثبت درآمد و دیگری برای خروج کالا از انبار. فرض کنید کالایی را به مبلغ ۱۵۰,۰۰۰,۰۰۰ ریال فروختهایم که بهای تمام شده آن برای شرکت ۱۰۰,۰۰۰,۰۰۰ ریال بوده است.
- در روش دائمی (ثبت دوگانه):
- ثبت اول (ثبت فروش):
- بدهکار: حسابهای دریافتنی (مشتریان) ۱۵۰,۰۰۰,۰۰۰
- بستانکار: فروش ۱۵۰,۰۰۰,۰۰۰
- ثبت دوم (ثبت کاهش انبار):
- بدهکار: بهای تمام شده کالای فروش رفته ۱۰۰,۰۰۰,۰۰۰
- بستانکار: موجودی کالا ۱۰۰,۰۰۰,۰۰۰
- ثبت اول (ثبت فروش):
- در روش ادواری (فقط ثبت فروش):
- بدهکار: حسابهای دریافتنی (مشتریان) ۱۵۰,۰۰۰,۰۰۰
- بستانکار: فروش ۱۵۰,۰۰۰,۰۰۰
ثبت های حسابداری تخفیفات فروش و برگشت از فروش کالا
وقتی مشتری کالا را پس میآورد، حسابداران باید حسابهای کاهنده درآمد را درگیر کنند تا میزان فروش خالص شرکت به درستی در صورت سود و زیان منعکس شود.
- در روش دائمی (نیاز به برگشت دادن بهای کالا به انبار است):
- ثبت اول (کاهش درآمد):
- بدهکار: برگشت از فروش و تخفیفات ۱۵,۰۰۰,۰۰۰
- بستانکار: حسابهای دریافتنی ۱۵,۰۰۰,۰۰۰
- ثبت دوم (بازگشت کالا به انبار):
- بدهکار: موجودی کالا ۱۰,۰۰۰,۰۰۰
- بستانکار: بهای تمام شده کالای فروش رفته ۱۰,۰۰۰,۰۰۰
- ثبت اول (کاهش درآمد):
- در روش ادواری (فقط ثبت کاهش درآمد):
- بدهکار: برگشت از فروش و تخفیفات ۱۵,۰۰۰,۰۰۰
- بستانکار: حسابهای دریافتنی ۱۵,۰۰۰,۰۰۰
| حساب | ماهیت | چه زمانی افزایش مییابد؟ | چه زمانی کاهش مییابد؟ | نکته کاربردی |
| موجودی کالا | بدهکار | خرید و ورود کالا به انبار در روش دائمی | فروش، برگشت به فروشنده یا کسری انبار | یکی از مهمترین داراییهای جاری شرکت بازرگانی |
| خرید کالا | بدهکار | هنگام خرید کالا در روش ادواری | هنگام بستن حسابها یا اصلاحات پایان دوره | در سیستم دائمی معمولاً از حساب خرید استفاده نمیشود |
| فروش | بستانکار | هنگام فروش کالا | با بستن حسابهای موقت و ثبت تعدیلات مربوط | نشاندهنده درآمد حاصل از فروش کالا است |
| برگشت از فروش و تخفیفات | بدهکار | هنگام برگشت کالا یا اعطای تخفیف فروش | هنگام بستن حسابهای موقت | از حسابهای کاهنده درآمد فروش است |
| برگشت از خرید و تخفیفات | بستانکار | هنگام برگشت کالا به فروشنده یا دریافت تخفیف خرید در روش ادواری | هنگام بستن حسابهای موقت | موجب کاهش خرید خالص میشود |
| بهای تمامشده کالای فروشرفته | بدهکار | هنگام فروش کالا در سیستم دائمی | هنگام برگشت کالای فروختهشده یا بستن حساب | مستقیماً روی سود ناخالص اثر میگذارد |
| حسابهای دریافتنی | بدهکار | فروش نسیه یا ایجاد طلب از مشتری | دریافت وجه یا برگشت فروش | مانده آن نشاندهنده مطالبات شرکت از مشتریان است |
| حسابهای پرداختنی | بستانکار | خرید نسیه و ایجاد بدهی به تأمینکننده | پرداخت بدهی یا برگشت خرید | برای کنترل بدهیهای تجاری استفاده میشود |
| مالیات و عوارض ارزش افزوده خرید | بدهکار | خرید مشمول مالیات و عوارض | تهاتر/تسویه اعتبار مالیاتی طبق مقررات | باید با اسناد و صورتحسابهای معتبر تطبیق داشته باشد |
| مالیات و عوارض ارزش افزوده فروش | بستانکار | فروش مشمول مالیات و عوارض | اصلاحات و تسویه طبق مقررات | باید با صورتحسابهای فروش و الزامات مالیاتی تطبیق داده شود |
| کسری و اضافات انبار | بسته به وضعیت | شناسایی کسری یا فزونی موجودی | هنگام تعیین تکلیف و بستن حساب | مغایرت موجودی واقعی و دفتری را نشان میدهد |
فرمولها و ثبتهای بهای تمام شده کالای فروش رفته (COGS)
در روش دائمی، حساب بهای تمام شده در طول سال مدام بهروز میشود. اما در روش ادواری، پایان سال مالی زمان ماراتن محاسبه این عدد است. حسابدار روش ادواری باید ابتدا خرید خالص را فرمولهنویسی کند:
خرید خالص = خرید طی دوره + هزینه حمل خرید – (برگشت از خرید + تخفیفات خرید)
سپس با استفاده از عدد انبارگردانی پایانی، بهای تمام شده کالای فروش رفته (COGS) را به دست آورد:
بهای تمام شده کالای فروش رفته = موجودی اول دوره + خرید خالص – موجودی پایان دوره
پس از محاسبه این فرمول در روش ادواری، ثبت بستن حسابهای موقت و انتقال به حساب خلاصه سود و زیان صادر میشود تا موجودی جدید انبار در دفاتر مستقر گردد.
نکته: در محاسبه بهای تمامشده، روش ارزیابی موجودی نیز اهمیت دارد. شرکت باید روش اندازهگیری موجودی را بهصورت یکنواخت و مطابق رویه حسابداری خود به کار گیرد؛ زیرا انتخاب روش ارزیابی میتواند مبلغ موجودی پایان دوره و در نتیجه بهای تمامشده کالای فروشرفته و سود ناخالص را تحت تأثیر قرار دهد.
اصلاحات پایان سال مالی؛ کسری و فزونی انبار
در پایان سال، پس از انبارگردانی فیزیکی، معمولاً مغایرتهایی بین مانده دفتری و موجودی واقعی انبار پیدا میشود. حسابدار بازرگانی موظف است این مغایرتها را با حساب «کسری و اضافات انبار» تعدیل کند:
- در صورت وجود کسری انبار (کالای واقعی کمتر از دفاتر):
- بدهکار: کسری و اضافات انبار ۲,۰۰۰,۰۰۰
- بستانکار: موجودی کالا ۲,۰۰۰,۰۰۰
- در صورت وجود فزونی انبار (کالای واقعی بیشتر از دفاتر):
- بدهکار: موجودی کالا ۱,۵۰۰,۰۰۰
- بستانکار: کسری و اضافات انبار ۱,۵۰۰,۰۰۰
انطباق ثبتهای حسابداری بازرگانی با الزامات سامانه مودیان در سال ۱۴۰۵
ثبت حسابداری فروش و صدور صورتحساب الکترونیکی دو فرایند مرتبط اما متفاوت هستند. شرکت بازرگانی باید اطلاعات فروش و صورتحسابهای الکترونیکی خود را مطابق الزامات سامانه مؤدیان ثبت و ارسال کند و در حسابداری نیز مبلغ فروش، مالیات و عوارض مربوط و حسابهای دریافتنی یا وجه نقد را بهدرستی شناسایی کند. برای خریدار مشمول، صورتحساب الکترونیکی میتواند مبنای اعتبار مالیاتی قرار گیرد و اطلاعات ثبتشده در سامانه مؤدیان باید با اسناد و دفاتر حسابداری شرکت قابل تطبیق باشد. بنابراین، کنترل تطابق مبلغ فروش، مالیات و عوارض، تاریخ معامله و اطلاعات طرفین میان صورتحساب الکترونیکی و سند حسابداری، یکی از کنترلهای مهم حسابداری شرکتهای بازرگانی است.
جدول مقایسهای ثبت های حسابداری شرکت بازرگانی
برای دسترسی سریع در زمان سند زدن، این جدول را به عنوان چکلیست رفرنس دفتری خود داشته باشید:
| رویداد مالی | سیستم ثبت دائمی (Perpetual) | سیستم ثبت ادواری (Periodic) |
| خرید کالا (نسیه) | بدهکار: موجودی کالا بستانکار: حسابهای پرداختنی | بدهکار: خرید کالا بستانکار: حسابهای پرداختنی |
| هزینه حمل خرید | بدهکار: موجودی کالا بستانکار: بانک/صندوق | بدهکار: هزینه حمل خرید بستانکار: بانک/صندوق |
| برگشت از خرید | بدهکار: حسابهای پرداختنی بستانکار: موجودی کالا | بدهکار: حسابهای پرداختنی بستانکار: برگشت از خرید و تخفیفات |
| فروش کالا (نسیه) | ثبت اول: بدهکار: ح دریافتنی / بستانکار: فروش ثبت دوم: بدهکار: بهای تمام شده / بستانکار: موجودی کالا | بدهکار: حسابهای دریافتنی بستانکار: فروش |
| برگشت از فروش | ثبت اول: بدهکار: برگشت از فروش / بستانکار: ح دریافتنی ثبت دوم: بدهکار: موجودی کالا / بستانکار: بهای تمام شده | بدهکار: برگشت از فروش و تخفیفات بستانکار: حسابهای دریافتنی |
سوالات متداول درباره ثبت های حسابداری شرکت بازرگانی
ثبت حسابداری خرید کالا به سیستم ثبت موجودی شرکت بستگی دارد. در روش دائمی، حساب «موجودی کالا» بدهکار و حساب مقابل مانند بانک، صندوق یا حسابهای پرداختنی بستانکار میشود. در روش ادواری، خرید کالا در حساب «خرید» ثبت میشود و حساب موجودی کالا در طول دوره مستقیماً بابت خرید گردش نمیکند. بنابراین قبل از ثبت سند خرید، باید مشخص باشد شرکت از سیستم دائمی استفاده میکند یا ادواری.
در روش دائمی، فروش کالا معمولاً با دو ثبت حسابداری انجام میشود: در ثبت اول درآمد فروش و طلب از مشتری یا دریافت وجه ثبت میشود و در ثبت دوم، بهای تمامشده کالای فروختهشده از موجودی کالا خارج میشود. در روش ادواری، هنگام فروش فقط درآمد فروش ثبت میشود و بهای تمامشده کالای فروشرفته در طول دوره ثبت نمیشود؛ این مبلغ در پایان دوره و پس از تعیین موجودی پایان دوره محاسبه خواهد شد.
مهمترین تفاوت این دو روش در زمان ثبت و بهروزرسانی موجودی کالا و بهای تمامشده است. در روش دائمی، خرید، فروش و برگشت کالا در طول دوره روی حساب موجودی اثر میگذارند و مانده موجودی بهصورت مستمر قابل پیگیری است. اما در روش ادواری، خریدها در حساب خرید ثبت میشوند و موجودی واقعی و بهای تمامشده کالای فروشرفته عمدتاً در پایان دوره و پس از انبارگردانی مشخص میشود.
نحوه محاسبه بهای تمامشده به سیستم موجودی کالا بستگی دارد. در روش ادواری، از رابطه «موجودی اول دوره + خرید خالص − موجودی پایان دوره» استفاده میشود. خرید خالص نیز از خرید طی دوره بهاضافه هزینههای مرتبط با خرید و کسر برگشت از خرید و تخفیفات به دست میآید. در روش دائمی، بهای تمامشده هر فروش همزمان با خروج کالا از انبار در سیستم ثبت میشود و در پایان دوره نیز میتوان آن را با موجودی و انبارگردانی تطبیق داد.
ثبت برگشت از خرید و برگشت از فروش به روش ثبت موجودی کالا وابسته است. در روش دائمی، برگشت از خرید مستقیماً موجودی کالا را کاهش میدهد و در برگشت از فروش، علاوه بر اصلاح مبلغ فروش، کالای برگشتی نیز به موجودی برمیگردد و بهای تمامشده اصلاح میشود. در روش ادواری، برگشت از خرید و تخفیفات در حساب کاهنده خرید و برگشت از فروش و تخفیفات در حساب کاهنده درآمد ثبت میشوند؛ اصلاح نهایی موجودی و بهای تمامشده در پایان دوره انجام میشود.
انتخاب روش مناسب به حجم معاملات، تعداد اقلام کالا، امکانات نرمافزاری و نیاز شرکت به کنترل لحظهای موجودی بستگی دارد. روش دائمی برای شرکتهایی که کنترل مستمر موجودی، بهای تمامشده و گردش کالا برایشان اهمیت دارد، اطلاعات دقیقتری در طول دوره فراهم میکند. روش ادواری سادهتر است و در کسبوکارهایی با حجم و تنوع کمتر کالا میتواند کاربرد داشته باشد؛ با این حال، برای تعیین موجودی و بهای تمامشده نیاز به انبارگردانی و محاسبات پایان دوره دارد.
جمعبندی
تسلط بر ثبت های حسابداری شرکت بازرگانی، تفاوت میان یک دفتردار ساده و یک متخصص مالی را رقم میزند. در اقتصاد هوشمند و نظاممند سال ۱۴۰۵، انتخاب روش درست (دائمی یا ادواری)، پیادهسازی فرمولهای دقیق بهای تمام شده کالا و هماهنگی کامل با ساختار فاکتورهای سامانه مودیان، تنها راه برای ارائه ترازنامهای بینقص و عبور از سدهای سخت حسابرسی مالیاتی است. انضباط در ثبتهای روزانه خرید و فروش، آرامش خاطر را برای مدیریت و امنیت را برای سودآوری کسبوکار شما به ارمغان میآورد. انضباط مالی، ارزانترین و هوشمندانه ترین راه برای توسعه تجارت شماست. انضباط امروز، اعتبار فردای شماست.