
تصور کنید در میانه یک روز کاری شلوغ، قفل درب دفتر میشکند یا برای پذیرایی از یک مهمان ویژه، نیاز به خرید فوری میوه و شیرینی دارید. آیا منطقی است که برای چنین مبالغی، روال پیچیده صدور چک و تاییدیه مالی چند روزه طی شود؟ قطعاً خیر. اینجاست که قهرمانی به نام «تنخواه گردان» وارد میدان میشود. تنخواه گردان در واقع روغنکاری چرخدندههای کوچک یک سازمان است تا حرکت آن متوقف نشود. اما همین مبالغ به ظاهر اندک، اگر تحت اصول حسابداری تنخواه مدیریت نشوند، میتوانند به حفرههای بزرگ مالی تبدیل شده و در پایان سال، حسابدار ارشد را با دنیایی از فاکتورهای گمکد و کسری بودجه روبرو کنند. در این مقاله، از پایه بررسی میکنیم که تنخواه چیست و چگونه در سال ۱۴۰۵، مدیریت آن را به یک فرآیند شفاف و بدون خطا تبدیل کنید.
آنچه درمورد تنخواه گردان می خوانید:
- تنخواه چیست و چرا هر کسبوکاری به آن نیاز مبرم دارد؟
- تنخواه حسابداری چیست؟ تفاوت نقدینگی با تنخواه
- انواع تنخواه گردان و تفاوت آنها
- وظایف تنخواه دار؛ کسی که نبض هزینههای کوچک را در دست دارد
- مراحل گامبهگام حسابداری تنخواه؛ از شارژ تا بستن حساب
- مدارک لازم برای تایید هزینههای تنخواه (اسناد مثبته)
- مدیریت هوشمندانه با اکسل تنخواه؛ مزایا و نحوه طراحی
- تفاوت تنخواه گردان با مساعده حقوق و وام کارکنان
- فوتوفنهای مدیریتی برای امنیت مالی بیشتر
- سوالات متداول درباره تنخواه گردانی
- جمعبندی
تنخواه چیست و چرا هر کسبوکاری به آن نیاز مبرم دارد؟
در تعریف ساده، تنخواه گردان مبلغ مشخصی از وجه نقد است که برای پرداختهای خرد و فوری در اختیار یک فرد امین (تنخواه دار) قرار میگیرد. هدف از ایجاد تنخواه، تسریع در فرآیند پرداختهای کوچک و کاهش حجم عملیات بانکی شرکت است.
در سال ۱۴۰۵، حتی استارتاپهای کوچک و فریلنسرهایی که تیمهای چند نفره دارند نیز به تنخواه نیاز دارند. بدون تنخواه، مدیرعامل ناچار است مدام برای خریدهای کوچک از حساب شخصی خود هزینه کند یا فرآیند کاری به دلیل نبود نقدینگی برای خرید ملزومات اداری، ساعتها متوقف شود.
تنخواه حسابداری چیست؟ تفاوت نقدینگی با تنخواه
بسیاری میپرسند تنخواه حسابداری چیست و چه فرقی با موجودی نقد بانک دارد؟ در سیستم مالی، تنخواه یک «حساب دارایی جاری» است. برخلاف حساب بانکی که جابهجایی مبالغ کلان را بر عهده دارد، تنخواه برای هزینههایی است که سقف مشخصی دارند (مثلاً هزینههای زیر ۵ میلیون تومان).
حسابداری تنخواه یعنی فرآیند ثبت، ردیابی و گزارشدهی دقیق این مبالغ. در واقع، شما هر ریالی که به تنخواه دار میدهید، تا زمانی که فاکتور هزینهکرد آن را نیاورد، به عنوان دارایی شرکت در دست او محسوب میشود.
انواع تنخواه گردان و تفاوت آنها
در حسابداری، تنخواه گردان را میتوان بر اساس شیوه تأمین و کنترل وجه به دو روش تنخواه گردان ثابت و تنخواه گردان متغیر مدیریت کرد. تفاوت اصلی این دو روش در نحوه شارژ تنخواه و میزان انعطافپذیری مبلغ آن است.
| نوع تنخواه | ویژگی اصلی | مناسب برای |
|---|---|---|
| تنخواه گردان ثابت | مبلغ مشخصی برای تنخواه تعیین میشود و پس از تأیید هزینهها، به اندازه مبلغ مصرفشده مجدداً شارژ میشود. | شرکتهایی با هزینههای خرد و منظم |
| تنخواه گردان متغیر | مبلغ پرداختی متناسب با نیاز و هزینههای دوره تغییر میکند و الزاماً سقف ثابتی ندارد. | فعالیتهای پروژهای یا شرکتهایی با هزینههای متغیر |
در تنخواه ثابت، برای مثال اگر سقف تنخواه ۱۰ میلیون تومان باشد و ۷ میلیون تومان از آن صرف هزینههای تأییدشده شود، پس از ارائه اسناد، ۷ میلیون تومان مجدداً به تنخواه اختصاص داده میشود تا موجودی آن به سقف تعیینشده برگردد.
در روش متغیر، مبلغ تأمین وجه بر اساس نیاز واقعی شرکت تعیین میشود و ممکن است در دورههای مختلف مبالغ متفاوتی به تنخواهدار پرداخت شود. انتخاب روش مناسب باید با توجه به حجم هزینههای خرد، تعداد پرداختها و سیاست کنترل داخلی شرکت انجام شود.
ثبت حسابداری تنخواه گردان چگونه انجام میشود؟
یکی از مهمترین بخشهای حسابداری تنخواه، ثبت دقیق مبلغ پرداختشده به تنخواهدار و هزینههایی است که از محل آن انجام میشود. ثبتها باید بهگونهای انجام شوند که در هر زمان، مبلغ موجود نزد تنخواهدار و هزینههای انجامشده قابل بررسی باشد.
۱. ثبت ایجاد یا تأمین تنخواه
هنگام پرداخت مبلغ اولیه به تنخواهدار، وجه پرداختشده در حساب تنخواه ثبت میشود:
تنخواه گردان / تنخواهدار ← بدهکار
بانک یا صندوق ← بستانکار
در این مرحله هنوز هزینهای شناسایی نشده و مبلغ پرداختشده به تنخواهدار، تا زمان ارائه و تأیید اسناد، در حساب تنخواه شرکت باقی میماند.
۲. ثبت هزینههای انجامشده از محل تنخواه
پس از اینکه تنخواهدار هزینهها را انجام داد و اسناد مربوط ارائه و تأیید شد، هزینهها در حسابهای مربوط ثبت میشوند:
حساب هزینه مربوط ← بدهکار
تنخواه گردان / تنخواهدار ← بستانکار
برای مثال، اگر بخشی از تنخواه بابت خرید ملزومات اداری مصرف شده باشد، هزینه ملزومات اداری در حسابداری ثبت و از مانده تنخواه کسر میشود.
۳. شارژ مجدد تنخواه
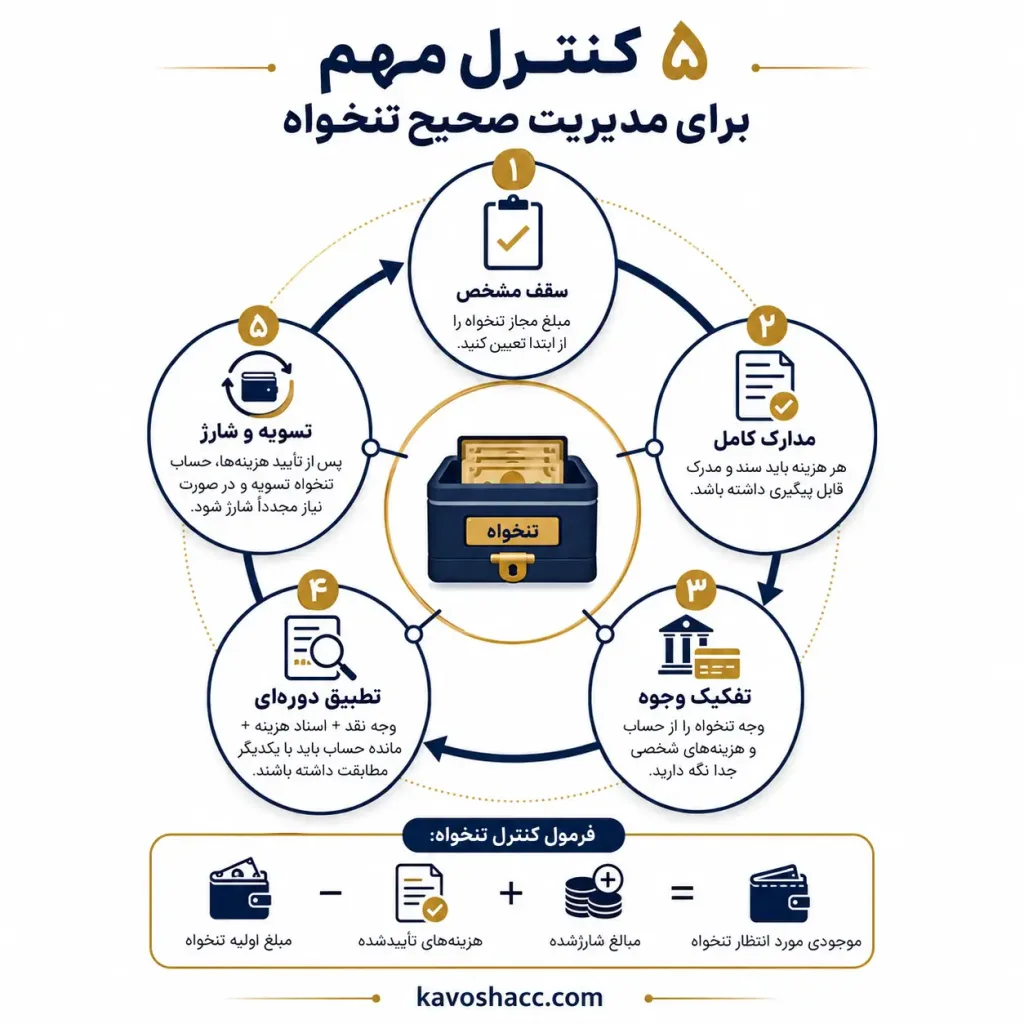
در روش تنخواه ثابت، پس از تأیید هزینهها، مبلغ مصرفشده مجدداً در اختیار تنخواهدار قرار میگیرد تا موجودی تنخواه به سقف تعیینشده برسد. به این ترتیب، بین مبلغ مصوب تنخواه، هزینههای ثبتشده و وجه موجود نزد تنخواهدار تطابق برقرار میشود.
نکته: نحوه ثبت جزئیات تنخواه ممکن است با توجه به سیستم حسابداری و رویه داخلی شرکت متفاوت باشد؛ اما اصل کنترل این است که مبلغ نزد تنخواهدار، هزینههای تأییدشده و وجه شارژشده با یکدیگر قابل تطبیق باشند.
وظایف تنخواه دار؛ کسی که نبض هزینههای کوچک را در دست دارد
تنخواه دار باید فردی امین، دقیق و آشنا به اصول اولیه حسابداری باشد. وظایف اصلی او عبارتند از:
- حفاظت فیزیکی از وجه نقد یا کارت بانکی تنخواه.
- اخذ فاکتور معتبر و «اسناد مثبته» برای هر خرید.
- تنظیم گزارش تنخواه به صورت دورهای (هفتگی یا ماهانه).
- تطبیق موجودی نقد با مانده گزارش در هر لحظه.
مراحل گامبهگام حسابداری تنخواه؛ از شارژ تا بستن حساب
برای اینکه یک چرخه مالی بینقص داشته باشید، این مراحل را دنبال کنید:
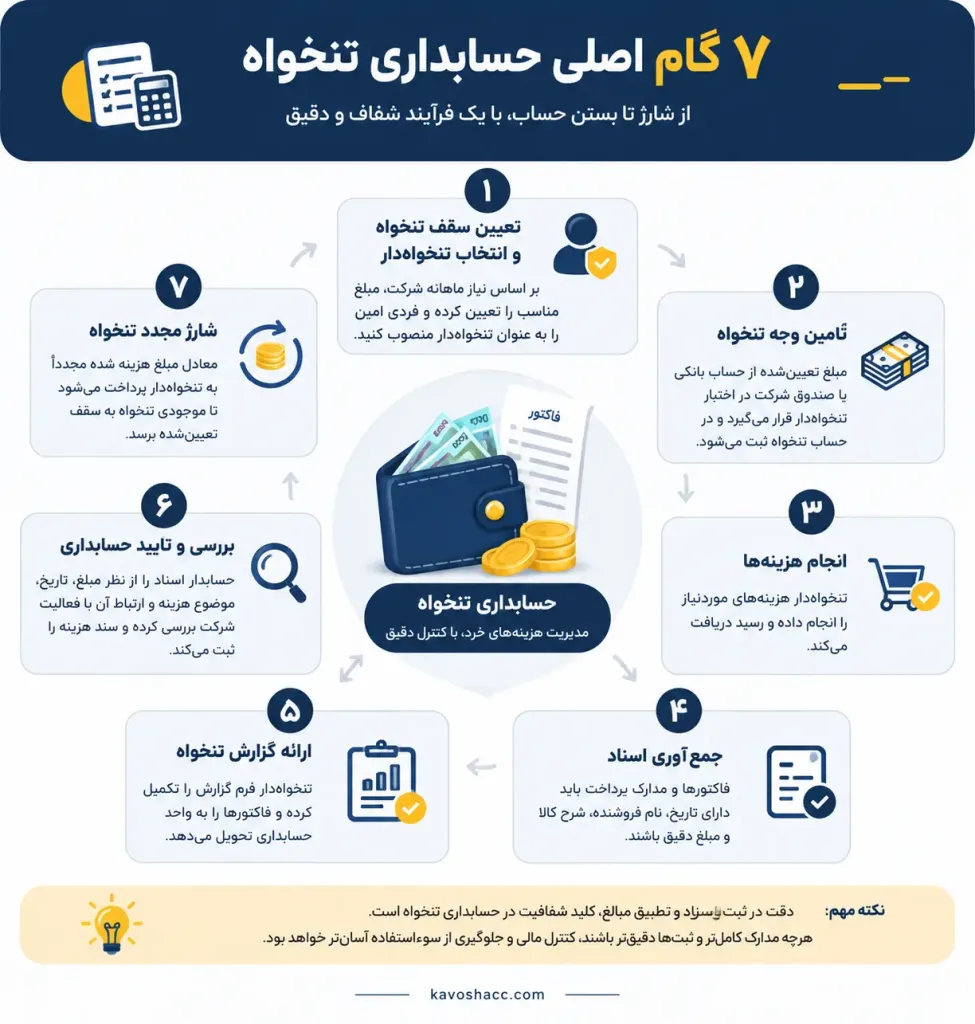
- تعیین سقف تنخواه و انتخاب تنخواه دار: بر اساس نیاز ماهانه شرکت، مبلغی را مشخص و فردی را منصوب کنید.
- تأمین وجه تنخواه: مبلغ تعیینشده از حساب بانکی یا صندوق شرکت در اختیار تنخواهدار قرار میگیرد و در حساب تنخواه ثبت میشود. مبلغ اولیه باید متناسب با نیازهای خرد و سیاست مالی شرکت تعیین شده باشد.
- انجام هزینهها: تنخواه دار هزینهها را انجام داده و رسید دریافت میکند.
- جمعآوری اسناد: فاکتورها باید دارای تاریخ، نام فروشنده، شرح کالا و مبلغ دقیق باشند.
- ارائه گزارش تنخواه: تنخواه دار فرم مخصوص گزارش را پر کرده و فاکتورها را پیوست میکند.
- بررسی و تایید حسابداری: حسابدار اسناد ارائهشده را از نظر مبلغ، تاریخ، موضوع هزینه و ارتباط آن با فعالیت شرکت بررسی میکند. پس از تأیید، هزینهها در حسابهای مربوط ثبت و وضعیت تنخواه مشخص میشود.
- شارژ مجدد تنخواه: معادل مبلغ هزینه شده، وجه جدید به تنخواه دار داده میشود.
تسویه تنخواه چیست؟
تسویه تنخواه یعنی اسناد هزینهشده بررسی و تأیید شوند، هزینهها در حسابهای مربوط ثبت شوند و مانده واقعی وجه نزد تنخواهدار مشخص شود. پس از تسویه، در صورت نیاز مبلغ هزینهشده مجدداً پرداخت میشود تا تنخواه به سقف تعیینشده برسد.
مدارک لازم برای تایید هزینههای تنخواه (اسناد مثبته)
سازمان امور مالیاتی در سال ۱۴۰۵ نسبت به هزینههای تنخواه بسیار سختگیر است.
برای اینکه هزینههای انجامشده از محل تنخواه در سیستم مالی قابل ثبت و پیگیری باشند، باید اسنادی وجود داشته باشد که وقوع هزینه، مبلغ، طرف معامله و ارتباط آن با فعالیت شرکت را قابل اثبات کند. نوع مدرک موردنیاز نیز به ماهیت هر هزینه بستگی دارد.
برخی از مدارکی که معمولاً برای مستندسازی هزینههای تنخواه استفاده میشوند عبارتاند از:
- فاکتور یا صورتحساب معتبر: برای مشخص شدن کالا یا خدمت، مبلغ و اطلاعات طرف معامله.
- قبوض و رسیدهای خدماتی: برای هزینههایی مانند خدمات، حملونقل، پیک و سایر پرداختهای مشابه.
- سایر اسناد مرتبط با هزینه: بسته به نوع پرداخت، ممکن است رسید تحویل، فرم درخواست خرید یا تأییدیه داخلی نیز برای تکمیل مستندات مورد استفاده قرار گیرد.
- .فیش واریز بانکی یا رسید دستگاه کارتخوان: پیوست کردن رسید پوز به فاکتور الزامی است. رسید یا مدرک پرداخت مانند رسید کارتخوان، رسید انتقال وجه یا سایر مدارک پرداخت، در مواردی که برای اثبات پرداخت موردنیاز است.
نکته مهم: صرف وجود رسید پرداخت بهتنهایی ماهیت و ارتباط هزینه با فعالیت شرکت را اثبات نمیکند. بهتر است اسناد هزینه بهگونهای نگهداری شوند که مبلغ پرداختی، موضوع هزینه و ارتباط آن با فعالیت شرکت بهراحتی قابل تطبیق باشد.
مدیریت هوشمندانه با اکسل تنخواه؛ مزایا و نحوه طراحی
با وجود نرمافزارهای حسابداری پیچیده، هنوز هم اکسل تنخواه یکی از محبوبترین ابزارها برای تنخواه داران است. یک فایل اکسل خوب برای مدیریت تنخواه باید شامل ستونهای زیر باشد:
- ردیف و تاریخ.
- شماره فاکتور/سند.
- شرح هزینه (مثلاً: خرید ملزومات اداری).
- مبلغ ورودی (شارژ تنخواه).
- مبلغ خروجی (هزینه کرد).
- مانده لحظهای.
برای کنترل دقیقتر، میتوان در فایل اکسل علاوه بر تاریخ، شرح و مبلغ، ستونهایی مانند شماره سند حسابداری، مرکز هزینه و وضعیت تأیید نیز در نظر گرفت. این کار باعث میشود هر هزینه از زمان پرداخت تا تأیید و ثبت نهایی قابل پیگیری باشد و مغایرتهای احتمالی سریعتر شناسایی شوند.
استفاده از اکسل به شما کمک میکند تا در پایان ماه، تنها با یک کلیک، نمودار هزینههای خود را ببینید و بدانید بیشترین بودجه خرد شرکت در کجا صرف شده است.
تفاوت تنخواه گردان با مساعده حقوق و وام کارکنان
تنخواه، مساعده و وام کارکنان هر سه با پرداخت وجه سروکار دارند، اما ماهیت و کاربرد حسابداری آنها متفاوت است و نباید با یکدیگر مخلوط شوند.
| مورد | کاربرد | ماهیت |
|---|---|---|
| تنخواه | پرداخت هزینههای خرد و جاری شرکت | وجه شرکت نزد تنخواهدار تا زمان ثبت و تسویه هزینه |
| مساعده | پرداخت بخشی از حقوق کارمند پیش از موعد | مبلغی مرتبط با حقوق و دستمزد |
| وام کارکنان | پرداخت مبلغی که طبق توافق باید بازپرداخت شود | طلب شرکت از کارمند |
بنابراین، پرداخت هزینههای شخصی یا مساعده کارکنان از محل تنخواه بدون ثبت صحیح، میتواند باعث ایجاد مغایرت در حساب تنخواه و گزارشهای مالی شود.
فوتوفنهای مدیریتی برای امنیت مالی بیشتر
برای اینکه حساب تنخواه شما همیشه شفاف بماند و از هرگونه سوءاستفاده احتمالی جلوگیری شود، این چکلیست را رعایت کنید:
- سقف پرداخت تعیین کنید: به تنخواه دار اجازه ندهید فاکتورهای بالای یک مبلغ خاص (مثلاً ۱۰ میلیون تومان) را از تنخواه پرداخت کند. مبالغ بالاتر باید از طریق سیستم بانکی مرکزی پرداخت شوند.
- بازرسی ناگهانی: هر از چند گاهی، موجودی نقد تنخواه دار را با گزارشهای او تطبیق دهید.
- دریافت تضمین: از تنخواه دار چک یا سفته ضمانت به مبلغی بیشتر از سقف تنخواه دریافت کنید.
- استفاده از کارت بانکی مجزا: هرگز اجازه ندهید مبالغ تنخواه به حساب شخصی تنخواه دار واریز شود. یک کارت بانکی به نام شرکت یا اختصاصی برای تنخواه تهیه کنید.
سوالات متداول درباره تنخواه گردانی
تنخواه گردان مبلغ مشخصی است که برای پرداخت هزینههای خرد و ضروری شرکت در اختیار تنخواهدار قرار میگیرد. این روش باعث میشود پرداختهای روزمره بدون طیکردن فرآیندهای طولانی بانکی انجام شوند و در عین حال، هزینهها از طریق اسناد و ثبتهای حسابداری قابل کنترل باشند.
هنگام ایجاد تنخواه، مبلغ پرداختشده به تنخواهدار در حساب تنخواه ثبت میشود. پس از انجام هزینه و تأیید اسناد، هزینههای مربوط ثبت و از حساب تنخواه کسر میشوند. در روش تنخواه ثابت نیز مبلغ هزینهشده مجدداً پرداخت میشود تا موجودی تنخواه به سقف تعیینشده برسد.
در تنخواه ثابت، مبلغ مشخصی برای تنخواه تعیین میشود و پس از هزینهکرد، به اندازه مبلغ مصرفشده شارژ میشود. در تنخواه متغیر، مبلغ تأمین وجه میتواند متناسب با نیاز و هزینههای دوره تغییر کند. روش ثابت برای هزینههای خرد و منظم و روش متغیر برای فعالیتهای با هزینههای متغیر کاربرد بیشتری دارد.
برای ثبت و تأیید هزینههای تنخواه باید مدارکی ارائه شود که مبلغ، موضوع هزینه، طرف معامله و ارتباط آن با فعالیت شرکت را مشخص کند. بسته به نوع هزینه، این مدارک میتواند شامل فاکتور یا صورتحساب، رسید پرداخت، قبض، رسید خدمات یا سایر اسناد مرتبط باشد.
در صورت گمشدن فاکتور، ابتدا باید امکان دریافت نسخه جایگزین یا مدرک معتبر دیگری برای اثبات هزینه بررسی شود. اگر مدرک قابل اتکایی وجود نداشته باشد، ثبت و پذیرش هزینه میتواند با مشکل مواجه شود و شرکت باید طبق ضوابط و رویه داخلی خود درباره آن تصمیمگیری کند.
در پایان سال مالی باید هزینههای انجامشده با اسناد مربوط بررسی و حساب تنخواه با وجه نقد و مدارک هزینه تطبیق داده شود. در صورت نیاز به بستن حساب، مانده نقد تنخواه به حساب شرکت برگردانده و هزینههای تأییدشده تا پایان دوره ثبت میشوند.
پیشنهاد ما دریافت مشاوره از مشاورین خبره حسابداری است. در این زمینه میتوانید از خدمات حسابداری کاوش گویا ارقام بهرهمند شوید.
جمعبندی
مدیریت تنخواه گردان هنر برقراری تعادل میان سرعت در عمل و دقت در حسابرسی است. با درک درست از اینکه تنخواه چیست و پیادهسازی یک سیستم حسابداری تنخواه منظم، نه تنها بار کاری واحد مالی را سبک میکنید، بلکه شفافیت را به کوچکترین رگهای مالی سازمان خود تزریق خواهید کرد. استفاده از ابزارهایی مثل اکسل تنخواه و رعایت اصول امنیتی، ریسکهای مالی را در سال ۱۴۰۵ به حداقل رسانده و به شما اجازه میدهد با خیالی آسوده بر روی اهداف بزرگتر کسبوکارتان تمرکز کنید. انضباط در مبالغ کوچک، تضمینکننده موفقیت در پروژههای بزرگ است.