
در دهههای گذشته، شاید «فرار مالیاتی» برای برخی به معنای زیرکی و حفظ نقدینگی بود؛ زمانی که دفاتر کاغذی و چانهزنی با ممیزین، راه را برای کتمان درآمد باز میگذاشت. اما به دنیای سال ۱۴۰۵ خوش آمدید! گسترش سامانههای مالیاتی و امکان تطبیق اطلاعات مالی و تجاری، شناسایی مغایرتهای مالیاتی را نسبت به گذشته دقیقتر کرده است. امروز، فرار مالیاتی دیگر یک ریسک ساده نیست؛ بلکه یک «بازی خطرناک» با اعتبار تجاری و آزادی شخصی است.
بسیاری از صاحبان مشاغل بدون اینکه بدانند، با انجام رفتارهایی که تصور میکنند عادی است، در تله جریمه فرار مالیاتی میافتند. در این مقاله، ما مرز دقیق میان مدیریت مالیاتی و جرم مالیاتی را برای شما روشن میکنیم تا بدانید دولت چگونه تخلفات را شناسایی میکند و عواقب گزارش فرار مالیاتی برای کسبوکارها چیست.
هر آنچه درمورد فرار مالیاتی میخوانید:
- فرار مالیاتی چیست؟ نگاهی به ریشههای قانونی
- مصادیق جرم فرار مالیاتی؛ چه رفتارهایی تخلف محسوب میشود؟
- جریمه فرار مالیاتی در سال ۱۴۰۵؛ عواقبی فراتر از پول
- روشهای هوشمند شناسایی فرار مالیاتی
- عواقب فرار مالیاتی برای شرکتها و مدیران
- راهکارهای قانونی برای کاهش مالیات (به جای فرار)
- سوالات متداول درباره فرار مالیاتی
- جمعبندی
فرار مالیاتی چیست؟ نگاهی به ریشههای قانونی
فرار مالیاتی به هرگونه تلاش غیرقانونی برای پرداخت نکردن مالیات یا کمتر پرداخت کردن آن گفته میشود. طبق ماده ۲۰۱ قانون مالیاتهای مستقیم، اگر مودی با قصد فرار از مالیات، از تسلیم اظهارنامه خودداری کند یا به ترازنامه و حساب سود و زیان متوسل شود که خلاف واقع است، مجرم شناخته میشود.
نکته کلیدی در اینجا «عمدی بودن» و «توسل به روشهای متقلبانه» است. در سال ۱۴۰۵، قانون نهتنها شخص مودی، بلکه در صورت احراز نقش اشخاص دیگر در ارتکاب جرم (مثل تنظیم فاکتور صوری یا کتمان فعالیت)، مسئولیت آنان نیز میتواند مطابق مقررات مربوط بررسی شود. (مثل تنظیم فاکتور صوری یا کتمان فعالیت)
تفاوت فرار مالیاتی (Tax Evasion) با اجتناب مالیاتی (Tax Avoidance)
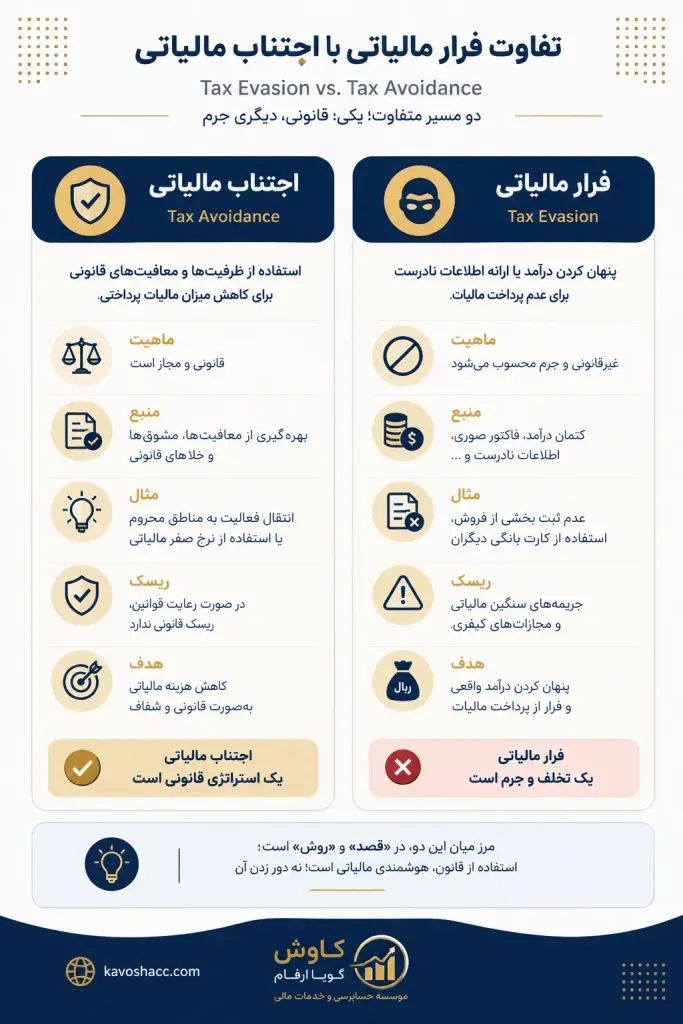
بسیاری این دو واژه را جابهجا به کار میبرند، اما تفاوت آنها مرز میان «قانونمداری» و «جنایت» است:
- اجتناب مالیاتی: استفاده از خلاءهای قانونی یا مشوقهای مصوب برای کاهش مالیات است. مثلاً انتقال کارخانه به مناطق محروم برای بهرهمندی از نرخ صفر مالیاتی. این کار قانونی و هوشمندانه است.
- فرار مالیاتی: شکستن تعمدی قانون است. مثلاً کتمان فروش در دفاتر یا استفاده از کارت بانکی نانوایی برای مطب دندانپزشکی! این کار جرم است و مجازات دارد.
در صورت تمایل برای درک بیشتر تفاوت اجتناب مالیاتی و فرار مالیاتی، مقاله “نرخ صفر مالیاتی چیست و چه تفاوتی با معافیت مالیاتی دارد؟” را بخوانید.
مصادیق جرم فرار مالیاتی؛ چه رفتارهایی تخلف محسوب میشود؟
در سال ۱۴۰۵، سازمان مالیاتی لیست دقیقی از مصادیق فرار را رصد میکند:
- استفاده از کد اقتصادی دیگران: یا واگذاری کد اقتصادی خود به دیگران.
- فاکتورهای صوری: تنظیم فاکتور برای معاملهای که انجام نشده است.
- کتمان درآمد: عدم ثبت بخشی از فروش در سامانه مودیان یا دفاتر قانونی.
- هزینهسازی کاذب: ثبت هزینههای شخصی یا موهوم به عنوان هزینههای شرکت.
- اختفای فعالیت اقتصادی: عدم تشکیل پرونده مالیاتی علیرغم داشتن درآمد.
- دستکاری در نرمافزارهای حسابداری: برای تغییر در سود و زیان نهایی.
| رفتار | چرا میتواند مشکل مالیاتی ایجاد کند؟ |
|---|---|
| کتمان درآمد | بخشی از درآمد واقعی گزارش نمیشود |
| فاکتور صوری | معامله واقعی وجود ندارد یا اطلاعات آن خلاف واقع است |
| استفاده از کد اقتصادی دیگران | هویت واقعی معامله مخدوش میشود |
| هزینهسازی غیرواقعی | سود مشمول مالیات به شکل غیرواقعی کاهش مییابد |
جریمه فرار مالیاتی در سال ۱۴۰۵؛ عواقبی فراتر از پول
اگر کسی مرتکب فرار مالیاتی شود، با دو نوع مجازات روبرو است:
الف) مجازاتهای مالی:
- جریمهای معادل ۳۰ درصد مالیات متعلق (که غیرقابل بخشش است).
- محرومیت از تمامی معافیتها و بخشودگیهای قانونی.
- تعلق جریمه دیرکرد ۲.۵ درصد به ازای هر ماه تاخیر.
ب) مجازاتهای کیفری (مواد ۲۷۴ تا ۲۷۸): در موارد شدید، دادگاه میتواند حکم به مجازاتهای تعزیری درجه ۶ صادر کند که شامل:
- حبس از ۶ ماه تا ۲ سال.
- شلاق از ۳۱ تا ۷۴ ضربه.
- محرومیت از حقوق اجتماعی برای مدت ۶ ماه تا ۵ سال.
- انتشار حکم محکومیت در رسانهها (که تیر خلاصی بر اعتبار برند شماست).
| نوع پیامد | چه زمانی مطرح میشود؟ | نتیجه |
|---|---|---|
| جریمه مالیاتی | تخلف یا عدم انجام تکالیف مالیاتی | پرداخت جریمه و مالیات مربوط |
| محرومیت از برخی مزایا | در موارد پیشبینیشده قانونی | از دست دادن معافیت یا بخشودگی |
| مسئولیت کیفری | در صورت تحقق شرایط جرم | رسیدگی قضایی و مجازات قانونی |
| مسئولیت اشخاص مرتبط | در صورت اثبات نقش در تخلف/جرم | حسب مورد مسئولیت قانونی |
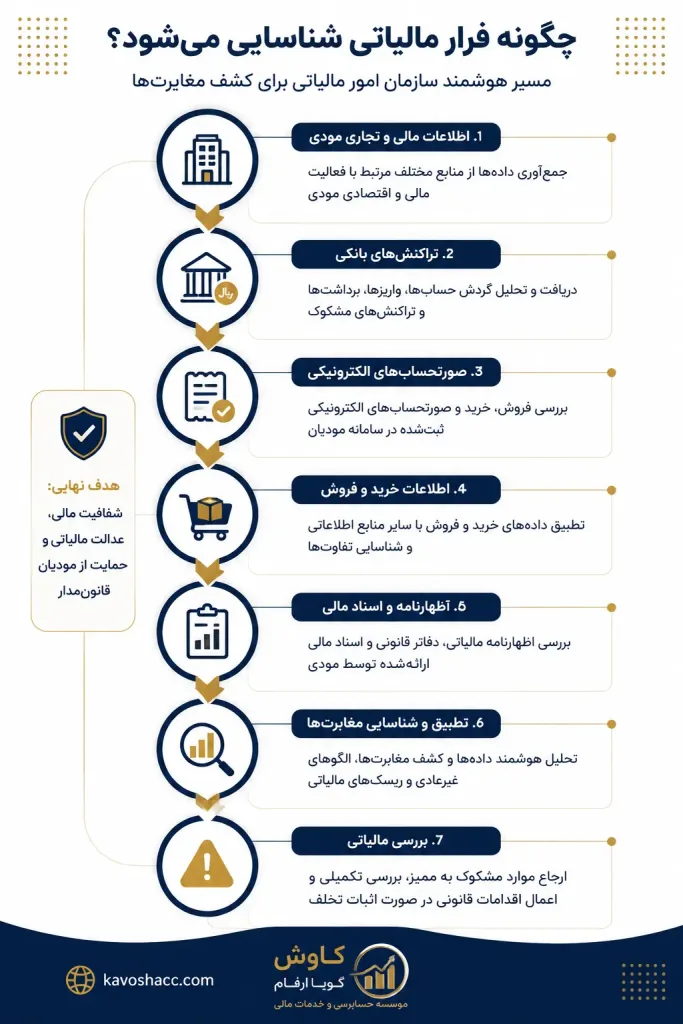
روشهای هوشمند شناسایی فرار مالیاتی
سازمان امور مالیاتی در سال ۱۴۰۵ مسلح به ابزارهای دیجیتالی است که فرار را تقریباً غیرممکن کرده است:
۱. سامانه مودیان و پایانههای فروشگاهی: هر فاکتوری که صادر میشود، در لحظه در کارپوشه مالیاتی ثبت میگردد. اگر شرکت «الف» مدعی خرید از شرکت «ب» شود اما شرکت «ب» فاکتوری صادر نکرده باشد، سیستم بلافاصله زنگ خطر را به صدا در میآورد.
۲. رصد تراکنشهای بانکی مشکوک: طبق قوانین جدید، تمامی حسابهای بانکی که واریزیهای آنها از سقف مشخصی (مثلاً ۵ میلیارد تومان در سال) عبور کند یا تعداد تراکنشهای غیرعادی داشته باشند، توسط الگوریتمهای هوش مصنوعی بازرسی میشوند. حسابهای اجارهای دیگر پناهگاه امنی برای فرار نیستند.
گزارش فرار مالیاتی (سوتزنی)؛ قدرت در دستان مردم
یکی از موثرترین ابزارهای سازمان مالیاتی، سامانه «سوتزنی» یا گزارش فرار مالیاتی است. این سامانه به شهروندان اجازه میدهد تخلفاتی مانند عدم استفاده از کارتخوان در مطبها یا فروشگاهها، صدور فاکتور غیررسمی یا فرارهای مالیاتی بزرگ را گزارش کنند.
- پاداش برای گزارشدهنده: سازمان مالیاتی در سال ۱۴۰۵، درصدی از مالیات وصول شده از محل گزارش را به عنوان پاداش به فرد گزارشدهنده (سوتزن) پرداخت میکند که هویت او نیز کاملاً محرمانه میماند.
عواقب فرار مالیاتی برای شرکتها و مدیران
در اشخاص حقوقی، فرار مالیاتی نهتنها شرکت را جریمه میکند، بلکه مدیرعامل و اعضای هیئت مدیره نیز دارای «مسئولیت تضامنی» هستند. این یعنی اگر داراییهای شرکت برای پرداخت جریمهها کافی نباشد، سازمان میتواند اموال شخصی مدیران را توقیف کند. همچنین، مدیران متخلف از عضویت در هیئت مدیره شرکتها و دریافت تسهیلات بانکی محروم خواهند شد.
در ادامه ویدئوی زیر را درمورد فرار مالیاتی مشاهده نمایید:
راهکارهای قانونی برای کاهش مالیات (به جای فرار)
هوشمندی مالیاتی یعنی استفاده از قانون، نه دور زدن آن:
- استفاده از هزینههای قابل قبول: تمامی هزینههای مرتبط با کسبوکارتان را با فاکتور رسمی ثبت کنید تا سود مشمول مالیاتتان کم شود.
- بهرهمندی از معافیتهای مناطق خاص: فعالیت در پارکهای علم و فناوری یا مناطق محروم.
- پرداخت به موقع: برای بهرهمندی از جایزه خوشحسابی و بخشودگی جرایم احتمالی سنوات قبل.
فوتوفنهای مدیریتی برای امنیت مالیاتی و دوری از اتهامات قانونی
برای اینکه ناخواسته برچسب فرار مالیاتی به کسبوکار شما نخورد، این استراتژیها را دنبال کنید:
- حذف کامل فاکتورهای غیررسمی: در سال ۱۴۰۵، هر فاکتوری که در سامانه مودیان نباشد، از نظر سازمان وجود خارجی ندارد و هزینهکرد آن پذیرفته نمیشود. از تامینکنندگان بخواهید حتماً صورتحساب الکترونیکی صادر کنند.
- انضباط در حسابهای بانکی: از حسابهای شخصی برای جابهجایی پول شرکت استفاده نکنید. هر واریزی به حساب تجاری شما باید مستند به یک فاکتور فروش یا قرارداد باشد.
- کنترل دقیق انبار: مغایرت بین موجودی انبار و فاکتورهای فروش، یکی از اولین نشانههای کتمان درآمد برای ممیزین است. سیستم انبارداری خود را با سیستم فروش یکپارچه کنید.
- مشاوره قبل از اقدامات بزرگ: پیش از انجام معاملات پیچیده یا تغییر در ساختار شرکت، با یک مشاور مالیاتی مشورت کنید تا جنبههای قانونی آن بررسی شود و ناخواسته مصداق فرار مالیاتی تلقی نگردد.
سوالات متداول درباره فرار مالیاتی
فرار مالیاتی به اقدام عمدی و غیرقانونی برای پنهان کردن درآمد یا کاهش مالیات پرداختی گفته میشود؛ در حالی که اجتناب مالیاتی، استفاده از معافیتها، مشوقها و ظرفیتهای قانونی برای کاهش مالیات است. بنابراین، فرار مالیاتی غیرقانونی است، اما برنامهریزی مالیاتی در چارچوب قانون میتواند کاملاً قانونی باشد.
کتمان درآمد، ارائه اطلاعات خلاف واقع، استفاده از فاکتورهای صوری، ثبت هزینههای غیرواقعی، استفاده یا واگذاری غیرقانونی اطلاعات مالیاتی دیگران و پنهان کردن فعالیت اقتصادی، در صورت احراز شرایط قانونی میتوانند از مصادیق فرار مالیاتی باشند. تشخیص نهایی تخلف یا جرم به شرایط و مستندات هر پرونده بستگی دارد.
پیامد فرار مالیاتی میتواند شامل مطالبه مالیات، جرایم مالیاتی و در صورت تحقق شرایط جرم، مجازات کیفری باشد. میزان جریمه و نوع مجازات به نوع تخلف، میزان مالیات و شرایط قانونی پرونده بستگی دارد؛ بنابراین نمیتوان یک مبلغ ثابت را برای تمام موارد فرار مالیاتی تعیین کرد.
صرف دریافت وجه از طریق کارتبهکارت یا استفاده نکردن از کارتخوان، بهتنهایی به معنای اثبات فرار مالیاتی نیست؛ اما اگر این روش با هدف کتمان درآمد یا پنهان کردن فعالیت اقتصادی استفاده شود، میتواند موجب ایجاد تخلف یا مسئولیت مالیاتی شود. مهمترین موضوع، ثبت و مستند بودن درآمد واقعی کسبوکار است.
گزارش تخلفات مالیاتی از طریق مسیرها و سامانههای رسمی سازمان امور مالیاتی امکانپذیر است. هنگام گزارش، ارائه اطلاعات دقیق درباره شخص یا کسبوکار، نوع تخلف و در صورت امکان مستندات مربوط، به بررسی موضوع کمک میکند. بهتر است برای گزارش، فقط از درگاهها و سامانههای رسمی سازمان امور مالیاتی استفاده شود.
مسئولیت شرکت و مدیران آن لزوماً یکسان نیست و صرف وقوع تخلف مالیاتی شرکت به معنی مسئولیت کیفری خودکار تمام مدیران نیست. اگر نقش مدیر یا شخص مرتبط در ارتکاب تخلف یا جرم مالیاتی طبق شرایط قانونی احراز شود، ممکن است مسئولیت قانونی متوجه او نیز شود. بنابراین، مدیران باید بر انجام صحیح تکالیف مالیاتی شرکت نظارت داشته باشند.
جمعبندی
فرار مالیاتی در دنیای فوقدیجیتال امروز، مسیری است که به بنبست جریمه و زندان ختم میشود. با هوشمند شدن زنجیره رصد کالا و پول، پنهان کردن درآمد تقریباً غیرممکن شده است. بهترین راه برای حفظ سودآوری و اعتبار کسبوکار، حرکت در مسیر شفافیت و استفاده از راهکارهای قانونی برای مدیریت مالیات است.
با آگاهی از جریمه فرار مالیاتی و پرهیز از رفتارهای مشکوک در تراکنشهای بانکی، امنیت آینده شغلی خود را تضمین کنید. فراموش نکنید که در نظام جدید، صداقت مالیاتی نهتنها یک وظیفه، بلکه ارزانترین استراتژی برای پیشرفت است. انضباط امروز، آرامش فردای شماست. انضباط، ارزانترین راه برای پیشرفت است. همچنین میتوانید از خدمات مالیاتی کاوش گویا ارقام بهرهمند شوید.